
Açılış
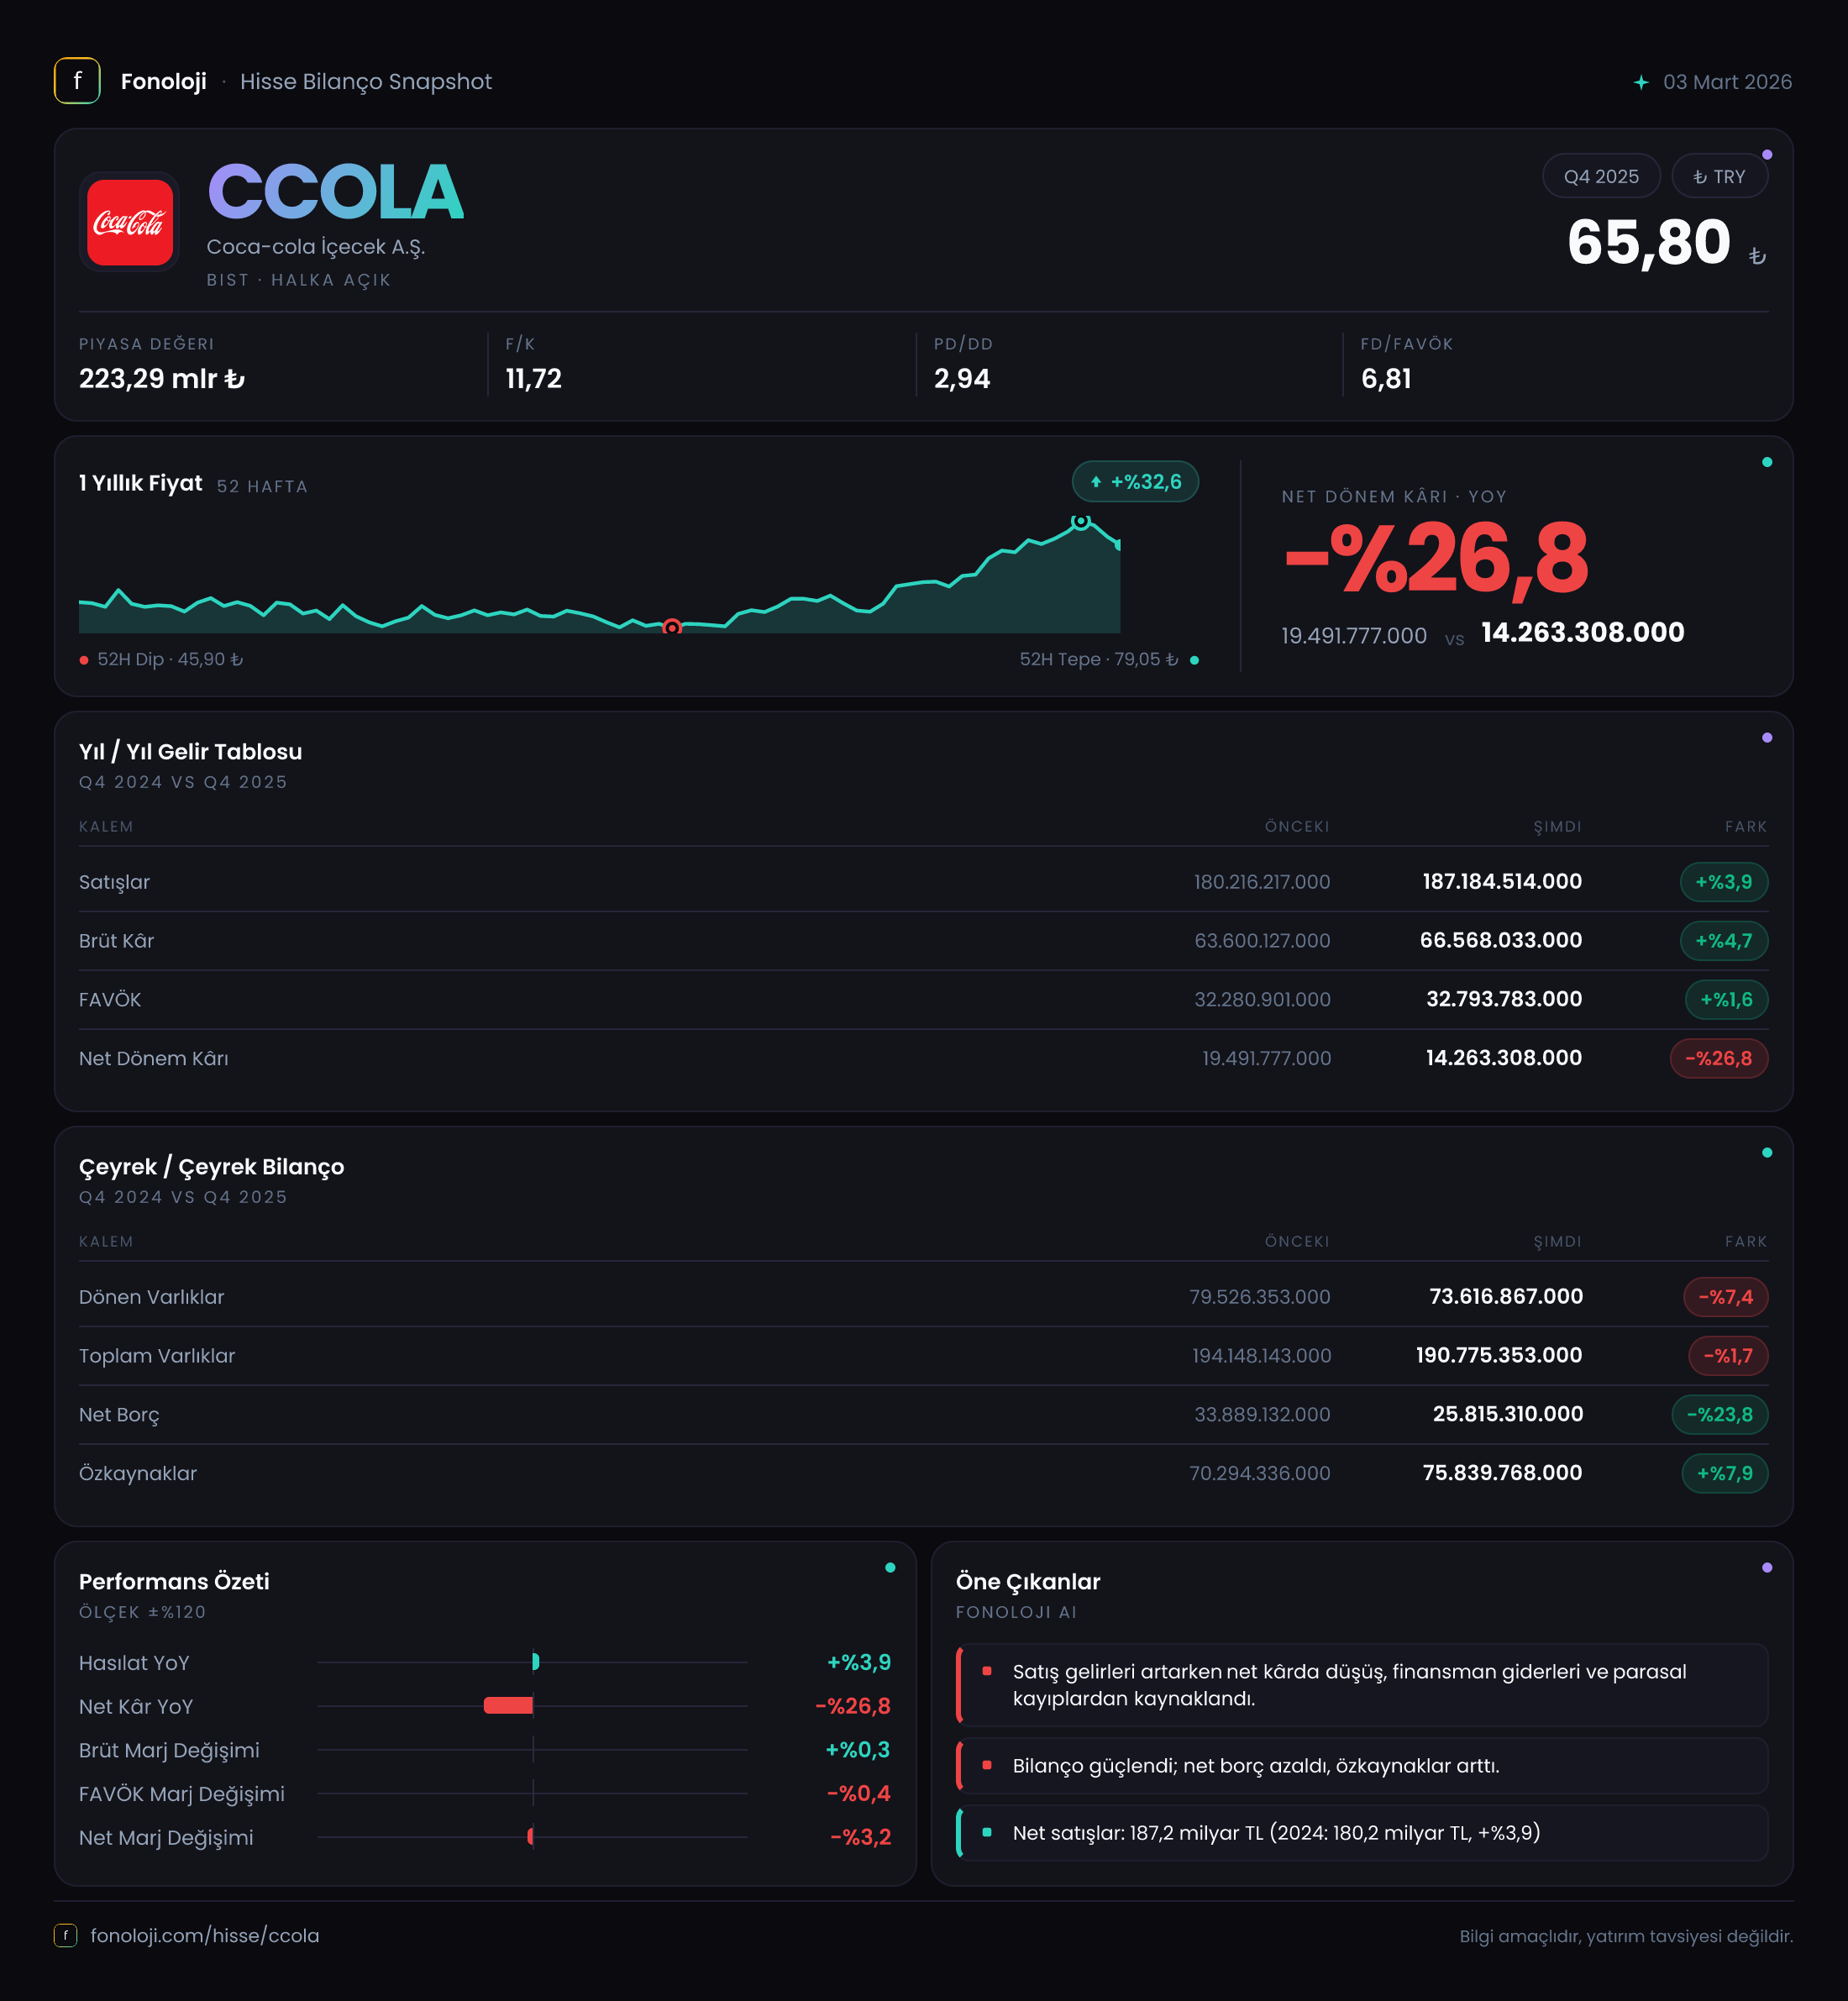
Coca-Cola İçecek (CCOLA), alkolsüz içecek üretimi ve dağıtımıyla faaliyet gösteren, gelirlerini büyük ölçüde geniş coğrafi operasyonlarından sağlayan bir tüketim şirketi. 2025/12AB döneminde şirketin satışları nominal olarak büyümeye devam ederken, kârlılık tarafında daha sınırlı bir tablo ortaya çıkıyor. Satışlar %3,9 artışla 187,2 milyar TL’ye, FAVÖK ise %4,1 artışla 32,9 milyar TL’ye ulaştı; ancak net dönem kârı %27,4 düşerek 14,1 milyar TL’ye geriledi.
Bu tablo, operasyonel seviyede görece dirençli ancak net kâr seviyesinde baskı altında bir şirket profiline işaret ediyor. Özellikle Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %3,9’luk büyüme reel anlamda güçlü bir genişleme göstermiyor. Buna karşılık bilanço tarafında net borcun azalması ve özkaynakların güçlenmesi, finansal riskin önceki döneme göre gerilediğini gösteriyor.
Satış Hikayesi
CCOLA’nın satışları geçen yılın aynı dönemine göre 180,2 milyar TL’den 187,2 milyar TL’ye yükseldi. Mutlak olarak bakıldığında şirket yaklaşık 7,0 milyar TL ek satış yarattı; ancak büyümenin enflasyonun belirgin biçimde altında kalması, bu artışın reel hacim büyümesi anlamına gelmediğini gösteriyor. Başka bir ifadeyle şirket, fiyat artışları ve kur etkileriyle nominal satışlarını korurken, tüketici talebi ve gerçek ürün hacmi açısından aynı ölçüde güçlü bir performans sergilemiş görünmüyor.
Satışların enflasyona göre geride kalması, özellikle içecek sektöründe önemli bir sinyal. Tüketicinin daha uygun fiyatlı ürünlere yönelmesi, paket boyutlarının küçülmesi veya yüksek fiyat artışlarının tüketimi baskılaması, ciro büyümesini sınırlayabilir. CCOLA’nın geniş ürün portföyü ve dağıtım ağı bu baskıyı dengeleyen unsurlar olsa da, %3,9’luk büyüme şirketin fiyat artışlarını tamamen hacimle destekleyemediğini düşündürüyor.
Brüt kârın satışlardan daha hızlı, %4,7 artarak 63,6 milyar TL’den 66,6 milyar TL’ye yükselmesi olumlu bir ayrışma. Bu gelişme, ürün miksinin, fiyatlama gücünün veya maliyet yönetiminin satış büyümesine kıyasla bir miktar daha iyi çalıştığını gösteriyor. Ancak fark yalnızca 0,8 puanlık bir büyüme üstünlüğü yaratıyor; dolayısıyla burada dramatik bir marj iyileşmesinden söz etmek mümkün değil.
Verilen veri setinde yıl içindeki ara çeyrek satışları bulunmadığı için satışların ilk üç çeyrekten son çeyreğe nasıl taşındığını veya büyümenin yıl içinde hızlanıp hızlanmadığını ölçmek mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı dönemsel verileri beklemek gerekiyor.
Kârlılık
CCOLA’nın brüt kâr marjı, 66,6 milyar TL / 187,2 milyar TL hesabıyla yaklaşık %35,6 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu marj yaklaşık %35,3 düzeyindeydi. Yaklaşık 0,3 puanlık artış, şirketin doğrudan üretim maliyetleri karşısında marjını koruduğunu, ancak maliyet avantajının sınırlı kaldığını gösteriyor.
FAVÖK marjı ise 32,9 milyar TL FAVÖK ve 187,2 milyar TL satış üzerinden yaklaşık %17,6 oldu. Önceki dönemde FAVÖK marjı yaklaşık %17,5 seviyesindeydi. Yani operasyonel kârlılıkta belirgin bir bozulma yaşanmadığı gibi, marjda hafif bir iyileşme de var. Bununla birlikte FAVÖK büyümesinin %4,1 ile satış büyümesine oldukça yakın gerçekleşmesi, operasyonel kaldıraç etkisinin sınırlı olduğunu gösteriyor.
Net kâr tarafında ise hikâye belirgin şekilde farklılaşıyor. Net dönem kârı 19,4 milyar TL’den 14,1 milyar TL’ye düşerken, net kâr marjı yaklaşık %10,8’den %7,5’e geriledi. Böylece şirket satış ve FAVÖK seviyesinde marjını korurken, FAVÖK’ten net kâra geçişte daha fazla baskıyla karşılaşmış oldu.
Net kârdaki düşüşün önemli bir unsuru, net parasal pozisyon katkısının 12,9 milyar TL’den 6,8 milyar TL’ye gerilemesi. Bu kalem tek başına yaklaşık 6,1 milyar TL azalarak net kârı destekleyen enflasyon muhasebesi etkisinin zayıfladığını gösteriyor. Bununla birlikte finansman giderleri, kur farkları, amortisman ve vergi kalemlerinin ayrıntıları paylaşılmadığı için net kâr düşüşünün tamamını tek bir nedene bağlamak mümkün değil.
Bilanço Sağlığı
Bilanço, kârlılık görünümüne kıyasla daha dengeli bir mesaj veriyor. Toplam varlıklar 194,1 milyar TL’den 190,8 milyar TL’ye gerilerken, bu düşüş %1,7 ile sınırlı kaldı. Dönen varlıklar %7,4 azalarak 73,6 milyar TL’ye inerken, duran varlıklar %2,2 artışla 117,2 milyar TL’ye çıktı. Bu değişim, işletme sermayesi tarafında bir miktar daralma ve uzun vadeli varlık tabanında sınırlı büyüme olduğunu gösteriyor.
Net borcun 33,9 milyar TL’den 25,8 milyar TL’ye gerilemesi, bilanço açısından güçlü bir gelişme. Şirket net borcunu 8,1 milyar TL azaltmış durumda. FAVÖK’e oranlandığında net borç/FAVÖK rasyosu yaklaşık 0,78x seviyesine geliyor; önceki dönemde bu oran yaklaşık 1,07x idi. Borcun bir yıllık FAVÖK’ün altında kalması, CCOLA’nın finansal kaldıraç açısından daha rahat bir noktaya geldiğini gösteriyor.
Özkaynaklar da 70,3 milyar TL’den 75,8 milyar TL’ye çıkarak %7,9 arttı. Toplam varlıklar hafifçe küçülürken özkaynakların büyümesi, bilanço kalitesini destekliyor. Ancak toplam finansal borç, nakit, kısa vadeli yükümlülükler ve faiz karşılama oranı paylaşılmadığı için likidite ve borç vadesi konusunda tam bir değerlendirme yapılamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun 12,9 milyar TL’den 6,8 milyar TL’ye gerilemesi, şirketin net kârını destekleyen parasal kazancın yaklaşık yarı yarıya azaldığını gösteriyor. Pozitif net parasal pozisyon, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklara kıyasla daha yüksek olmasının sağladığı muhasebesel katkıyı ifade eder.
Bu katkının azalması, operasyonel kârlılık aynı ölçüde bozulmasa bile net kârın daha düşük kalmasına yol açmış. Nitekim FAVÖK marjı korunurken net kâr marjının %10,8’den %7,5’e gerilemesi, TAS 29 etkisinin net sonuçlar üzerindeki önemini ortaya koyuyor. Yatırımcı açısından burada kritik nokta, net parasal pozisyon kazancının faaliyet performansından farklı bir kalem olmasıdır. Bu nedenle 14,1 milyar TL’lik net kârı değerlendirirken yalnızca kâr rakamına değil, bu kârın ne kadarının operasyonlardan, ne kadarının enflasyon muhasebesinden geldiğine bakmak gerekir.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın 2025/12AB sonuçları, operasyonel dayanıklılık ile net kâr baskısının aynı anda görüldüğü bir dönem ortaya koyuyor:
- Fırsat: Net borcun %23,8 gerilemesi ve net borç/FAVÖK oranının yaklaşık 0,78x seviyesine inmesi, şirketin finansal riskini azaltıyor.
- Fırsat: Brüt ve FAVÖK marjlarının korunması, maliyet baskısına rağmen ana faaliyetlerin henüz belirgin biçimde bozulmadığını gösteriyor.
- Risk: Satış büyümesinin %3,9 ile enflasyonun altında kalması, reel büyüme ve hacim performansı açısından soru işareti yaratıyor.
- Risk: Net kârın %27,4 düşmesi, operasyonel kârlılığın net sonuca yeterince yansımadığını gösteriyor.
- Dikkat noktası: Net parasal pozisyon katkısındaki düşüş, önümüzdeki dönemlerde net kârın enflasyon muhasebesi etkilerine duyarlı kalabileceğini gösteriyor.
- Dikkat noktası: Çeyrek içi satış ve kâr dağılımı paylaşılmadığı için yılın son çeyreğinde ivmenin güçlenip güçlenmediği bu veriyle ölçülemiyor.
Genel resimde CCOLA, düşük borçluluk ve dayanıklı operasyonel marjları sayesinde bilanço tarafında güçlü kalıyor. Ancak yatırımcı açısından asıl takip edilmesi gereken başlık, satış büyümesinin enflasyonu aşarak reel hacim artışına dönüşüp dönüşmeyeceği ve net kârın TAS 29 katkısına daha az bağımlı hale gelip gelmeyeceği. Yatırım tavsiyesi değildir.