
Açılış
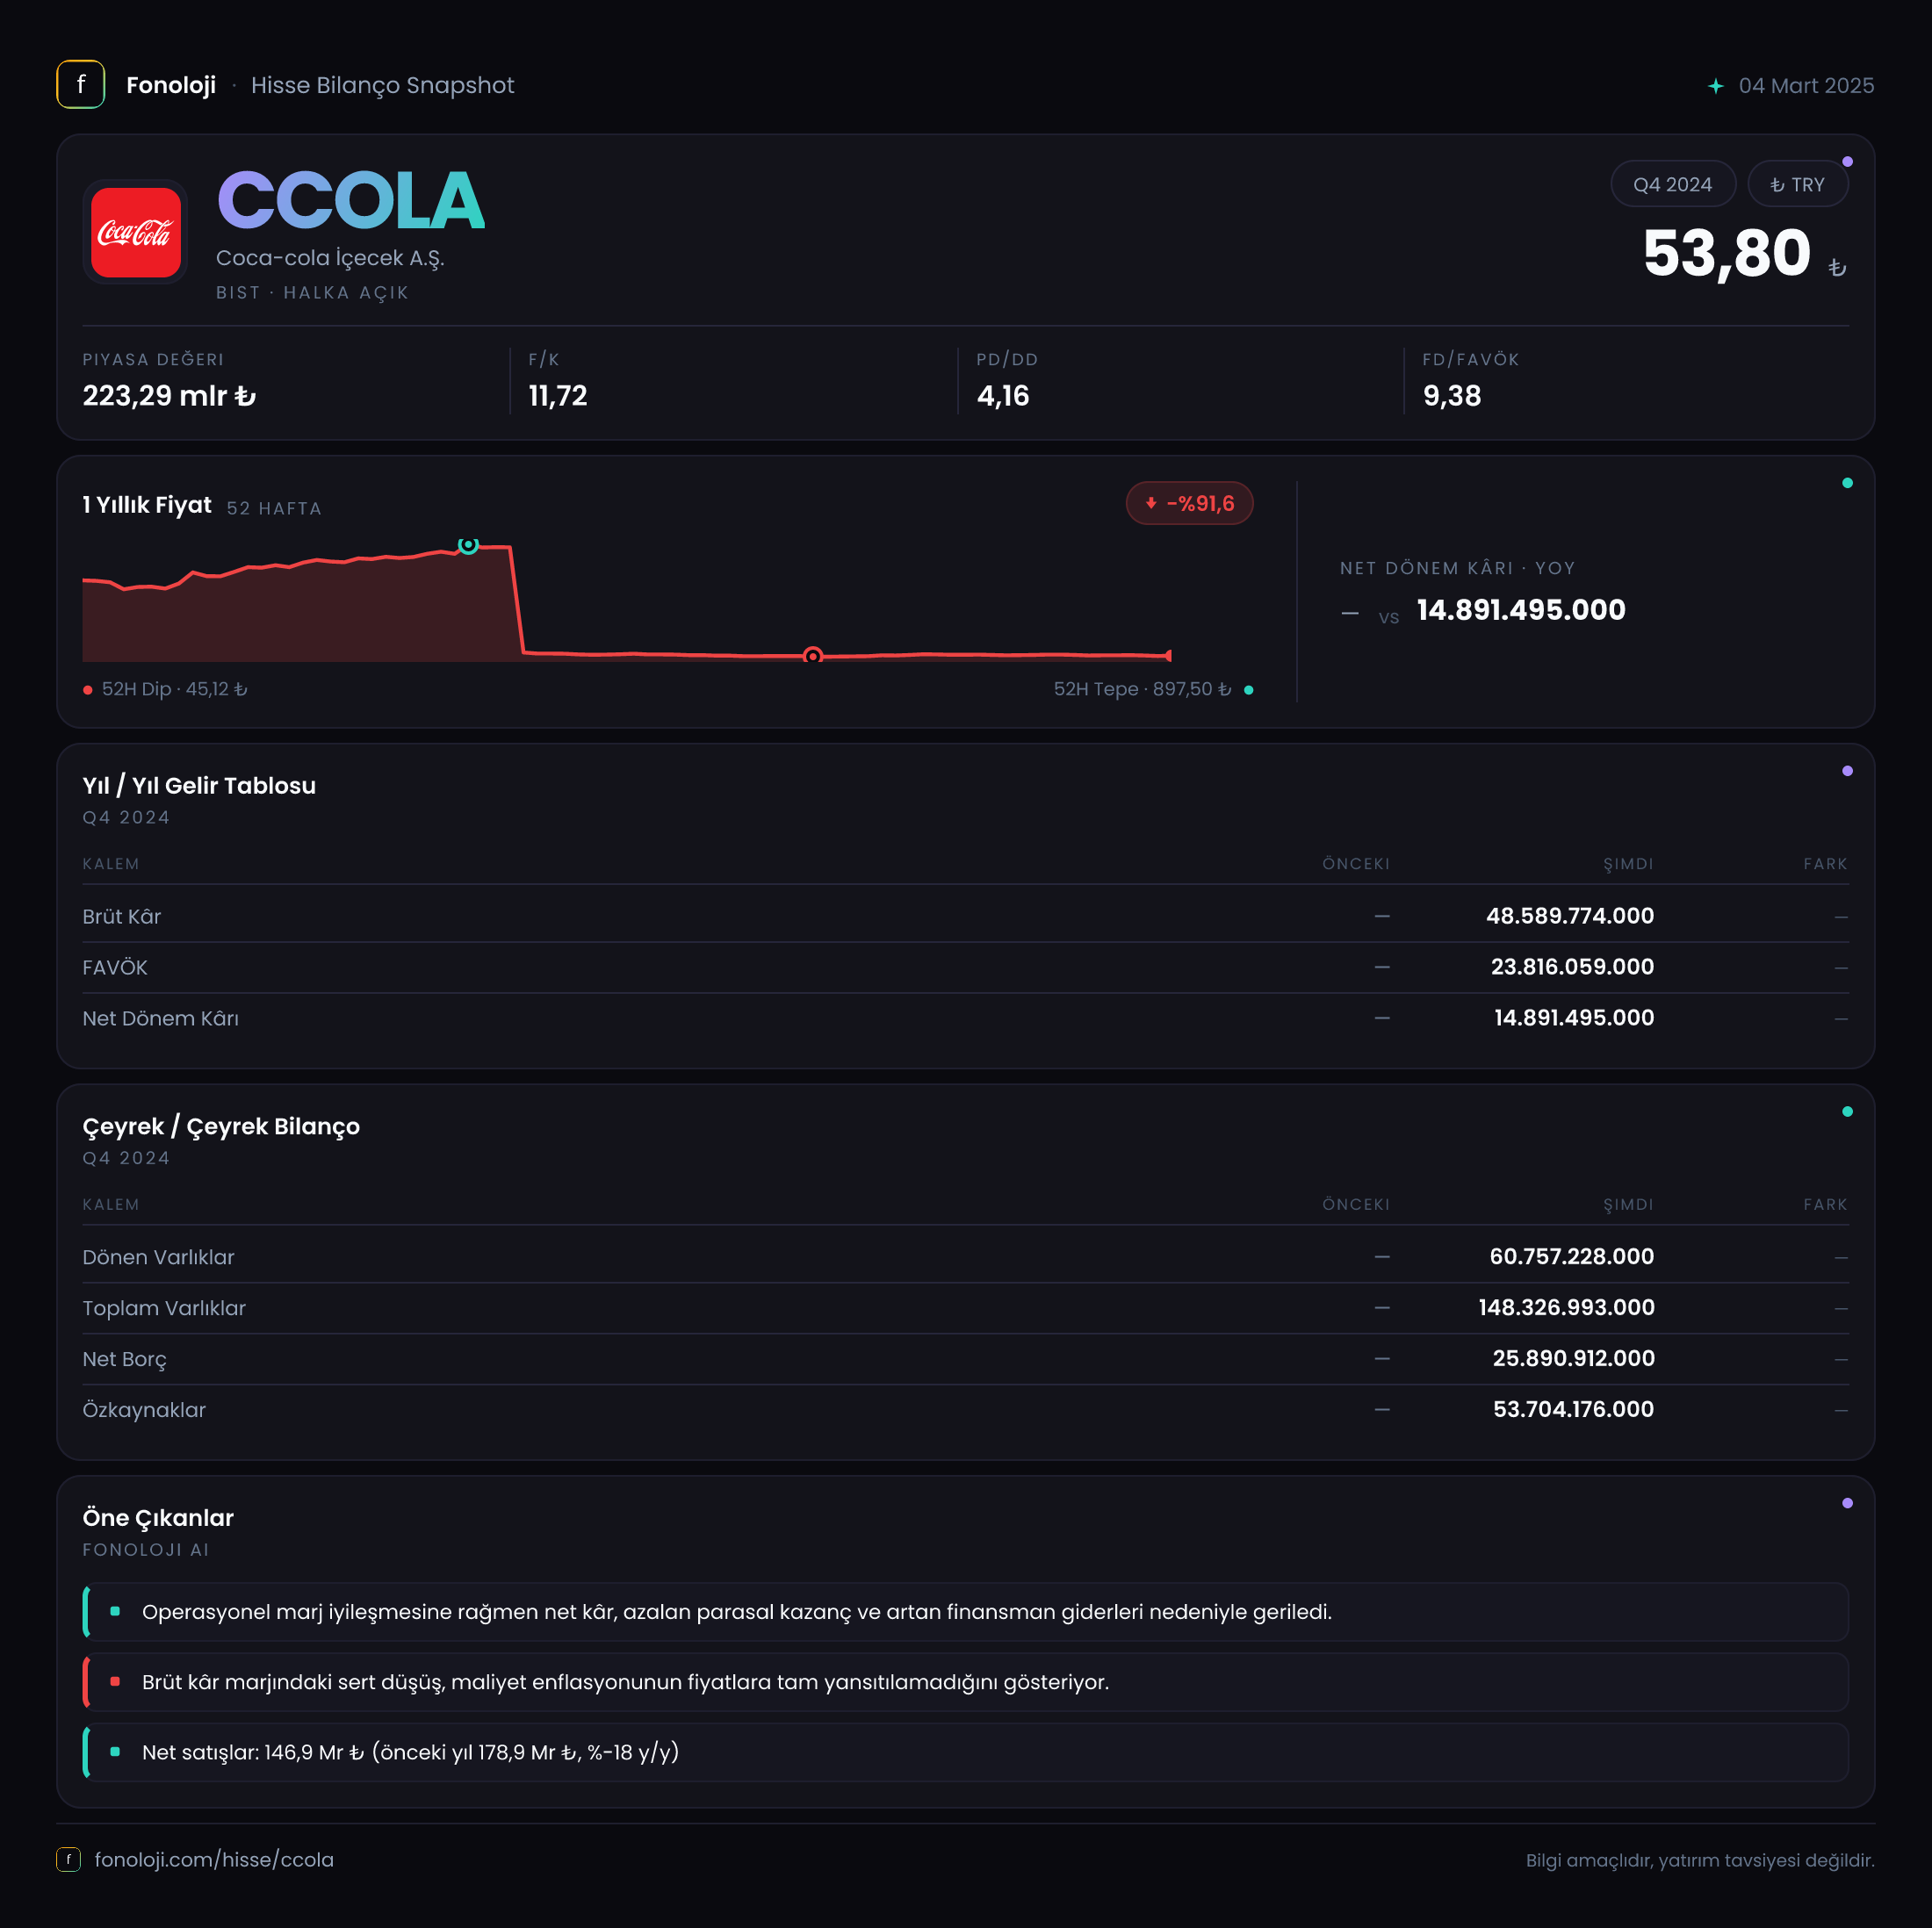
Coca-Cola İçecek, Türkiye’nin yanı sıra farklı coğrafyalarda faaliyet gösteren, içecek üretimi ve dağıtımıyla ölçek avantajı yaratan bir şirket. 2024/12 döneminde elde edilen 14,8 milyar TL net kâr, ilk bakışta güçlü bir sonuç ortaya koyuyor; ancak bu kârın önemli bölümünde 9,9 milyar TL’lik net parasal pozisyon kazancının etkisi bulunuyor. Dolayısıyla yatırımcı açısından ana soru yalnızca “şirket ne kadar kâr etti?” değil, bu kârın ne kadarının operasyonel faaliyetlerden geldiği ve bilanço yapısının bu büyümeyi ne ölçüde desteklediği olmalı. Veriler, bilanço tarafında 148,3 milyar TL toplam varlık, 53,7 milyar TL özkaynak ve 25,9 milyar TL net borç ile yönetilebilir, ancak borçluluk dinamiklerinin yakından izlenmesi gereken bir tabloya işaret ediyor.
Satış Hikayesi
CCOLA için bu döneme ilişkin satış geliri ve geçen yılın aynı dönemine ait satış verisi paylaşılmadığı için, satış büyümesini veya şirketin enflasyonun üzerinde reel büyüme sağlayıp sağlamadığını ölçmek mümkün değil. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, nominal satış artışının tek başına güçlü bir performans göstergesi olmadığını özellikle vurgulamak gerekir. Şirketin satışlarının enflasyonun üzerinde artması, hacim büyümesi, fiyatlama gücü veya yurt dışı operasyonların katkısı birlikte incelenmelidir.
Paylaşılan veride brüt kâr 48,6 milyar TL seviyesinde. Bu rakam, ürün fiyatlandırması, hammadde maliyetleri, döviz hareketleri ve satış karmasının şirket performansı açısından belirleyici olduğunu gösteriyor; ancak satışlar açıklanmadığı için brüt kâr marjını hesaplayamıyoruz. Başka bir ifadeyle, 48,6 milyar TL’lik brüt kârın toplam satışların ne kadarını temsil ettiği bilinmeden, operasyonel verimlilik hakkında kesin bir hüküm vermek doğru olmaz.
CCOLA’nın dağıtım ağı ve çok ülkeli yapısı, satış tarafında önemli bir fırsat yaratabilir. Farklı pazarlardaki fiyatlama ve kur dinamikleri, Türkiye operasyonundaki maliyet baskısını kısmen dengeleyebilir. Buna karşılık tüketici harcamalarının zayıflaması, yüksek faiz ortamı, ambalaj ve hammadde maliyetlerindeki artış ile döviz bazlı maliyetler satışların kâra dönüşme hızını sınırlayabilir. Çeyreklik veriler eksik olduğu için yıl içindeki satış ivmesi, mevsimsellik ve son çeyrekteki toparlanma hakkında şimdilik beklemek gerekiyor.
Kârlılık
Brüt kârın 48,6 milyar TL olması, şirketin satışlarından maliyetler düşüldükten sonra geriye anlamlı bir faaliyet katkısı bıraktığını gösteriyor. Ancak FAVÖK ve satış rakamları bulunmadığından brüt kâr marjı, FAVÖK marjı ve net kâr marjı hesaplanamıyor. Bu eksiklik önemli; çünkü brüt kâr artarken dağıtım, pazarlama, genel yönetim ve finansman giderleri daha hızlı yükselirse, bu artış net kâra aynı ölçüde yansımayabilir.
Net dönem kârı 14,8 milyar TL. Bu tutar, şirketin dönem sonunda pozitif ve kayda değer bir kârlılık ürettiğini ortaya koyuyor. Bununla birlikte net parasal pozisyon kazancı 9,9 milyar TL ile net kârın yaklaşık %67’sine denk geliyor. Bu oran, net kârın önemli bir kısmının enflasyon muhasebesi kaynaklı olduğunu gösteriyor. Dolayısıyla yatırımcı, 14,8 milyar TL’lik net kârı doğrudan tekrarlanabilir operasyonel kâr olarak değerlendirmemeli.
| KPI | 2024/12 | |---|---:| | Brüt kâr | 48,6 milyar TL | | Net dönem kârı | 14,8 milyar TL | | Net parasal pozisyon | 9,9 milyar TL | | Net borç | 25,9 milyar TL | | Özkaynaklar | 53,7 milyar TL |
FAVÖK verisi bulunmadığı için faaliyet kârlılığının borç taşıma kapasitesini ne ölçüde desteklediği de ölçülemiyor. Bu nedenle gelecek raporlarda özellikle FAVÖK marjının seyri, faaliyet giderlerinin satışlara oranı ve finansman giderlerinin net kâr üzerindeki etkisi takip edilmeli. Şirketin asıl gücü, enflasyon muhasebesi etkisi dışarıda bırakıldığında da istikrarlı nakit üretip üretemediğiyle daha net anlaşılacak.
Bilanço Sağlığı
CCOLA’nın toplam varlıkları 148,3 milyar TL. Bunun 60,8 milyar TL’si dönen varlıklardan, 87,6 milyar TL’si ise duran varlıklardan oluşuyor. Dönen varlıkların toplam varlıklara oranı yaklaşık %41, duran varlıkların payı ise yaklaşık %59. Bu dağılım, üretim tesisleri, dağıtım altyapısı ve uzun vadeli operasyonel yatırımların bilançoda önemli yer tuttuğunu düşündürüyor.
Özkaynaklar 53,7 milyar TL ile toplam varlıkların yaklaşık %36’sını karşılıyor. Bu oran, şirketin varlık finansmanında özkaynakların anlamlı bir paya sahip olduğunu, ancak bilanço büyüklüğünün çoğunlukla borçlar ve diğer yükümlülüklerle de desteklendiğini gösteriyor. Net borç 25,9 milyar TL seviyesinde; bu tutar özkaynakların yaklaşık %48’ine, toplam varlıkların ise yaklaşık %17’sine denk geliyor. Bu görünüm, tek başına yüksek riskli bir borçluluk tablosu sunmuyor.
Bununla birlikte net borç/FAVÖK oranı, FAVÖK paylaşılmadığı için hesaplanamıyor. Bu nedenle borcun şirketin operasyonel nakit yaratma gücüne göre makul olup olmadığı konusunda kesin bir sonuca varılamaz. Özellikle faiz oranlarının yüksek olduğu bir ortamda, net borcun seviyesi kadar borcun vadesi, para birimi ve faiz yapısı da önem taşıyor.
Net Parasal Pozisyon (TAS 29)
9,9 milyar TL net parasal pozisyon kazancı, enflasyon muhasebesinin bu dönemde CCOLA’nın raporlanan kârı üzerinde belirgin bir etkisi olduğunu gösteriyor. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki pozisyonu finansal tablolara yansıtılıyor. Net parasal pozisyon kazancı, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya bu yapıdaki değişimler nedeniyle satın alma gücü etkisinden fayda sağladığını ifade eder.
Ancak bu kazanç doğrudan kasaya giren, her dönem aynı şekilde tekrarlanacak bir nakit akışı değildir. Bu nedenle 9,9 milyar TL’lik tutar, operasyonel performansın yerine konulmamalı. Şirketin temel değerlendirmesinde brüt kâr, FAVÖK, faaliyetlerden yaratılan nakit ve net borç birlikte ele alınmalı. Net parasal pozisyonun 14,8 milyar TL’lik net kâra oranla yüksek olması, kâr kalitesinde muhasebe etkisinin belirgin olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın 2024/12 verileri, pozitif net kâr üreten ve bilançosunda yönetilebilir görünen bir net borç taşıyan şirket profiline işaret ediyor. 48,6 milyar TL brüt kâr ve 14,8 milyar TL net kâr, şirketin dönem sonunda güçlü bir finansal çıktı ürettiğini gösterse de, operasyonel performansın kalitesini ölçmek için eksik kalan temel kalemler var.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Çok ülkeli yapı sayesinde farklı pazarlardan gelir ve kârlılık katkısı sağlanabilmesi.
- Dağıtım ağı ve marka gücünün fiyatlama kapasitesini destekleme potansiyeli.
- Net borcun özkaynaklara oranının yaklaşık %48 seviyesinde kalması.
Buna karşılık temel riskler de göz ardı edilmemeli:
- Net kârın yaklaşık %67’sinin net parasal pozisyon kazancından gelmesi.
- Satış, FAVÖK ve nakit akışı verileri olmadığı için operasyonel büyümenin ölçülememesi.
- Yüksek enflasyon, faiz ve hammadde maliyetlerinin marjları baskılayabilmesi.
- Net borç/FAVÖK oranının hesaplanamaması nedeniyle borç servis kapasitesinin tam görülememesi.
Bir sonraki raporda satış büyümesi, hacim performansı, FAVÖK marjı, serbest nakit akışı ve net borç/FAVÖK oranı özellikle izlenmeli. Şirketin yatırım hikâyesinin kalıcılığı, enflasyon muhasebesinden kaynaklanan kârdan çok, ana faaliyetlerinden ürettiği sürdürülebilir nakit ve kârla belirlenecek.
Yatırım tavsiyesi değildir.