
Açılış
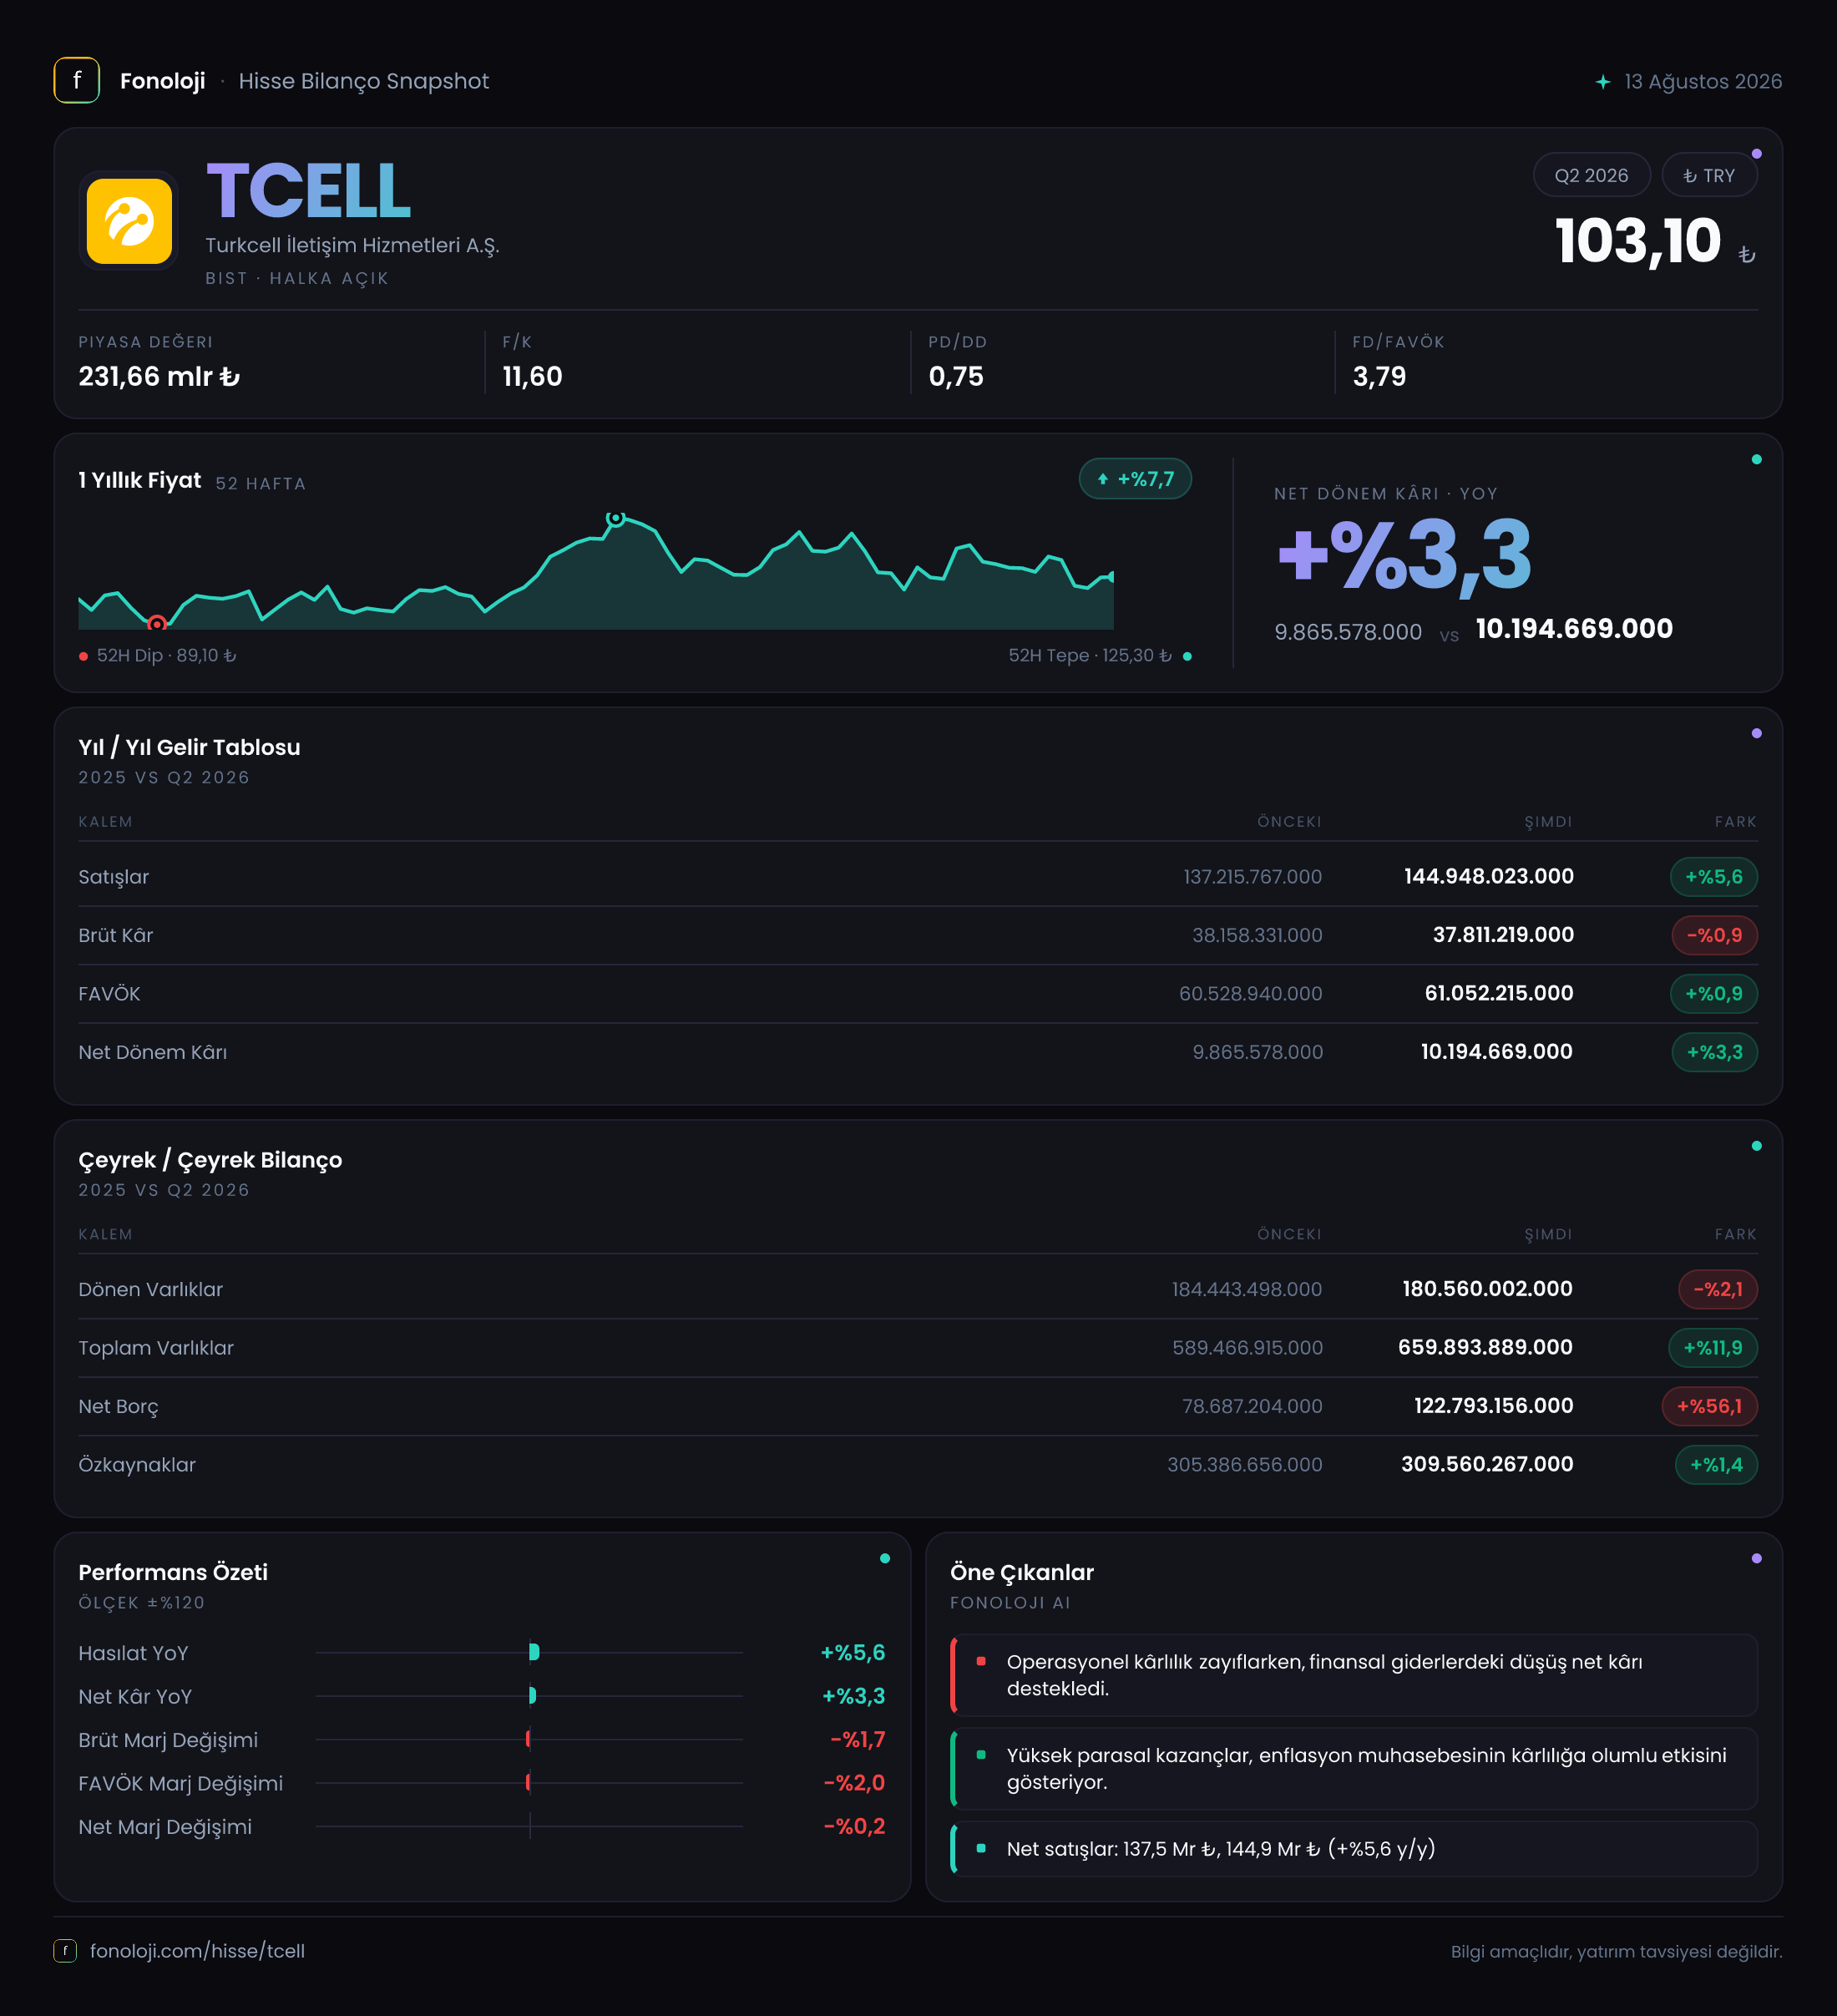
Turkcell, mobil iletişim, sabit genişbant, dijital servisler ve kurumsal iletişim alanlarında faaliyet gösteren, gelirlerinin önemli bölümünü abonelik ve kullanım bazlı hizmetlerden elde eden bir telekomünikasyon şirketi. 2026/6AB sonuçlarının ana mesajı, nominal büyümenin devam etmesine rağmen kârlılık marjlarının baskı altında kalması ve bilançoda net borcun belirgin şekilde yükselmesi. Satışlar 144,9 milyar TL’ye ulaşarak geçen yılın aynı dönemine göre %5,6 arttı; ancak brüt kâr geriledi ve net kâr artışı yalnızca %3,3 seviyesinde kaldı. Bu tablo, enflasyon muhasebesi kaynaklı parasal kazancın desteğine rağmen operasyonel büyümenin henüz güçlü bir reel büyümeye dönüşmediğini gösteriyor.
Burada önemli bir kapsam notu var: Veriler altı aylık ara dönem sonuçlarını içeriyor. Çeyreklik trend bilgisi paylaşılmadığı için ikinci çeyrekte ivmenin hızlanıp hızlanmadığı veya yavaşladığı konusunda kesin yorum yapmak mümkün değil. Bilanço kalemleri ise önceki yıl sonu, yani 2025/12 ile karşılaştırılıyor.
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı dönemindeki 137,2 milyar TL’den 144,9 milyar TL’ye yükseldi. Yüzde 5,6’lık artış, ilk bakışta pozitif görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme enflasyondan arındırıldığında reel olarak zayıf kalıyor. Basit bir karşılaştırmayla, satışların enflasyonun gerisinde kaldığı ve şirketin fiyat artışlarını, abone büyümesini veya kullanım hacmindeki artışı gelir tablosuna yeterince güçlü biçimde yansıtamadığı görülüyor.
Telekom sektöründe fiyat güncellemeleri genellikle gelirleri destekler; ancak bu artışların müşteri kaybı, daha düşük paketlere geçiş veya kullanım hacminde zayıflama yaratıp yaratmadığı kritik önem taşır. Turkcell özelinde mevcut veri, satış büyümesinin enflasyonun altında kaldığını gösteriyor fakat bunun kaynaklarını — mobil abone sayısı, ARPU, sabit internet gelirleri ya da dijital servislerin katkısı — ayrıştırmıyor. Bu nedenle yatırımcı açısından bir sonraki dönemde özellikle abone başına ortalama gelir, fiyat artışlarının müşteri davranışına etkisi ve toplam abone tabanındaki değişim izlenmeli.
Çeyreklik veri bulunmadığı için satışların yılın ilk üç ayına göre ivme kazanıp kazanmadığını söylemek mümkün değil. Bu da 2026 yılının ikinci yarısında büyümenin hızlanıp hızlanmayacağına ilişkin değerlendirmeyi sınırlıyor. Mevcut resim, nominal gelir artışının korunduğunu ancak reel anlamda şirketin büyüme üretmekte zorlandığını gösteriyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha karmaşık. Brüt kâr, 38,2 milyar TL’den 37,8 milyar TL’ye gerileyerek %0,9 düştü. Böylece brüt kâr marjı yaklaşık %27,8’den %26,1’e indi. Satışlar artarken brüt kârın düşmesi, hizmet maliyetlerinin gelirlerden daha hızlı yükseldiğini ve şirketin temel operasyonlarında marj baskısının oluştuğunu gösteriyor.
FAVÖK ise 60,5 milyar TL’den 61,1 milyar TL’ye çıkarak yalnızca %0,9 arttı. FAVÖK marjı yaklaşık %44,1’den %42,2’ye geriledi. Yani şirket faaliyet düzeyinde hâlâ güçlü nakit yaratma kapasitesine sahip olsa da, her 100 TL’lik satıştan elde edilen operasyonel kâr geçen yıla göre yaklaşık 1,9 TL azalmış durumda. Enflasyonist maliyetler, enerji ve şebeke giderleri, personel maliyetleri veya içerik/altyapı giderleri bu baskının olası kaynakları olabilir; ancak paylaşılan veride ayrıntı bulunmadığı için belirli bir kalem atfetmek doğru olmaz.
Net dönem kârı 9,9 milyar TL’den 10,2 milyar TL’ye yükseldi. Net kâr marjı ise yaklaşık %7,2’den %7,0’a geriledi. Bu, operasyonel marjlardaki daralmanın net kâra da yansıdığını, fakat net parasal pozisyon kazancının sonucu desteklediğini düşündürüyor.
Bir teknik noktaya da dikkat etmek gerekiyor: Verilen tabloda FAVÖK, brüt kârdan belirgin biçimde yüksek görünüyor. Standart gelir tablosu tanımlarında FAVÖK’ün brüt kârın üzerinde olması olağan değildir; bu fark, kullanılan veri setindeki sınıflandırma veya faaliyet dışı gelirlerin FAVÖK hesaplamasına dahil edilmesiyle açıklanabilir. Bu nedenle marj karşılaştırması faydalı olsa da, yatırımcıların şirketin kendi raporundaki FAVÖK tanımıyla mutabakatı kontrol etmesi gerekir.
Bilanço Sağlığı
Turkcell’in toplam varlıkları 589,5 milyar TL’den 659,9 milyar TL’ye çıkarak %11,9 arttı. Bu artışın ana kaynağı duran varlıklar: duran varlıklar 405,0 milyar TL’den 479,3 milyar TL’ye yükselirken %18,3 büyüdü. Dönen varlıklar ise 184,4 milyar TL’den 180,6 milyar TL’ye geriledi. Dolayısıyla bilanço büyümesi daha çok uzun vadeli varlık tabanındaki artıştan geliyor; kısa vadeli likidite tarafında ise sınırlı bir zayıflama var.
En dikkat çekici kalem net borç. Net borç 78,7 milyar TL’den 122,8 milyar TL’ye çıkarak %56,1 yükseldi. Bu artış, toplam varlık büyümesinin oldukça üzerinde ve finansal kaldıraçtaki yükselişe işaret ediyor. Özkaynaklar ise sadece %1,4 artarak 309,6 milyar TL’ye ulaştı. Başka bir ifadeyle bilanço büyürken bu büyümenin daha büyük kısmı borçla finanse edilmiş görünüyor.
Altı aylık FAVÖK’ü yıllıklandırarak kaba bir yaklaşım yaptığımızda net borç/FAVÖK oranı yaklaşık 1,0x seviyesinde hesaplanıyor. Bu oran tek başına yüksek bir kaldıraç düzeyine işaret etmiyor; ancak net borcun bir dönem içinde %56,1 artması, trend açısından göz ardı edilemez. Faiz oranları, yatırım harcamaları ve kur hareketleri borç servis maliyetini yükseltebilir. Net borç artışının geçici yatırım harcamalarından mı, işletme sermayesinden mi yoksa nakit temettü ve benzeri ödemelerden mi kaynaklandığı sonraki raporlarda izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 2,4 milyar TL’den 10,7 milyar TL’ye yükseldi; artış %340,1 seviyesinde. Bu kalem, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon kazancı, bu dönemde net parasal yükümlülük pozisyonunun veya parasal kalemlerin yapısının şirket lehine sonuç ürettiğini gösterir.
Bu katkı net kârı destekledi: Net kâr 10,2 milyar TL olurken net parasal pozisyon kazancı bunun önemli bir bölümüne denk geliyor. Ancak bu kazanç operasyonel performansla aynı anlama gelmez; nakit yaratımı veya satış büyümesi gibi tekrarlanabilir bir faaliyet göstergesi olarak değerlendirilmemeli. Geçen yıla göre parasal kazanç 8,3 milyar TL artmışken net kâr yalnızca 0,3 milyar TL yükseldi. Bu fark, operasyonel marj baskısının ve muhtemel finansman giderlerinin net sonucu sınırladığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Turkcell’in güçlü tarafı, telekomünikasyon iş modelinin sağladığı yüksek FAVÖK üretimi ve bilançosunda hâlâ anlamlı bir özkaynak tabanı bulunması. 61,1 milyar TL’lik altı aylık FAVÖK, şirketin operasyonel olarak güçlü kaldığını gösteriyor. Buna karşılık satışların enflasyonun altında büyümesi, brüt ve FAVÖK marjlarının daralması ve net borcun %56,1 artması yatırımcı açısından temel uyarı noktaları.
Önümüzdeki dönem için izlenmesi gereken başlıklar şunlar:
- Fiyat artışlarının abone kaybı yaratmadan gelirlere yansıyıp yansımadığı,
- FAVÖK marjının %42,2 seviyesinden toparlanıp toparlanamayacağı,
- Net borç artışının devam edip etmeyeceği,
- Net parasal pozisyon katkısı azaldığında net kârın nasıl performans göstereceği,
- Duran varlık yatırımlarının gelecekte satış ve nakit akışına ne ölçüde katkı sağlayacağı.
Özetle, Turkcell operasyonel olarak kârlı ve nakit üretme kapasitesi yüksek bir şirket görünümünü koruyor; ancak 2026/6AB sonuçları büyümenin reel olarak zayıf, marjların baskı altında ve borçluluğun yükselen bir patikada olduğunu gösteriyor. Yatırım tezinin güçlenmesi için yalnızca nominal satış artışı değil, enflasyonun üzerinde büyüme, marjların istikrar kazanması ve net borcun kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.