
Açılış
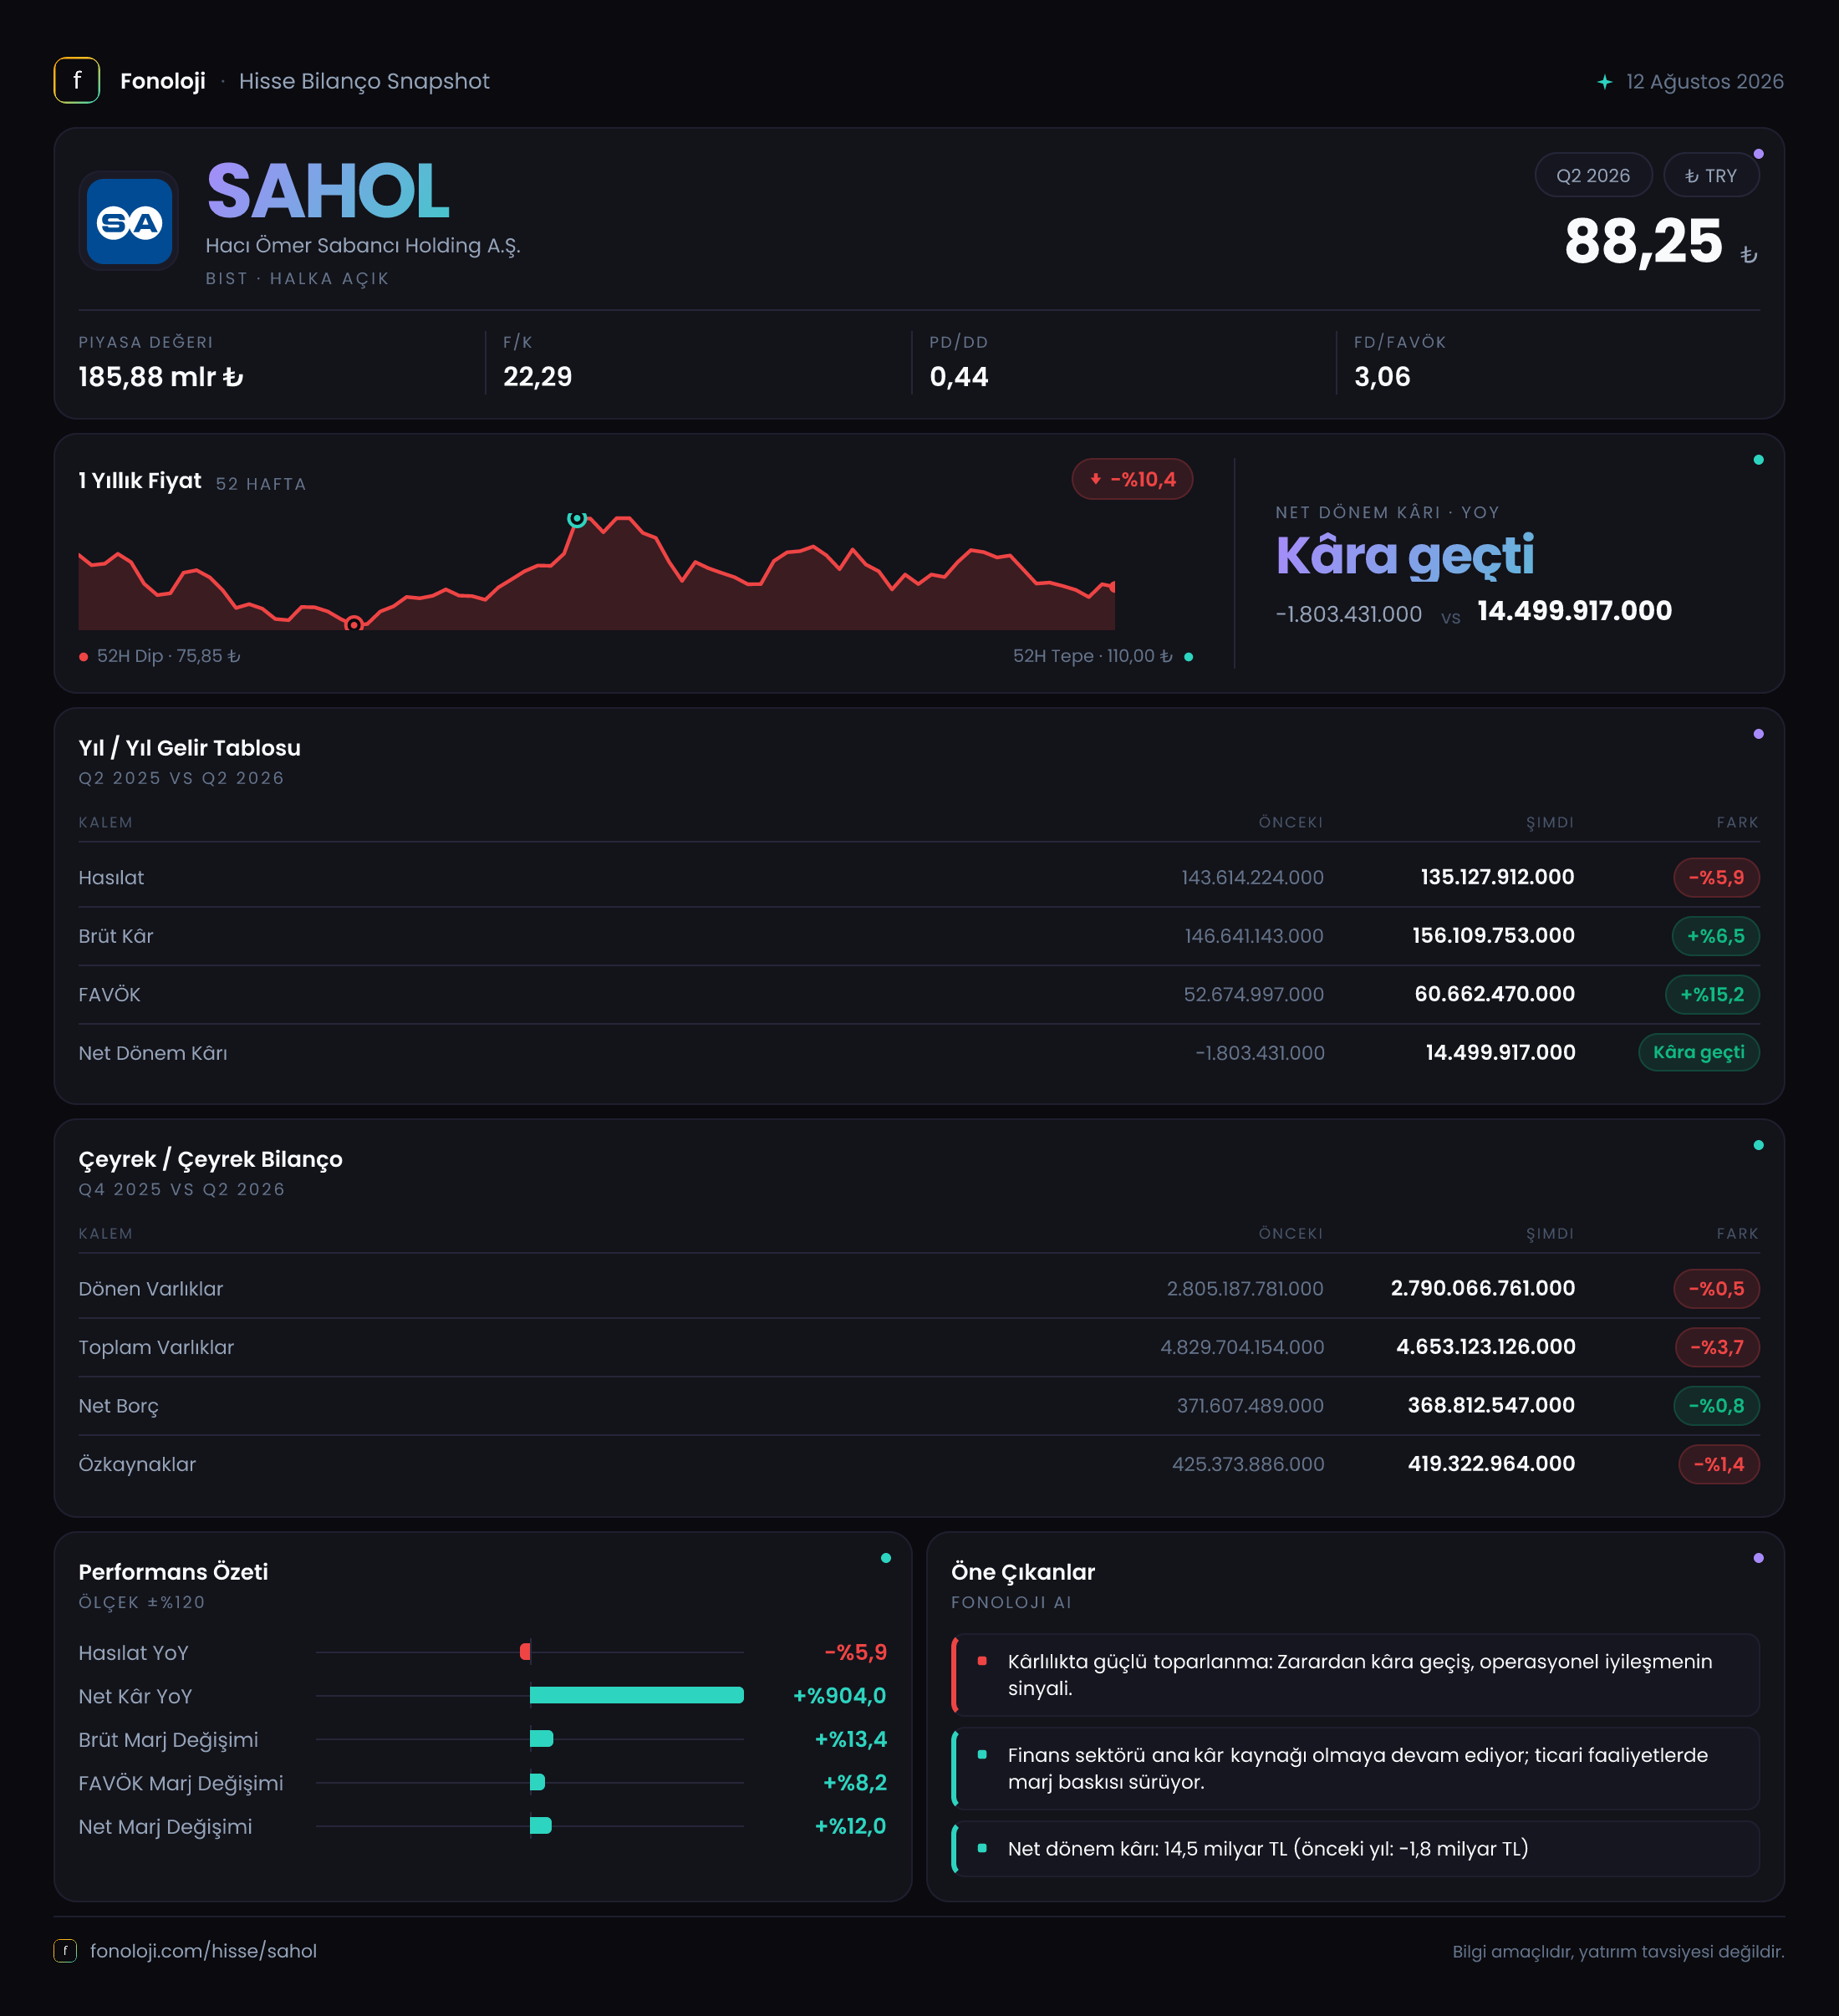
Hacı Ömer Sabancı Holding’in 2026/6AB finansalları, satış tarafında daralmaya rağmen operasyonel kârlılığın belirgin biçimde güçlendiği bir ara dönem tablosu sunuyor. Raporlanan dönemde satışlar geçen yılın aynı dönemine göre %5,9 azalarak 135,1 milyar TL’ye gerilerken, FAVÖK %15,2 artışla 60,7 milyar TL’ye yükselmiş. Net dönem kârının geçen yılki 1,8 milyar TL zarardan 14,5 milyar TL kâra dönmesi de manşet açıdan güçlü; ancak bu dönüşümü yalnızca satış büyümesiyle açıklamak mümkün değil. Enflasyon muhasebesi, finansal kalemler ve operasyonel marjların seyri birlikte okunmalı.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 135,1 mlr TL | 143,6 mlr TL | -%5,9 | | FAVÖK | 60,7 mlr TL | 52,7 mlr TL | +%15,2 | | Net dönem kârı | 14,5 mlr TL | -1,8 mlr TL | Kâra dönüş | | Net borç | 368,8 mlr TL | 371,6 mlr TL | -%0,8 |
Satış Hikayesi
Sabancı Holding’in satışları yıllık bazda 8,5 milyar TL azalarak 135,1 milyar TL’ye gerilemiş. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, reel açıdan daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış; raporlanan gelir tabanı geçen yılın aynı dönemine göre nominal olarak da küçülmüş.
Bu tablo, holding yapısında yer alan farklı iş kollarının aynı anda güçlü bir talep ortamında olmadığını düşündürüyor; ancak segment bazlı veri paylaşılmadığı için hangi iş kolunun satış düşüşünü taşıdığını söylemek mümkün değil. Bu nedenle satış tarafındaki ana soru, daralmanın hacimden mi, fiyat/miks etkisinden mi, yoksa konsolidasyon kapsamındaki değişikliklerden mi kaynaklandığıdır.
Daha kritik nokta, satışlardaki gerilemeye rağmen FAVÖK’ün artması. Bu durum, satış kompozisyonunun daha yüksek marjlı faaliyetler lehine değiştiğini, maliyetlerin daha iyi yönetildiğini veya düşük marjlı faaliyetlerin toplam içindeki ağırlığının azaldığını gösterebilir. Ancak çeyreklik trend verisi bulunmadığı için bu iyileşmenin sürdürülebilir bir eğilim mi, yoksa dönemsel bir etki mi olduğunu henüz teyit edemiyoruz.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 52,7 milyar TL’den 60,7 milyar TL’ye çıkarak 8,0 milyar TL arttı. Satışlar düşerken FAVÖK’ün yükselmesi, operasyonel kârlılık açısından olumlu bir ayrışma yaratıyor. Hesaplanan FAVÖK marjı yaklaşık %44,9 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %36,7 idi. Yani şirket, daha düşük satış hacmine rağmen her 100 TL’lik satıştan yaklaşık 8 TL daha fazla FAVÖK üretmiş görünüyor.
Brüt kâr da 146,6 milyar TL’den 156,1 milyar TL’ye yükselmiş ve %6,5 artış kaydetmiş. Bununla birlikte verilen finansal tablolarda brüt kârın satışlardan yüksek görünmesi dikkat çekiyor. Bu nedenle hesaplanan brüt kâr marjı %115,5, geçen yılki oran ise yaklaşık %102,1 seviyesinde çıkıyor. Bu oranlar klasik bir sanayi veya ticaret şirketi mantığında ekonomik olarak olağan değil. Holding finansallarında konsolidasyon, yatırım faaliyetleri veya raporlama sınıflamaları bu görüntüyü yaratabilir; ancak yatırımcı açısından brüt kâr ve satış kalemlerinin aynı kapsamda sunulup sunulmadığı mutlaka kontrol edilmeli.
Net kâr tarafında ise belirgin bir toparlanma var. Şirket geçen yıl aynı dönemde 1,8 milyar TL zarar açıklarken, bu dönemde 14,5 milyar TL net kâr elde etmiş. Net kâr marjı yaklaşık %10,7 seviyesine ulaşmış durumda. Bu dönüşüm olumlu olsa da net kârın ne kadarının operasyonel faaliyetlerden, ne kadarının parasal pozisyon ve diğer finansal kalemlerden geldiği önem taşıyor. FAVÖK’teki iyileşme operasyonel zeminin güçlendiğini gösterirken, net kâr performansının sürdürülebilirliğini değerlendirmek için detaylı dipnotlar ve çeyreklik gelişim gerekiyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 4.829,7 milyar TL’den 4.653,1 milyar TL’ye gerilemiş. Bu, 176,6 milyar TL veya %3,7 oranında küçülme anlamına geliyor. Duran varlıklardaki düşüş %8,0 ile daha belirgin; duran varlıklar 2.024,5 milyar TL’den 1.863,1 milyar TL’ye inmiş. Dönen varlıklar ise 2.805,2 milyar TL’den 2.790,1 milyar TL’ye gerileyerek daha sınırlı, %0,5’lik bir düşüş göstermiş.
Net borç 371,6 milyar TL’den 368,8 milyar TL’ye düşmüş. Tutar olarak yalnızca 2,8 milyar TL azalan borç, bilançoda önemli bir borç azaltma hikâyesi yaratmıyor; ancak FAVÖK’ün artması sayesinde borçluluk rasyosu üzerinde olumlu bir etki oluşuyor. Net borcun FAVÖK’e oranı yaklaşık 6,1x seviyesinde. Holding şirketlerinde konsolide yapı ve finansal iştiraklerin etkisi nedeniyle bu oran tek başına karar vermek için yeterli değil; yine de mutlak olarak yüksek sayılabilecek bu seviye, faiz maliyetleri ve nakit akışı açısından yakından izlenmeli.
Özkaynaklar 425,4 milyar TL’den 419,3 milyar TL’ye gerileyerek %1,4 azalmış. Net kâr açıklanmasına rağmen özkaynakların küçülmesi, enflasyon muhasebesi, diğer kapsamlı gelir kalemleri veya dağıtımlar gibi unsurların etkili olabileceğini gösteriyor. Bu nedenle yalnızca net kâra bakarak bilançonun güçlendiği sonucuna varmak doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi bu dönemde -22,4 milyar TL olarak gerçekleşmiş; geçen yıl aynı dönemdeki -32,9 milyar TL’ye kıyasla zarar 10,5 milyar TL azalmış. Veride bu değişim %31,9 iyileşme olarak gösteriliyor. Rakam hâlâ negatif olduğu için şirket enflasyon muhasebesi altında net parasal kayıp yaşamaya devam ediyor; ancak kaybın önceki döneme göre daha sınırlı olması olumlu.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden fazla olan şirketler yüksek enflasyon ortamında satın alma gücü kaybına maruz kalabilir. Sabancı Holding’de net parasal pozisyon zararının azalması, bilanço içindeki parasal kalemlerin önceki döneme göre daha dengeli hale geldiğini veya enflasyon muhasebesi etkisinin daha sınırlı çalıştığını gösterebilir. Bununla birlikte 22,4 milyar TL’lik negatif etkinin hâlâ net kâr üzerinde önemli bir baskı unsuru olduğu unutulmamalı. FAVÖK artarken net parasal kayıplar devam ettiği için operasyonel performans ile muhasebesel net kâr arasında fark oluşabilir.
Yatırımcı için Ne Anlama Geliyor?
Bu finansalların ana mesajı, “satışta zayıflık, marjlarda güçlenme ve net kârda toparlanma” şeklinde özetlenebilir. Fırsat tarafında:
- Satışlar azalmasına rağmen FAVÖK’ün %15,2 artması, operasyonel verimlilik ve ürün/iş kolu karması açısından olumlu.
- Net kârın zarardan 14,5 milyar TL kâra dönmesi, geçen yılın zayıf bazının da katkısıyla önemli bir iyileşme.
- Net borcun sınırlı da olsa gerilemesi ve FAVÖK’ün yükselmesi, borçluluk rasyosunu destekliyor.
Risk tarafında ise:
- Enflasyonun üzerinde olması beklenen bir ortamda satışların nominal olarak %5,9 düşmesi, reel büyüme açısından zayıf bir sinyal.
- Net borcun 368,8 milyar TL seviyesinde kalması ve yaklaşık 6,1x net borç/FAVÖK oranı, finansman maliyetlerine duyarlılığı koruyor.
- Özkaynakların gerilemesi ve duran varlıkların %8,0 azalması, bilanço kalitesinin ayrıntılı incelenmesini gerektiriyor.
- Brüt kârın satışlardan yüksek görünmesi, raporlama kapsamı ve konsolidasyon kalemlerinin kontrol edilmesi gerektiğine işaret ediyor.
- Çeyreklik veri bulunmadığından, marj artışının kalıcı olup olmadığı ve ikinci çeyrekte ivmenin korunup korunmadığı henüz görülemiyor.
Dolayısıyla yatırımcı açısından bir sonraki odak noktası, segment bazında satış ve FAVÖK katkıları, nakit akışı, finansman giderleri, net parasal pozisyonun seyri ve borçluluk rasyosunun yılın ikinci yarısında nasıl şekilleneceği olmalı. Yatırım tavsiyesi değildir.