
Açılış
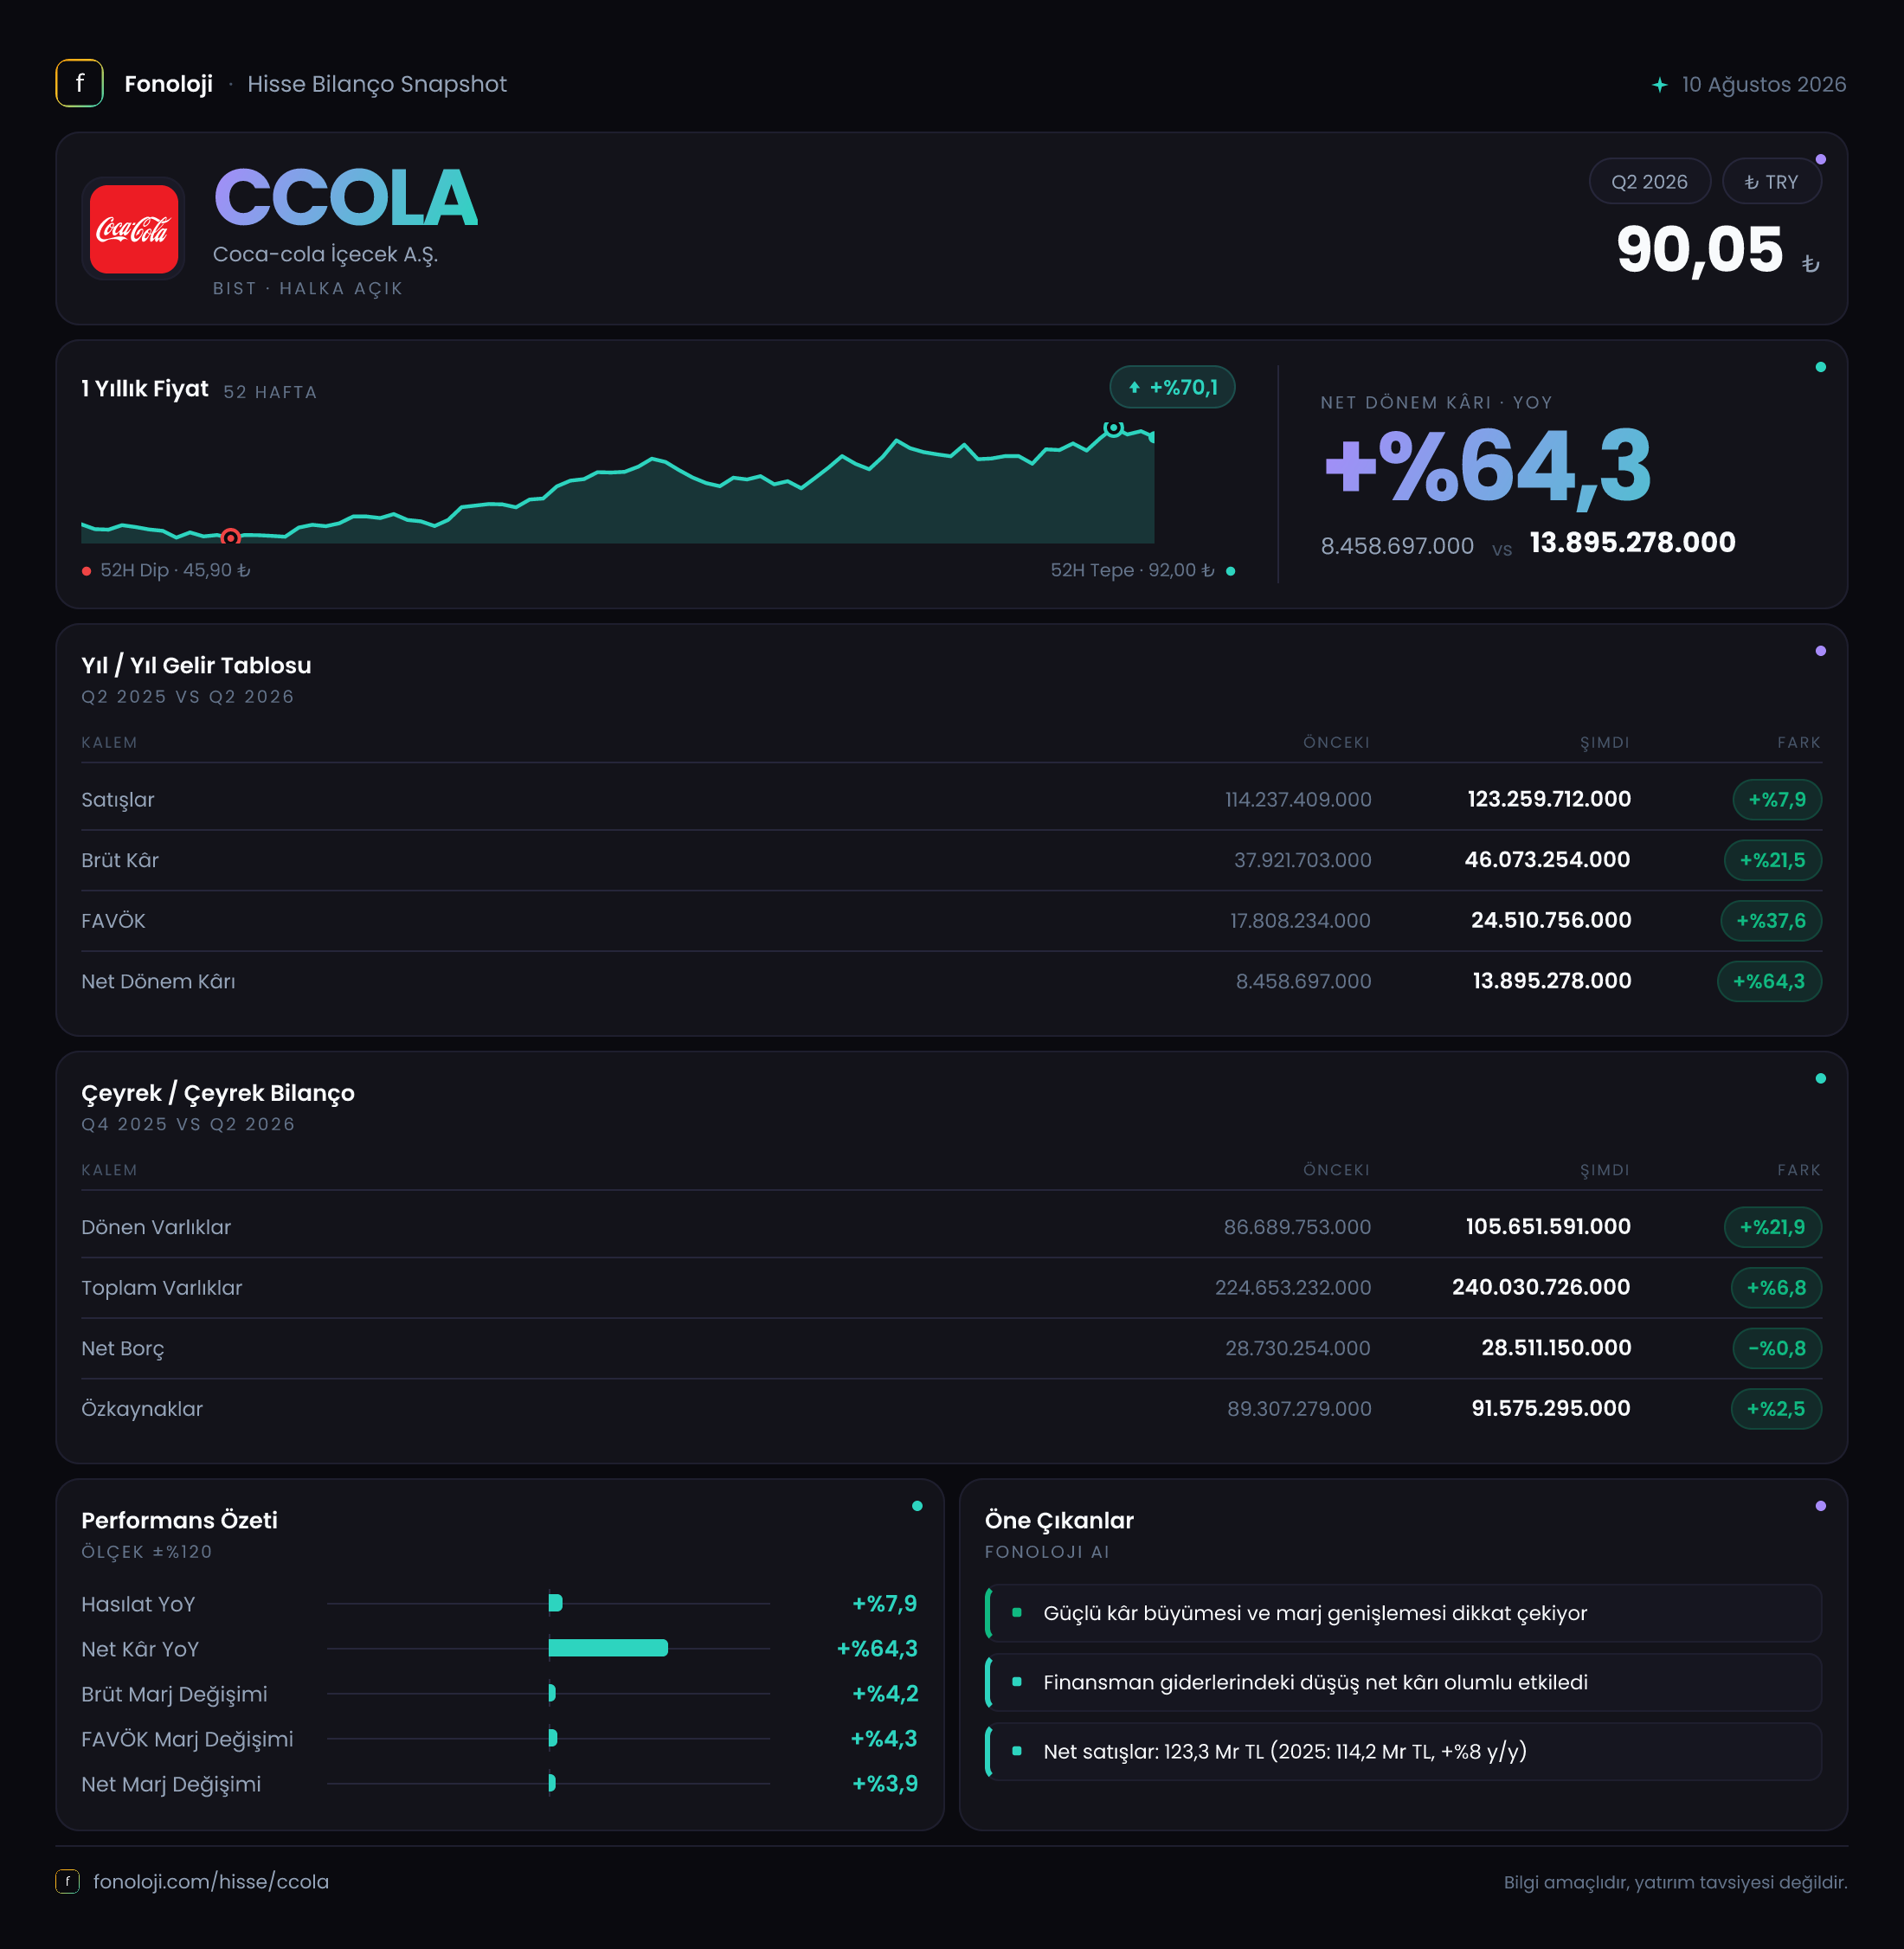
Coca-Cola İçecek’in 2026/6AB sonuçları, satış büyümesinin sınırlı kaldığı ancak marjların ve net kârın belirgin biçimde güçlendiği bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %7,9 artarak 123,3 milyar TL’ye yükselirken, FAVÖK %37,6 artışla 24,5 milyar TL’ye, net dönem kârı ise %64,3 artışla 13,9 milyar TL’ye ulaştı. Bu tablo, operasyonel tarafta maliyet kontrolü ve fiyatlama gücünün satış büyümesinden daha etkili olduğunu gösteriyor. Bununla birlikte, Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, nominal satış artışının reel anlamda güçlü bir büyüme ifade etmediği özellikle vurgulanmalı.
Satış Hikayesi
CCOLA’nın altı aylık satışları 123,3 milyar TL seviyesine çıktı. Geçen yılın aynı döneminde satışlar 114,2 milyar TL idi; yani nominal artış %7,9 oldu. Ancak bu artış, aynı dönemdeki yüksek enflasyonun oldukça gerisinde kalıyor. Enflasyonu kabaca %30 kabul edersek, satışların reel karşılığı yaklaşık %17 daralmaya işaret ediyor. Bu hesap, şirketin farklı ülkelerdeki operasyonları ve kur etkileri nedeniyle tam bir reel performans ölçümü değildir; ancak yatırımcı açısından önemli mesaj nettir: satış hacmi veya gerçek satın alma gücü bazında büyüme, nominal rakamların gösterdiğinden daha zayıf olabilir.
Burada olumlu taraf, şirketin sınırlı satış büyümesine rağmen brüt kârı ve FAVÖK’ü çok daha hızlı artırabilmesi. Bu durum ürün fiyatlandırması, ürün karması, maliyetlerin kontrolü veya yüksek marjlı ürünlerin payındaki artış gibi faktörlerin satış performansını desteklediğini düşündürüyor. Fakat verilen verilerde hacim, fiyat ve coğrafi kırılım bulunmadığı için bu iyileşmenin hangi unsurdan kaynaklandığı kesin biçimde ayrıştırılamıyor.
Çeyreklik trend açısından veri seti sınırlı. Ayrıca gelir tablosunda geçen yılın karşılaştırmalı FAVÖK’ü 17,8 milyar TL, çeyreklik trend bölümünde ise 18,6 milyar TL olarak yer alıyor. Bu nedenle FAVÖK karşılaştırmasında gelir tablosundaki 17,8 milyar TL baz alınmalı; dönemsel karşılaştırmaların daha sağlıklı yapılabilmesi için sonraki raporlarda aynı tanım ve kapsamın kullanılması önemli.
Kârlılık
CCOLA’nın kârlılık performansı, bu sonuçların en güçlü tarafı. Brüt kâr 46,1 milyar TL’ye yükselirken, geçen yılki 37,9 milyar TL’ye kıyasla artış %21,5 oldu. Böylece brüt kâr marjı yaklaşık %33,2’den %37,4’e çıktı. Satışların yalnızca %7,9 büyüdüğü bir ortamda brüt kâr marjının 4,2 puan yükselmesi, şirketin satış başına daha yüksek kâr ürettiğini gösteriyor.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK 17,8 milyar TL’den 24,5 milyar TL’ye çıkarak %37,6 arttı. FAVÖK marjı da yaklaşık %15,6’dan %19,9’a yükseldi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 15,6 TL operasyonel nakit kârlılık üretirken, bu dönemde yaklaşık 19,9 TL üretmiş durumda. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderleri tarafında da bir verimlilik sağlandığını gösteriyor.
Net dönem kârı 8,5 milyar TL’den 13,9 milyar TL’ye çıkarak %64,3 yükseldi. Net kâr marjı da yaklaşık %7,4’ten %11,3’e çıktı. Net kârın FAVÖK’ten daha hızlı artması, operasyonel kârlılık artışına ek olarak finansal kalemler, vergi etkisi veya enflasyon muhasebesi katkısının bulunduğunu gösteriyor. Ancak bu kalemlerin ayrıntısı verilmediği için net kâr artışının ne kadarının tekrarlanabilir operasyonel performanstan, ne kadarının muhasebesel veya finansal etkilerden kaynaklandığı ayrıca incelenmeli.
| KPI | 2025/6AB | 2026/6AB | Yorum | |---|---:|---:|---| | Satışlar | 114,2 mlr TL | 123,3 mlr TL | Nominal büyüme %7,9, enflasyonun altında | | Brüt kâr marjı | %33,2 | %37,4 | 4,2 puan iyileşme | | FAVÖK marjı | %15,6 | %19,9 | 4,3 puan iyileşme | | Net kâr marjı | %7,4 | %11,3 | 3,9 puan iyileşme |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %6,8 artarak 240,0 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 86,7 milyar TL’den 105,7 milyar TL’ye yükselerek %21,9 arttı. Buna karşılık duran varlıklar %2,6 geriledi ve 134,4 milyar TL seviyesine indi. Dönen varlıkların toplam varlıklar içindeki payının yükselmesi, kısa vadeli likidite açısından olumlu olabilir; ancak bu artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı verilmediği için bilanço kalitesini ayrıntılı değerlendirmek mümkün değil.
Net borç 28,7 milyar TL’den 28,5 milyar TL’ye gerileyerek yatay kaldı. Buna karşın FAVÖK’teki güçlü artış sayesinde net borç/FAVÖK oranı yaklaşık 1,6 kat seviyesinden 1,2 kata indi. Bu, şirketin borç taşıma kapasitesinin iyileştiğini gösteren olumlu bir gelişme. Başka bir ifadeyle, borç miktarı ciddi biçimde azalmamış olsa da şirket borcuna kıyasla daha fazla operasyonel kâr üretmeye başlamış durumda.
Özkaynaklar 89,3 milyar TL’den 91,6 milyar TL’ye yükseldi; artış %2,5 ile sınırlı kaldı. Toplam varlıklardaki büyümeye göre özkaynak artışının daha düşük olması, özkaynakların bilanço içindeki payının yaklaşık %39,7’den %38,2’ye gerilediğini gösteriyor. Bu henüz alarm verici bir seviye değil; ancak kârlılıktaki güçlü artışın özkaynaklara daha sınırlı yansıması, enflasyon muhasebesi ve diğer kapsamlı gelir kalemlerinin bilanço üzerindeki etkisinin ayrıca izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 5,2 milyar TL’den 5,6 milyar TL’ye yükseldi ve artış %6,9 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki dengenin finansal tablolara yansımasını ifade eder. Pozitif net parasal pozisyon etkisi, dönem kârına destek veren muhasebesel bir kalemdir; ancak doğrudan satışlardan veya operasyonel nakit akışından yaratılmış bir gelir değildir.
Bu nedenle net kârın 13,9 milyar TL’ye yükselmesini değerlendirirken, 5,6 milyar TL’lik net parasal pozisyon katkısının toplam kârlılık içindeki rolü göz ardı edilmemeli. Bu katkı, özellikle yüksek enflasyon ortamında finansal sonuçları önemli ölçüde etkileyebilir. Fakat yatırımcı açısından asıl izlenmesi gereken, net parasal pozisyon hariç operasyonel kârlılığın ve nakit üretiminin sürdürülebilir olup olmadığıdır.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın bu dönemki temel başarısı, satışların enflasyonun gerisinde kaldığı bir ortamda brüt marjı, FAVÖK marjını ve net kâr marjını aynı anda yükseltmesi. FAVÖK marjının yaklaşık %19,9’a çıkması ve net borç/FAVÖK oranının yaklaşık 1,2 kata gerilemesi, şirketin operasyonel verimlilik ve bilanço dayanıklılığı açısından güçlü bir görünüm sunduğunu gösteriyor.
Bununla birlikte, yatırımcıların üç noktaya dikkat etmesi gerekiyor:
- %7,9’luk satış büyümesi, yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- Net kâr artışında TAS 29 kapsamındaki 5,6 milyar TL’lik net parasal pozisyon katkısının etkisi bulunuyor.
- Brüt ve FAVÖK marjlarındaki sıçramanın devam edip etmeyeceği, gelecek dönemlerde fiyatlama gücü ve hacim performansına bağlı olacak.
Özetle CCOLA, bu dönemde satıştan çok kârlılık kalitesi ve borçluluk göstergeleriyle öne çıkıyor. Ancak kalıcı değer yaratımı için marj iyileşmesinin yalnızca muhasebesel etkilerle değil, reel hacim büyümesi ve güçlü nakit akışıyla desteklendiğinin görülmesi gerekiyor. Yatırım tavsiyesi değildir.