
Açılış
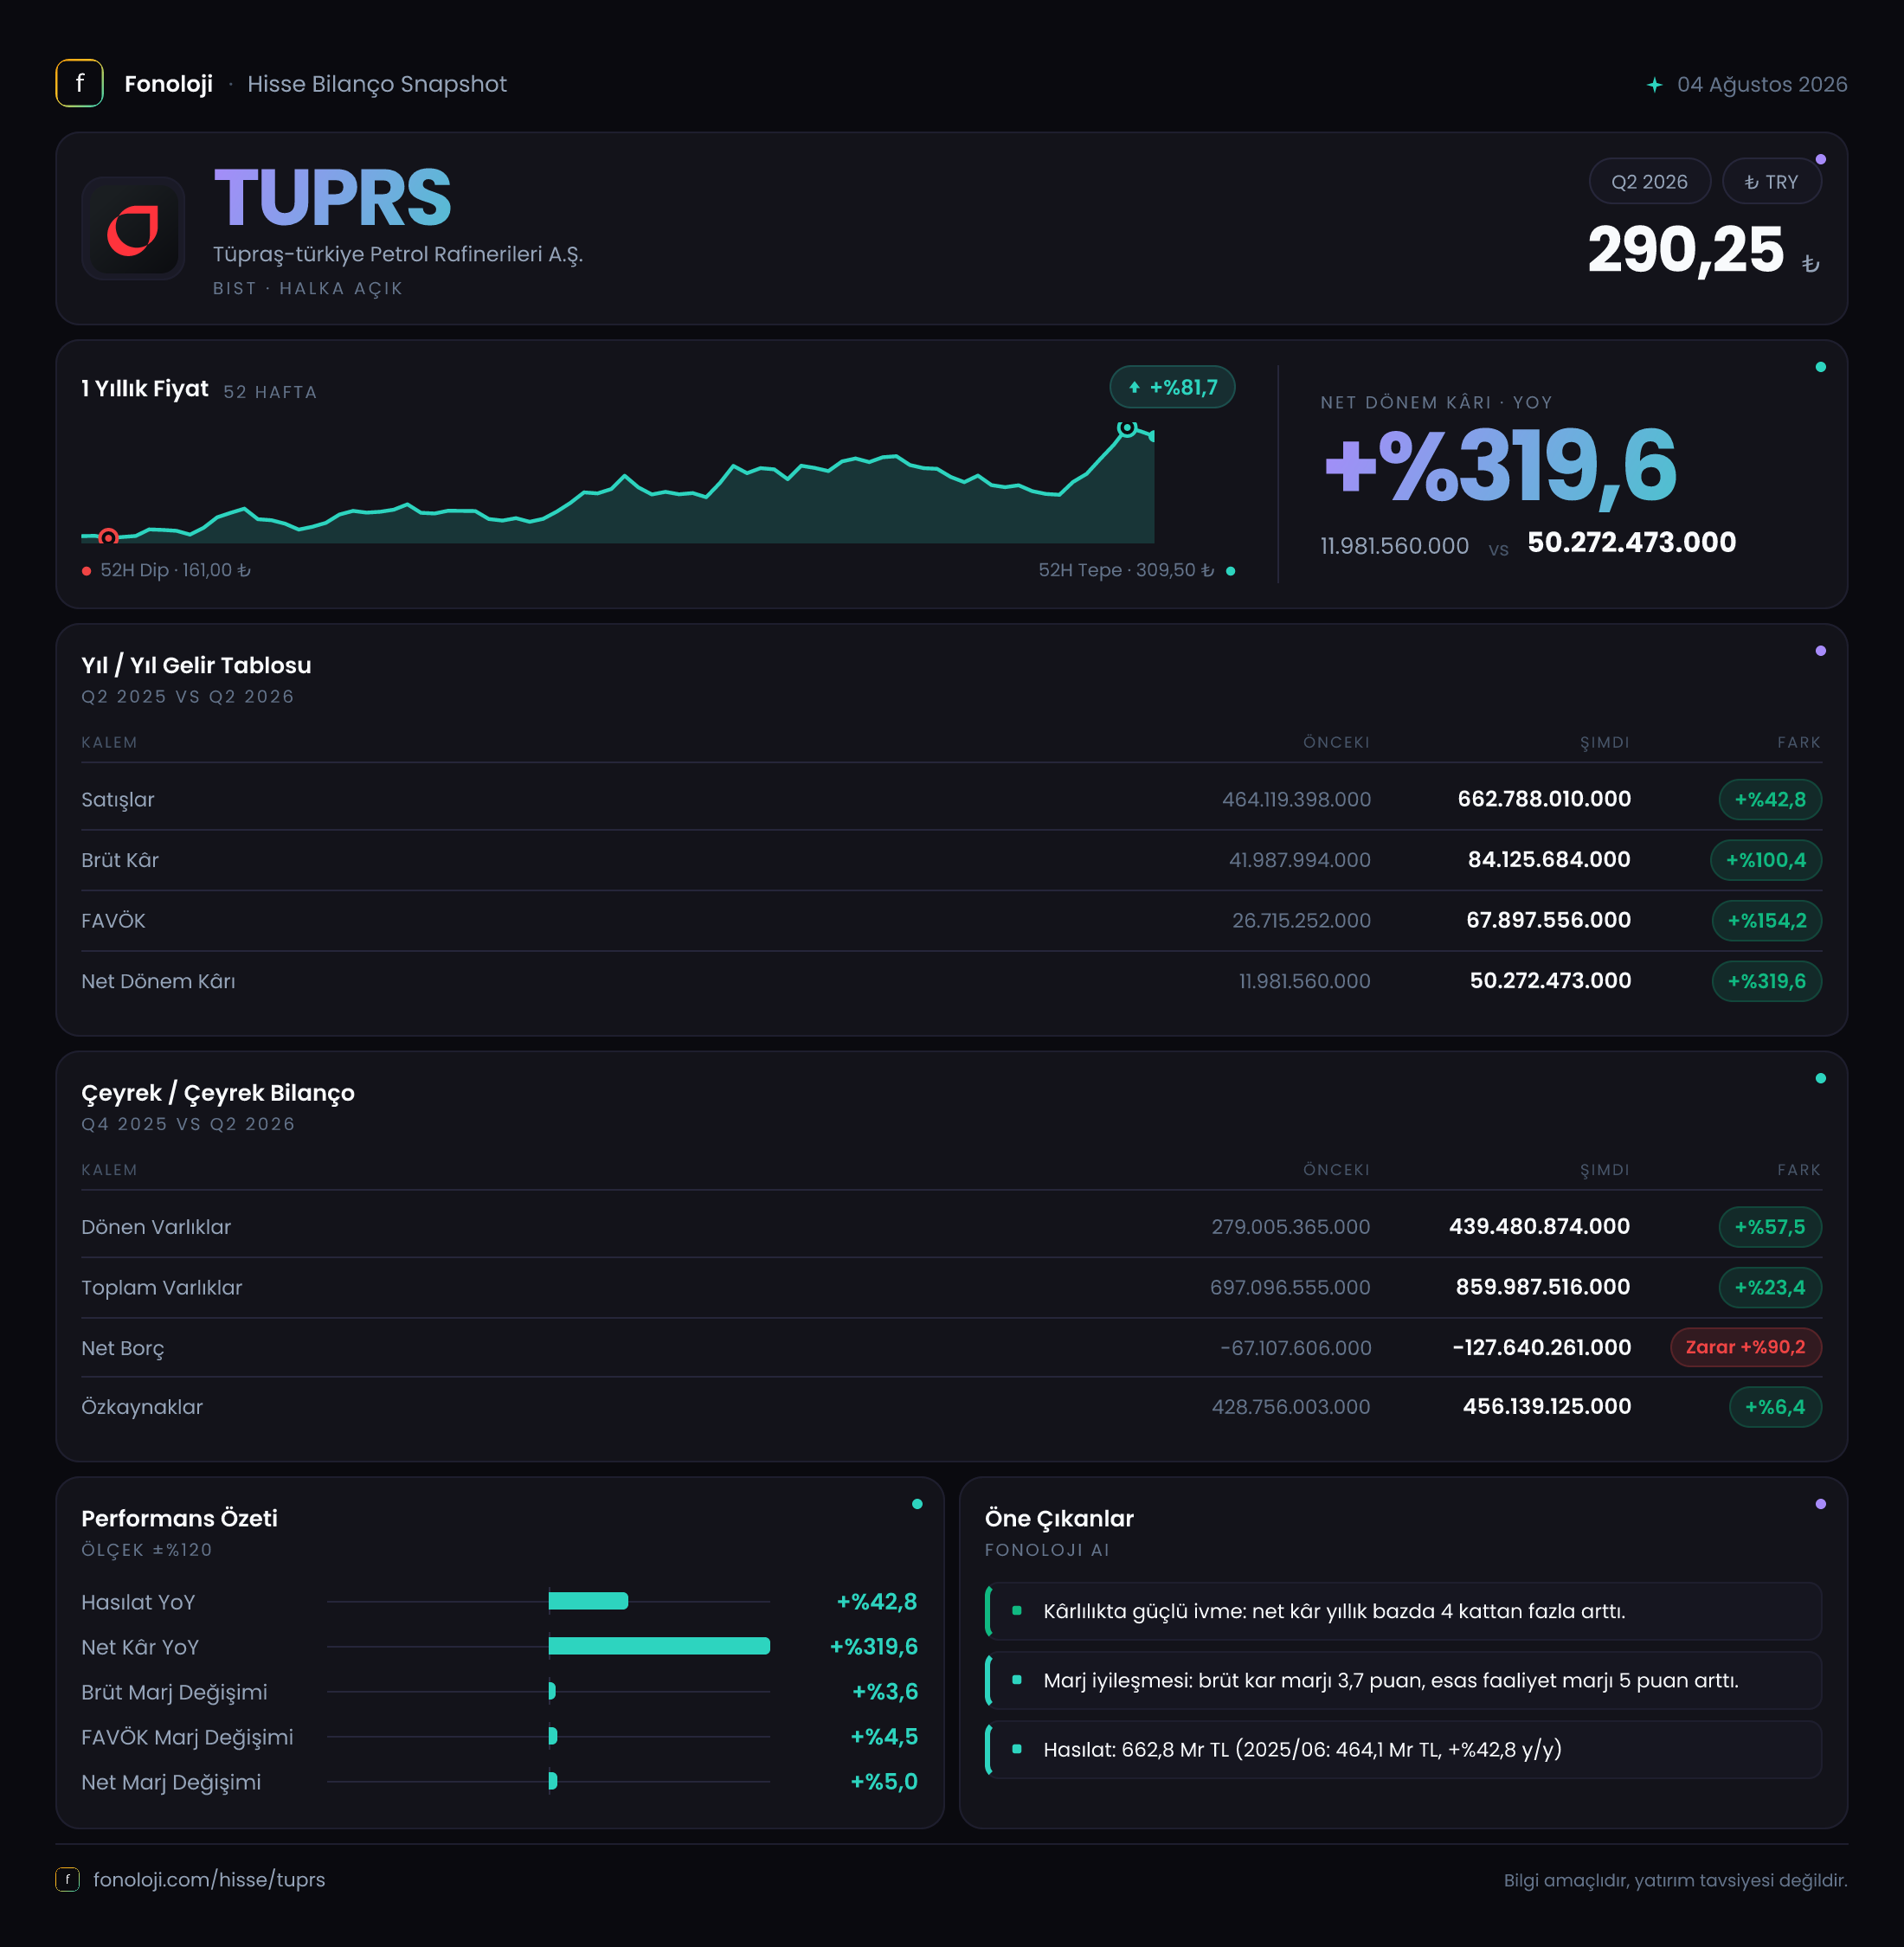
Tüpraş, Türkiye’nin en büyük rafinericisi olarak ham petrolü motorin, benzin, jet yakıtı ve diğer petrol ürünlerine dönüştürüyor. 2026/6AB döneminde şirketin satışları 662,8 milyar TL’ye, FAVÖK’ü 71,2 milyar TL’ye, net dönem kârı ise 49,8 milyar TL’ye ulaştı. İlk bakışta tablo oldukça güçlü: satış büyümesinin üzerinde gerçekleşen brüt kâr ve FAVÖK artışı, rafinaj kârlılığında belirgin bir iyileşmeye işaret ediyor. Bunun yanında şirketin net nakit pozisyonunun 127,6 milyar TL’ye yükselmesi, bilanço tarafında da önemli bir güvenlik marjı oluşturuyor.
Ancak bu sonuçları yalnızca nominal büyüme üzerinden okumamak gerekiyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satışların ne kadarının gerçek hacim veya marj iyileşmesinden kaynaklandığı kritik. Ayrıca verilen çeyreklik veri yalnızca 2025/3 ve 2025/6 dönemlerini kapsıyor; bu nedenle 2026’nın ilk ve ikinci çeyreği arasındaki trendi mevcut verilerle değerlendirmek mümkün değil.
Satış Hikayesi
Tüpraş’ın satışları geçen yılın aynı dönemindeki 464,1 milyar TL’den 662,8 milyar TL’ye yükselerek %42,8 arttı. Nominal olarak bakıldığında bu oran, yüksek enflasyonun üzerine çıkan bir büyümeye işaret ediyor. Fakat burada iki ayrımı yapmak gerekiyor: Satış artışı ürün fiyatlarındaki yükselişten mi, yoksa rafinaj hacmindeki ve ürün karmasındaki iyileşmeden mi kaynaklandı? Verilen bilgiler bu ayrımı yapmaya izin vermiyor.
Yine de kârlılık kalemleri satışlardan daha hızlı büyüdüğü için, hikâyenin yalnızca fiyat artışından ibaret olmadığı görülüyor. Satışlar %42,8 artarken brüt kârın %100,4, FAVÖK’ün ise %122,6 yükselmesi, rafineri marjları veya ürün karması açısından şirket lehine daha olumlu bir dönem yaşandığını gösteriyor. Tüpraş gibi rafineri şirketlerinde satış büyüklüğü kadar, işlenen ham petrolün maliyeti ile satılan ürün fiyatları arasındaki fark da önem taşıyor.
Çeyreklik olarak elimizdeki geçmiş veri, 2025’in ilk çeyreğinde satışların 222,1 milyar TL, ikinci çeyreğinde ise 242,0 milyar TL olduğunu gösteriyor. Bu, o dönemde çeyreklik bazda yaklaşık %9 artış anlamına geliyor. Ancak 2026/3 ve 2026/6 satışları paylaşılmadığı için mevcut dönemde satışların çeyrekten çeyreğe ivme kazanıp kazanmadığını söylemek mümkün değil. Bu nedenle yatırımcıların bir sonraki raporda hacim, kapasite kullanımı, ürün verimi ve rafineri marjlarını özellikle izlemesi gerekiyor.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr, 42,0 milyar TL’den 84,1 milyar TL’ye çıkarak iki katına yakın arttı. Bu gelişme brüt kâr marjını yaklaşık %9,0’dan %12,7’ye taşıdı. Yani Tüpraş, her 100 TL’lik satıştan geçen yıl yaklaşık 9 TL brüt kâr elde ederken bu dönemde yaklaşık 12,7 TL brüt kâr üretmiş oldu. Bu, yalnızca yüksek enflasyonla açıklanamayacak ölçüde belirgin bir marj iyileşmesidir.
FAVÖK ise 32,0 milyar TL’den 71,2 milyar TL’ye yükseldi. FAVÖK marjı da %6,9’dan %10,7’ye çıktı. Brüt marj ile FAVÖK marjı arasındaki farkın sınırlı kalması, faaliyet giderlerinin satışlara oranla kontrol altında tutulduğunu düşündürüyor. Başka bir ifadeyle şirket, brüt kârdaki iyileşmeyi operasyonel seviyede de koruyabilmiş.
Net dönem kârı 11,9 milyar TL’den 49,8 milyar TL’ye çıkarak %319,9 arttı. Net kâr marjı yaklaşık %2,6’dan %7,5’e yükseldi. Net kârın FAVÖK’ten daha hızlı büyümesinde finansman kalemleri, parasal pozisyon ve vergi gibi unsurlar etkili olabilir; ancak verilen veri bu kalemlerin ayrıntısını sunmuyor. Bu nedenle net kâr artışının tamamını operasyonel performansa bağlamak doğru olmaz. Yine de brüt kâr ve FAVÖK marjlarındaki gelişim, kâr artışının temelinde operasyonel bir güçlenme olduğunu gösteriyor.
Bilanço Sağlığı
Tüpraş’ın toplam varlıkları, önceki yıl sonundaki 697,1 milyar TL’den 860,0 milyar TL’ye yükseldi. Artış %23,4 seviyesinde. Bu büyümenin ana kaynağı dönen varlıklar oldu: Dönen varlıklar 279,0 milyar TL’den 439,5 milyar TL’ye çıkarak %57,5 arttı. Duran varlıklar ise yalnızca %0,6 yükseldi ve 420,5 milyar TL’ye ulaştı.
Dönen varlıklardaki hızlı artış; nakit, ticari alacaklar veya stoklardaki yükselişten kaynaklanabilir. Bu kalemlerin kırılımı paylaşılmadığı için artışın likiditeyi mi, yoksa işletme sermayesi ihtiyacını mı artırdığını kesin olarak söylemek mümkün değil. Ancak net borç verisi, bilanço kalitesine ilişkin güçlü bir sinyal sunuyor.
Şirketin net borcu -67,1 milyar TL’den -127,6 milyar TL’ye geriledi. Negatif net borç, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına geliyor. Net nakit yaklaşık %90,2 artmış durumda. Altı aylık FAVÖK üzerinden bakıldığında net nakit/FAVÖK yaklaşık 1,8 kat seviyesinde. Bu, Tüpraş’ın borç baskısı altında olmadığını; yatırımlarını, temettü politikasını veya olası piyasa dalgalanmalarını finanse etmek için güçlü bir bilanço alanına sahip olduğunu gösteriyor.
Özkaynaklar 428,8 milyar TL’den 456,1 milyar TL’ye yükselerek %6,4 arttı. Özkaynak büyümesinin toplam varlık artışının gerisinde kalması, bilançonun diğer tarafında yükümlülüklerin de arttığını düşündürüyor; fakat borç ve yükümlülük detayları olmadan bu konuda kesin hüküm vermemek gerekir.
Net Parasal Pozisyon (TAS 29)
Tüpraş’ın net parasal pozisyonu bu dönemde -3,4 milyar TL oldu. Geçen yıl aynı dönemdeki -2,6 milyar TL’ye kıyasla zarar %34,1 arttı. Bu kalem, enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir.
Negatif net parasal pozisyon, TAS 29 kapsamında şirketin net parasal kayıp yazdığı anlamına geliyor. Bu kayıp net kârı aşağı çekiyor; dolayısıyla operasyonel kârlılık güçlü olsa bile raporlanan kârın üzerinde aşağı yönlü bir etki oluşturuyor. Bununla birlikte 3,4 milyar TL’lik parasal kayıp, 71,2 milyar TL’lik FAVÖK ve 49,8 milyar TL’lik net kâr yanında şirketin genel kârlılık resmini bozacak büyüklükte görünmüyor. Yine de enflasyon muhasebesi nedeniyle net kârı değerlendirirken FAVÖK ve nakit üretimiyle birlikte bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Tüpraş’ın 2026/6AB sonuçları, satış büyümesinden çok marj genişlemesi ve bilanço gücüyle öne çıkıyor. Yatırımcı açısından temel fırsatlar şöyle özetlenebilir:
- Brüt ve FAVÖK marjlarındaki belirgin artış, rafinaj kârlılığının geçen yıla göre güçlendiğini gösteriyor.
- 127,6 milyar TL net nakit, yüksek faiz ve piyasa oynaklığı dönemlerinde önemli bir finansal tampon sağlıyor.
- Net kârın 49,8 milyar TL’ye yükselmesi, temettü kapasitesi ve yatırım finansmanı açısından şirketin elini güçlendirebilir.
- Satış artışının enflasyonun üzerinde kalması olumlu; ancak gerçek büyüme için hacim ve ürün marjı detayları izlenmeli.
Buna karşılık riskler de göz ardı edilmemeli. Rafineri kârlılığı petrol fiyatları, ürün marjları, döviz kurları ve küresel arz-talep dengesine oldukça duyarlı. Bu dönemdeki marj artışının kalıcı olup olmadığı, özellikle önümüzdeki çeyreklerde FAVÖK marjının %10,7 civarında korunup korunamayacağıyla anlaşılacak. Ayrıca dönen varlıklardaki %57,5’lik yükselişin stok veya alacak kaynaklı olması halinde işletme sermayesi ihtiyacı artabilir. Mevcut veriler güçlü bir dönem gösteriyor; fakat sürdürülebilirlik için bir sonraki raporda çeyreklik satış, marj, stok ve nakit akışı trendleri birlikte takip edilmeli.
Yatırım tavsiyesi değildir.