
Açılış
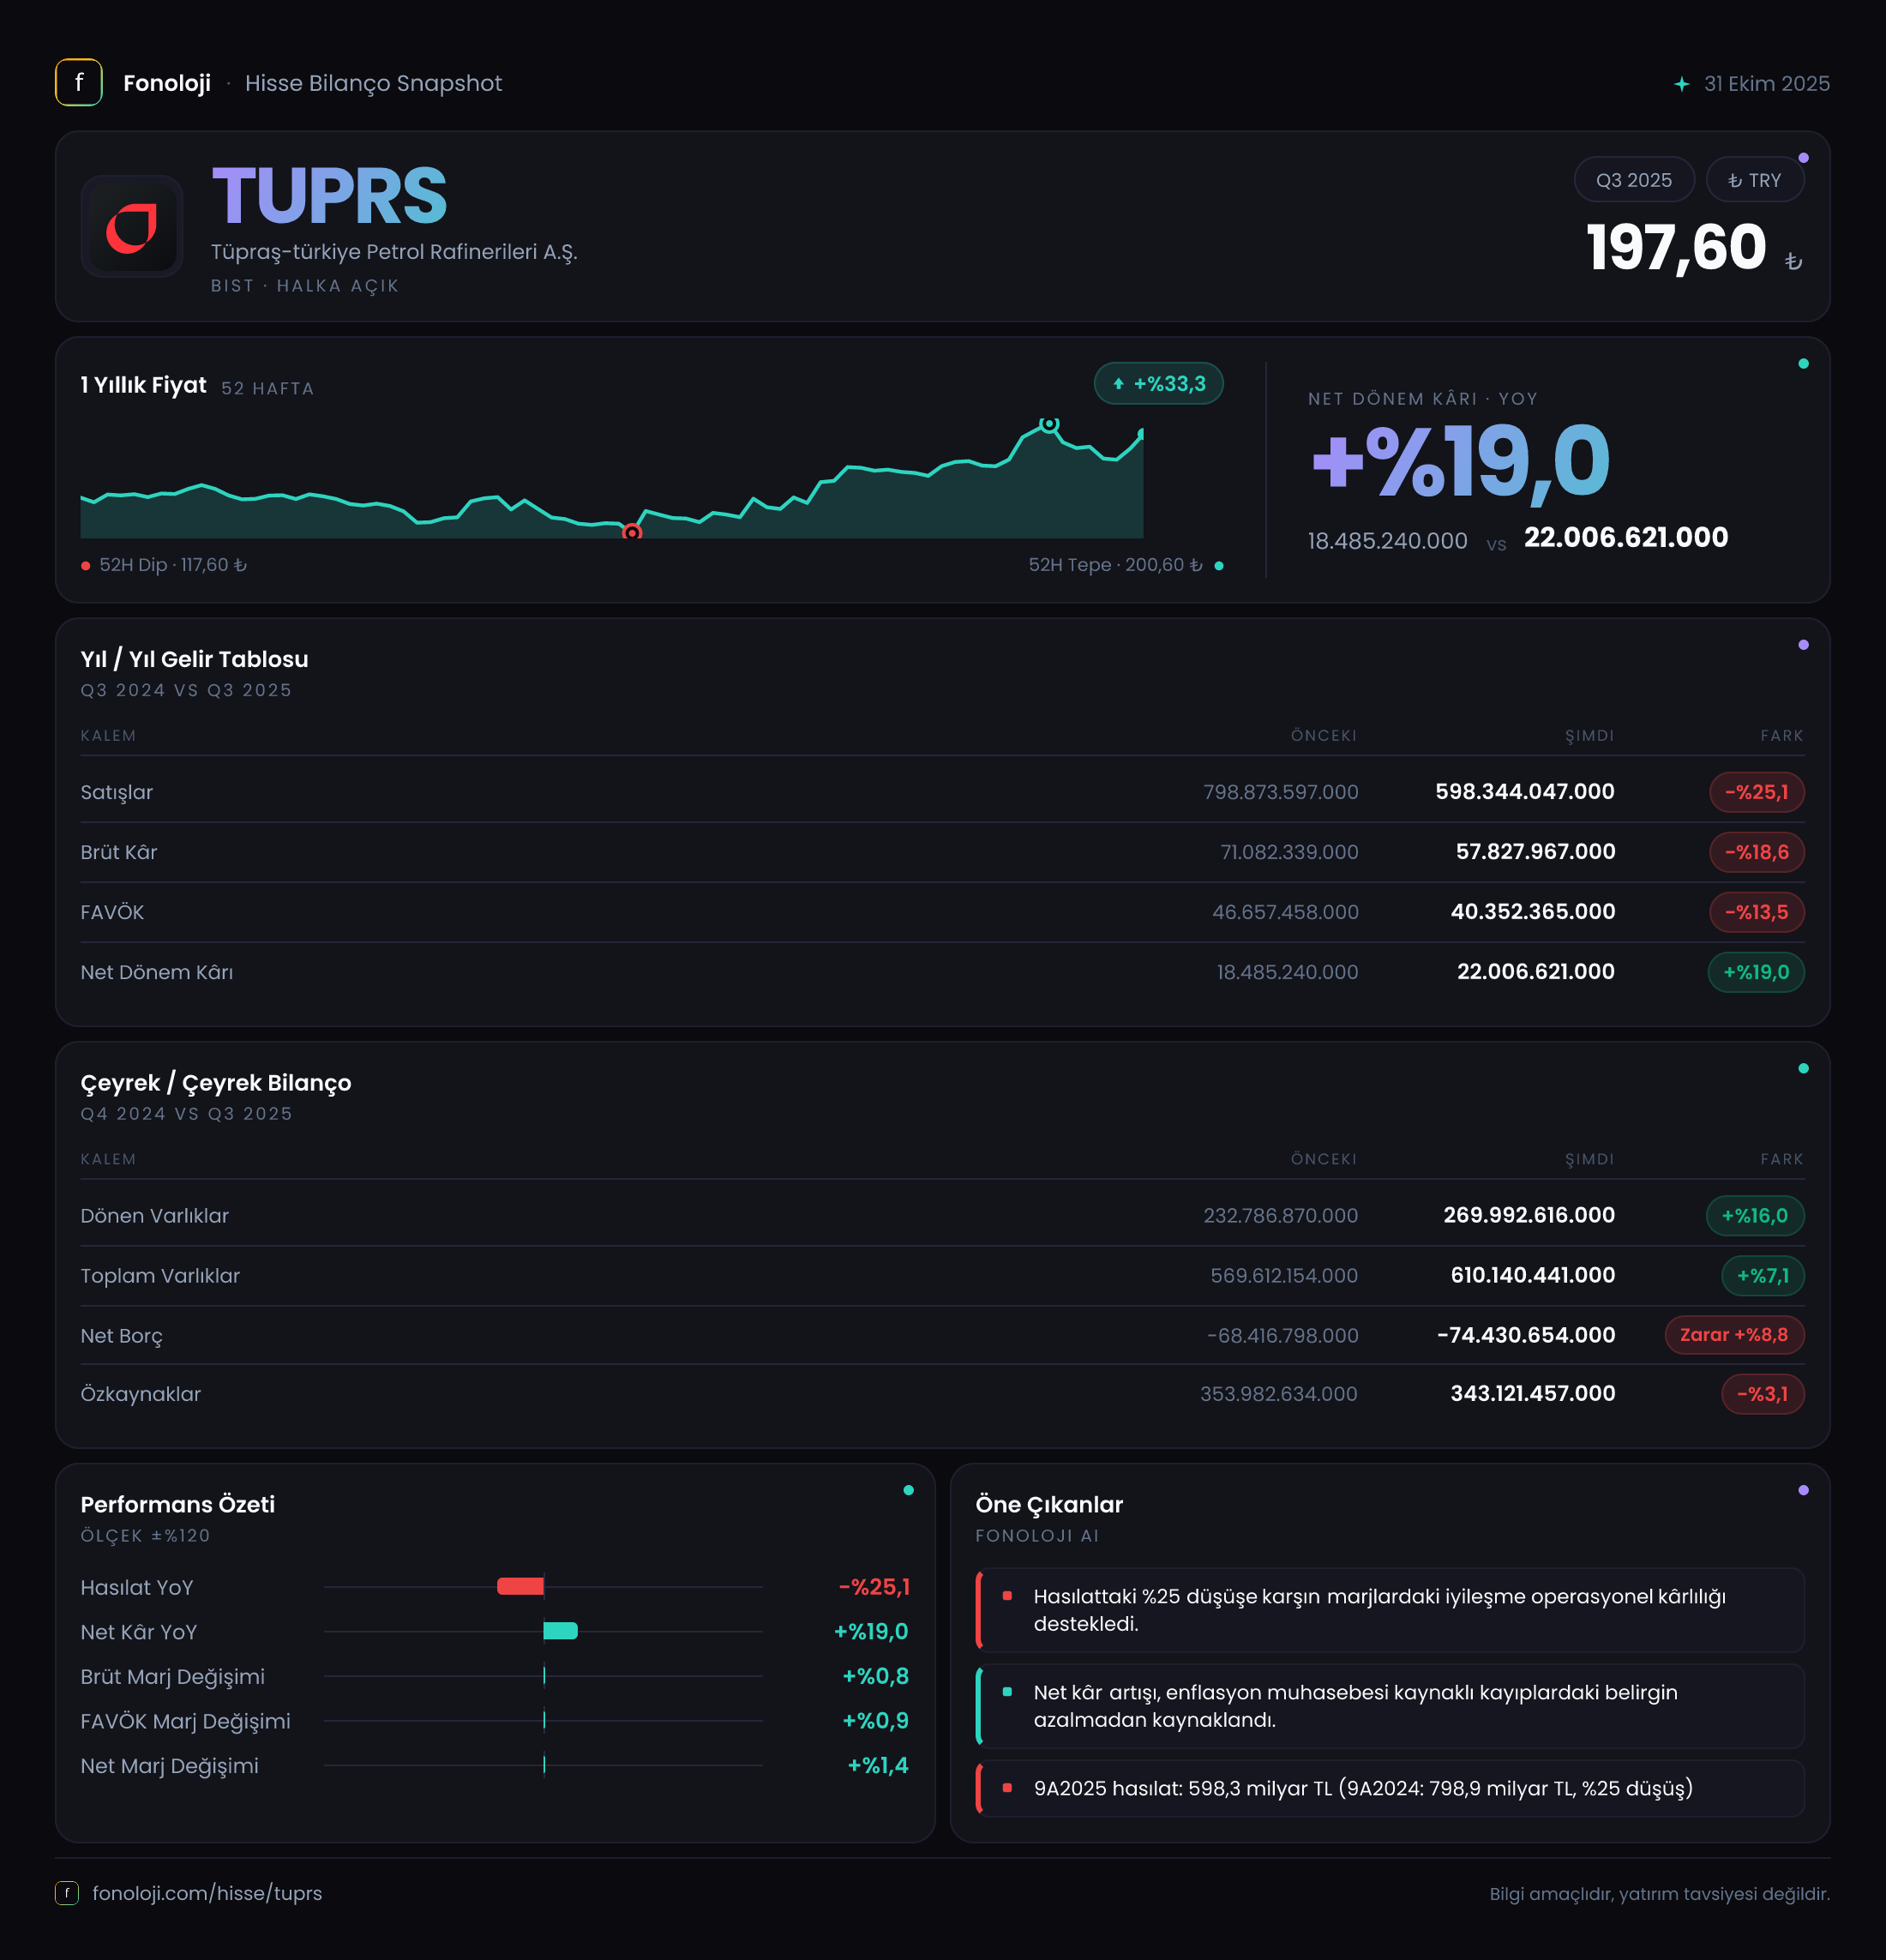
Tüpraş, Türkiye’nin en büyük rafineri şirketi olarak ham petrolü benzin, motorin, jet yakıtı ve diğer rafineri ürünlerine dönüştürüyor. 2025/9AB sonuçlarının ana mesajı, satış hacmi veya fiyat seviyesindeki zayıflığa bağlı görünen ciro daralmasına rağmen şirketin kârlılık kalitesini koruması ve net kârını artırması. Satışlar yıllık bazda %25,1 gerileyerek 598,3 milyar TL olurken, net dönem kârı %20,6 artışla 21,8 milyar TL’ye yükseldi. Bu ayrışma, rafineri marjlarının, ürün karmasının, operasyonel disiplinin ve finansal pozisyonun cirodan daha önemli hale geldiği bir döneme işaret ediyor.
Satış Hikayesi
Tüpraş’ın 2025/9AB satışları geçen yılın aynı dönemindeki 798,9 milyar TL’den 598,3 milyar TL’ye geriledi. Nominal olarak 200,6 milyar TL’lik bu düşüş, yüzde bazında %25,1 daralmaya karşılık geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların bu ölçüde azalması yalnızca enflasyona göre zayıf büyüme anlamına gelmiyor; aynı zamanda şirketin ciro tarafında reel bir baskı olduğunu gösteriyor.
Ancak rafineri şirketlerinde ciroyu tek başına okumak yanıltıcı olabilir. Satış geliri; ham petrol fiyatları, uluslararası rafineri ürün fiyatları, döviz kuru ve ürün satış hacimleri tarafından birlikte belirlenir. Petrol fiyatlarının veya ürün fiyatlarının geçen yılın aynı dönemine göre daha düşük seyretmesi, satış hacimleri güçlü kalsa dahi ciroyu aşağı çekebilir. Bu nedenle mevcut veri, Tüpraş’ın satış performansında bir zayıflık olduğunu gösterse de bunun ne kadarının hacimden, ne kadarının fiyat ve ürün karmasından kaynaklandığını açıklamıyor.
Mevcut çeyrekte, yani 2025/9 döneminde satışlar 220,7 milyar TL oldu. Net kâr ise aynı çeyrekte 12,2 milyar TL seviyesinde gerçekleşti. Önceki çeyrekler veya geçen yılın aynı çeyreğine ait çeyreklik satış ve kâr verileri paylaşılmadığı için çeyrekten çeyreğe ivme analizi yapmak mümkün değil. Bu nedenle yatırımcı açısından bir sonraki odak noktası, 220,7 milyar TL’lik çeyreklik satışın rafineri marjları ve kapasite kullanımıyla desteklenip desteklenmediği olmalı.
Kârlılık
Cirodaki sert daralmaya karşın kârlılık göstergeleri daha dirençli bir tablo sunuyor. Brüt kâr 71,1 milyar TL’den 57,8 milyar TL’ye geriledi; ancak satışlardaki düşüş daha yüksek olduğu için brüt kâr marjı iyileşti. Geçen yıl yaklaşık %8,9 olan brüt marj, bu dönemde yaklaşık %9,7’ye yükseldi. Yani Tüpraş daha düşük satış hacmi veya satış fiyatı ortamında, elde ettiği her 100 TL’lik satıştan geçen yıla kıyasla daha fazla brüt kâr üretmiş durumda.
Bu gelişme rafineri marjları ve ürün karması açısından olumlu bir sinyal. Bununla birlikte marj iyileşmesinin kalıcı olup olmadığını söylemek için çeyreklik kırılım ve uluslararası rafineri marjlarının seyri izlenmeli. Rafineri sektöründe kârlılık, petrol ve ürün fiyatları arasındaki farklara oldukça duyarlıdır; dolayısıyla tek bir dönemdeki marj genişlemesi doğrudan kalıcı trend olarak kabul edilmemeli.
FAVÖK, 53,5 milyar TL’den 45,8 milyar TL’ye gerileyerek yıllık bazda %14,3 düştü. Buna rağmen FAVÖK marjı yaklaşık %6,7’den %7,7’ye çıktı. Brüt marjın yanı sıra FAVÖK marjının da yükselmesi, faaliyet giderlerinin satışlardaki düşüş kadar hızlı artmadığını ve operasyonel disiplinin korunduğunu gösteriyor. Başka bir ifadeyle, şirket daha küçük bir ciro tabanı üzerinde faaliyet kârlılığını nispeten daha iyi savunmuş.
Net kâr ise 18,1 milyar TL’den 21,8 milyar TL’ye yükseldi. Net kâr marjı böylece yaklaşık %2,3’ten %3,6’ya çıktı. Net kârın FAVÖK’ten farklı yönde hareket etmesi, operasyonel kârlılığın yanında finansal sonuçların ve enflasyon muhasebesinin de net kârı desteklediğini gösteriyor. Ancak net kâr artışının tamamını faaliyet performansına bağlamak doğru olmaz; aşağıdaki net parasal pozisyon etkisi bu ayrımın önemli bir parçası.
Bilanço Sağlığı
Tüpraş’ın toplam varlıkları 569,6 milyar TL’den 610,1 milyar TL’ye yükselerek %7,1 arttı. Bu artışın ana kaynağı dönen varlıklar oldu. Dönen varlıklar 232,8 milyar TL’den 270,0 milyar TL’ye çıkarak %16,0 yükseldi. Duran varlıklar ise yalnızca %1,0 artışla 336,8 milyar TL’den 340,1 milyar TL’ye geldi. Bu tablo, bilanço büyümesinin uzun vadeli varlık yatırımlarından çok işletme sermayesi kalemlerindeki değişimle ilişkili olduğunu gösteriyor; ancak stok, ticari alacak veya nakit kırılımı verilmediği için artışın niteliği konusunda kesin hüküm kurmak mümkün değil.
Şirketin net borcu -74,4 milyar TL seviyesinde bulunuyor. Negatif net borç, Tüpraş’ın borcundan daha yüksek nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Önceki yıl sonundaki -68,4 milyar TL’ye göre net nakit pozisyonu mutlak olarak güçlenmiş durumda. Net borç/FAVÖK oranı yaklaşık -1,6x seviyesinde hesaplanıyor. Bu, 45,8 milyar TL’lik FAVÖK karşısında şirketin yaklaşık 1,6 yıllık FAVÖK’üne denk gelen net nakit taşıdığını gösteriyor ve finansal risk açısından güçlü bir tampon oluşturuyor.
Özkaynaklar ise 354,0 milyar TL’den 343,1 milyar TL’ye gerileyerek %3,1 azaldı. Toplam varlıklar artarken özkaynakların düşmesi dikkat çekici. Bu değişimin nedenini yalnızca verilen özet veriden belirlemek mümkün değil; temettü ödemeleri, enflasyon muhasebesi kaynaklı özkaynak hareketleri veya diğer kapsamlı gelir kalemleri etkili olabilir. Yine de özkaynakların toplam varlıklara oranı yaklaşık %56 seviyesinde kalarak güçlü bir sermaye tabanına işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Tüpraş’ın net parasal pozisyonu geçen yılki -16,8 milyar TL’den -2,6 milyar TL’ye geldi. Buradaki negatif değer, enflasyon muhasebesi kapsamında şirketin net parasal varlık veya borç yapısının dönem kârı üzerinde parasal zarar etkisi yarattığını gösteriyor. Negatif etkinin 16,8 milyar TL’den 2,6 milyar TL’ye gerilemesi, parasal kaybın belirgin biçimde azaldığı anlamına geliyor.
Bu iyileşme net kârı destekleyen önemli unsurlardan biri. Geçen yıl satışlar ve operasyonel kârlılık daha yüksek olmasına rağmen net parasal pozisyon zararı çok daha büyük olduğu için net kâr 18,1 milyar TL’de kalmıştı. Bu yıl ise operasyonel kâr daha düşük olmasına rağmen parasal kaybın sınırlanması net kârın 21,8 milyar TL’ye yükselmesine katkı sağladı. Dolayısıyla yatırımcı, net kâr artışını değerlendirirken bunun bir bölümünün sürdürülebilir operasyonel performanstan, bir bölümünün ise TAS 29 etkisinin geçen yıla göre daha hafif olmasından kaynaklandığını ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
Tüpraş’ın bu dönemki görünümü, “ciro daralıyor fakat kârlılık tamamen bozulmuyor” şeklinde özetlenebilir. %25,1’lik satış düşüşü, özellikle yüksek enflasyon ortamında dikkat edilmesi gereken temel risk. Buna karşın brüt marjın %8,9’dan %9,7’ye, FAVÖK marjının %6,7’den %7,7’ye yükselmesi ve net nakit pozisyonunun 74,4 milyar TL’ye ulaşması şirketin dayanıklılığını ortaya koyuyor.
Öne çıkan fırsatlar şunlar:
- Rafineri marjlarının ve ürün karmasının güçlü kalması halinde, düşük ciro ortamında dahi marjların korunması.
- Net nakit pozisyonu sayesinde yüksek faiz ve kur oynaklığına karşı finansal esneklik.
- Net parasal zararların geçen yıla göre azalmasının net kâr üzerindeki olumlu etkisi.
Buna karşılık yatırımcının özellikle üç noktayı izlemesi gerekiyor:
- Satış düşüşünün hacim kaynaklı mı, yoksa petrol ve ürün fiyatlarındaki gerilemeden mi kaynaklandığı.
- 2025/9 çeyreğindeki 12,2 milyar TL net kârın sonraki çeyreklerde korunup korunamayacağı.
- Marj iyileşmesinin geçici bir rafineri döngüsü mü, yoksa daha kalıcı operasyonel verimlilik göstergesi mi olduğu.
Tüpraş’ın güçlü bilançosu aşağı yönlü riskleri sınırlıyor; ancak şirketin kârlılığı küresel rafineri marjlarına ve enerji fiyatlarına duyarlı olmaya devam ediyor. Bu nedenle hisse değerlendirmesinde yalnızca net kâr artışına değil, satış trendine, FAVÖK marjına ve net parasal pozisyonun gelecek dönemlerdeki etkisine birlikte bakılmalı.
Yatırım tavsiyesi değildir.