
Açılış
Tüpraş, Türkiye’nin en büyük rafineri işletmecisi olarak ham petrolü motorin, benzin, jet yakıtı ve diğer petrol ürünlerine dönüştürüyor. 2025’in ilk çeyreğinde şirketin finansalları, zayıflayan satış hacmi veya ürün fiyatlarıyla birlikte operasyonel kârlılığın da gerilediği; ancak bilanço tarafında hâlâ güçlü bir net nakit pozisyonunun korunduğu bir tablo ortaya koyuyor. Satışlar ve FAVÖK yıllık bazda düşerken, net kârın yalnızca 97,1 milyon TL seviyesinde kalması faaliyet kârının finansal ve diğer kalemler sonrasında büyük ölçüde eridiğini gösteriyor. Buna karşılık, net parasal pozisyon zararının azalması ve şirketin net borç değil net nakit taşıması, bilanço açısından önemli denge unsurları olmaya devam ediyor.
Satış Hikayesi
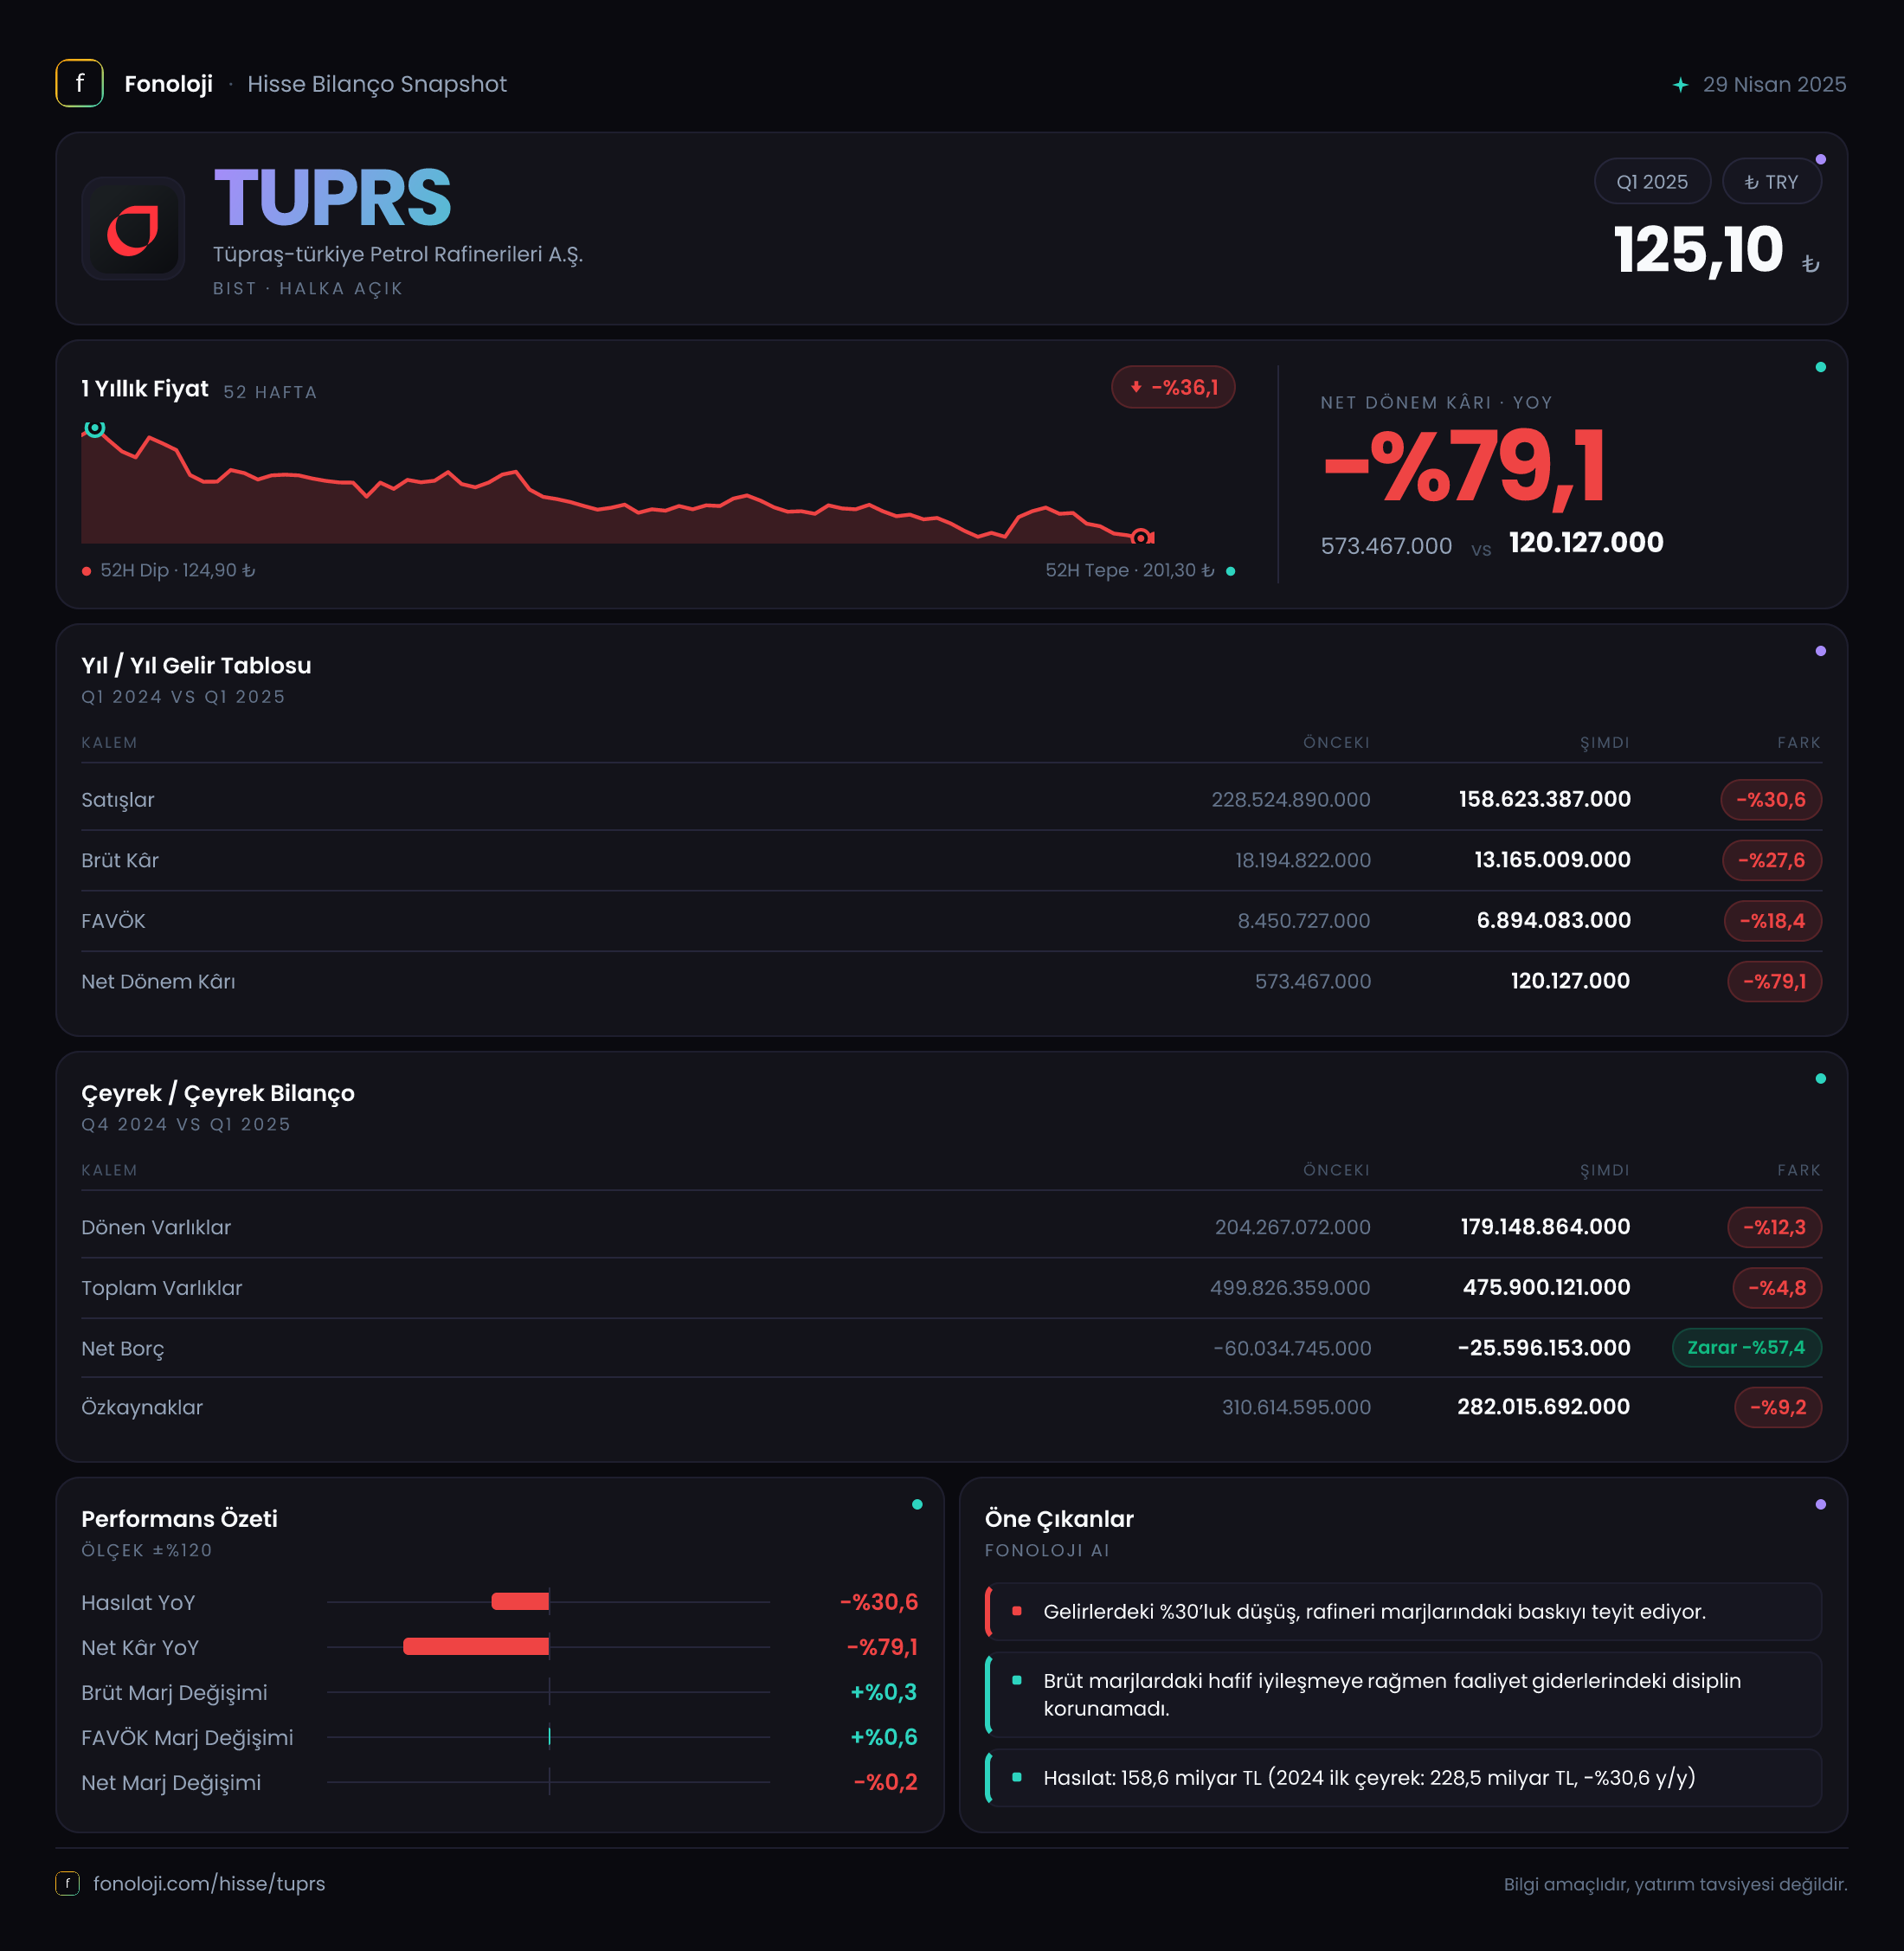
Tüpraş’ın satışları geçen yılın aynı dönemindeki 228,5 milyar TL’den 158,6 milyar TL’ye gerileyerek %30,6 azaldı. İlk bakışta bu düşüş yalnızca nominal bir daralma gibi görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak da azalması reel açıdan daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket, yalnızca fiyat artışlarını yansıtmakta zorlanmamış; satış geliri enflasyonun da altında kalarak reel olarak küçülmüş.
Rafineri şirketlerinde satış performansını yalnızca ciro üzerinden okumak yeterli değil. Satışlardaki gerileme; ham petrol ve ürün fiyatlarındaki değişim, rafineri marjları, üretim ve satış hacimleri, ürün karması ve kur hareketleriyle birlikte değerlendirilmelidir. Mevcut veride hacim veya ürün bazlı kırılım bulunmadığı için düşüşün ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu kesin olarak ayırmak mümkün değil. Bununla birlikte, satışlardaki %30,6’lık daralmanın brüt kârdaki %27,6’lık gerilemeye oldukça yakın olması, şirketin satış düşüşünü kârlılık seviyesinde de önemli ölçüde hissettiğini gösteriyor.
Çeyreklik tarafta yalnızca 2025/3 satış verisi bulunduğundan, satışların bir önceki çeyreğe göre ivmesini sağlıklı biçimde ölçmek mümkün değil. Bu nedenle satışlardaki toparlanma veya zayıflamanın geçici mi, yoksa birkaç çeyreğe yayılan bir trend mi olduğunu görmek için sonraki dönem sonuçlarını beklemek gerekiyor. Özellikle rafineri marjlarının seyri ve iç pazardaki akaryakıt talebi, gelecek çeyreklerde satışların yönünü belirleyecek temel unsurlar olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 18,2 milyar TL’den 13,2 milyar TL’ye gerileyerek %27,6 azaldı. Ancak satışlar daha hızlı düştüğü için brüt kâr marjı yaklaşık %8,0’dan %8,3’e yükseldi. Bu küçük iyileşme, şirketin ürün başına veya satış geliri başına brüt kârlılığını tamamen kaybetmediğini gösteriyor. Fakat marjdaki yaklaşık 0,3 puanlık artış, toplam satış daralmasını telafi etmeye yetmedi.
FAVÖK de 13,1 milyar TL’den 9,8 milyar TL’ye inerek %25,4 geriledi. Buna rağmen FAVÖK marjı yaklaşık %5,7’den %6,2’ye yükseldi. Brüt marj ve FAVÖK marjındaki bu sınırlı iyileşme, operasyonel maliyetlerin satışlardaki düşüş kadar hızlı büyümediğini veya faaliyet giderlerinin kısmen kontrol altında tutulduğunu düşündürüyor. Ancak burada dikkat edilmesi gereken nokta, marj artışının düşük bir baz ve küçülen satış hacmi üzerinde gerçekleşmesi. Mutlak FAVÖK’ün 3,3 milyar TL azalması, operasyonun şirketin toplam kâr yaratma kapasitesine daha az katkı sunduğunu açıkça ortaya koyuyor.
Net dönem kârı ise 442,4 milyon TL’den 97,1 milyon TL’ye gerileyerek %78,1 düştü. FAVÖK’teki düşüş %25,4 iken net kârdaki gerilemenin çok daha sert olması, faaliyet kârının finansman giderleri, amortisman, kur farkları, vergi ve diğer faaliyet dışı kalemler sonrasında önemli ölçüde zayıfladığını gösteriyor. Net kâr marjı da yaklaşık %0,19’dan %0,06’ya indi; yani şirket her 100 TL satıştan yalnızca yaklaşık 6 kuruş net kâr üretebildi.
Çeyreklik bakışta net kârın 2024/12’deki 20,2 milyar TL’den 2025/3’te 97,1 milyon TL’ye düşmesi son derece dikkat çekici. Ancak bu karşılaştırma, yıl sonu finansallarının tek çeyrekle kıyaslanması nedeniyle doğrudan operasyonel trend olarak okunmamalı. Yine de ilk çeyrekte net kârın çok düşük kalması, faaliyet performansındaki zayıflığın finansal sonuçlara güçlü biçimde yansıdığını gösteriyor.
Bilanço Sağlığı
Tüpraş’ın toplam varlıkları önceki yıl sonundaki 499,8 milyar TL’den 475,9 milyar TL’ye geriledi; düşüş %4,8 oldu. Bu daralma esas olarak dönen varlıklardaki azalmadan kaynaklandı. Dönen varlıklar 204,3 milyar TL’den 179,1 milyar TL’ye inerek %12,3 azalırken, duran varlıklar 295,6 milyar TL’den 296,8 milyar TL’ye yükselerek yatay kaldı.
Dönen varlıklardaki düşüş, işletme sermayesi ihtiyacının azalması, stok veya ticari alacaklardaki gerileme gibi unsurlardan kaynaklanabilir; ancak kalem bazlı detay bulunmadığı için bu değişimin niteliğini kesinleştirmek mümkün değil. Buna karşılık duran varlıkların korunması, şirketin rafineri altyapısında belirgin bir küçülme yaşanmadığını gösteriyor.
Özkaynaklar 310,6 milyar TL’den 282,0 milyar TL’ye gerileyerek %9,2 düştü. Özkaynaklardaki azalma, toplam varlık düşüşünden daha hızlı gerçekleştiği için özkaynakların toplam varlıklara oranı yaklaşık %62,1’den %59,3’e indi. Bu oran hâlâ güçlü bir sermaye tabanına işaret etse de, bilançonun önceki yıl sonuna göre bir miktar zayıfladığını gösteriyor.
Net borç kalemi ise -60,0 milyar TL’den -25,6 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı anlamına geliyor; dolayısıyla Tüpraş hâlâ net nakit pozisyonunda. Ancak net nakit tamponunun 34,4 milyar TL azalması, bilanço esnekliğinin önceki döneme göre daraldığını gösteriyor. Bu veri, şirketin borçluluk açısından riskli bir yapıya geçtiği anlamına gelmiyor; fakat nakit pozisyonunun izlenmesi gereken bir başlık haline geldiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Tüpraş’ın net parasal pozisyonu -7,7 milyar TL’den -2,0 milyar TL’ye geldi. Negatif net parasal pozisyon, enflasyon muhasebesi uygulaması altında şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması nedeniyle net parasal kayıp yazdığını ifade ediyor. Bu kaybın mutlak büyüklüğünün 5,7 milyar TL azalması ve negatif etkinin %73,6 oranında iyileşmesi, enflasyon muhasebesinin net kâr üzerindeki baskısının geçen yılın aynı dönemine göre hafiflediğini gösteriyor.
Bununla birlikte, net parasal pozisyonun hâlâ -2,0 milyar TL olması, TAS 29 etkisinin tamamen ortadan kalkmadığını ortaya koyuyor. Ayrıca net parasal kayıptaki iyileşmeye rağmen net kârın çok sert düşmesi, şirketin düşük kârlılığında tek belirleyicinin enflasyon muhasebesi olmadığını; faaliyet kârındaki gerileme ve diğer gelir-gider kalemlerinin de etkili olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Tüpraş’ın ilk çeyrek sonuçları, güçlü bilanço ile zayıf kârlılığın aynı anda görüldüğü bir tablo sunuyor. Fırsat tarafında şirketin hâlâ 25,6 milyar TL net nakit taşıması, yüksek sermaye tabanı ve stratejik rafineri varlıkları öne çıkıyor. Brüt ve FAVÖK marjlarındaki sınırlı artış da operasyonun tamamen bozulmadığını gösteriyor.
Buna karşılık temel risk, satışların enflasyonun üzerinde değil, nominal olarak dahi gerilemesi ve net kârın 97,1 milyon TL gibi çok düşük bir seviyeye inmesi. Yatırımcıların özellikle şu göstergeleri takip etmesi gerekiyor:
- Rafineri marjlarının ve ürün fiyatlarının sonraki çeyreklerde toparlanıp toparlanmadığı,
- Satış düşüşünün hacim kaynaklı mı, fiyat kaynaklı mı olduğu,
- Net nakit pozisyonundaki azalmanın devam edip etmediği,
- FAVÖK artışının mutlak tutarlara da yansıyıp yansımadığı,
- Net kâr ile operasyonel kâr arasındaki farkın daralıp daralmadığı.
Özetle, Tüpraş’ın bilançosu hâlâ dayanıklı; ancak 2025/3 sonuçları operasyonel ivmenin ve net kârlılığın belirgin biçimde zayıfladığını gösteriyor. Hissenin yeniden güçlü bir yatırım hikâyesi sunabilmesi için yalnızca marjların korunması değil, satışların ve FAVÖK’ün mutlak olarak toparlanması da gerekiyor. Yatırım tavsiyesi değildir.