
Açılış
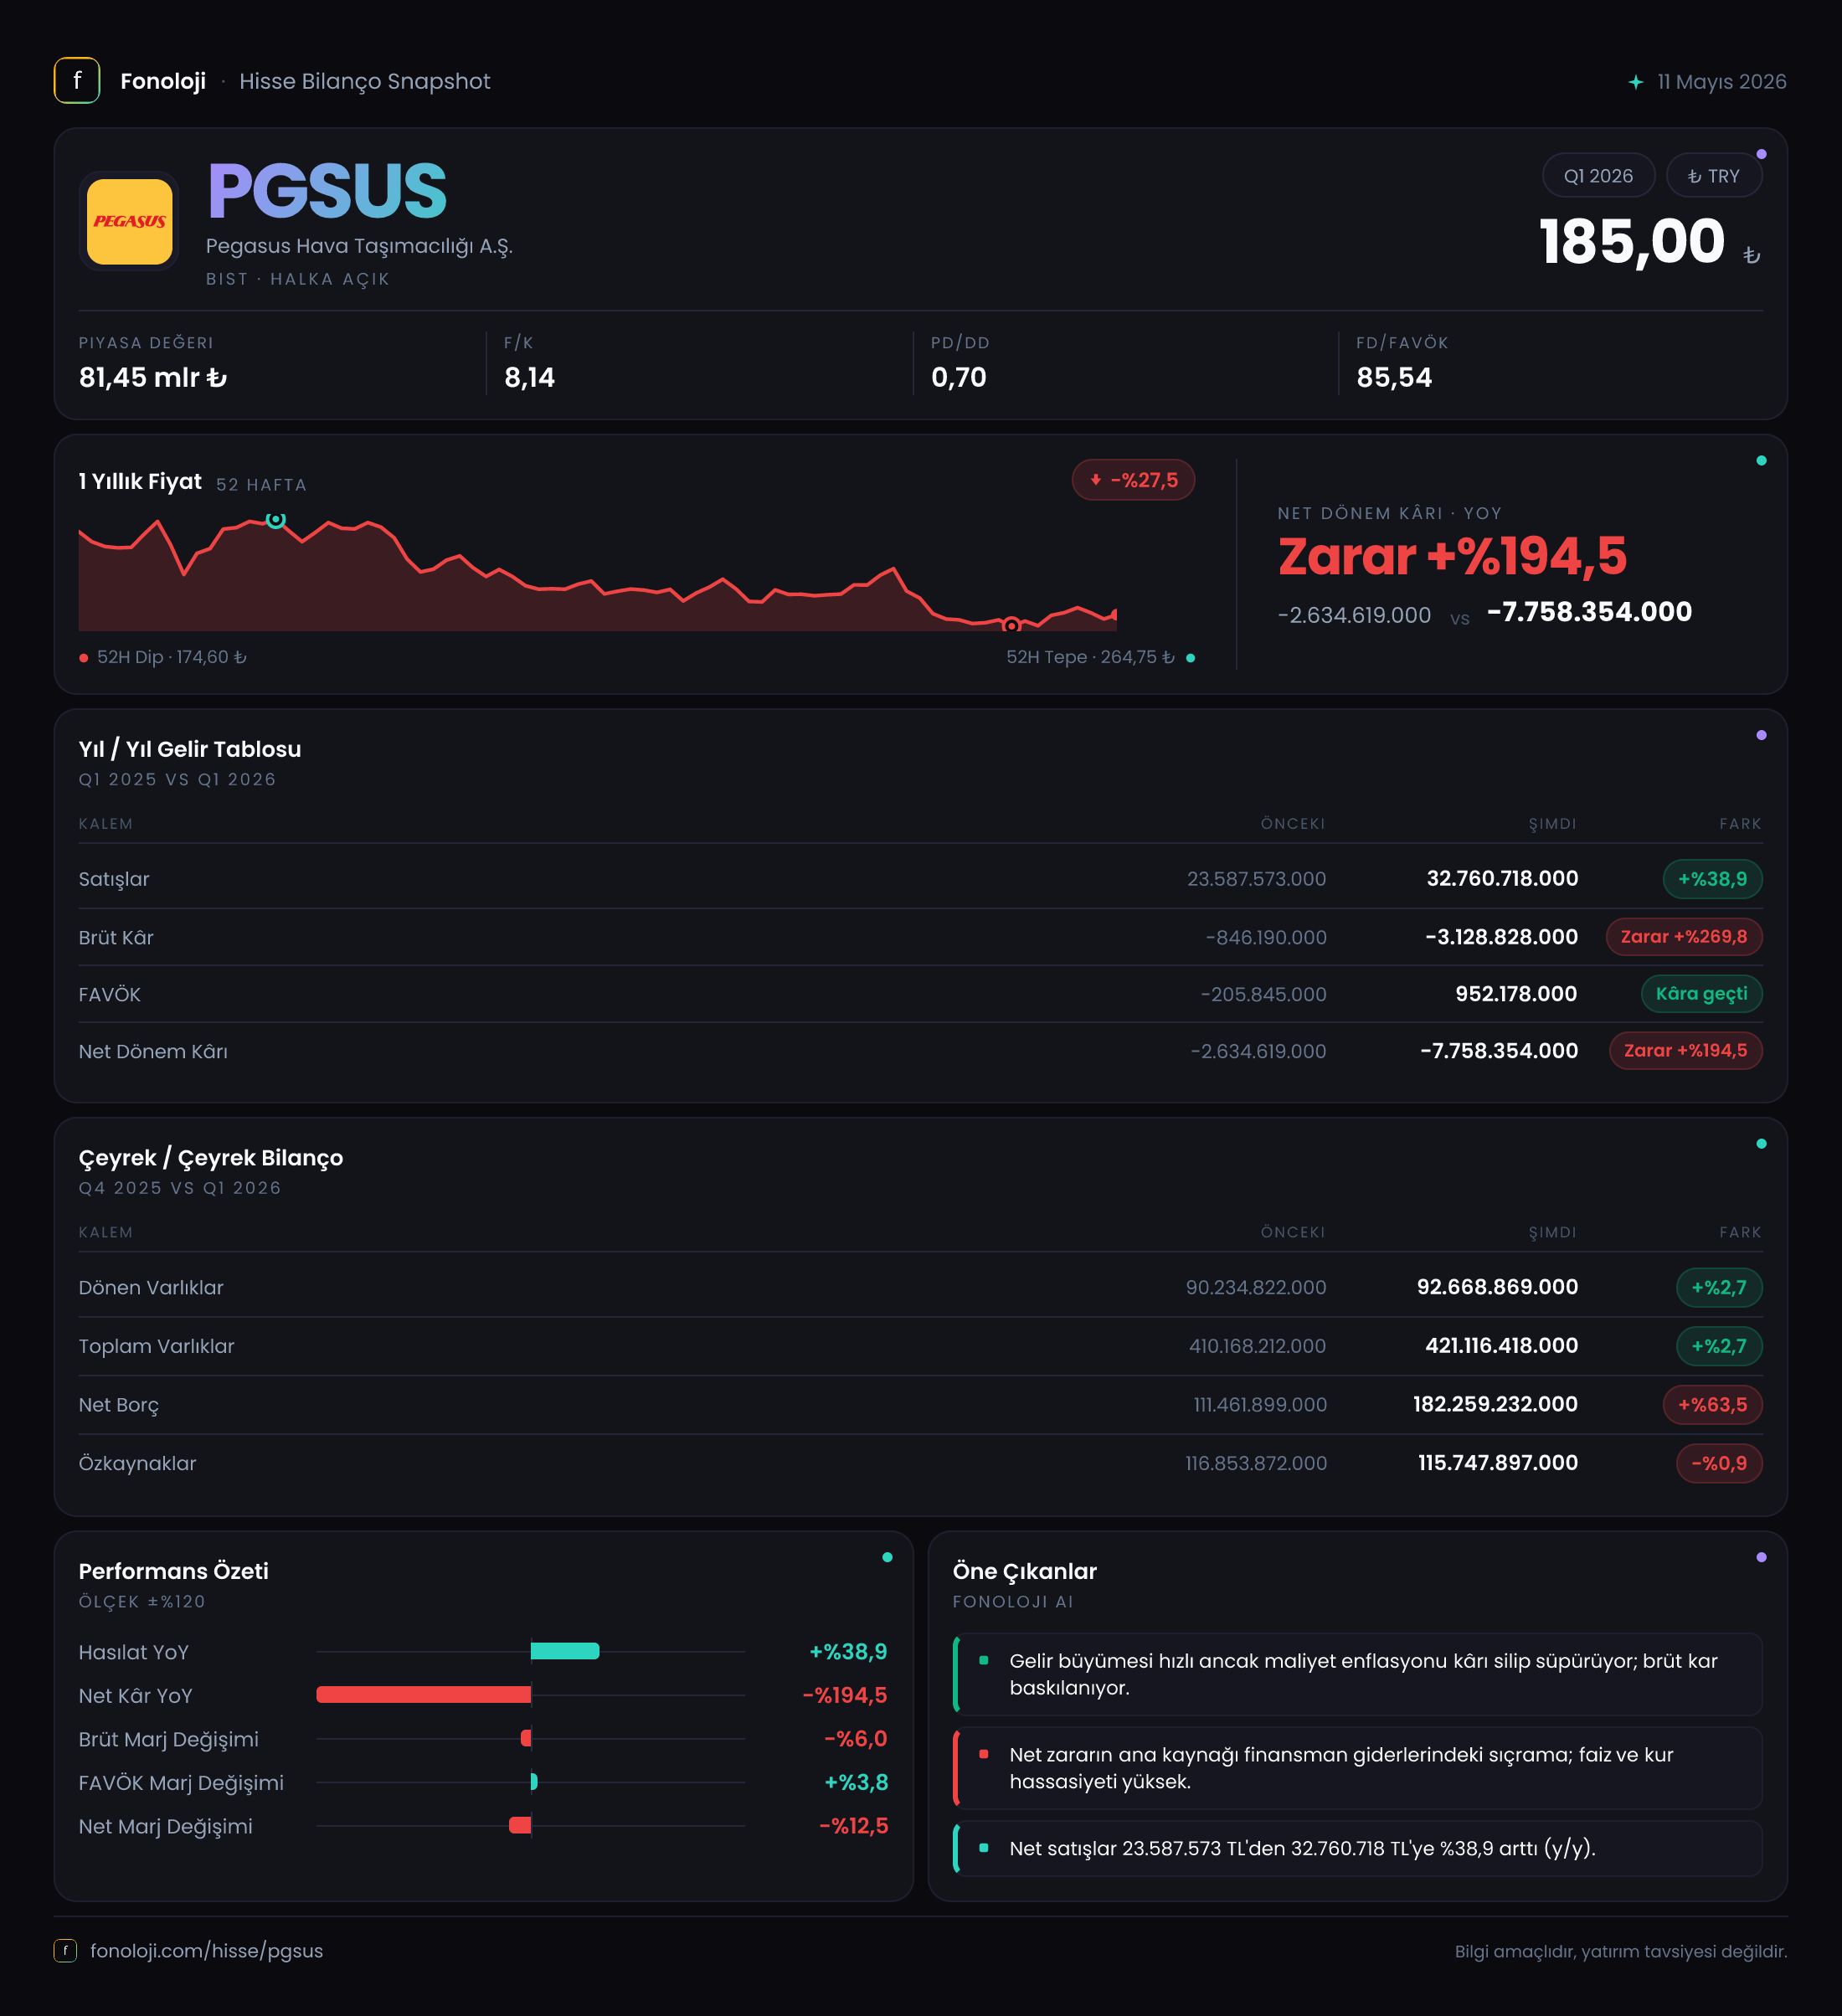
Pegasus, yolcu taşımacılığı ve buna bağlı havacılık hizmetleri üzerinden gelir üreten, yüksek sabit maliyetli ve dönemsel dalgalanmalara açık bir hava yolu şirketidir. 2026’nın ilk çeyreğinde satışlar %38,9 artarak 32,8 milyar TL’ye yükselirken, şirketin operasyonel kârlılığı oldukça zayıf kalmış ve dönem 7,8 milyar TL net zararla kapanmıştır. Ana mesaj şu: ciro büyümesi nominal olarak güçlü görünse de bu büyüme henüz brüt kâra ve net sonuca yansımıyor. Buna karşılık bilançoda şirketin 8,0 milyar TL net nakit pozisyonunu koruması, finansal dayanıklılık açısından önemli bir destek sağlıyor.
| KPI | 2026/3 | 2025/3 veya 2025/12 | Yorum | |---|---:|---:|---| | Satışlar | 32,8 mlr TL | 23,6 mlr TL | Yıllık %38,9 artış | | Brüt kâr | -3,1 mlr TL | -846,2 mn TL | Brüt zarar belirgin şekilde büyüdü | | FAVÖK | 176,0 mn TL | Veri yok | FAVÖK marjı yalnızca %0,5 | | Net dönem kârı | -7,8 mlr TL | -2,6 mlr TL | Net zarar yaklaşık üç katına çıktı | | Net borç | -8,0 mlr TL | -8,3 mlr TL | Şirket net nakit pozisyonunda |
Satış Hikayesi
Pegasus’un satışları geçen yılın aynı çeyreğine göre 9,2 milyar TL artarak 32,8 milyar TL’ye ulaştı. Yüzde 38,9’luk büyüme ilk bakışta güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamı reel büyüme anlamına gelmiyor. Basit bir bakışla, satışlardaki artış enflasyonun yalnızca sınırlı ölçüde üzerinde kalıyor; dolayısıyla şirketin reel gelir büyümesi nominal rakam kadar etkileyici değil.
Burada önemli olan, satış büyümesinin maliyetleri ne ölçüde karşılayabildiği. Havayolu şirketlerinde yakıt, personel, bakım, kira, havalimanı ve döviz bazlı hizmet giderleri gelir artışından daha hızlı yükseldiğinde ciro büyümesi kârlılık yaratmayabilir. Pegasus’un bu çeyrekteki sonuçları da tam olarak bu tabloyu gösteriyor: 32,8 milyar TL’lik satış hacmine rağmen brüt zarar oluşması, gelir artışının maliyet baskısını henüz aşamadığına işaret ediyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl ilerlediğini veya yıl içindeki mevsimselliğin ne ölçüde etkili olduğunu bu veri setiyle değerlendiremiyoruz. Özellikle hava yolu şirketlerinde dönemsel talep ve operasyonel kapasite değişimleri önemli olduğu için, sonraki çeyreklerde marjların nasıl toparlandığı kritik olacak.
Kârlılık
Kârlılık tarafında en dikkat çekici gelişme brüt zarar marjındaki bozulma. Şirket 2026/3’te 3,1 milyar TL brüt zarar açıklarken, geçen yılın aynı dönemindeki brüt zarar 846,2 milyon TL seviyesindeydi. Buna göre brüt marj yaklaşık -%9,5’ten -%3,6’ya geriledi. Başka bir ifadeyle Pegasus, satışlarından doğrudan maliyetlerini çıkardıktan sonra geçen yıla kıyasla her 100 TL’lik satışta yaklaşık 5,9 TL daha fazla brüt kayıp yazdı.
FAVÖK 176,0 milyon TL ile pozitif kalmış olsa da FAVÖK marjı yalnızca %0,5 seviyesinde. Bu oran, operasyonun faiz, vergi, amortisman ve diğer finansal kalemler öncesinde dahi neredeyse başa baş çalıştığını gösteriyor. Geçen yılın aynı dönemi için FAVÖK verisi verilmediğinden, operasyonel kârlılığın yıllık bazda iyileşip iyileşmediğini doğrudan söylemek mümkün değil. Ancak brüt zararın büyümesi ve FAVÖK marjının çok düşük kalması, faaliyet performansının şu aşamada güçlü olmadığını ortaya koyuyor.
Net zarar ise 2,6 milyar TL’den 7,8 milyar TL’ye yükseldi. Net marj geçen yıl yaklaşık -%11,0 iken bu dönemde -%23,8’e indi. Yani şirket, her 100 TL satıştan yaklaşık 24 TL net kayıp üretmiş durumda. Net zararın brüt zarardan çok daha büyük olması, faaliyet dışı kalemlerin, finansman giderlerinin, kur hareketlerinin, amortismanın veya enflasyon muhasebesi etkilerinin sonucu ağırlaştırmış olabileceğini düşündürüyor; ancak bu kalemlerin kırılımı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görüntü veriyor. Toplam varlıklar önceki yıl sonuna göre %2,7 artarak 421,1 milyar TL’ye yükselmiş. Dönen varlıklar 92,7 milyar TL, duran varlıklar ise 328,4 milyar TL seviyesinde. Varlıkların yaklaşık %78’inin duran varlıklardan oluşması, şirketin sermaye yoğun yapısını yansıtıyor; hava yolu işletmelerinde filo ve ilgili varlıklar bilançonun önemli bölümünü oluşturur.
Özkaynaklar 116,9 milyar TL’den 115,7 milyar TL’ye geriledi. Bu, üç aylık dönemde yaklaşık 1,2 milyar TL veya %0,9 düşüş anlamına geliyor. Net zararın 7,8 milyar TL olmasına karşın özkaynaklardaki düşüşün daha sınırlı kalması, diğer kapsamlı gelirler, kur farkları veya muhasebe kalemlerinin etkili olabileceğini gösterir; fakat ayrıntılı özkaynak hareketleri verilmediği için bu konuda net bir ayrıştırma yapılamaz. Özkaynakların toplam varlıklara oranı yaklaşık %27,5 düzeyinde; bu, şirketin bilançosunda kayda değer bir özkaynak tabanı bulunduğunu gösterirken, zararların devam etmesi halinde bu tamponun aşınabileceği unutulmamalı.
Net borç kaleminin -8,0 milyar TL olması, şirketin borcundan daha yüksek nakit ve nakit benzeri varlık taşıdığını, yani net nakit pozisyonunda bulunduğunu ifade ediyor. Ancak önceki yıl sonundaki -8,3 milyar TL’ye kıyasla net nakit yaklaşık 300 milyon TL azalmış. Bu değişim henüz alarm verici değil; yine de düşük FAVÖK ortamında nakit yaratımının yakından izlenmesi gerekiyor. FAVÖK yalnızca 176 milyon TL olduğu için net borç/FAVÖK oranı bu tek çeyrek verisiyle hesaplandığında yanıltıcı derecede yüksek bir net nakit katsayısı üretir; sezon etkisi ve yıllıklandırma yapılmadan bu rasyo sağlıklı yorumlanmamalı.
Net Parasal Pozisyon (TAS 29)
Bu veri setinde net parasal pozisyon kalemi paylaşılmamış. Bu nedenle Pegasus’un enflasyon muhasebesinden bu çeyrekte net kazanç mı yoksa net kayıp mı yazdığını ve bu etkinin 7,8 milyar TL’lik net zarara ne ölçüde katkı yaptığını belirlemek mümkün değil.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin yapısı, özellikle yüksek enflasyon dönemlerinde sonuçları ciddi biçimde etkileyebilir. Net parasal varlık taşıyan şirketler ile net parasal yükümlülüğü yüksek şirketlerin enflasyon muhasebesi etkileri birbirinden farklılaşabilir. Pegasus’un net nakit pozisyonu bulunması, parasal kalemler açısından tek başına net parasal kazanç veya kayıp sonucunu göstermeye yetmez; nakdin, ticari alacakların, borçların ve döviz cinsi yükümlülüklerin dağılımı gerekir. Bu nedenle TAS 29 etkisinin yorumu için finansal dipnotların incelenmesi ve sonraki raporlarda net parasal pozisyon satırının görülmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Pegasus’un ilk çeyrek tablosu, gelir büyümesi ile kârlılık arasındaki kopukluğu net biçimde ortaya koyuyor. Fırsat tarafında şirketin güçlü bir satış hacmine ulaşması ve 8,0 milyar TL net nakit taşıması öne çıkıyor. Bu nakit pozisyonu, yüksek faiz ve döviz oynaklığı ortamında borç baskısını sınırlayabilir. Ayrıca satışların enflasyonun üzerinde büyümesi, operasyonel hacim açısından tamamen zayıf bir tablo olmadığını gösteriyor.
Risk tarafında ise brüt marjın negatife dönmesi, FAVÖK marjının %0,5’te kalması ve net zararın satışların yaklaşık dörtte birine ulaşması bulunuyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması yeterli olmayacak; yakıt ve diğer operasyonel giderlerin kontrol altına alınması, brüt marjın yeniden pozitif bölgeye geçmesi ve nakit yaratımının FAVÖK’e dönüşmesi gerekiyor. Önümüzdeki dönemlerde özellikle brüt kâr marjı, FAVÖK marjı, net nakit değişimi ve TAS 29 etkisi birlikte izlenmeli. Mevcut veriler, bilançonun henüz taşıyıcı olduğunu; ancak gelir tablosunun yatırımcıya güçlü bir kârlılık teyidi vermediğini gösteriyor.
Yatırım tavsiyesi değildir.