
Açılış
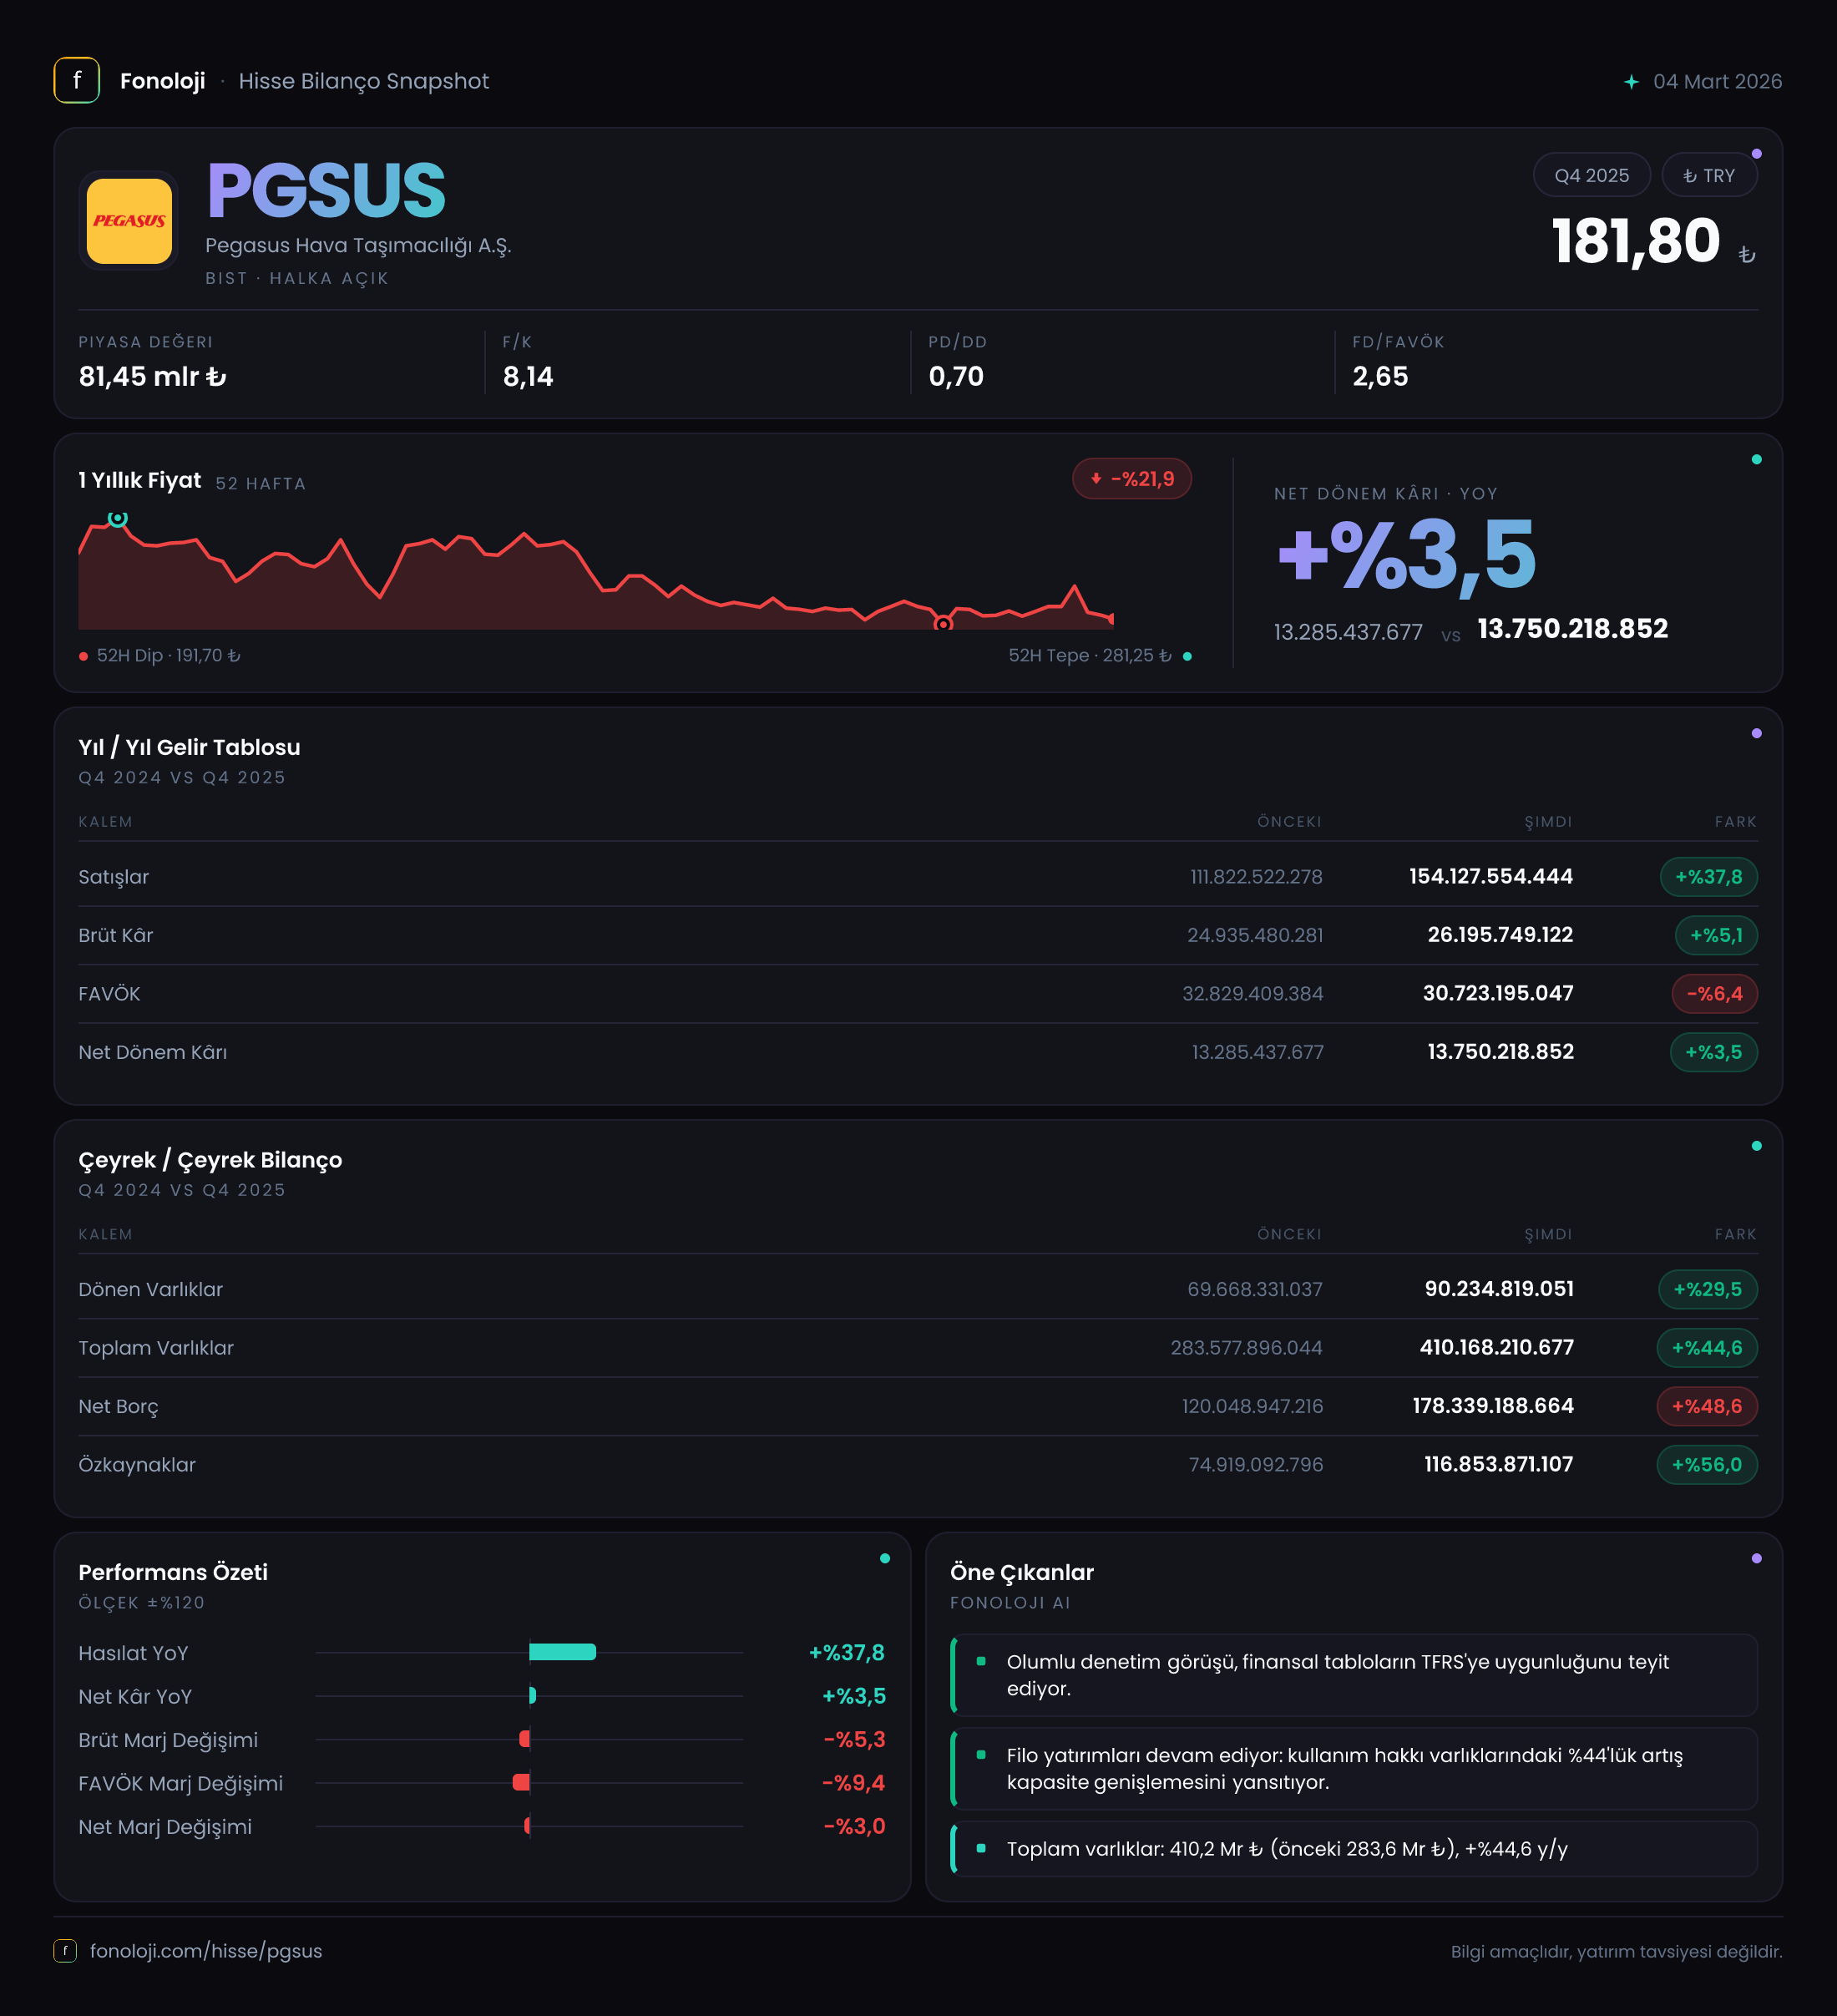
Pegasus Hava Taşımacılığı, düşük maliyetli havayolu modeliyle yolcu trafiği, uçuş kapasitesi ve doluluk oranlarına duyarlı bir şirket. 2025/12 döneminde satışlar %37,8 artarak 154,1 milyar TL’ye yükselirken, faaliyet kârlılığındaki artış satış büyümesinin gerisinde kaldı. FAVÖK’ün 37,1 milyar TL’ye ulaşması operasyonel yapının hâlâ güçlü olduğunu gösteriyor; ancak brüt ve net kâr marjlarındaki gerileme, büyümenin maliyet baskısından tamamen arınmış olmadığını ortaya koyuyor. Bilanço tarafında şirket net nakit pozisyonunu koruyor, fakat bu tampon önceki döneme göre daralmış durumda.
Satış Hikayesi
Pegasus’un satışları geçen yılın aynı dönemine göre 42,3 milyar TL artarak 111,8 milyar TL’den 154,1 milyar TL’ye çıktı. Yüzde 37,8’lik büyüme, Türkiye’de yüzde 30’un üzerinde seyreden enflasyonun biraz üzerinde gerçekleştiği için nominal büyümenin tamamını reel büyüme olarak okumamak gerekiyor. Buna rağmen satışların enflasyonun üzerinde artması; yolcu sayısı, kapasite, bilet fiyatları ve yan gelirlerin toplamında şirketin ticari momentumunu koruduğuna işaret ediyor.
Havayolu şirketlerinde ciro artışı yalnızca bilet fiyatlarından değil, uçuş kapasitesi ve doluluk oranından da beslenir. Pegasus açısından bu büyüme, talebin tamamen zayıflamadığını ve şirketin fiyatlama gücünü belirli ölçüde koruduğunu gösteriyor. Ancak veride yolcu sayısı, doluluk oranı veya koltuk kapasitesine ilişkin ayrıntı bulunmadığı için satış artışının ne kadarının hacimden, ne kadarının fiyat artışından kaynaklandığını kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından ise elimizde yalnızca 2024/12 ve 2025/12 dönemlerine ait karşılaştırmalı iki nokta bulunuyor. Bu nedenle yıl içindeki sezon etkisini, özellikle yaz aylarının ve son çeyreğin performansa katkısını değerlendirmek için daha ayrıntılı ara dönem verilerini beklemek gerekiyor. Havayolu sektöründe çeyreklik karşılaştırmalar mevsimsellik nedeniyle özellikle önem taşıyor.
Kârlılık
Kârlılık tablosunun en dikkat çekici noktası, satışlardaki güçlü artışa karşın brüt kârın yalnızca %5,1 yükselerek 24,9 milyar TL’den 26,2 milyar TL’ye çıkması. Bu tablo, satış maliyetlerinin cirodan daha hızlı arttığını gösteriyor. Brüt kâr marjı yaklaşık olarak %22,3’ten %17,0’ye gerilemiş durumda. Başka bir ifadeyle Pegasus, her 100 TL’lik satıştan geçen dönem yaklaşık 22,3 TL brüt kâr elde ederken bu dönemde yaklaşık 17 TL brüt kâr üretmiş.
Bu gerilemede yakıt giderleri, bakım maliyetleri, personel giderleri, döviz hareketleri ve operasyonel kapasite artışının etkisi olabilir; ancak mevcut veri bu kalemleri ayrı ayrı göstermiyor. Dolayısıyla kesin neden atfetmek yerine ana mesajı şöyle okumak daha doğru: ciro büyümesi maliyet tabanına aynı ölçüde yansımamış.
FAVÖK ise %16,8 artarak 31,8 milyar TL’den 37,1 milyar TL’ye yükseldi. Bu artış olumlu olmakla birlikte FAVÖK marjı da yaklaşık %28,4’ten %24,1’e geriledi. Brüt marjdaki düşüşe göre FAVÖK marjının daha sınırlı gerilemesi, faaliyet giderlerinin bir bölümünde ölçek ekonomisi veya kontrol sağlandığını düşündürüyor. Yine de şirket satışlarını artırırken operasyonel kârlılığını aynı hızda büyütememiş.
Net dönem kârı 13,8 milyar TL ile geçen yılki 13,3 milyar TL’nin yalnızca %3,5 üzerinde. Net kâr marjı da yaklaşık %11,9’dan %9,0’a iniyor. FAVÖK artışının net kâra daha sınırlı yansıması; amortisman, finansman giderleri, kur etkileri, vergi ve enflasyon muhasebesi kalemlerinin aşağıda baskı oluşturduğunu gösteriyor. Bu nedenle yatırımcı açısından yalnızca satış veya FAVÖK büyümesine değil, bu büyümenin net kâra dönüşüm oranına da dikkat etmek gerekiyor.
| KPI | 2024/12 | 2025/12 | Yorum | |---|---:|---:|---| | Satışlar | 111,8 mlr TL | 154,1 mlr TL | %37,8 büyüme; enflasyonun biraz üzerinde | | Brüt kâr marjı | %22,3 | %17,0 | Maliyet baskısı belirgin | | FAVÖK marjı | %28,4 | %24,1 | Operasyonel ölçek korunuyor, ancak marj düşüyor | | Net kâr marjı | %11,9 | %9,0 | Kârlılık dönüşümü zayıflamış | | Net borç/FAVÖK | -0,71x | -0,22x | Net nakit sürüyor, tampon daralıyor |
Bilanço Sağlığı
Pegasus’un toplam varlıkları önceki döneme göre %44,6 artarak 283,6 milyar TL’den 410,2 milyar TL’ye yükselmiş. Dönen varlıklar %29,5 artışla 90,2 milyar TL’ye, duran varlıklar ise %49,6 artışla 319,9 milyar TL’ye ulaşmış. Havayolu şirketlerinde duran varlıkların yüksek olması normal; uçaklar, kullanım hakkı varlıkları ve ilgili uzun vadeli kalemler bilançonun önemli bölümünü oluşturur.
Bununla birlikte Türkiye’de enflasyon muhasebesi uygulandığı için varlık büyümesinin tamamını yeni yatırım veya fiziksel kapasite artışı olarak değerlendirmemek gerekir. Parasal olmayan duran varlıkların enflasyona göre düzeltilmesi, bilanço toplamlarını nominal olarak yukarı taşıyabilir.
Özkaynaklar %56 artarak 74,9 milyar TL’den 116,9 milyar TL’ye çıktı. Özkaynakların varlıklardan daha hızlı büyümesi, sermaye yapısının güçlendiğine işaret eden olumlu bir gelişme. Şirketin net borcu ise negatif seviyede kalmaya devam ediyor: -8,3 milyar TL net borç, pratikte şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor.
Ancak önceki dönemde bu rakam -22,7 milyar TL idi. Yani şirket net nakit pozisyonunu korusa da net nakit tamponu yaklaşık 14,4 milyar TL azalmış. FAVÖK’e göre net borç/FAVÖK oranı yaklaşık -0,22x seviyesinde; bu hâlâ borçluluk açısından rahat bir görünüm. Fakat önceki dönemdeki yaklaşık -0,71x seviyesine göre bilanço esnekliği belirgin biçimde düşmüş durumda.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 140,4 milyon TL ile pozitif gerçekleşirken geçen yıl aynı dönemde -10,7 milyar TL seviyesindeydi. Bu, yaklaşık 10,8 milyar TL’lik güçlü bir iyileşme anlamına geliyor. Geçen yıl enflasyon muhasebesi altında oluşan net parasal kayıp net kârı aşağı çekerken, bu dönemde şirketin pozitif net parasal pozisyonu sınırlı da olsa kârı desteklemiş.
Ancak 140,4 milyon TL, 13,8 milyar TL’lik net kârın yanında oldukça küçük bir tutar. Dolayısıyla bu dönemde net parasal pozisyonun kâra katkısı olumlu olsa da ana kâr hikâyesini açıklayan temel unsur değil. Daha önemli mesaj, geçen yılki büyük parasal kaybın tekrarlanmamış olmasıdır. Enflasyon muhasebesi, Pegasus’un faaliyet performansını tek başına belirlemiyor; fakat net kâr ile operasyonel kâr arasındaki köprüyü yorumlarken mutlaka dikkate alınması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Pegasus’un 2025/12 sonuçları, güçlü ciro büyümesi, pozitif net nakit ve artan FAVÖK ile desteklenen dayanıklı bir operasyonel yapıya işaret ediyor. Şirket, yüksek enflasyon ortamında satışlarını enflasyonun üzerinde artırmayı başarmış ve bilançosunu borçla aşırı zorlamamış.
Buna karşılık yatırımcının izlemesi gereken ana konu marjlar. Brüt kâr marjının %22,3’ten %17,0’ye, FAVÖK marjının %28,4’ten %24,1’e ve net kâr marjının %11,9’dan %9,0’a gerilemesi, büyümenin maliyetler tarafından törpülendiğini gösteriyor. Yakıt fiyatları, döviz hareketleri, bakım ve personel giderleri ile kapasite kullanımındaki değişim, gelecek dönem kârlılığının yönünü belirleyecek.
Fırsatlar:
- Satış büyümesinin enflasyonun üzerinde kalmaya devam etmesi.
- Net nakit pozisyonunun korunması ve finansal esnekliğin sürmesi.
- FAVÖK’ün artması ve şirketin operasyonel ölçekte büyümesi.
- Net parasal kaybın ortadan kalkmasının net kâr üzerindeki baskıyı azaltması.
Riskler:
- Satış büyümesine rağmen brüt ve FAVÖK marjlarının düşmesi.
- Net nakit tamponunun önceki döneme göre daralması.
- Havayolu sektörünün yakıt, kur ve jeopolitik gelişmelere yüksek duyarlılığı.
- Mevsimsellik nedeniyle tek dönemlik veriden sürdürülebilir büyüme sonucu çıkarılmasının zor olması.
Sonuç olarak Pegasus, bilanço tarafında hâlâ temkinli ve güçlü; fakat kârlılık tarafında büyümenin kalitesi yakından izlenmeli. Bir sonraki dönemde satış artışından çok, bu büyümenin yeniden daha yüksek FAVÖK ve net kâr marjına dönüşüp dönüşmediği belirleyici olacak. Yatırım tavsiyesi değildir.