
Açılış
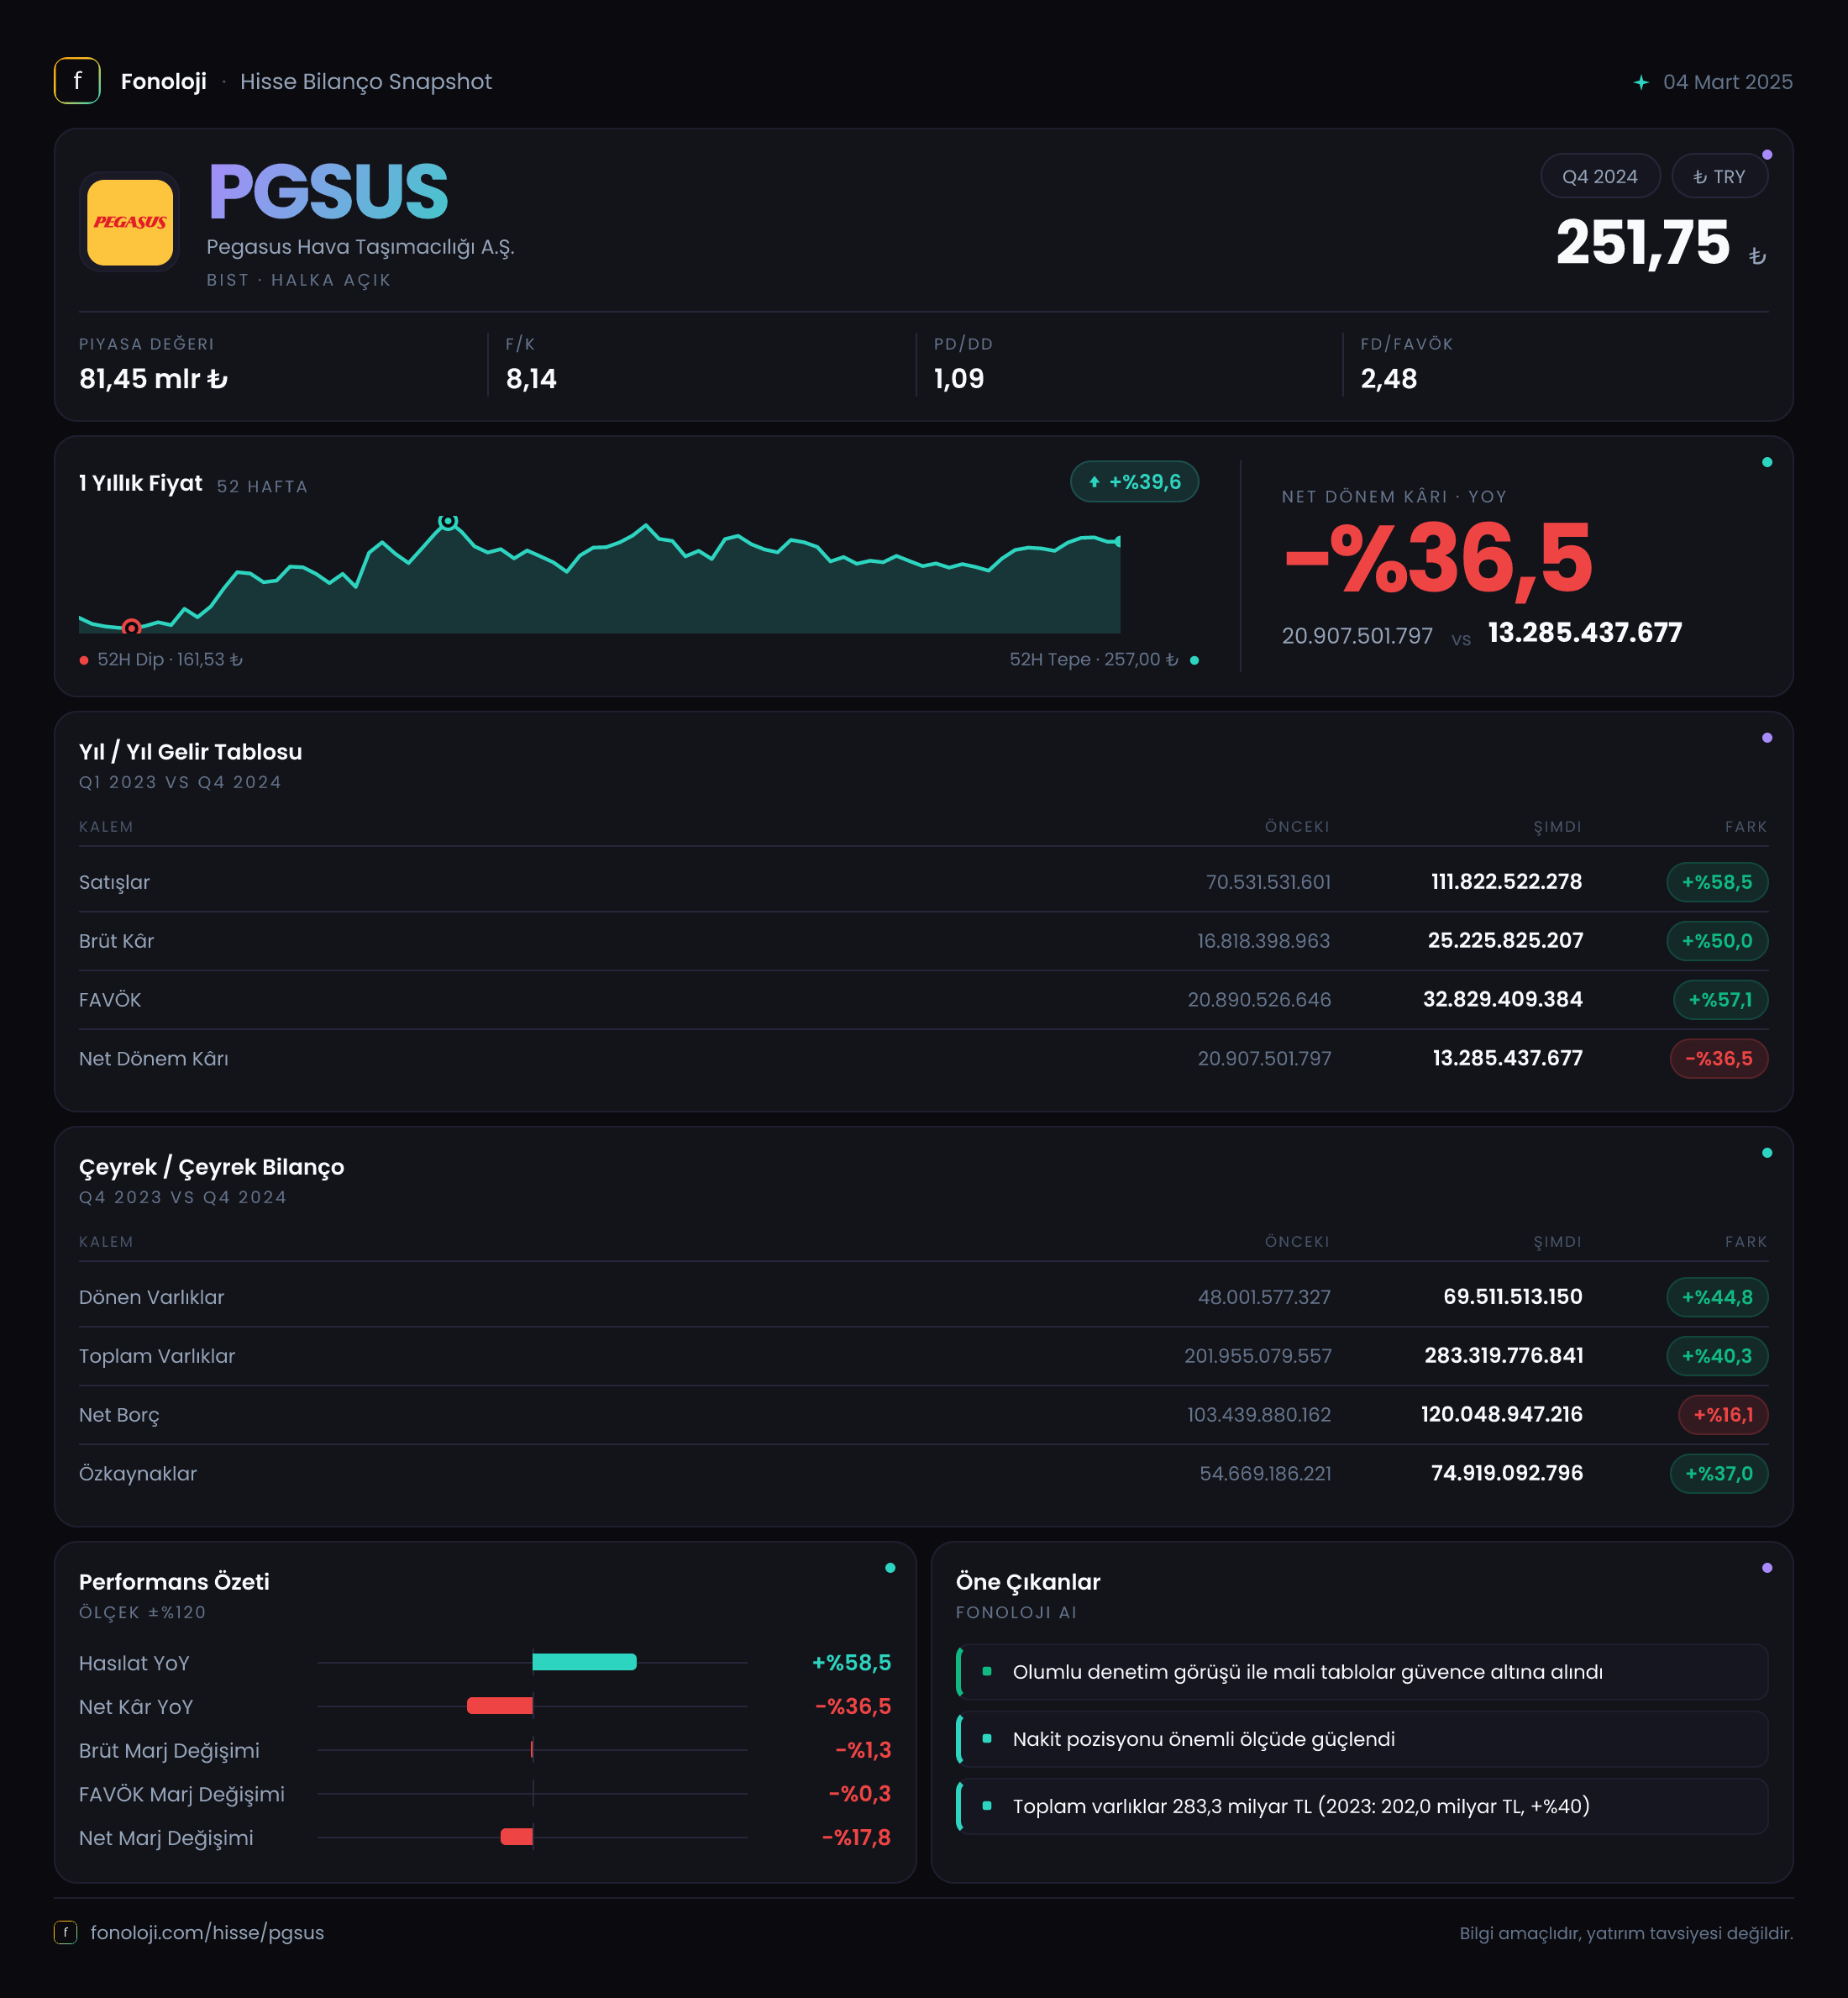
Pegasus, hava taşımacılığı faaliyetlerini güçlü bir ciro ve operasyonel kârlılık artışıyla büyütmüş; ancak TAS 29 kapsamında artan net parasal kayıp ve faaliyet dışı etkiler net kârı aşağı çekmiştir. 2024/12 döneminde satışlar 111,8 milyar TL’ye ulaşırken FAVÖK 31,8 milyar TL seviyesine yükselmiştir. Buna karşın net dönem kârı, geçen yılki 20,9 milyar TL’den 13,3 milyar TL’ye gerilemiştir. Ana hikâye, operasyonel tarafta büyümenin devam ettiği fakat bu büyümenin bilançoya ve nihai kâra aynı ölçüde yansımadığı yönündedir.
Veri setinde yalnızca 2024/12 çeyreği bulunduğu için ardışık çeyrek performansı ve mevsimsellik analizi yapmak mümkün değildir. Bu nedenle değerlendirme, geçen yılın aynı dönemiyle gelir tablosu karşılaştırmasına ve önceki yıl sonuna göre bilanço değişimine dayanıyor.
Satış Hikayesi
Pegasus’un satışları geçen yılın aynı dönemine göre %58,5 artarak 111,8 milyar TL’ye yükselmiştir. Nominal olarak bakıldığında bu oldukça güçlü bir büyümedir. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki artışın tamamını reel büyüme olarak okumamak gerekir. Kabaca %30 enflasyon varsayımıyla, şirketin satış büyümesi enflasyonun üzerinde kalmış ve reel olarak yaklaşık %20’ler civarında bir büyümeye işaret etmiştir. Bu, yalnızca fiyat artışlarından ibaret olmayan, faaliyet hacmi ve gelir üretme kapasitesinde de genişleme olduğunu düşündürür.
Bununla birlikte, havacılık şirketlerinde satış büyümesini değerlendirirken yalnızca toplam ciroya bakmak yeterli değildir. Yolcu trafiği, doluluk oranı, bilet fiyatları, yan gelirler ve yakıt maliyetleri gibi unsurlar büyümenin kalitesini belirler. Bu veri setinde bu operasyonel göstergeler bulunmadığı için, satış artışının ne kadarının yolcu hacminden, ne kadarının fiyatlama veya kur etkisinden kaynaklandığını ayrıştırmak mümkün değildir.
Brüt kârın %50 artarak 25,2 milyar TL’ye ulaşması, satış büyümesinin önemli bölümünün brüt kâra taşındığını gösteriyor. Ancak brüt kâr artışı satış artışının altında kalmıştır. Bu durum, maliyetlerin cirodan daha hızlı yükseldiğine ve şirketin temel operasyonel maliyet baskısı yaşadığına işaret eder. Çeyreklik trend için ise mevcut veri tek dönemle sınırlı olduğundan, kârlılığın yıl içinde güçlenip güçlenmediğini veya zayıflayıp zayıflamadığını görmek için sonraki raporları beklemek gerekir.
Kârlılık
Pegasus’un brüt kâr marjı, verilen rakamlar üzerinden hesaplandığında yaklaşık %22,5 seviyesindedir. Geçen yıl aynı dönemde bu oran yaklaşık %23,8 idi. Yani brüt kâr nominal olarak büyüse de marjda yaklaşık 1,3 puanlık bir gerileme meydana gelmiştir. Satışların enflasyonun üzerinde artmasına rağmen brüt marjın düşmesi, maliyet enflasyonunun ve operasyonel giderlerin fiyatlama kazanımlarının bir bölümünü sınırladığını gösteriyor.
FAVÖK %46,9 artarak 31,8 milyar TL’ye yükselmiştir. Buna karşılık FAVÖK marjı yaklaşık %28,4 olmuştur; geçen yıl bu oran yaklaşık %30,6 seviyesindeydi. Dolayısıyla şirketin faaliyet kârlılığı güçlü kalmış ancak satış büyümesine kıyasla daha yavaş ilerlemiştir. Başka bir ifadeyle Pegasus daha fazla ciro üretmiş, fakat her 100 TL’lik satıştan elde ettiği operasyonel kazanç geçen yıla göre azalmıştır.
Net kâr tarafındaki tablo daha dikkat çekicidir. Net dönem kârı %36,5 gerileyerek 13,3 milyar TL’ye inmiştir. Net kâr marjı da yaklaşık %29,6’dan %11,9’a düşmüştür. Brüt kâr ve FAVÖK büyürken net kârın azalması, baskının doğrudan operasyonlardan değil; net parasal pozisyon, finansman giderleri, kur hareketleri, amortisman ve diğer faaliyet dışı kalemlerden geldiğini gösteriyor.
Bu tablo yatırımcı açısından iki farklı mesaj taşıyor:
- Operasyonel motor çalışıyor: Satış ve FAVÖK artışı, şirketin faaliyet üretme kapasitesinin devam ettiğini gösteriyor.
- Kârlılığın alt satıra dönüşümü zayıflamış: FAVÖK’teki artış net kârda karşılık bulmamış. Bu nedenle yalnızca ciro veya FAVÖK büyümesine bakmak eksik bir değerlendirme olur.
Bilanço Sağlığı
Toplam varlıklar önceki döneme göre %40,3 artarak 283,3 milyar TL’ye yükselmiştir. Dönen varlıklar %44,8 artışla 69,5 milyar TL’ye, duran varlıklar ise %38,9 artışla 213,8 milyar TL’ye çıkmıştır. Duran varlıkların toplam varlıklar içindeki yüksek payı, hava taşımacılığı sektörünün sermaye yoğun yapısıyla uyumludur. Ancak bu yapı, finansman ihtiyacını ve faiz/kur hassasiyetini de artırır.
Özkaynaklar %37 artarak 74,9 milyar TL’ye ulaşmıştır. Özkaynakların varlıklardan daha yavaş büyümesi nedeniyle özkaynak oranı yaklaşık %27,8 seviyesinde kalmaktadır. Önceki dönemde bu oran yaklaşık %27,1 idi; dolayısıyla sermaye yapısında sınırlı bir iyileşme görülmektedir. Yine de varlıkların yaklaşık dörtte üçünün borçlarla finanse edilmesi, şirketin borçluluk ve finansman koşullarına duyarlı olduğunu gösteriyor.
Net borç %16,1 artarak 120 milyar TL’ye yükselmiştir. Bununla birlikte FAVÖK’ün 21,6 milyar TL’den 31,8 milyar TL’ye çıkması sayesinde net borç/FAVÖK oranı yaklaşık 4,8 kattan 3,8 kata gerilemiştir. Bu olumlu bir gelişmedir; şirketin borç taşıma kapasitesi operasyonel kârdaki büyüme sayesinde iyileşmiştir. Ancak 3,8 kat hâlâ dikkatle izlenmesi gereken bir seviyedir. Faiz oranları, yakıt maliyetleri veya kurda olumsuz hareketler yaşanması durumunda borç servis yükü yeniden ağırlaşabilir.
Net Parasal Pozisyon (TAS 29)
Pegasus’un net parasal pozisyonu -10,7 milyar TL olmuştur. Geçen yıl aynı dönemdeki -4,3 milyar TL’ye kıyasla parasal kayıp nominal olarak 6,4 milyar TL artmış, negatif pozisyon yaklaşık %146,9 genişlemiştir.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer kaybı finansallara yansıtılır. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve enflasyon muhasebesi nedeniyle net parasal kayıp yazdığını gösterir. Pegasus’ta bu kayıp, güçlü FAVÖK büyümesine rağmen net kârın gerilemesindeki başlıca unsurlardan biridir.
Burada önemli nokta, bu kalemin operasyonel performansla aynı şey olmadığıdır. Net parasal kayıp, şirketin uçuş faaliyetlerinin doğrudan zarar ettiği anlamına gelmez. Ancak yatırımcı açısından etkisi gerçektir; çünkü raporlanan net kârı azaltır ve özkaynak birikimini sınırlar. Enflasyon muhasebesi devam ettiği sürece, şirketin faaliyet kârı ile net kârı arasındaki farkı yakından takip etmek gerekir.
Yatırımcı için Ne Anlama Geliyor?
Pegasus’un 2024/12 sonuçları, güçlü büyüyen fakat kâr dönüşümü zayıflayan bir şirket profili ortaya koyuyor. Satışlardaki %58,5’lik artış, Türkiye enflasyonunun üzerinde kalan ve operasyonel kapasitenin korunduğunu gösteren bir büyümeye işaret ediyor. FAVÖK’ün 31,8 milyar TL’ye yükselmesi ve net borç/FAVÖK oranının 4,8’den 3,8’e gerilemesi de olumlu taraflar.
Buna karşılık brüt ve FAVÖK marjlarındaki düşüş, maliyet baskısının sürdüğünü gösteriyor. Daha kritik risk ise net parasal kaybın 10,7 milyar TL’ye ulaşması ve net kârın %36,5 gerilemesi. Yatırımcıların sonraki dönemlerde özellikle şu başlıkları izlemesi gerekir:
- Satış büyümesinin enflasyonun üzerinde kalıp kalmadığı,
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net borcun mutlak olarak artmaya devam edip etmediği,
- Net parasal kaybın ve finansman giderlerinin net kâr üzerindeki etkisi,
- Tek dönemlik güçlü büyümenin sonraki çeyreklerde sürdürülebilir olup olmadığı.
Özetle veri, Pegasus’un operasyonel açıdan büyüme üretebildiğini; ancak yüksek borçluluk, maliyet baskısı ve TAS 29 etkisi nedeniyle bu büyümenin henüz aynı güçte net kâra dönüşmediğini gösteriyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması değil, marjların toparlanması ve net borcun kontrol altında tutulması da gerekiyor.
Yatırım tavsiyesi değildir.