
Açılış
PETKİM, Türkiye’nin petrokimya zincirinin merkezinde yer alan; plastik, ambalaj, tekstil, otomotiv ve inşaat gibi birçok sektöre hammadde sağlayan stratejik bir üretici. 2026’nın ilk çeyreğinde şirketin hikâyesi, geçen yılki ağır zarar tablosundan sınırlı da olsa faaliyet kârlılığına dönüş şeklinde öne çıkıyor. Satışlar nominal olarak büyürken, brüt kâr ve FAVÖK tarafında zarar bölgesinden çıkılması olumlu bir gelişme. Ancak operasyonel kârlılığın hâlâ çok düşük kalması ve net kârın önemli bölümünün 4,7 milyar TL’lik net parasal pozisyondan desteklenmesi, toparlanmanın henüz güçlü ve kalıcı bir faaliyet performansına dönüştüğünü göstermiyor.
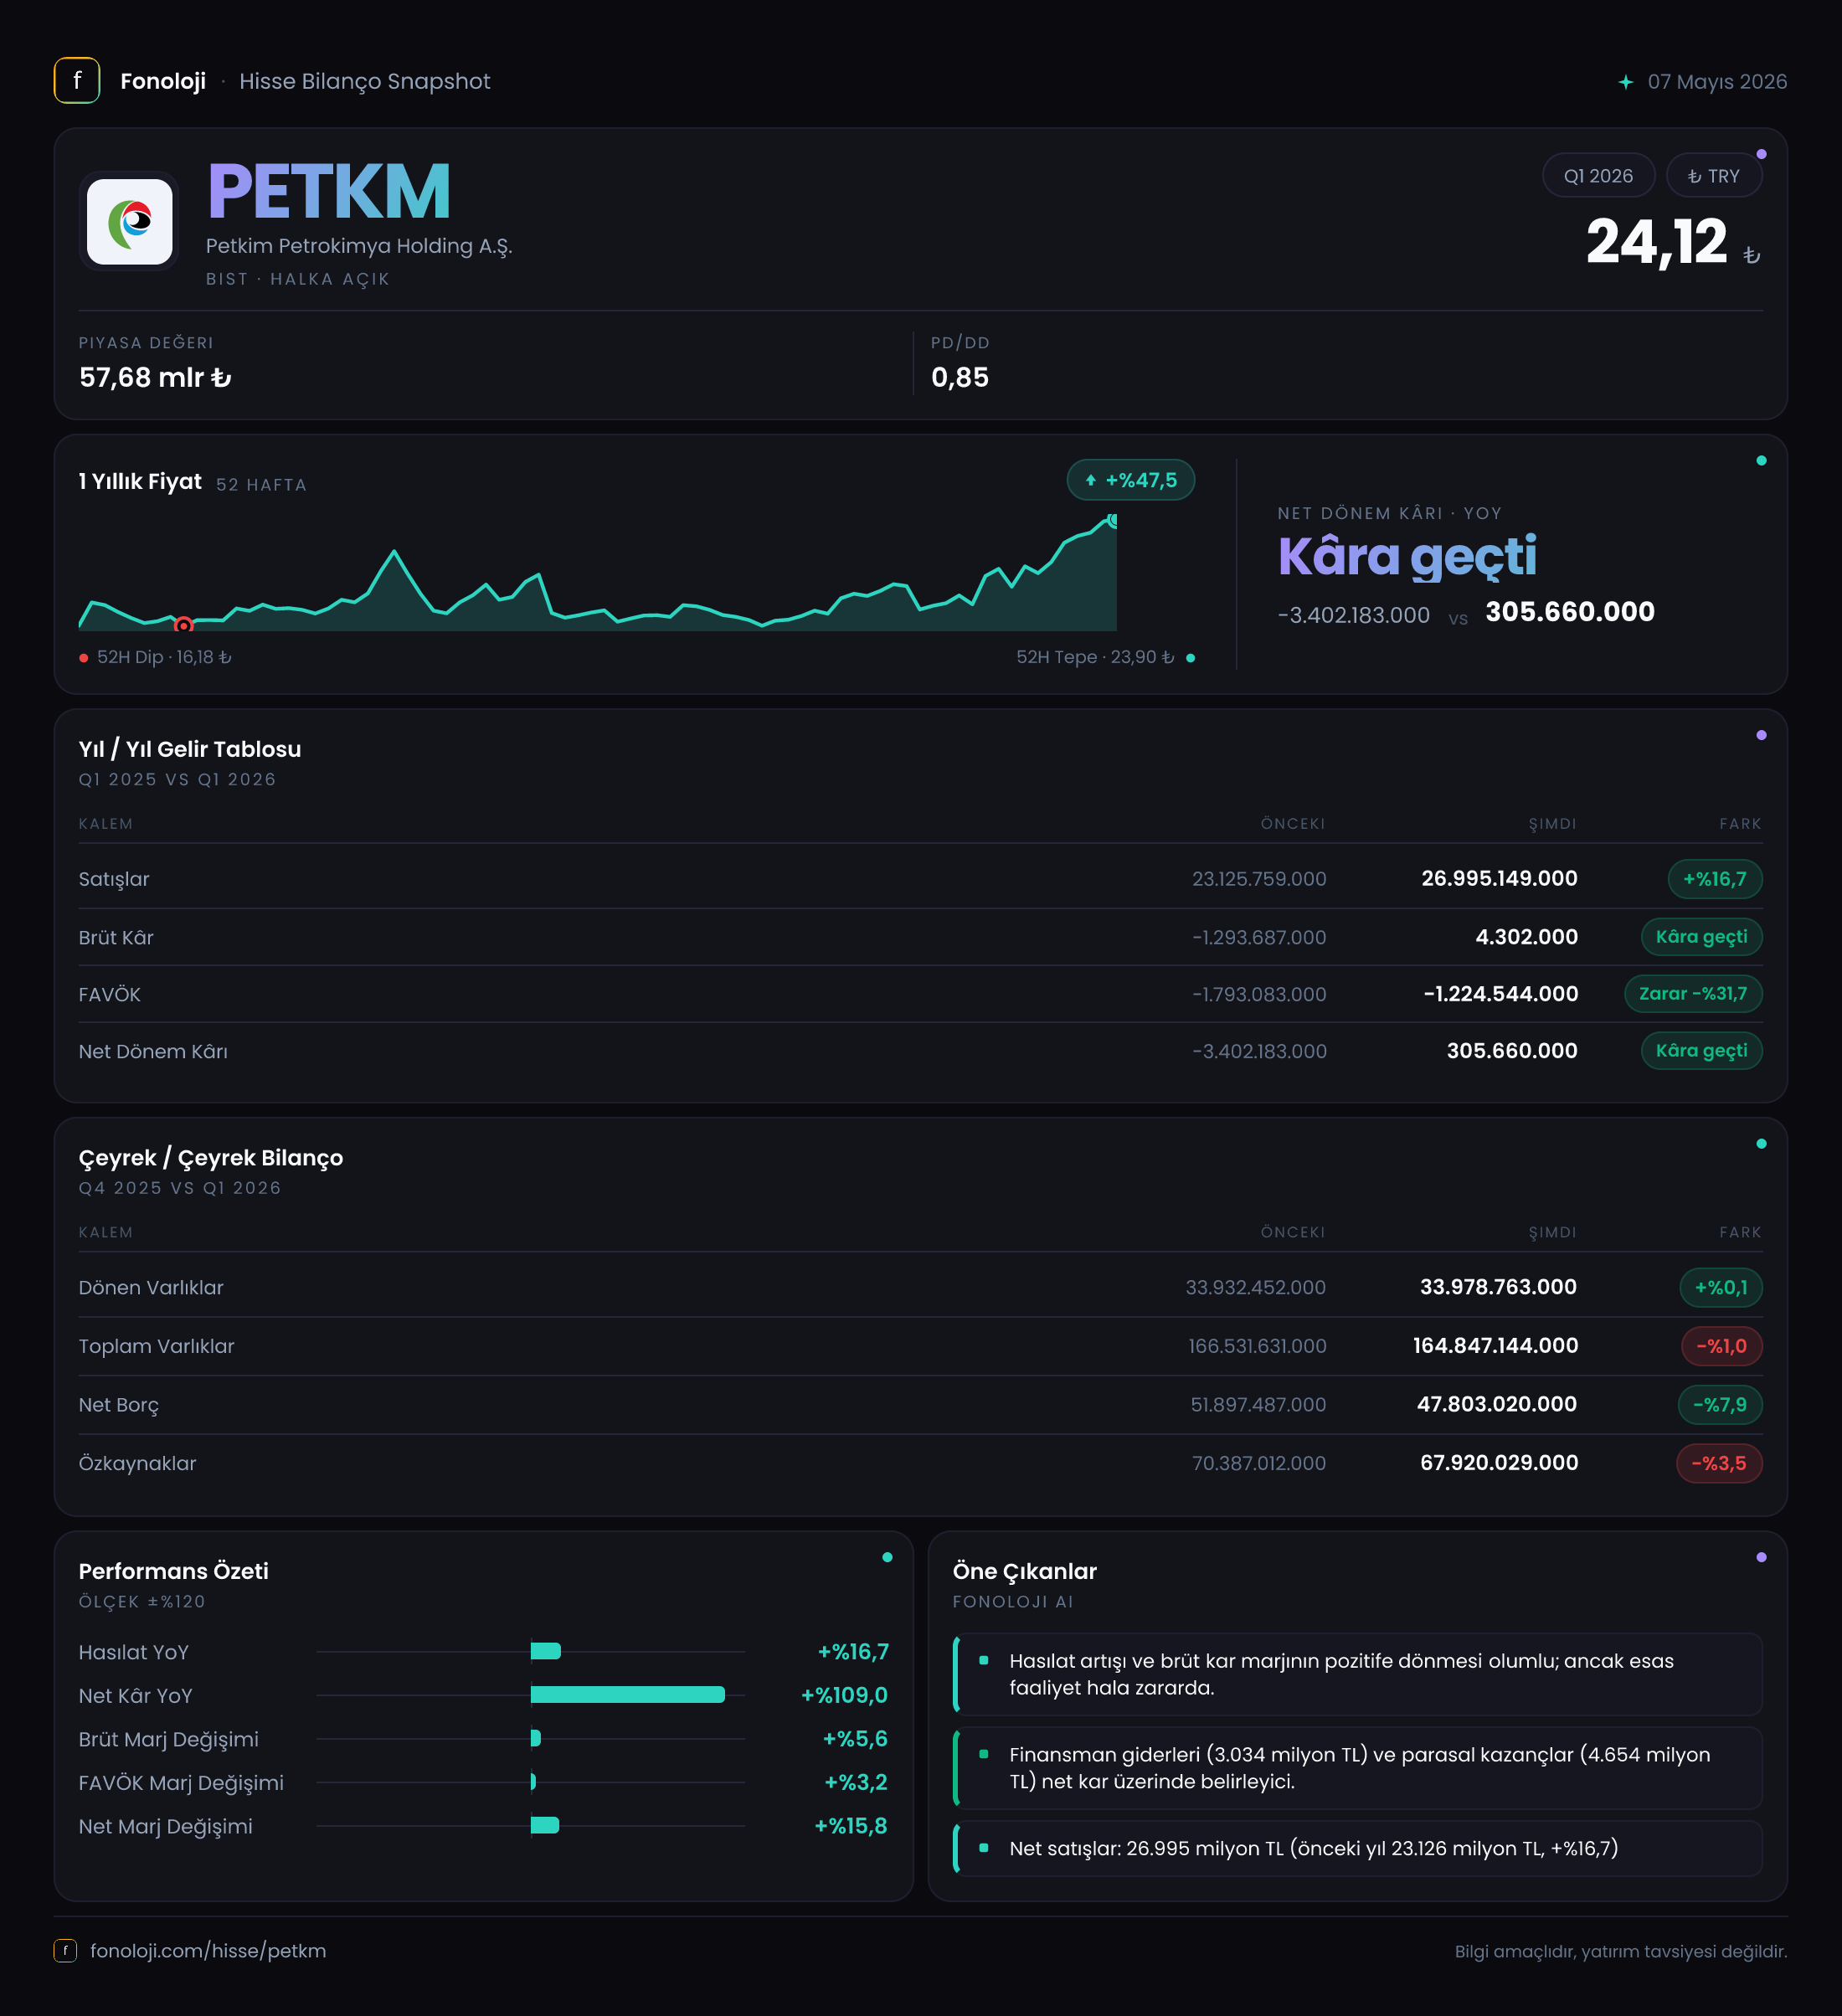
| Gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 27,0 mlr TL | 23,1 mlr TL | %16,7 nominal büyüme | | Brüt kâr | 4,3 mn TL | -1,3 mlr TL | Zarar bölgesinden sınırlı pozitife geçiş | | FAVÖK | 163,4 mn TL | -1,3 mlr TL | Operasyonel toparlanma var, marj çok düşük | | Net kâr | 305,7 mn TL | -3,4 mlr TL | Kârda belirgin iyileşme, parasal pozisyon etkili | | Net borç | 47,1 mlr TL | 51,6 mlr TL | Yıl sonuna göre %8,7 düşüş |
Satış Hikayesi
PETKİM’in satışları geçen yılın aynı çeyreğindeki 23,1 milyar TL’den 27,0 milyar TL’ye yükseldi. Bu, nominal olarak %16,7 büyümeye karşılık geliyor. İlk bakışta olumlu görünen bu artışı Türkiye’deki yüksek enflasyon ortamında daha dikkatli okumak gerekiyor. Enflasyonun %30’un üzerinde seyrettiği bir dönemde, satışların %16,7 büyümesi reel anlamda güçlü bir genişleme sinyali vermiyor; aksine fiyat, kur ve ürün karması etkileri ayrıştırıldığında satış hacminin baskı altında kalmış olabileceğine işaret ediyor.
Petrokimya şirketlerinde satış büyümesi tek başına yeterli gösterge değil. Asıl kritik unsur, ürün fiyatları ile nafta ve diğer hammadde maliyetleri arasındaki farkı ifade eden marjların korunmasıdır. PETKİM’in satışları artmış olsa da bu büyüme, kârlılığa yüksek oranda yansımamış durumda. Bu nedenle ilk çeyrekteki ana soru “şirket daha fazla satış yaptı mı?” değil, “bu satışları hangi marjla yaptı?” olmalı.
Mevcut veri setinde 2025/3 ile karşılaştırma bulunuyor; ancak 2025’in son çeyreği veya 2026’nın önceki çeyreğine ilişkin satış ve kârlılık rakamları verilmediği için çeyreklik ivme hakkında kesin hüküm vermek mümkün değil. Dolayısıyla bu toparlanmanın yılın ilerleyen dönemlerinde devam edip etmediğini görmek için yeni çeyrek sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında şirketin geçen yıla göre belirgin bir iyileşme gösterdiği açık. Geçen yıl 1,3 milyar TL brüt zarar açıklayan PETKİM, bu çeyrekte 4,3 milyon TL brüt kâr elde etmiş. Fakat bu rakam, 27,0 milyar TL’lik satışların yalnızca yaklaşık %0,02’sine denk geliyor. Başka bir ifadeyle şirket brüt zarar bölgesinden çıkmış olsa da ürün satışlarından geriye kalan marj hâlâ son derece sınırlı.
FAVÖK tarafında da benzer bir tablo var. Geçen yıl 1,3 milyar TL FAVÖK zararı açıklanırken, bu çeyrekte 163,4 milyon TL FAVÖK oluşmuş. FAVÖK marjı yaklaşık %0,6 seviyesinde. Bu, faaliyetlerin artık doğrudan zarar üretmediğini gösteriyor; ancak petrokimya gibi yüksek sabit maliyetli ve sermaye yoğun bir iş modelinde %1’in altında kalan FAVÖK marjı, şirketin maliyet ve ürün fiyatları arasındaki makası hâlâ yeterince açamadığını anlatıyor.
Net kâr 305,7 milyon TL ile pozitif bölgeye geçti. Ancak net kâr, FAVÖK’ün yaklaşık iki katına denk geliyor. Bu fark, operasyon dışı kalemlerin net sonucu belirgin biçimde etkilediğini gösteriyor. Özellikle 4,7 milyar TL’lik net parasal pozisyon, net kârın faaliyet kârlılığından çok enflasyon muhasebesi etkisiyle desteklendiğine işaret ediyor. Bu nedenle 305,7 milyon TL’lik net kârı, şirketin normalleşmiş operasyonel kazancı olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço yıl sonuna göre genel olarak küçülmüş durumda. Dönen varlıklar 34,0 milyar TL ile neredeyse yatay kalırken, duran varlıklar 132,6 milyar TL’den 130,9 milyar TL’ye gerilemiş. Böylece toplam varlıklar 166,5 milyar TL’den 164,8 milyar TL’ye düşmüş; değişim %1,0 seviyesinde sınırlı.
En olumlu bilanço gelişmesi net borçta görülüyor. Net borç 51,6 milyar TL’den 47,1 milyar TL’ye gerileyerek 4,5 milyar TL azalmış. Bu düşüş, finansal riskin bir miktar hafiflediğini gösteriyor. Bununla birlikte borç seviyesini operasyonel kazançla birlikte değerlendirmek gerekiyor. Net borcun FAVÖK’e oranı yaklaşık 288 kat seviyesinde. Bu son derece yüksek oran, şirketin mevcut çeyreklik FAVÖK kapasitesiyle borcunu taşımasının zor olduğunu ortaya koyuyor.
Elbette tek çeyreklik FAVÖK’ü yıllıklandırmak da yanıltıcı olabilir. Yıllıklandırılmış FAVÖK yaklaşık 653,6 milyon TL kabul edilse bile net borç/FAVÖK oranı yaklaşık 72 kata ulaşıyor. Bu nedenle borçtaki düşüş olumlu olmakla birlikte, bilanço rahatlamasının kalıcı kabul edilmesi için FAVÖK’ün çok daha yüksek seviyelere çıkması gerekiyor.
Özkaynaklar 70,4 milyar TL’den 67,9 milyar TL’ye gerilemiş. Net kâr açıklanan bir çeyrekte özkaynakların düşmesi, enflasyon muhasebesi, değerleme farkları veya diğer kapsamlı gelir kalemlerinin etkili olabileceğini düşündürüyor; ancak sunulan veri bu hareketin alt kırılımını vermiyor. Bu nedenle özkaynak azalmasını tek başına faaliyet zayıflığı olarak yorumlamak doğru olmaz.
Net Parasal Pozisyon (TAS 29)
PETKİM’in 4,7 milyar TL net parasal pozisyon geliri, şirketin ilk çeyrek net kârının temel destekleyicisi konumunda. Geçen yıl aynı dönemde bu kalem 4,4 milyar TL seviyesindeydi; artış yalnızca %6,8. Nominal olarak yükseliş olsa da bu artış, yüksek enflasyon ortamında reel bir güçlenme anlamına gelmeyebilir.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Pozitif net parasal pozisyon, bu dönemde şirketin enflasyon muhasebesinden net kazanç sağladığını gösteriyor. Ancak bu kazanç nakit yaratımı veya ürün satışlarından elde edilen kalıcı bir faaliyet geliri değildir. Daha çok bilanço yapısının ve parasal kalemlerin enflasyon karşısındaki muhasebesel etkisini yansıtır.
Bu nedenle PETKİM’in 305,7 milyon TL’lik net kârı, 4,7 milyar TL’lik net parasal pozisyon ile birlikte okunmalı. Faaliyet kârı zayıf kalmaya devam ederken net kârın pozitif olması, yatırımcı açısından “şirket operasyonel olarak tamamen toparlandı” sonucunu desteklemiyor.
Yatırımcı için Ne Anlama Geliyor?
PETKİM’in ilk çeyrek sonuçları, geçen yılın ağır zarar tablosuna göre önemli bir iyileşme içeriyor. Şirket brüt kâr ve FAVÖK tarafında zarar bölgesinden çıkmış, net borcunu azaltmış ve net kâr açıklamış durumda. Bunlar özellikle bilanço baskısının yüksek olduğu bir dönemde olumlu sinyaller.
Buna karşılık toparlanmanın kalitesi henüz sınırlı:
- Satış büyümesi %16,7 ile yüksek enflasyonun gerisinde kalıyor; reel büyüme teyit edilmiş değil.
- Brüt kâr marjı yaklaşık %0,02, FAVÖK marjı ise yaklaşık %0,6 ile çok düşük.
- Net borç/FAVÖK oranı, tek çeyrek verisiyle yaklaşık 288 kat seviyesinde.
- Net kârın önemli kısmı operasyonel faaliyetlerden değil, net parasal pozisyon gelirinden destekleniyor.
- Özkaynakların yıl sonuna göre %3,5 gerilemesi, bilanço kalitesinin izlenmesini gerektiriyor.
Yatırımcı açısından belirleyici olacak konu, önümüzdeki çeyreklerde petrokimya marjlarının toparlanıp toparlanmayacağı ve bu toparlanmanın FAVÖK’e ne ölçüde yansıyacağıdır. PETKİM için kalıcı bir yatırım hikâyesi oluşması, yalnızca zararların sona ermesine değil, anlamlı ve sürdürülebilir bir operasyonel marj yaratılmasına bağlı. Yatırım tavsiyesi değildir.