
Açılış
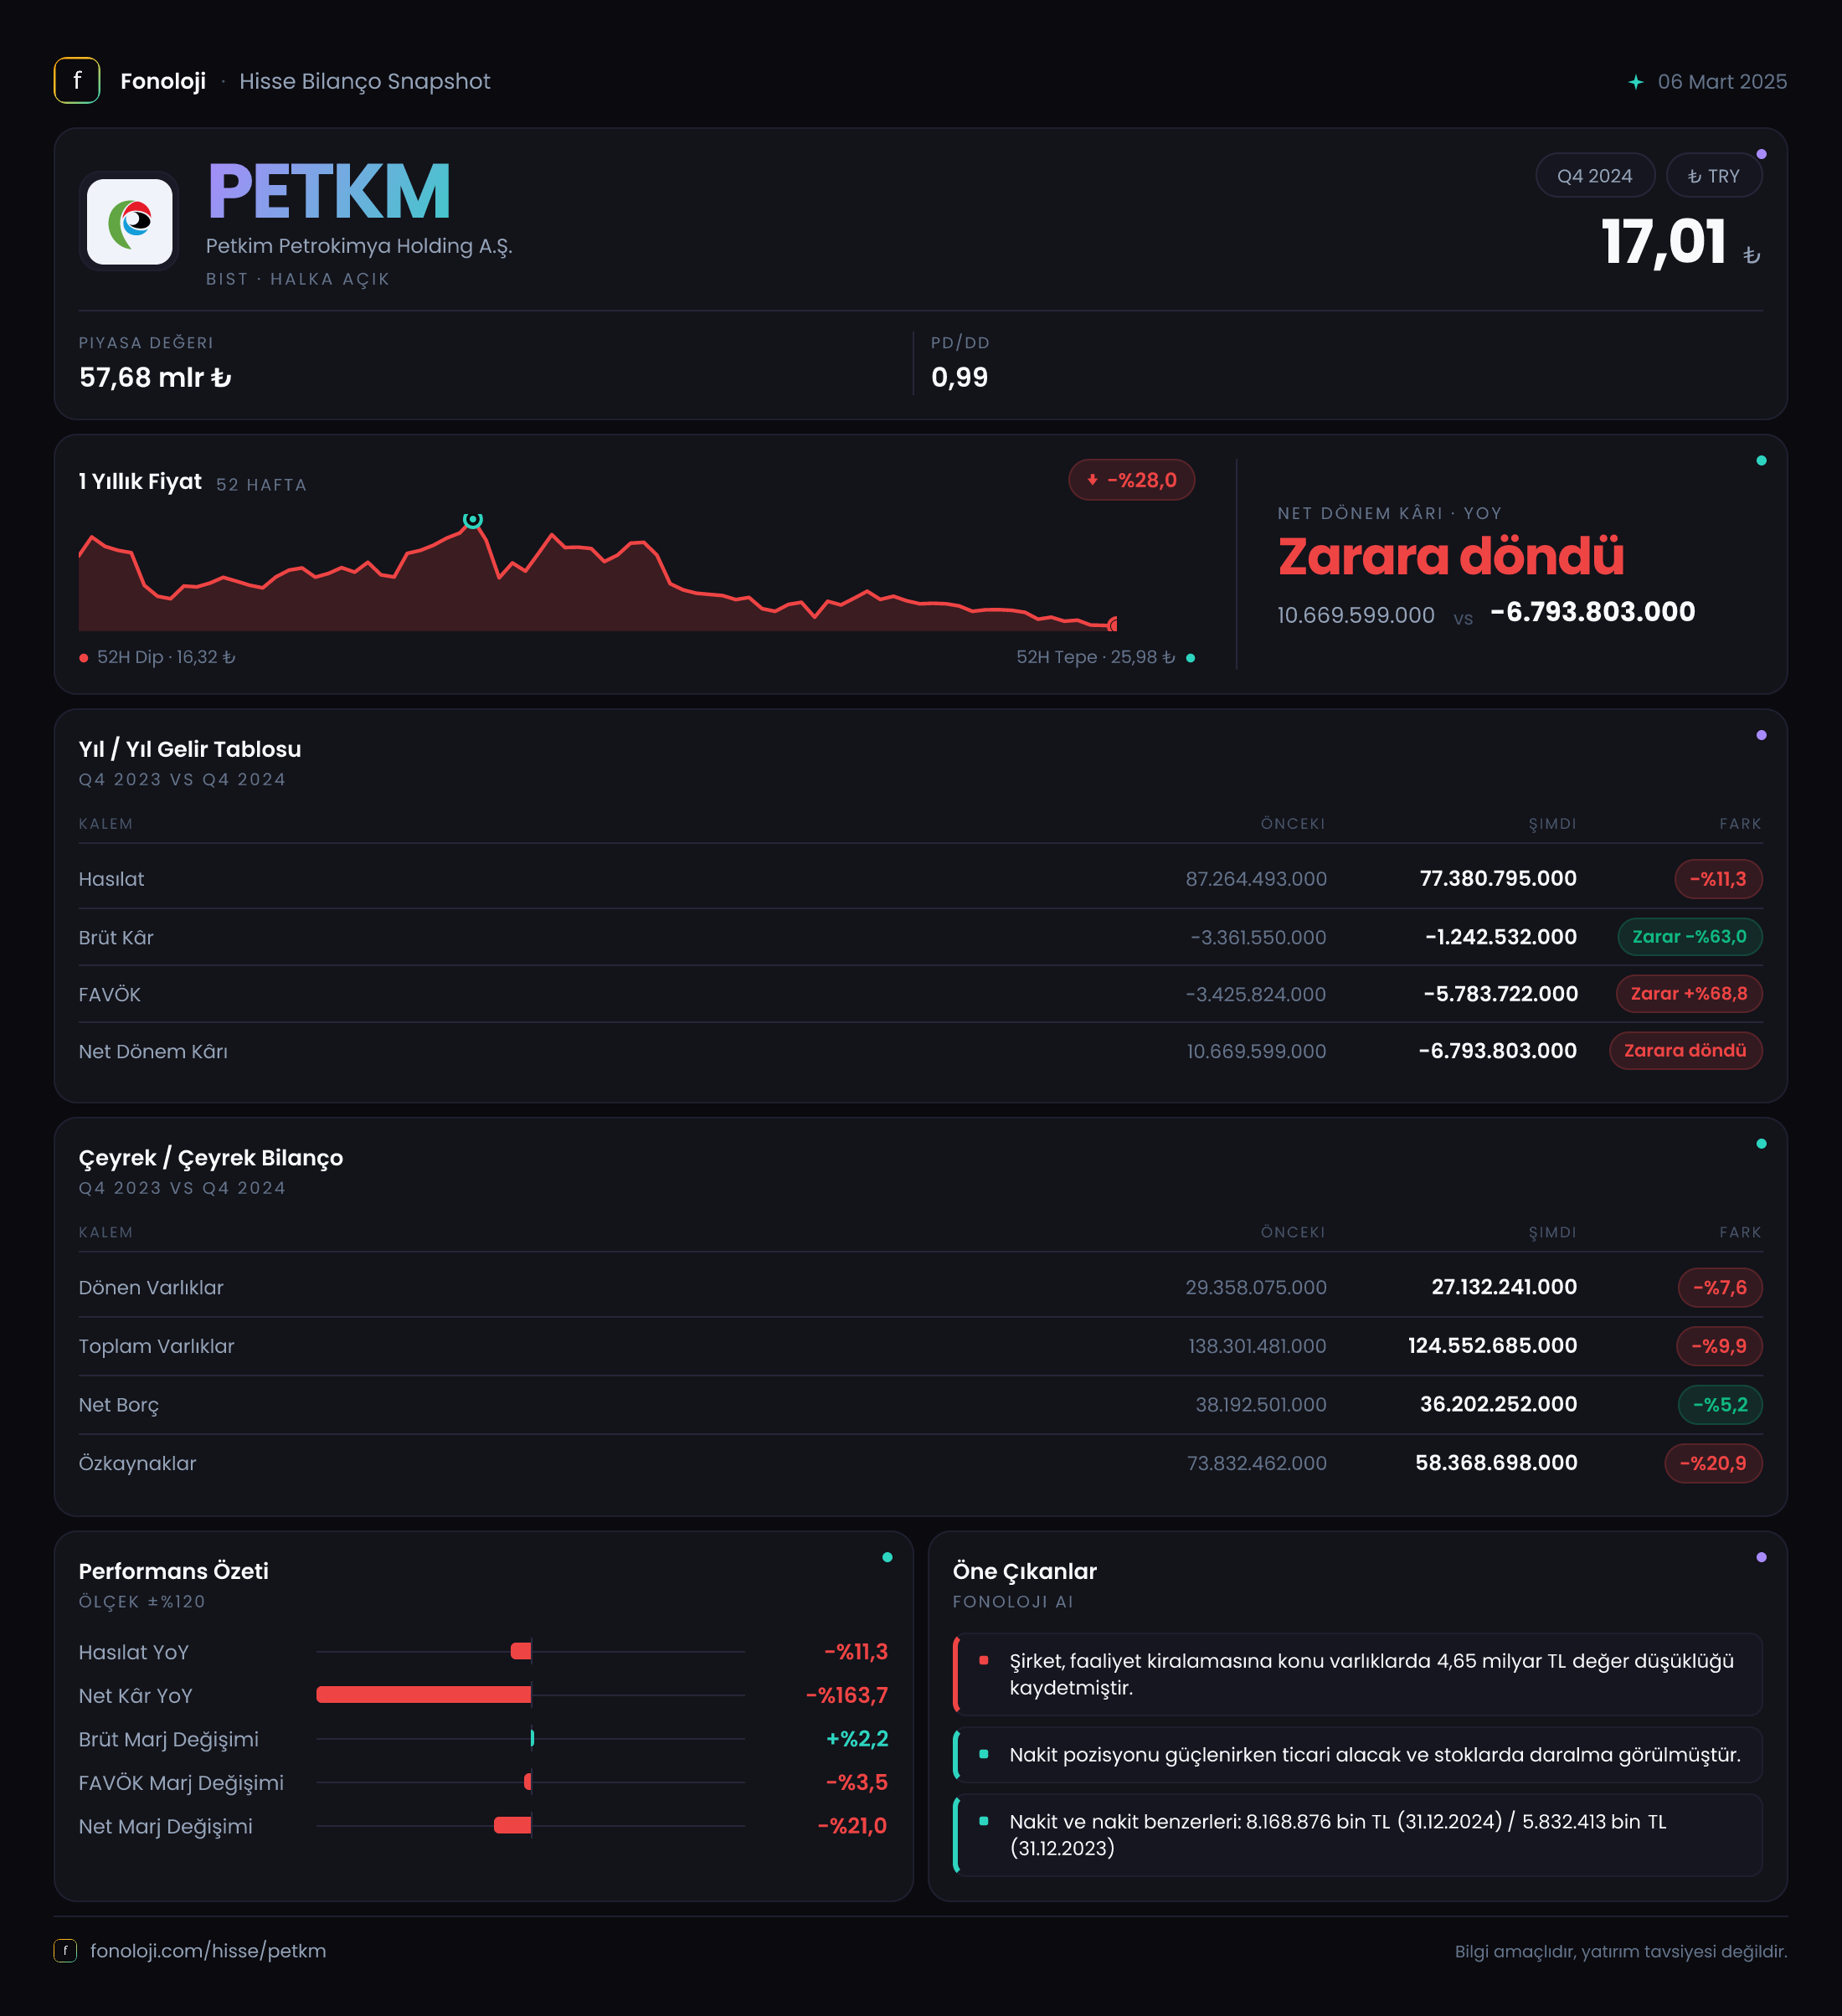
PETKİM, Türkiye’nin petrokimya zincirindeki ana oyuncularından biri olarak nafta ve benzeri girdilerden plastik, kimyasal ve sanayi üretiminde kullanılan ara mamuller üretiyor. Şirketin 2024/12AB verileri, operasyonel tarafta geçen yıla göre bir toparlanma olduğunu; ancak bu toparlanmanın henüz kârlılığa dönüşmediğini gösteriyor. Satışlar nominal olarak gerilerken brüt zarar ve FAVÖK zararı daralmış, buna karşılık şirket 6,3 milyar TL net zarar açıklamış durumda. Başka bir ifadeyle PETKİM’de ana hikâye “zarar azalıyor” olsa da, henüz “sürdürülebilir kârlılık başladı” aşamasına gelinmiş değil.
Burada önemli bir ayrım var: Verilen rapor ara dönem niteliğinde ve gelir tablosu karşılaştırması geçen yılın aynı dönemiyle yapılıyor. Bilanço kalemleri ise önceki yıl sonuna kıyaslanıyor. Çeyreklik trend verisi paylaşılmadığı için, toparlanmanın hangi çeyrekte hızlandığını veya son çeyrekte yeniden zayıflayıp zayıflamadığını bu veri setinden ölçemiyoruz.
Satış Hikayesi
PETKİM’in satışları geçen yılın aynı dönemindeki 87,3 milyar TL seviyesinden 77,4 milyar TL’ye geriledi. Bu, nominal olarak %11,3’lük bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Şirketin satış hacmi, ürün fiyatları ve ürün karması ayrı ayrı açıklanmadığı için gerilemenin hangi unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil; ancak sonuç itibarıyla PETKİM’in gelir üretme kapasitesi geçen yıla göre zayıflamış görünüyor.
Petrokimya şirketlerinde satış büyümesi tek başına yeterli bir gösterge değildir. Ürün fiyatları çoğunlukla küresel emtia ve enerji piyasalarından etkilenirken, hammadde maliyetleri de benzer şekilde dalgalanır. Bu nedenle asıl kritik gösterge, satışların maliyetlerden ne ölçüde ayrışabildiğidir. PETKİM’de satışlar gerilerken brüt zarar ve FAVÖK zararının daralması, şirketin maliyet baskısını geçen yıla göre kısmen kontrol edebildiğini gösteriyor.
Bununla birlikte, satışların enflasyonun oldukça altında kalması önemli bir uyarı. Şirketin nominal gelirleri artmak bir yana azalırken, operasyonel zararın sadece küçülmesi faaliyet ortamının hâlâ zorlu olduğunu ortaya koyuyor. Çeyreklik veri bulunmadığı için satışlardaki toparlanmanın yılın son bölümünde mi gerçekleştiğini veya yıllık karşılaştırmanın düşük baz etkisinden mi desteklendiğini şimdilik söylemek mümkün değil. Bu nedenle gelecek raporda özellikle satış hacmi, kapasite kullanımı ve ürün marjlarının izlenmesi gerekiyor.
Kârlılık
PETKİM’in brüt kârı, geçen yılki 3,4 milyar TL brüt zarardan, bu dönemde 1,2 milyar TL brüt zarara geriledi. Zararın %63,0 oranında azalması olumlu bir gelişme; ancak şirket hâlâ sattığı ürünlerden maliyetlerini karşılayacak kadar brüt katkı üretemiyor. Satışlara oranlandığında brüt marj yaklaşık -%1,6 seviyesinde. Geçen yıl bu oran yaklaşık -%3,9 düzeyindeydi. Yani marj yaklaşık 2,3 puan iyileşmiş, fakat hâlâ negatif bölgede.
FAVÖK tarafında da benzer bir tablo var. FAVÖK zararı 3,1 milyar TL’den 1,1 milyar TL’ye gerileyerek %64,6 oranında azaldı. FAVÖK marjı yaklaşık -%1,4 seviyesine yükselirken, geçen yıl yaklaşık -%3,6 idi. Bu iyileşme, operasyonel giderlerin ve üretim maliyetlerinin satışlara kıyasla daha kontrollü yönetildiğini düşündürüyor. Ancak marjın hâlâ negatif olması, PETKİM’in esas faaliyetlerinden nakit yaratma gücünün henüz yeterli seviyeye ulaşmadığını gösteriyor.
Brüt zarar ile FAVÖK zararı arasındaki farkın sınırlı olması da dikkat çekici. Bu durum, brüt kârlılık oluşmadığı için faaliyet giderlerinin şirketi daha da aşağı çektiğini gösteriyor. Dolayısıyla sürdürülebilir toparlanma için yalnızca gider disiplini yeterli olmayacak; ürün-hammadde makasının yeniden pozitif hale gelmesi gerekecek.
Net kâr tarafında ise tablo belirgin biçimde kötüleşti. Şirket geçen yıl 10,7 milyar TL net kâr açıklarken, bu dönemde 6,3 milyar TL net zarar yazdı. Operasyonel zarar azalmış olmasına rağmen net kârın negatife dönmesi, operasyon dışı kalemlerin ve finansal yapının sonuç üzerinde ağır baskı yarattığını gösteriyor. Net parasal pozisyonun yüksek katkısına rağmen şirketin zarar etmesi, bu kalemin faaliyet zararını ve diğer giderleri telafi etmeye yetmediğini ortaya koyuyor.
Bilanço Sağlığı
PETKİM’in toplam varlıkları önceki yıl sonundaki 138,3 milyar TL’den 124,6 milyar TL’ye geriledi. Düşüş %9,9 seviyesinde. Dönen varlıklar 29,4 milyar TL’den 27,1 milyar TL’ye inerek %7,6 azalırken, duran varlıklar 108,9 milyar TL’den 97,4 milyar TL’ye geriledi. Bu küçülme, bilanço büyüklüğünün hem işletme sermayesi hem de uzun vadeli varlıklar tarafında daraldığını gösteriyor.
Net borç 33,0 milyar TL’den 29,7 milyar TL’ye gerileyerek %10,0 azalmış. Borcun azalması olumlu olmakla birlikte, FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı biçimde hesaplanamıyor. Başka bir ifadeyle şirketin borçluluğu gerilemiş olsa da operasyonel kâr üretemediği bir dönemde borç taşıma kapasitesi hâlâ yakından izlenmeli.
Özkaynaklar ise 73,8 milyar TL’den 58,4 milyar TL’ye düşmüş ve %20,9 oranında gerilemiş. Özkaynaklardaki daralma, toplam varlıklardaki düşüşten daha hızlı gerçekleştiği için bilanço içindeki özkaynak tamponu zayıflamış durumda. Bu da şirketin zarar üretmeye devam etmesi halinde finansal esnekliğin daha fazla azalabileceği anlamına geliyor.
Net Parasal Pozisyon (TAS 29)
PETKİM’in net parasal pozisyon geliri 5,9 milyar TL’den 11,9 milyar TL’ye yükseldi. Artış %101,4 seviyesinde. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülük yapısı, enflasyon karşısında net parasal kazanç veya kayıp doğurabiliyor. PETKİM’in bu dönemde yüksek net parasal pozisyon geliri yazması, bilanço yapısının enflasyon muhasebesi açısından şirkete muhasebesel katkı sağladığını gösteriyor.
Ancak bu gelir, operasyonel faaliyetlerden elde edilen bir kâr değil. Şirketin üretim, satış ve maliyet yapısının performansını doğrudan ölçmüyor; enflasyon muhasebesinin parasal kalemler üzerindeki etkisini yansıtıyor. Nitekim net parasal pozisyon geliri iki katına çıkmasına rağmen şirketin net sonucu 10,7 milyar TL kârdan 6,3 milyar TL zarara dönmüş durumda. Bu da muhasebesel katkının operasyonel zayıflığı telafi edemediğini açıkça gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
PETKİM verileri, operasyonel zararın daraldığı fakat şirketin henüz kârlı bir iş modeline geri dönmediği bir geçiş dönemine işaret ediyor. Yatırımcı açısından olumlu taraflar şunlar:
- Brüt zarar 3,4 milyar TL’den 1,2 milyar TL’ye geriledi.
- FAVÖK zararı 3,1 milyar TL’den 1,1 milyar TL’ye indi.
- Net borç %10,0 azalarak 29,7 milyar TL’ye geriledi.
- Net parasal pozisyon geliri, enflasyon muhasebesi etkisiyle 11,9 milyar TL’ye yükseldi.
Buna karşılık temel riskler daha belirleyici:
- Satışlar nominal olarak %11,3 geriledi; bu, yüksek enflasyon ortamında reel olarak daha sert bir daralma demek.
- Brüt marj ve FAVÖK marjı iyileşse de hâlâ negatifteler.
- Net sonuç 6,3 milyar TL zarar seviyesinde.
- Özkaynaklar %20,9 azalarak bilanço tamponunu zayıflattı.
- FAVÖK negatif olduğu için borçluluk oranlarının operasyonel kâra göre değerlendirilmesi şu an mümkün değil.
PETKİM için kritik eşik, zararların daha fazla küçülmesi değil, brüt marjın ve FAVÖK marjının kalıcı biçimde pozitife dönmesi olacak. Gelecek raporlarda satış hacmi, ürün-hammadde marjı, kapasite kullanımı, net borç ve özkaynak değişimi birlikte izlenmeli. Mevcut veri, toparlanma potansiyelini gösteriyor; fakat kalıcı kârlılık için henüz yeterli kanıt sunmuyor. Yatırım tavsiyesi değildir.