
Açılış
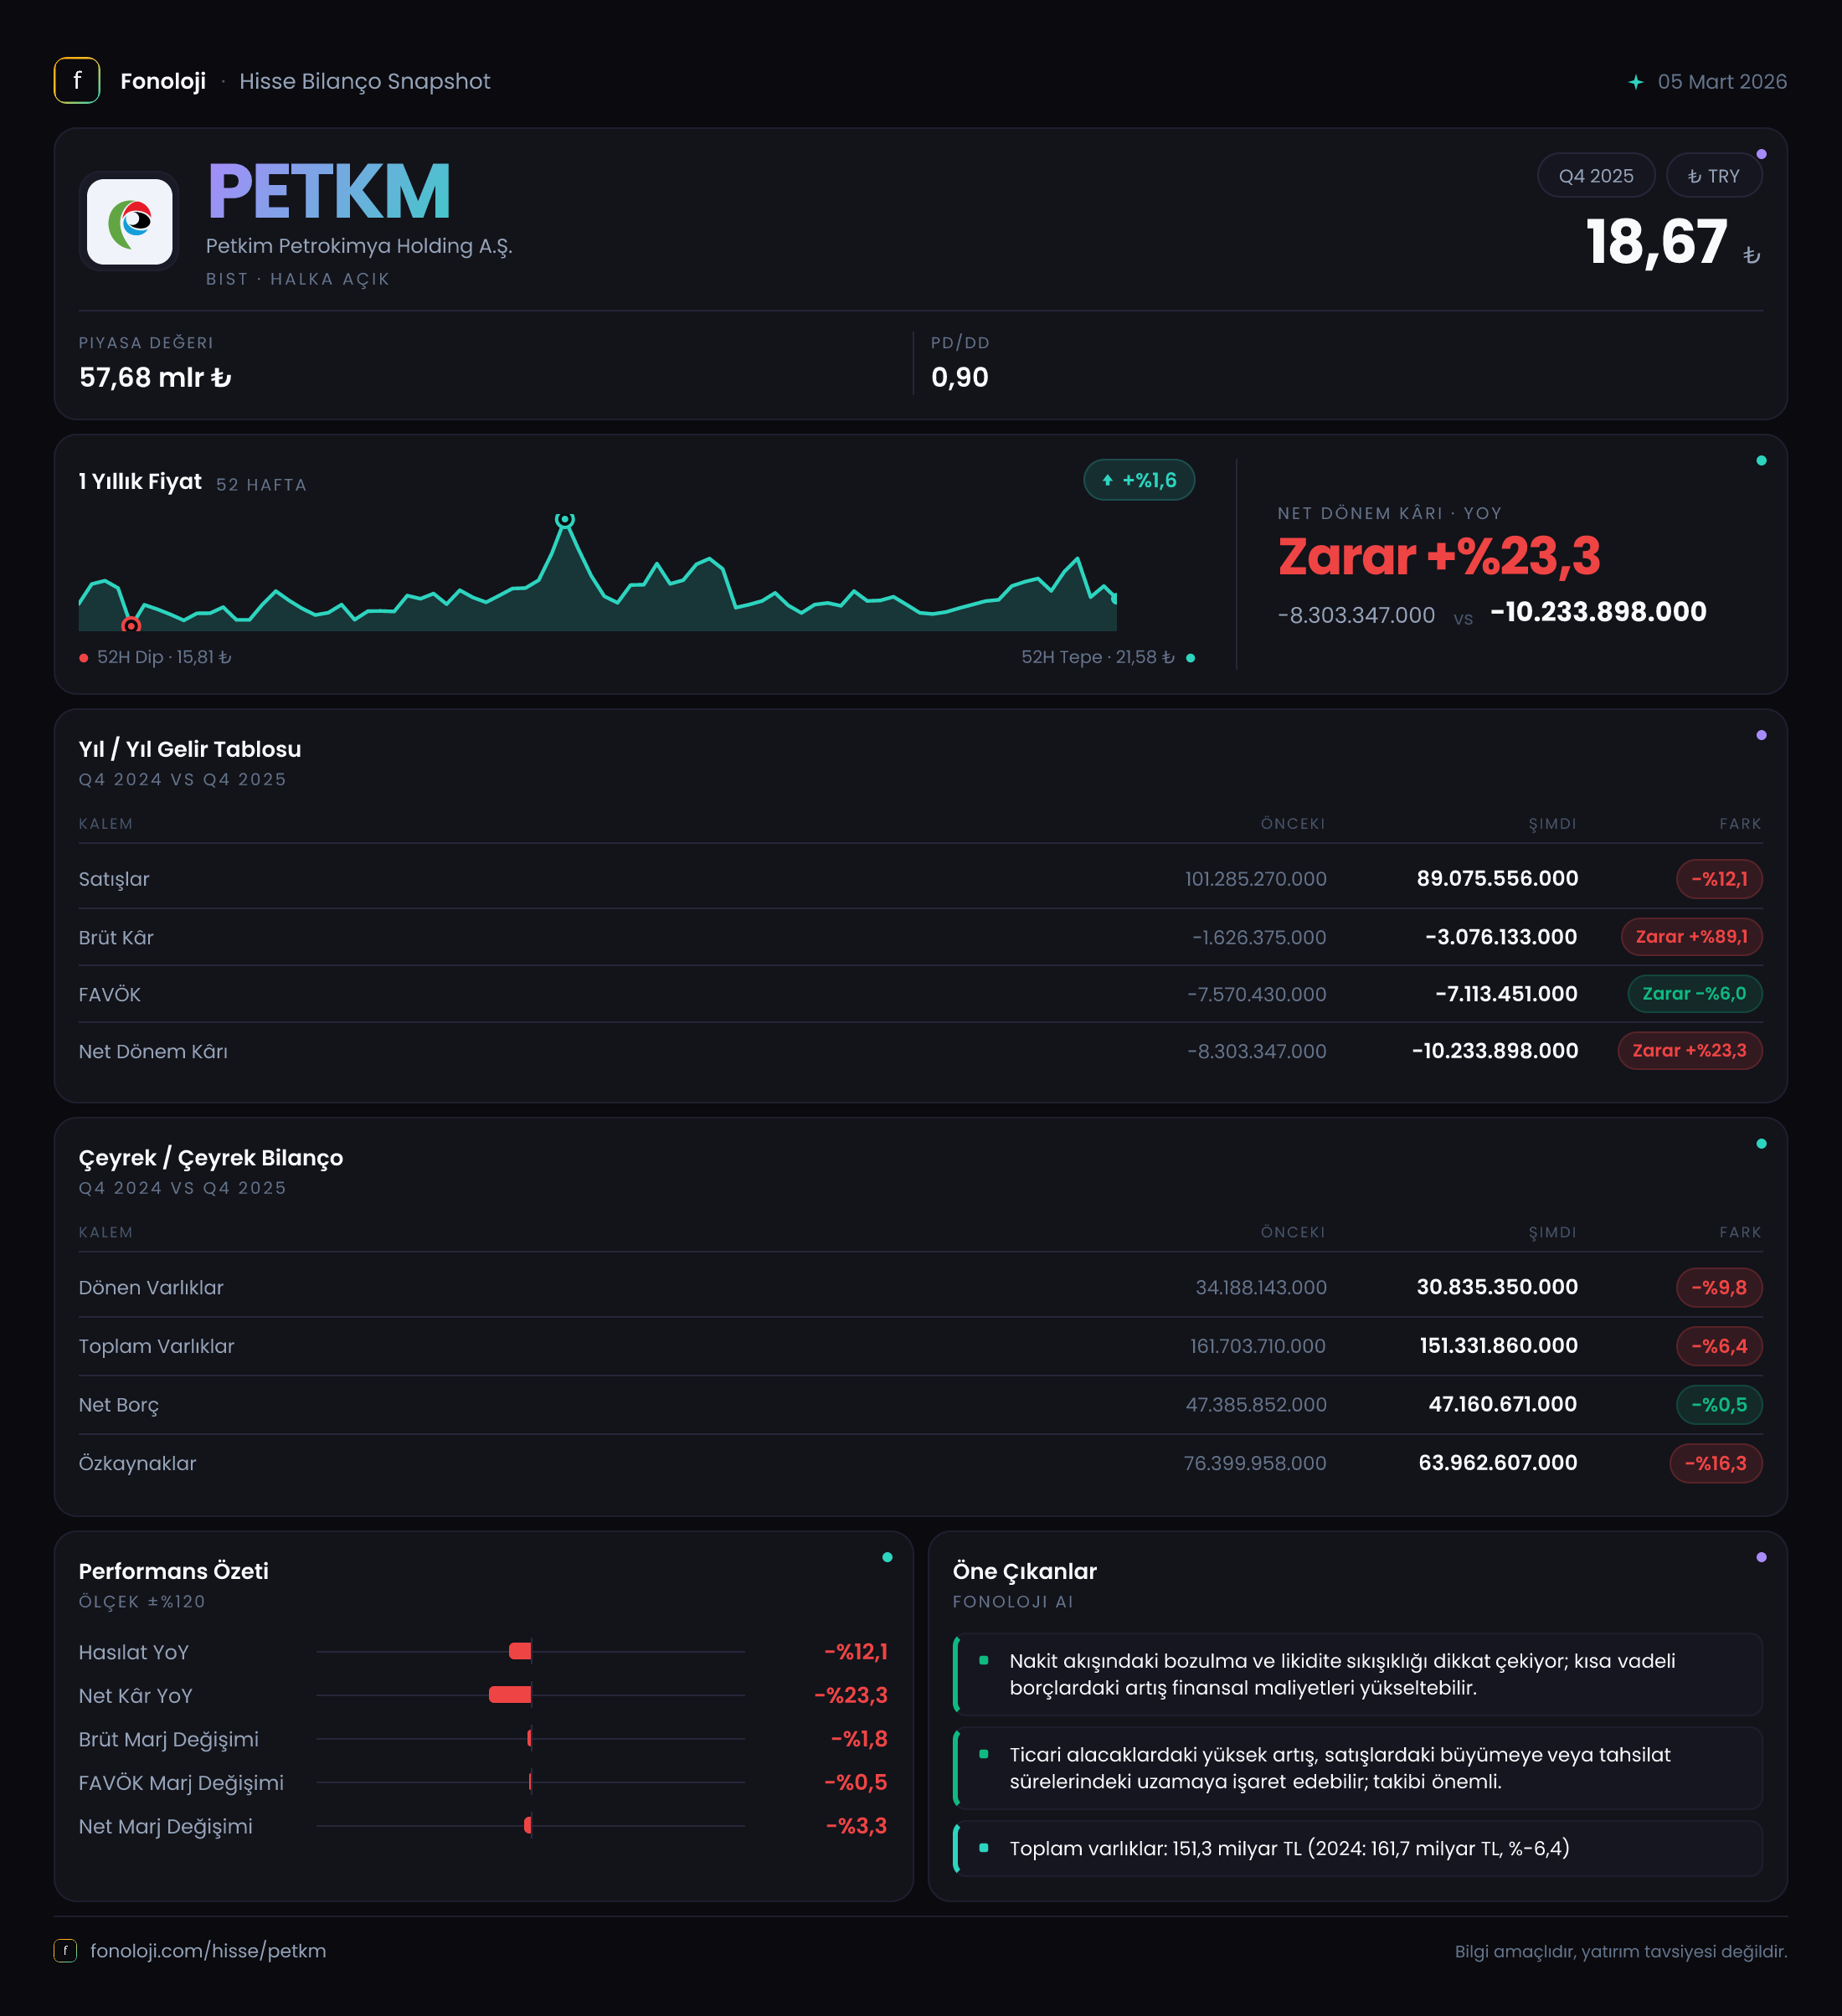
Petkim, Türkiye’nin en büyük petrokimya üreticilerinden biri olarak başta plastik, ambalaj, tekstil ve otomotiv olmak üzere çok sayıda sanayi koluna hammadde sağlıyor. Şirketin 2025/12AB dönem finansalları, satış hacminden ziyade zayıf petrokimya marjlarının bilançoyu ve kârlılığı baskıladığı bir tablo ortaya koyuyor. Satışlar nominal olarak gerilerken şirket brüt kâr ve FAVÖK seviyesinde zarar yazmaya devam etmiş; net zarar da geçen yılın aynı dönemine göre derinleşmiş. Bu nedenle Petkim hikâyesinde şu aşamada ana konu büyüme değil, operasyonel marjların ne zaman ve ne ölçüde toparlanacağı.
Verinin çeyreklik trend içermemesi, toparlanmanın yıl içinde hızlanıp hızlanmadığını veya zararların son çeyrekte mi yoğunlaştığını görmeyi engelliyor. Dolayısıyla mevcut tablo, yıllık karşılaştırma üzerinden okunmalı; özellikle petro-kimya döngüsündeki fiyat, talep ve hammadde marjları yakından izlenmeli.
Satış Hikayesi
Petkim’in satışları geçen yılın aynı dönemindeki 101,3 milyar TL seviyesinden 89,1 milyar TL’ye gerileyerek nominal olarak %12,1 daraldı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların düşmesi, reel anlamda çok daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışının gerisinde kalmamış, satış gelirleri enflasyondan arındırıldığında faaliyet ölçeğinde de ciddi bir daralma yaşamış görünüyor.
Bu düşüşün nedenini yalnızca satış hacmine bağlamak doğru olmaz; petrokimya şirketlerinde satış geliri, ürün fiyatları ve hammadde maliyetleriyle birlikte hareket eder. Etilen, nafta ve türev ürünler arasındaki marjların daralması, satış tutarı gerilese bile şirketin kârlılığını çok daha sert etkileyebilir. Nitekim Petkim’de satışlardaki %12,1 düşüşe karşılık brüt zarar belirgin biçimde büyümüş durumda.
Çeyreklik veri bulunmadığı için bu zayıflığın son dönemde devam edip etmediği konusunda kesin bir trend çıkarmak mümkün değil. Yatırımcı açısından sonraki raporlarda özellikle şu üç gösterge önem taşıyacak:
- Satış hacimlerinin ve kapasite kullanımının toparlanıp toparlanmadığı,
- Ürün-hammadde makasının, yani petrokimya marjlarının genişleyip genişlemediği,
- Satışların nominal artışının enflasyonun üzerinde gerçekleşip gerçekleşmediği.
Kârlılık
Şirketin brüt kârı geçen yılki 1,6 milyar TL zarardan bu dönemde 3,1 milyar TL zarara geriledi. Negatif değerlerde değişim oranını yorumlarken teknik yüzde hesabından çok zarar tutarındaki değişime bakmak daha anlamlıdır: brüt zarar yaklaşık %94 büyümüş durumda. Brüt kâr marjı da yaklaşık -%1,6 seviyesinden -%3,5 seviyesine geriledi. Bu, her 100 TL satışın şirkete brüt kâr yaratmak yerine yaklaşık 3,5 TL brüt zarar ürettiğini gösteriyor.
FAVÖK’ün -3,5 milyar TL olması, operasyonel giderlerin ve üretim ekonomisinin şirketi faaliyet seviyesinde de zarara taşıdığını ortaya koyuyor. FAVÖK marjı yaklaşık -%3,9 seviyesinde. Brüt zarar ile FAVÖK zararı arasındaki sınırlı fark, faaliyet giderlerinin de negatif brüt kâr tablosunu telafi etmeye yetmediğini gösteriyor. Sağlıklı bir toparlanma için yalnızca satışların artması yeterli olmayacak; önce brüt marjın pozitife dönmesi, ardından FAVÖK marjının kalıcı biçimde iyileşmesi gerekecek.
Net dönem zararı ise geçen yılki 8,3 milyar TL’den 10,2 milyar TL’ye yükseldi ve %23,3 arttı. Net zarar marjı yaklaşık -%8,2 seviyesinden -%11,5 seviyesine kötüleşti. Burada operasyonel zarara ek olarak finansman giderleri, parasal pozisyon ve diğer finansal kalemlerin etkisi bulunuyor. Fakat mevcut verinin verdiği ana mesaj açık: Net parasal kazanç önemli bir destek sağlamasına rağmen şirketin operasyonel zararını ve diğer giderlerini karşılamaya yetmemiş.
Bilanço Sağlığı
Petkim’in toplam varlıkları önceki yıl sonundaki 161,7 milyar TL seviyesinden 151,3 milyar TL’ye geriledi; bu %6,4’lük düşüş, bilanço ölçeğinde daralmaya işaret ediyor. Dönen varlıklar 34,2 milyar TL’den 30,8 milyar TL’ye inerken %9,8 azaldı. Bu gerileme, işletme sermayesi esnekliğinin azaldığını düşündürüyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için likidite kalitesine ilişkin daha kesin bir yorum yapmak mümkün değil.
Duran varlıklar da 127,5 milyar TL’den 120,5 milyar TL’ye geriledi. Bu kalem, enflasyon muhasebesi ve amortisman etkileri nedeniyle doğrudan yatırım harcamalarının azaldığı anlamına gelmeyebilir. Dolayısıyla duran varlık düşüşünü tek başına kapasite küçülmesi olarak okumamak gerekir.
Özkaynaklar 76,3 milyar TL’den 64,0 milyar TL’ye gerileyerek %16,2 azaldı. Toplam varlıklar %6,4 azalırken özkaynakların daha hızlı düşmesi, sermaye tamponunun zayıfladığını gösteriyor. Dönem zararının özkaynakları aşındırdığı açık; ancak özkaynak hareketinin tamamını açıklamak için diğer kapsamlı gelir, temettü ve yeniden değerleme kalemlerini de görmek gerekir.
Net borç 38,9 milyar TL’den 40,3 milyar TL’ye çıkarak %3,6 arttı. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu ekonomik olarak anlamlı bir ölçüm sunmuyor; teknik olarak negatif bir oran hesaplanabilse de bu, borç ödeme kapasitesinin güçlü olduğu anlamına gelmez. Asıl dikkat edilmesi gereken, şirketin operasyonel nakit üretmeden borç seviyesinin yükselmesidir.
Net Parasal Pozisyon (TAS 29)
Petkim’in net parasal pozisyon geliri 13,4 milyar TL oldu. Geçen yıl aynı dönemdeki 15,5 milyar TL seviyesine göre bu katkı %13,9 azaldı. Enflasyon muhasebesi altında pozitif net parasal pozisyon, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması nedeniyle enflasyonist ortamda gelir yazdığına işaret eder.
Ancak bu kalem operasyonel bir başarı değildir. Net parasal kazanç, şirketin üretim marjlarının iyileştiğini veya satış hacminin arttığını göstermez; muhasebesel olarak enflasyonun parasal kalemler üzerindeki etkisini yansıtır. Petkim’de bu gelir hâlâ yüksek olsa da geçen yıla göre azalması, net zararı sınırlama gücünün zayıfladığını gösteriyor. Daha önemlisi, 13,4 milyar TL’lik parasal pozisyon katkısı, 3,5 milyar TL FAVÖK zararına rağmen şirketi net kâra taşıyamamış. Bu da operasyonel toparlanmanın bilanço açısından vazgeçilmez olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Petkim’de yatırım tezinin merkezinde kısa vadeli net kâr değil, petrokimya döngüsünün ve ürün marjlarının normalleşmesi bulunuyor. Mevcut finansallar, satışların enflasyonun gerisinde kaldığını, brüt ve operasyonel marjların negatif olduğunu, özkaynakların daraldığını ve net borcun yükseldiğini gösteriyor.
Fırsat tarafında:
- Petrokimya marjlarında belirgin bir toparlanma, FAVÖK’ü hızlı şekilde iyileştirebilir.
- Net parasal pozisyonun pozitif olması, enflasyon muhasebesi açısından hâlâ destekleyici.
- Büyük varlık tabanı, sektör koşulları düzeldiğinde operasyonel kaldıraç yaratabilir.
Risk tarafında:
- Satışların reel olarak daralması ve marjların negatif kalması,
- Negatif FAVÖK nedeniyle borçluluk rasyolarının bozulması,
- Özkaynakların %16,2 gerilemesi,
- Enflasyon muhasebesi katkısının azalması,
- Küresel petrokimya arz fazlası ve zayıf ürün marjlarının sürmesi.
Bir sonraki raporda yatırımcı için en kritik sinyal, satış büyümesinden önce brüt marjın pozitife dönmesi ve FAVÖK zararının kapanması olacak. Bu iki gösterge düzelmeden yalnızca net parasal pozisyon gelirine dayanarak kalıcı kârlılık beklentisi oluşturmak riskli. Yatırım tavsiyesi değildir.