
Açılış
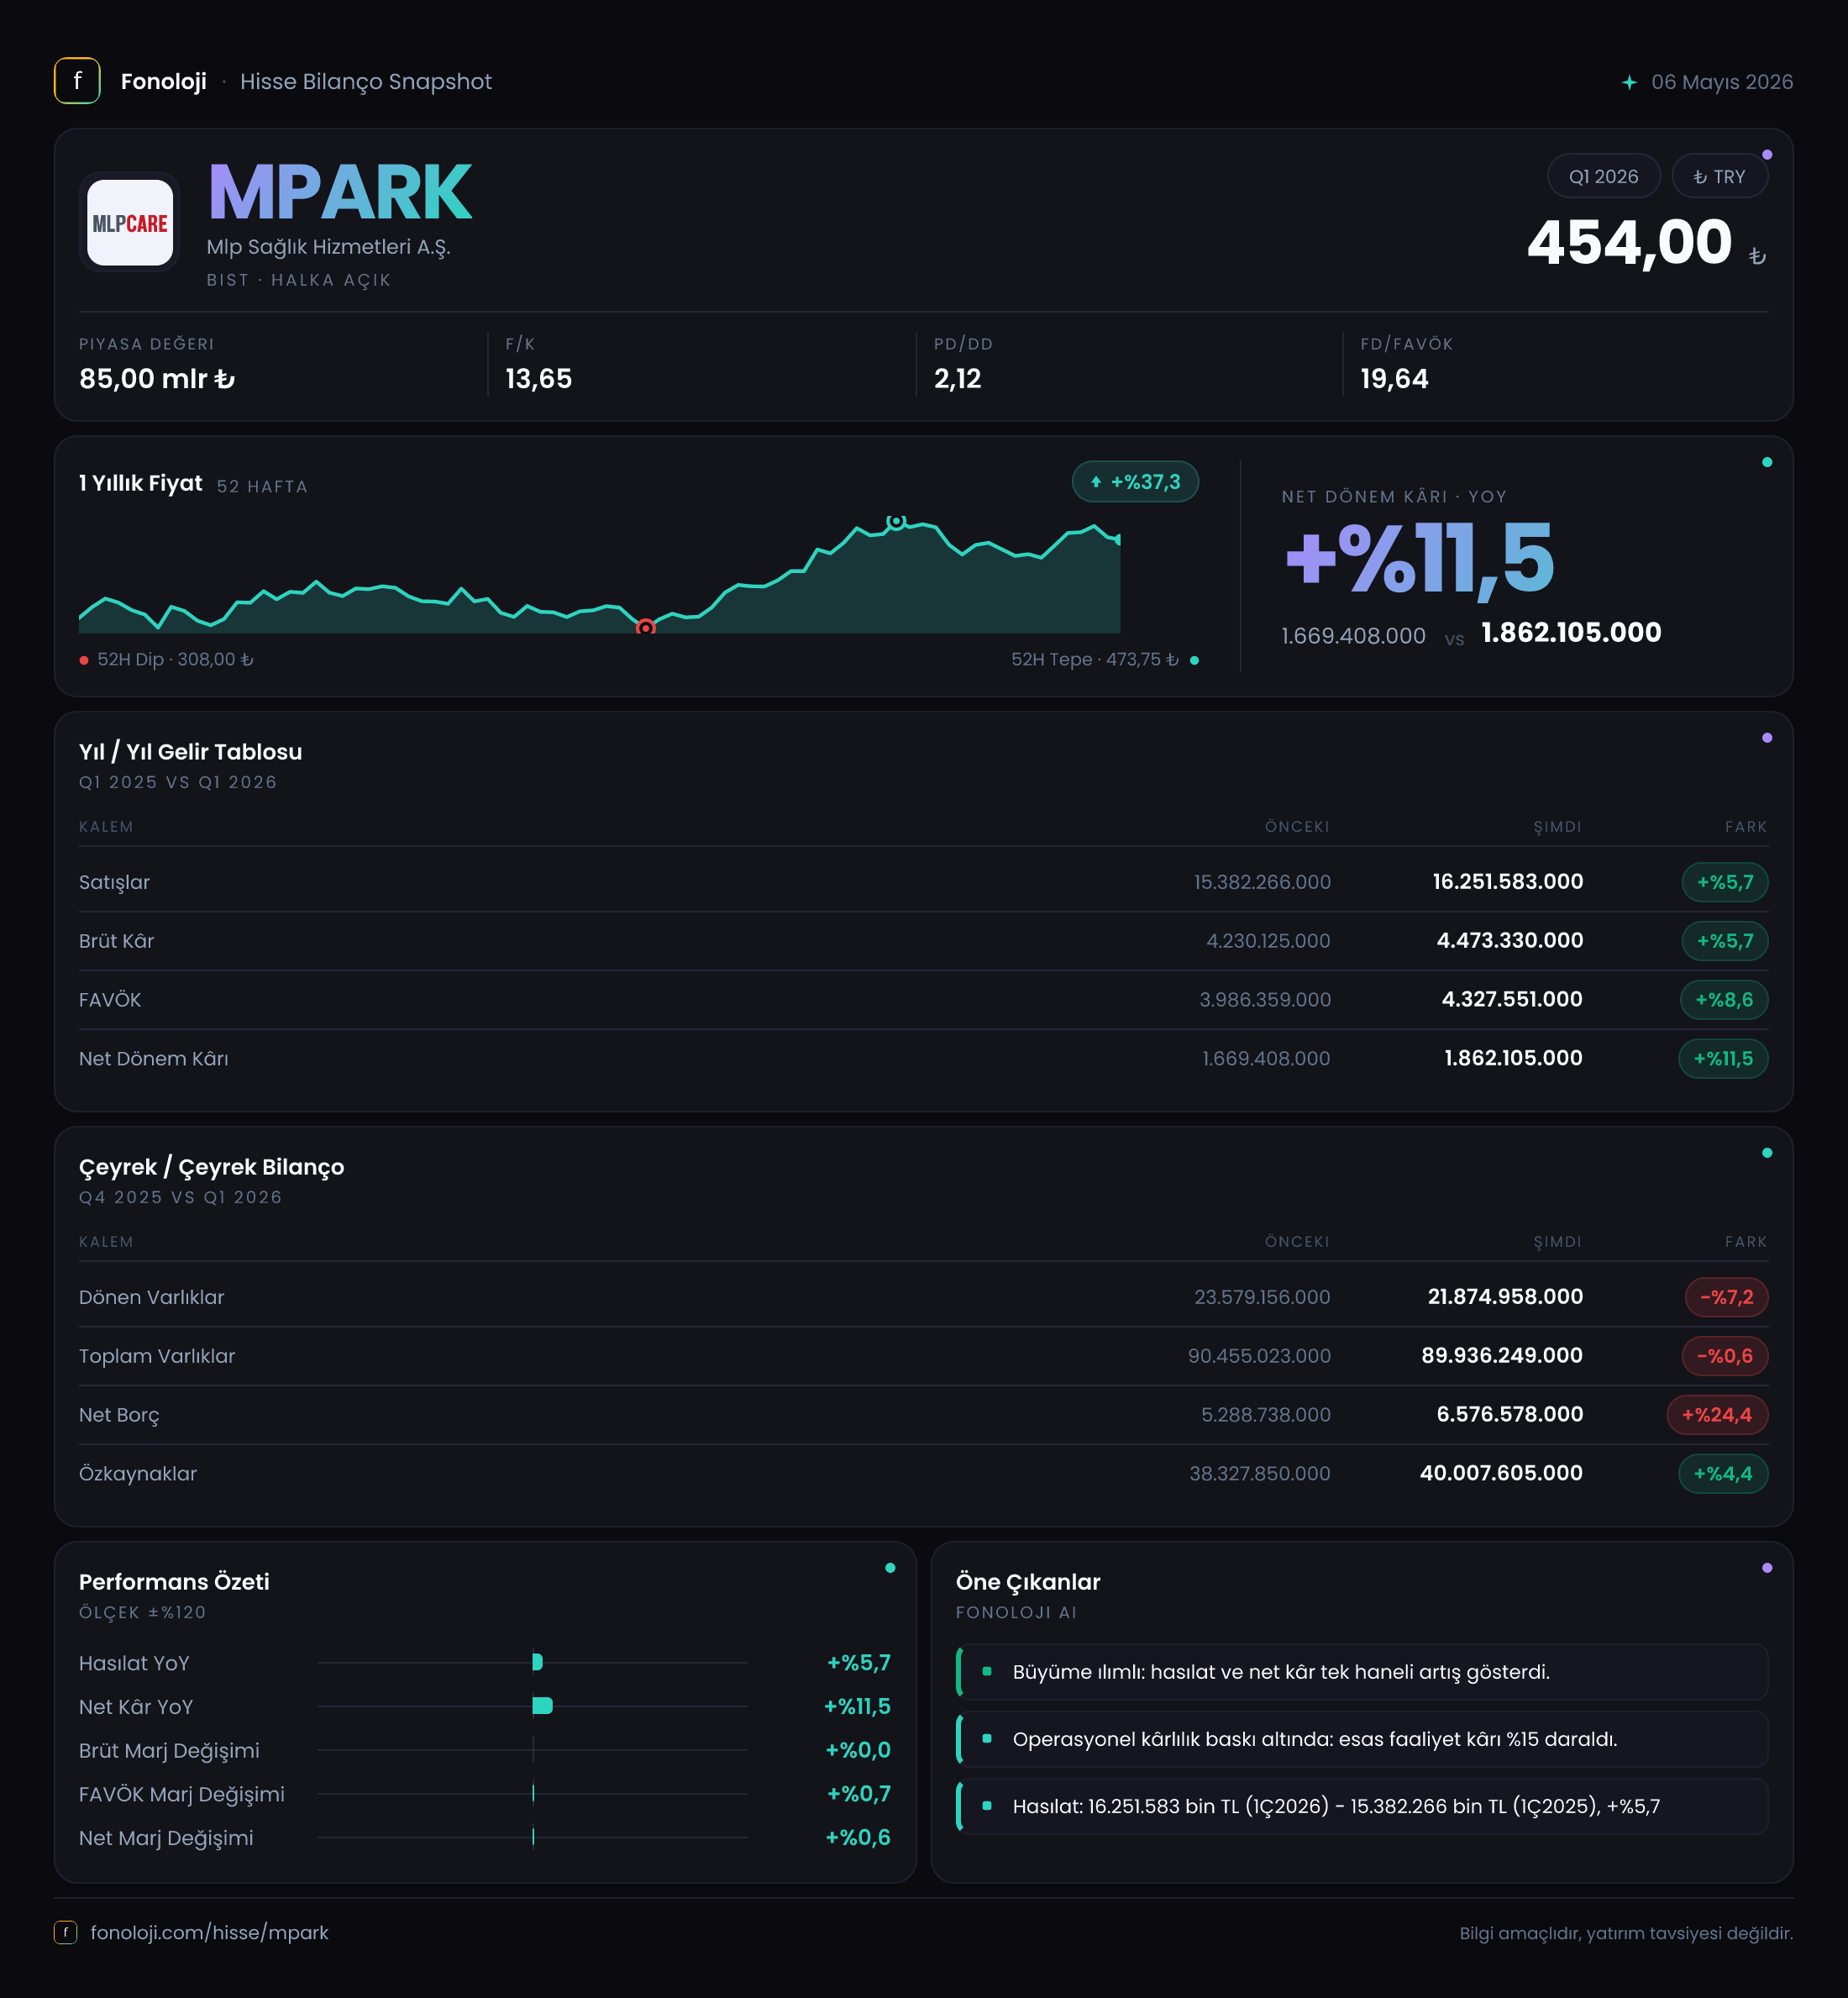
MLP Sağlık, hastane işletmeciliği ve sağlık hizmetleri alanında faaliyet gösteren, gelirleri büyük ölçüde sağlık hizmeti talebi ve hizmet fiyatlamasına bağlı olan bir şirket. 2026’nın ilk çeyreğinde tablo, satış büyümesinin sınırlı kalmasına karşın operasyonel kârlılığın belirgin biçimde güçlendiğini gösteriyor. Satışlar yıllık bazda yalnızca %5,7 artarken FAVÖK’ün %24,9 yükselmesi, şirketin maliyet yönetimi ve operasyonel verimlilik tarafında olumlu bir çeyrek geçirdiğine işaret ediyor. Buna karşılık net borcun yıl sonuna göre %24,4 artması, güçlü kârlılığa rağmen bilanço tarafında izlenmesi gereken bir borçlanma eğilimi yaratıyor.
| Temel gösterge | 2026/3 | 2025/3 veya 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 16,3 mlr TL | 15,4 mlr TL | %5,7 | | FAVÖK | 4,8 mlr TL | 3,9 mlr TL | %24,9 | | Net dönem kârı | 1,7 mlr TL | 1,5 mlr TL | %8,9 | | Net borç | 6,6 mlr TL | 5,3 mlr TL | %24,4 |
Satış Hikayesi
MLP Sağlık’ın satışları geçen yılın aynı çeyreğine göre %5,7 artarak 16,3 milyar TL’ye ulaştı. Nominal olarak büyüme devam ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel açıdan güçlü bir büyüme göstermiyor. Basit bir enflasyon karşılaştırmasıyla satışların satın alma gücü bazında gerilediği söylenebilir. Bu nedenle ilk çeyreğin ana satış mesajı, hacim veya reel fiyatlama açısından kuvvetli bir ivme değil, sınırlı nominal büyüme olarak okunmalı.
Sağlık sektöründe fiyat artışları, hasta karması, özel sağlık sigortaları ve tamamlayıcı sağlık sigortası kullanımı satışların seyrini etkileyebilir. Ancak paylaşılan veride bu kalemlerin katkısı ayrıştırılmadığı için büyümenin hangi unsurdan kaynaklandığını kesin biçimde söylemek mümkün değil. Burada önemli nokta, satışlar yalnızca %5,7 büyürken brüt kârın da aynı oranda artmasıdır. Bu durum, satış büyümesinin henüz brüt kâr seviyesinde ek bir marj katkısı yaratmadığını gösteriyor.
Çeyreklik trend açısından mevcut veri sınırlı. Elimizde 2025/3 dönemi bulunuyor; 2025/12 veya 2026/3 öncesindeki çeyreklerle karşılaştırılabilir satış ve net kâr verisi paylaşılmadığı için ardışık çeyrek ivmesi hakkında kesin bir değerlendirme yapmak yerine, sonraki raporları beklemek gerekiyor.
Kârlılık
Kârlılık tablosunun en güçlü tarafı FAVÖK performansı. FAVÖK, geçen yılın aynı dönemindeki 3,9 milyar TL’den 4,8 milyar TL’ye yükselerek %24,9 büyüdü. Satışların yalnızca %5,7 arttığı bir ortamda FAVÖK’ün yaklaşık dört kat daha hızlı büyümesi, operasyonel giderlerin satışlara oranında iyileşme veya hizmet karmasında daha kârlı alanların ağırlığının artması gibi olumlu etkilerin bulunduğunu düşündürüyor; ancak veride bunların ayrıntısı yer almıyor.
FAVÖK marjı, geçen yılki yaklaşık %25,3 seviyesinden bu çeyrekte yaklaşık %29,4’e çıktı. Yaklaşık 4,1 puanlık bu iyileşme, şirketin satış başına elde ettiği operasyonel kazancın anlamlı biçimde arttığını gösteriyor. Bu, raporun en olumlu ayrışması. Özellikle yüksek enflasyon ortamında nominal satış artışı sınırlı kalırken marj genişlemesi, kârlılık kalitesi açısından satış büyümesinden daha değerli bir sinyal olabilir.
Brüt kâr 4,2 milyar TL’den 4,5 milyar TL’ye yükseldi ve artış oranı satışlarla aynı şekilde %5,7 oldu. Brüt marj geçen yıl yaklaşık %27,3 iken bu çeyrekte %27,6 seviyesine geldi; yani burada yalnızca sınırlı, yaklaşık 0,3 puanlık bir iyileşme var. Dolayısıyla FAVÖK marjındaki belirgin genişleme, brüt kârdan ziyade brüt kâr sonrasındaki faaliyet giderleri ve operasyonel yapıdaki gelişmeden kaynaklanıyor olabilir.
Net dönem kârı 1,5 milyar TL’den 1,7 milyar TL’ye çıkarak %8,9 arttı. Net kâr marjı da yaklaşık %9,7’den %10,4’e yükseldi. Ancak net kâr artışı FAVÖK büyümesinin gerisinde kaldı. Bu fark, finansman giderleri, amortisman ve vergi gibi FAVÖK sonrasındaki kalemlerin operasyonel iyileşmeyi kısmen sınırladığını düşündürüyor. Net parasal pozisyon geliri bu çeyrekte önemli bir destek sağlasa da net kârın FAVÖK kadar hızlı büyümemesi, kârlılığın tamamının operasyonel seviyede net kâra yansımadığını gösteriyor.
Bilanço Sağlığı
MLP Sağlık’ın toplam varlıkları yıl sonuna göre %0,6 azalarak 89,9 milyar TL’ye geriledi. Bu değişim sınırlı; ancak varlık kompozisyonunda farklılaşma var. Dönen varlıklar %7,2 düşerek 21,9 milyar TL’ye inerken duran varlıklar %1,8 artarak 68,1 milyar TL’ye yükseldi. Bu görünüm, kısa vadeli likidite kalemlerinde daralma ve varlıkların daha büyük bölümünün duran varlıklarda toplanması anlamına geliyor.
Özkaynaklar 38,3 milyar TL’den 40 milyar TL’ye yükselerek %4,4 arttı. Özkaynakların büyümesi, şirketin bilanço tamponunun güçlendiğini gösteren olumlu bir unsur. Toplam varlıklar içindeki özkaynak payı yaklaşık %44,5 seviyesinde; bu, borçların bilançoda baskın olmadığına işaret ediyor.
Bununla birlikte net borç 5,3 milyar TL’den 6,6 milyar TL’ye çıkarak %24,4 arttı. Net borçtaki yükseliş, özkaynak büyümesinden ve net kâr artışından daha hızlı gerçekleşmiş durumda. FAVÖK’ün tek çeyreklik 4,8 milyar TL’lik seviyesiyle karşılaştırıldığında net borç yaklaşık 1,4 kat görünüyor. Ancak bu oran yıllıklandırılmamış tek çeyrek FAVÖK’e dayandığı için ihtiyatla okunmalı; yılın tamamına ilişkin FAVÖK oluşmadan kalıcı kaldıraç seviyesini değerlendirmek erken. Yine de borç artışının sonraki çeyreklerde devam edip etmediği, şirketin finansman maliyetleri ve nakit üretimi açısından kritik olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri geçen yılın aynı çeyreğindeki 842,7 milyon TL’den 1 milyar TL’ye yükselerek %19,6 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon muhasebesi kapsamında yeniden değerlendirilmesinden doğan etkiyi yansıtıyor.
Net parasal pozisyon gelirinin artması, tek başına şirketin operasyonel olarak daha fazla nakit kazandığı anlamına gelmez. Bu, TAS 29 kapsamında enflasyonun parasal kalemler üzerindeki muhasebesel etkisidir. İlk çeyrekte 1 milyar TL’lik katkı net kârı desteklemiş ve operasyonel kârlılığın net sonuca aktarımını güçlendirmiştir. Ancak bu etkinin sürdürülebilirliği enflasyon oranına, bilanço içindeki parasal varlık-borç dengesine ve dönemsel finansal pozisyona bağlıdır. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK’ü ve nakit akışını net parasal pozisyondan ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek, MLP Sağlık açısından zayıf reel satış büyümesine karşılık güçlü operasyonel marj genişlemesi sunuyor. FAVÖK marjının yaklaşık %25,3’ten %29,4’e yükselmesi, raporun temel fırsat alanı. Şirket aynı satış tabanından daha yüksek operasyonel kâr üretebilmiş; bu eğilim devam ederse sınırlı ciro büyümesi daha yüksek kârlılıkla telafi edilebilir.
Buna karşılık üç konu yakından takip edilmeli:
- Satışların enflasyonun altında kalması, reel büyüme ve hasta hacmi açısından soru işareti yaratıyor.
- Net borcun yıl sonuna göre %24,4 artması, güçlü FAVÖK’e rağmen finansal kaldıraç eğiliminin yükseldiğini gösteriyor.
- Net kârın %8,9 artışı, FAVÖK büyümesinin belirgin altında; finansman, amortisman ve diğer giderlerin etkisi izlenmeli.
Özetle veri, operasyonel açıdan güçlü, gelir büyümesi açısından sınırlı ve bilanço tarafında kontrollü risklerin arttığı bir çeyreğe işaret ediyor. Bir sonraki dönemde satış büyümesinin enflasyonu aşması, net borç artışının durması ve FAVÖK marjının korunması, hikâyenin sürdürülebilirliği için belirleyici olacak. Yatırım tavsiyesi değildir.