
Açılış
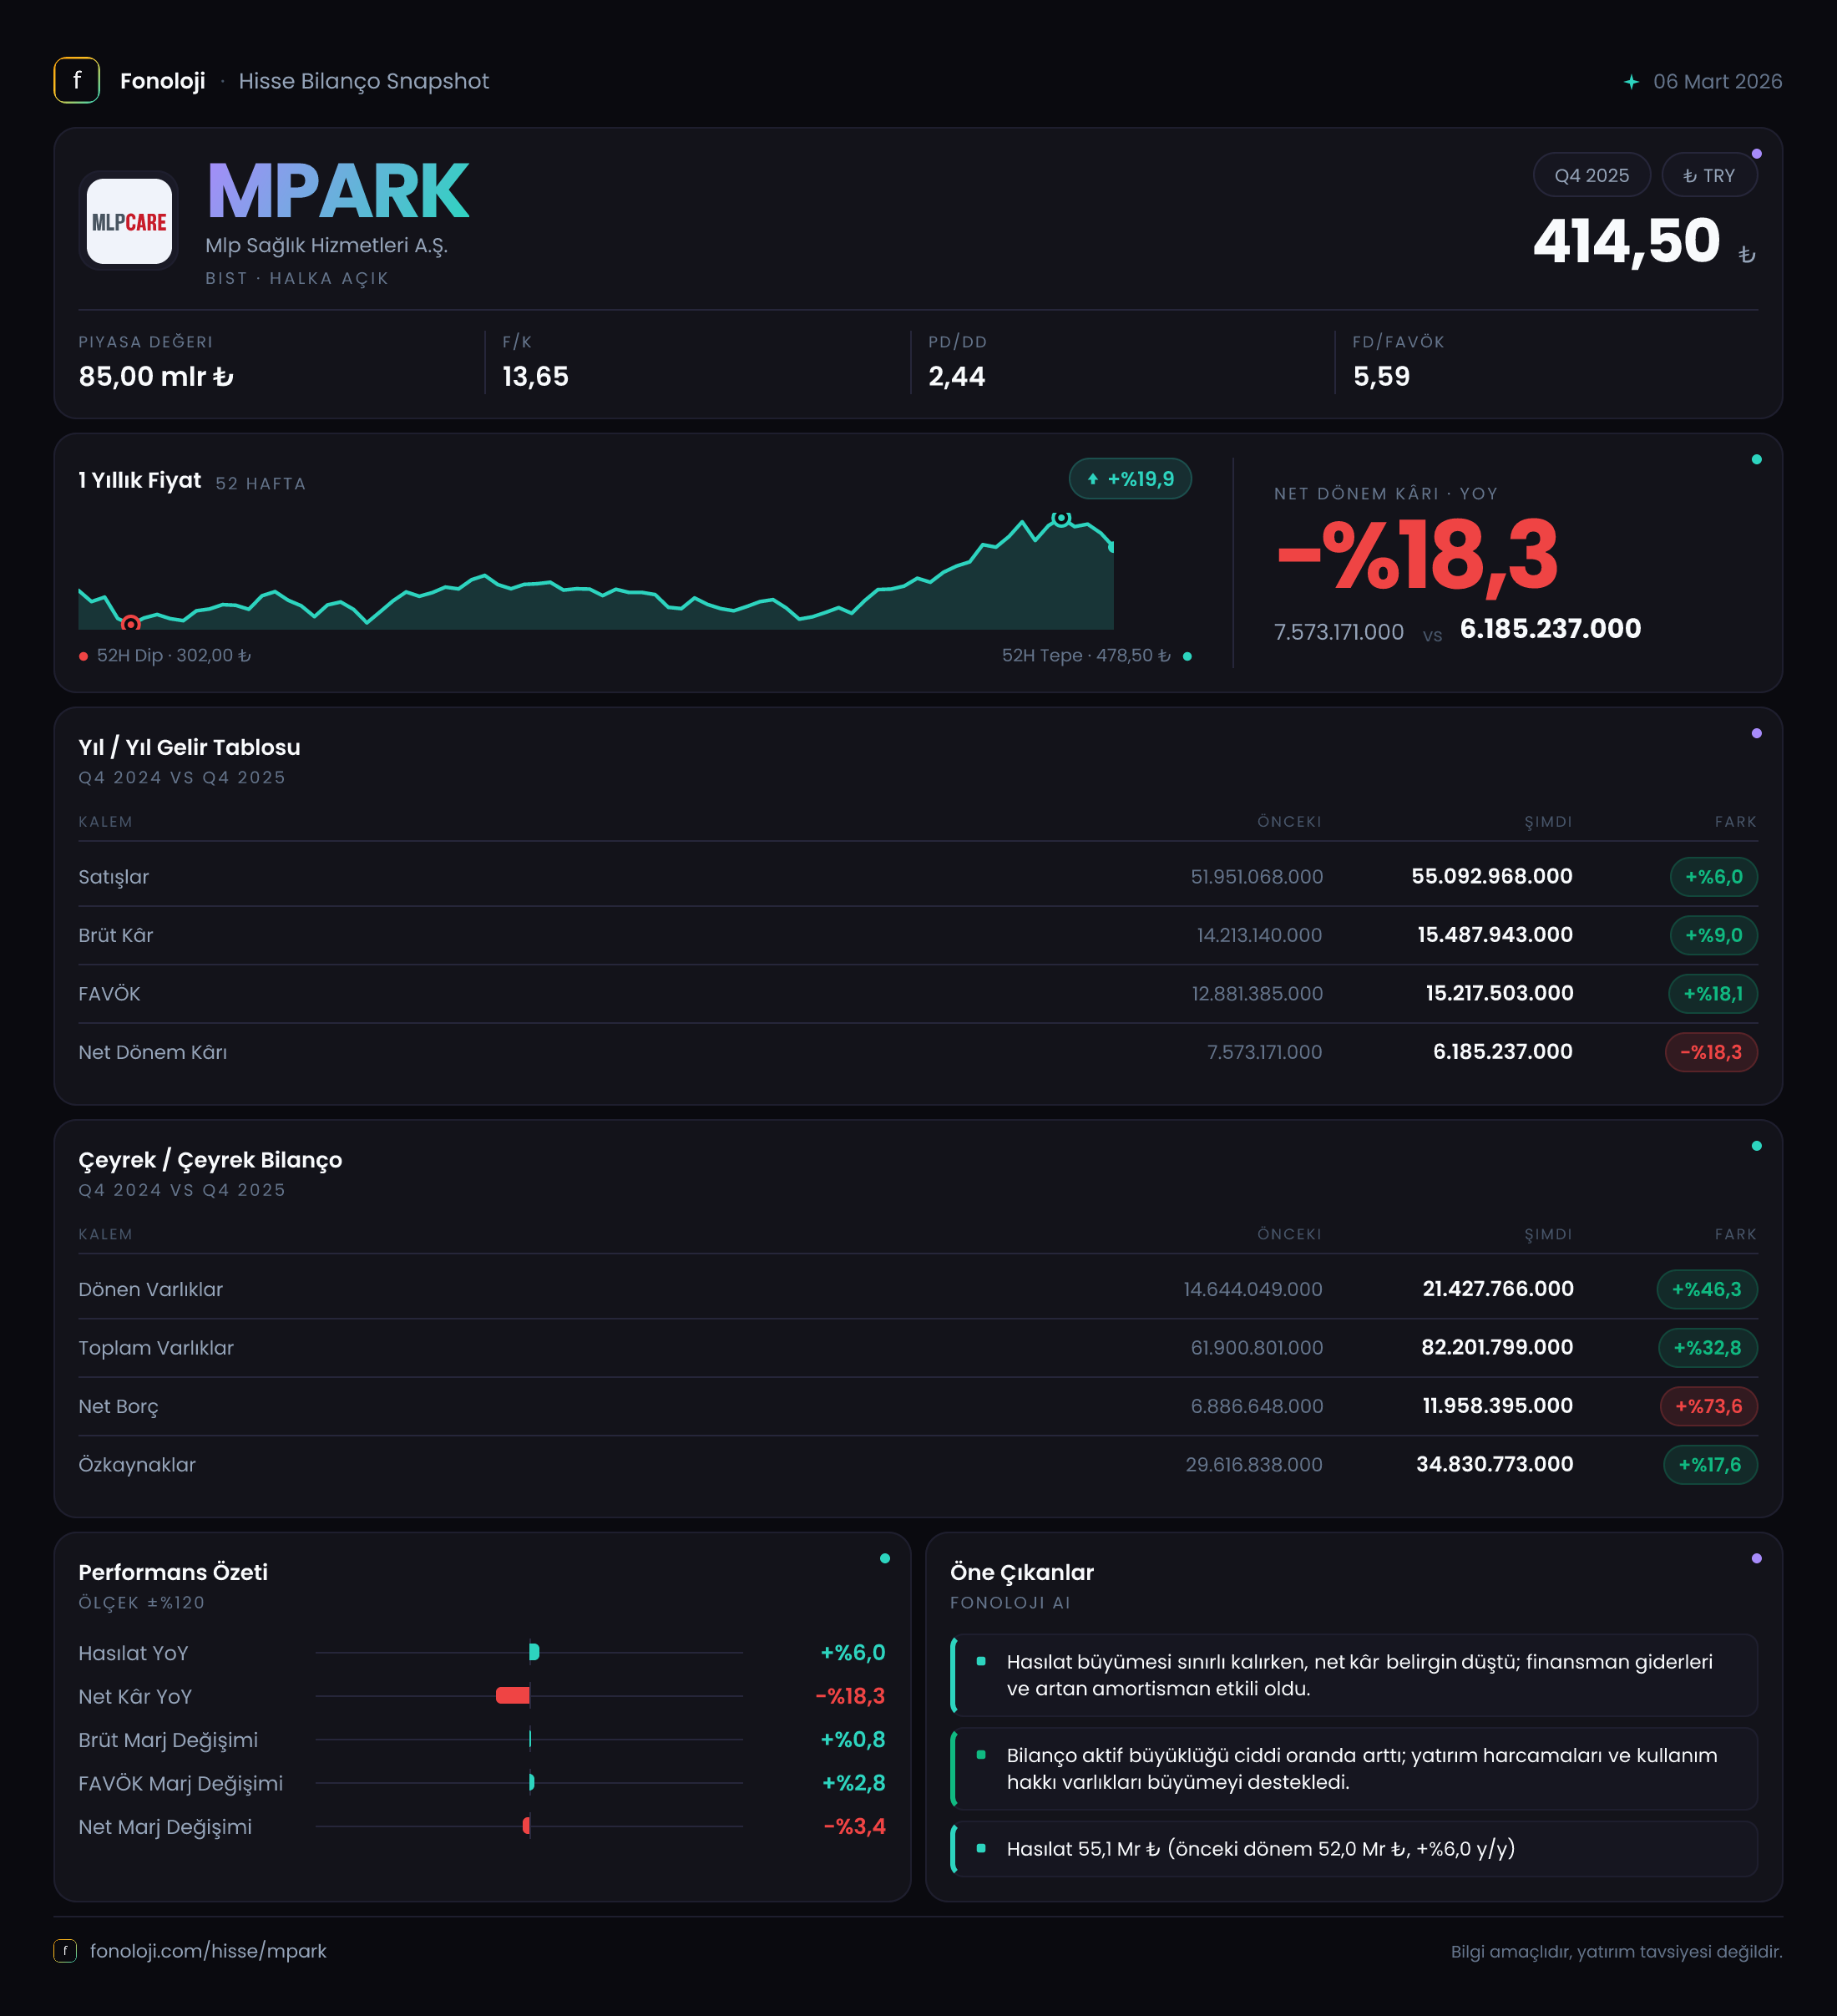
MLP Sağlık, hastane işletmeciliği ve sağlık hizmetleri alanında faaliyet gösteren, gelirleri büyük ölçüde sağlık talebine dayanan bir şirket. 2025/12 döneminde ana faaliyet performansı güçlü kalmış, ancak bu güç net kâra aynı ölçüde yansımamış görünüyor. Satışlar nominal olarak sınırlı büyürken FAVÖK’ün daha hızlı artması operasyonel verimlilik ve marj iyileşmesine işaret ediyor. Buna karşılık net borçtaki sert yükseliş ve net kârdaki gerileme, yatırımcının yalnızca FAVÖK büyümesine odaklanmaması gerektiğini gösteriyor.
| Temel gösterge | 2025/12 | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 55,1 mlr TL | 52,0 mlr TL | Nominal büyüme %6,0 | | Brüt kâr marjı | %28,1 | %27,3 | 0,8 puan iyileşme | | FAVÖK marjı | %27,8 | %25,8 | 2,1 puan iyileşme | | Net kâr marjı | %10,0 | %13,1 | 3,1 puan gerileme | | Net borç/FAVÖK | 0,31x | 0,06x | Borçluluk artmış, ancak seviye hâlâ düşük |
Satış Hikayesi
MLP Sağlık’ın satışları geçen yılın aynı dönemindeki 52,0 milyar TL’den 55,1 milyar TL’ye yükselerek %6,0 arttı. İlk bakışta büyüme devam ediyor gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak aynı ölçüde büyüdüğünü göstermiyor. Aksine, nominal satış artışının enflasyonun belirgin şekilde altında kalması, gelirlerin reel bazda baskı altında olduğuna işaret ediyor.
Sağlık hizmetlerinde fiyatlandırma, hasta sayısı, hizmet karması ve geri ödeme koşulları satışların yönünü belirleyen başlıca unsurlar. Ancak eldeki veride bu kalemlerin ayrı ayrı gelişimi bulunmadığı için satışlardaki sınırlı artışın hasta hacminden mi, fiyat artışlarından mı ya da hizmet karmasından mı kaynaklandığını kesin biçimde ayırmak mümkün değil. Yine de toplam resim, şirketin gelir tarafında yüksek enflasyon ortamına kıyasla güçlü bir reel büyüme üretemediğini gösteriyor.
Çeyreklik trend açısından da veri seti yalnızca 2024/12’de 52,0 milyar TL ve 2025/12’de 55,1 milyar TL satış rakamlarını içeriyor. Bu nedenle yıl içindeki çeyrekten çeyreğe ivmeyi, mevsimselliği veya son çeyrekte hızlanma olup olmadığını değerlendirmek için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satış hikâyesinden daha olumlu. Brüt kâr 14,2 milyar TL’den 15,5 milyar TL’ye çıkarak %9,0 arttı. Böylece brüt kâr marjı %27,3’ten %28,1’e yükseldi. Satışlar yalnızca %6,0 büyürken brüt kârın %9,0 artması, hizmet maliyetlerinin gelirlerden daha kontrollü büyüdüğünü veya daha kârlı hizmetlerin toplam içindeki payının yükseldiğini düşündürüyor. Bununla birlikte, bu iyileşmenin kaynağına ilişkin detaylı maliyet kırılımı paylaşılmadığı için kesin bir neden atfetmemek gerekir.
FAVÖK ise 13,4 milyar TL’den 15,3 milyar TL’ye yükselerek %14,8 arttı. Bu performans, brüt kârdaki iyileşmenin faaliyet giderleri seviyesinde de korunduğunu gösteriyor. FAVÖK marjı %25,8’den %27,8’e, yani yaklaşık 2,1 puan yükseldi. Satış büyümesinin enflasyonun altında kaldığı bir dönemde FAVÖK’ün satışlardan daha hızlı artması, şirketin faaliyet ölçeğinde verimlilik kazanımı elde ettiğine dair en güçlü sinyal.
Ancak net kâr tarafında aynı tablo yok. Net dönem kârı 6,8 milyar TL’den 5,5 milyar TL’ye gerileyerek %18,8 azaldı. Net kâr marjı da %13,1’den %10,0’a düştü. Başka bir ifadeyle şirket, faaliyet seviyesinde daha yüksek kârlılık üretirken bu kazanımı nihai kâra taşıyamamış. Bunun nedeni finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemler olabilir; ancak bu kalemlere ilişkin veri bulunmadığından net kârdaki düşüşün kaynağı kesin olarak belirlenemiyor. Yatırımcı açısından izlenmesi gereken temel konu, FAVÖK artışının önümüzdeki dönemlerde net kâra dönüşüp dönüşmeyeceği.
Bilanço Sağlığı
Bilanço büyümüş, fakat bu büyümenin finansman yapısı dikkatle incelenmeli. Toplam varlıklar önceki dönem sonundaki 61,9 milyar TL’den 82,2 milyar TL’ye çıkarak %32,8 arttı. Dönen varlıklar %46,3 artışla 21,4 milyar TL’ye, duran varlıklar ise %28,6 artışla 60,8 milyar TL’ye yükseldi. Bu tablo, şirketin hem kısa vadeli varlıklarında hem de uzun vadeli varlık tabanında belirgin genişleme yaşadığını gösteriyor.
Özkaynaklar 29,6 milyar TL’den 34,8 milyar TL’ye yükselerek %17,6 arttı. Bu artış olumlu olsa da varlık büyümesinin gerisinde kaldı. Özkaynakların toplam varlıklara oranı yaklaşık %47,8’den %42,3’e geriledi. Dolayısıyla bilanço hâlâ önemli ölçüde özkaynakla desteklense de, toplam varlıklar içinde borç ve diğer yükümlülüklerin payı artmış durumda.
Net borç 869,7 milyon TL’den 4,8 milyar TL’ye yükselerek %452,6 arttı. Yüzdesel artış oldukça sert görünse de borcun mutlak seviyesi, 15,3 milyar TL’lik FAVÖK’e göre hâlâ yönetilebilir. Net borç/FAVÖK oranı yaklaşık 0,31x seviyesinde; bu, şirketin yıllık FAVÖK’ünün üçte birinden daha azına denk gelen net borç taşıdığını gösteriyor. Ancak önceki dönemdeki 0,06x seviyesine göre belirgin bozulma var. Bu nedenle yeni yatırımların veya işletme sermayesi ihtiyacının borçla finanse edilip edilmediği ve finansman maliyetlerinin net kârı ne ölçüde baskıladığı önem kazanıyor.
Net Parasal Pozisyon (TAS 29)
MLP Sağlık’ın net parasal pozisyonu 2,0 milyar TL’den 2,3 milyar TL’ye yükselerek %12,6 arttı. Enflasyon muhasebesi altında pozitif net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki net etkinin gelir tablosuna katkı verdiğini gösterir. Ancak bu rakam, şirketin operasyonel performansından değil, enflasyon muhasebesi uygulamasının bilanço üzerindeki etkisinden oluşur.
Bu kalemin büyümesi ilk bakışta olumlu görünse de %12,6’lık artışın enflasyonun gerisinde kalması, net parasal pozisyonun reel katkısının sınırlı olabileceğine işaret ediyor. Daha önemlisi, net parasal pozisyon 2,3 milyar TL seviyesinde olmasına rağmen net kâr 1,3 milyar TL azalmış durumda. Bu karşılaştırma, enflasyon muhasebesinden gelen katkının faaliyet dışı giderleri, finansman maliyetlerini, amortismanı veya vergi etkisini telafi etmeye yetmediğini gösteriyor. TAS 29 etkisi bu nedenle tek başına kârlılık göstergesi olarak kullanılmamalı; FAVÖK, nakit akışı ve net borçla birlikte okunmalı.
Yatırımcı için Ne Anlama Geliyor?
MLP Sağlık’ın 2025/12 finansallarında iki farklı hikâye var. Bir tarafta %14,8 FAVÖK büyümesi, 2,1 puanlık FAVÖK marjı artışı ve düşük sayılabilecek 0,31x net borç/FAVÖK oranı bulunuyor. Bu göstergeler, şirketin ana faaliyetlerinde maliyet kontrolü ve verimlilik açısından güçlü bir dönem geçirdiğini ortaya koyuyor.
Diğer tarafta satış büyümesinin %6,0 ile enflasyonun altında kalması, net kârın %18,8 gerilemesi, özkaynakların varlıklara oranının düşmesi ve net borcun 4,8 milyar TL’ye yükselmesi dikkat gerektiriyor. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- FAVÖK büyümesi net kâra ve nakit akışına dönüşebilecek mi?
- Net borç artışı geçici bir yatırım/işletme sermayesi ihtiyacı mı, yoksa kalıcı bir finansman eğilimi mi?
- Satış büyümesi enflasyonu aşarak reel büyümeye dönebilecek mi?
- Finansman giderleri ve diğer faaliyet dışı kalemler net kâr üzerindeki baskıyı azaltacak mı?
Özetle veri, operasyonel açıdan dayanıklı; fakat net kâr ve bilanço finansmanı açısından daha yakından takip edilmesi gereken bir şirket profili sunuyor. Yatırım tavsiyesi değildir.