
Açılış
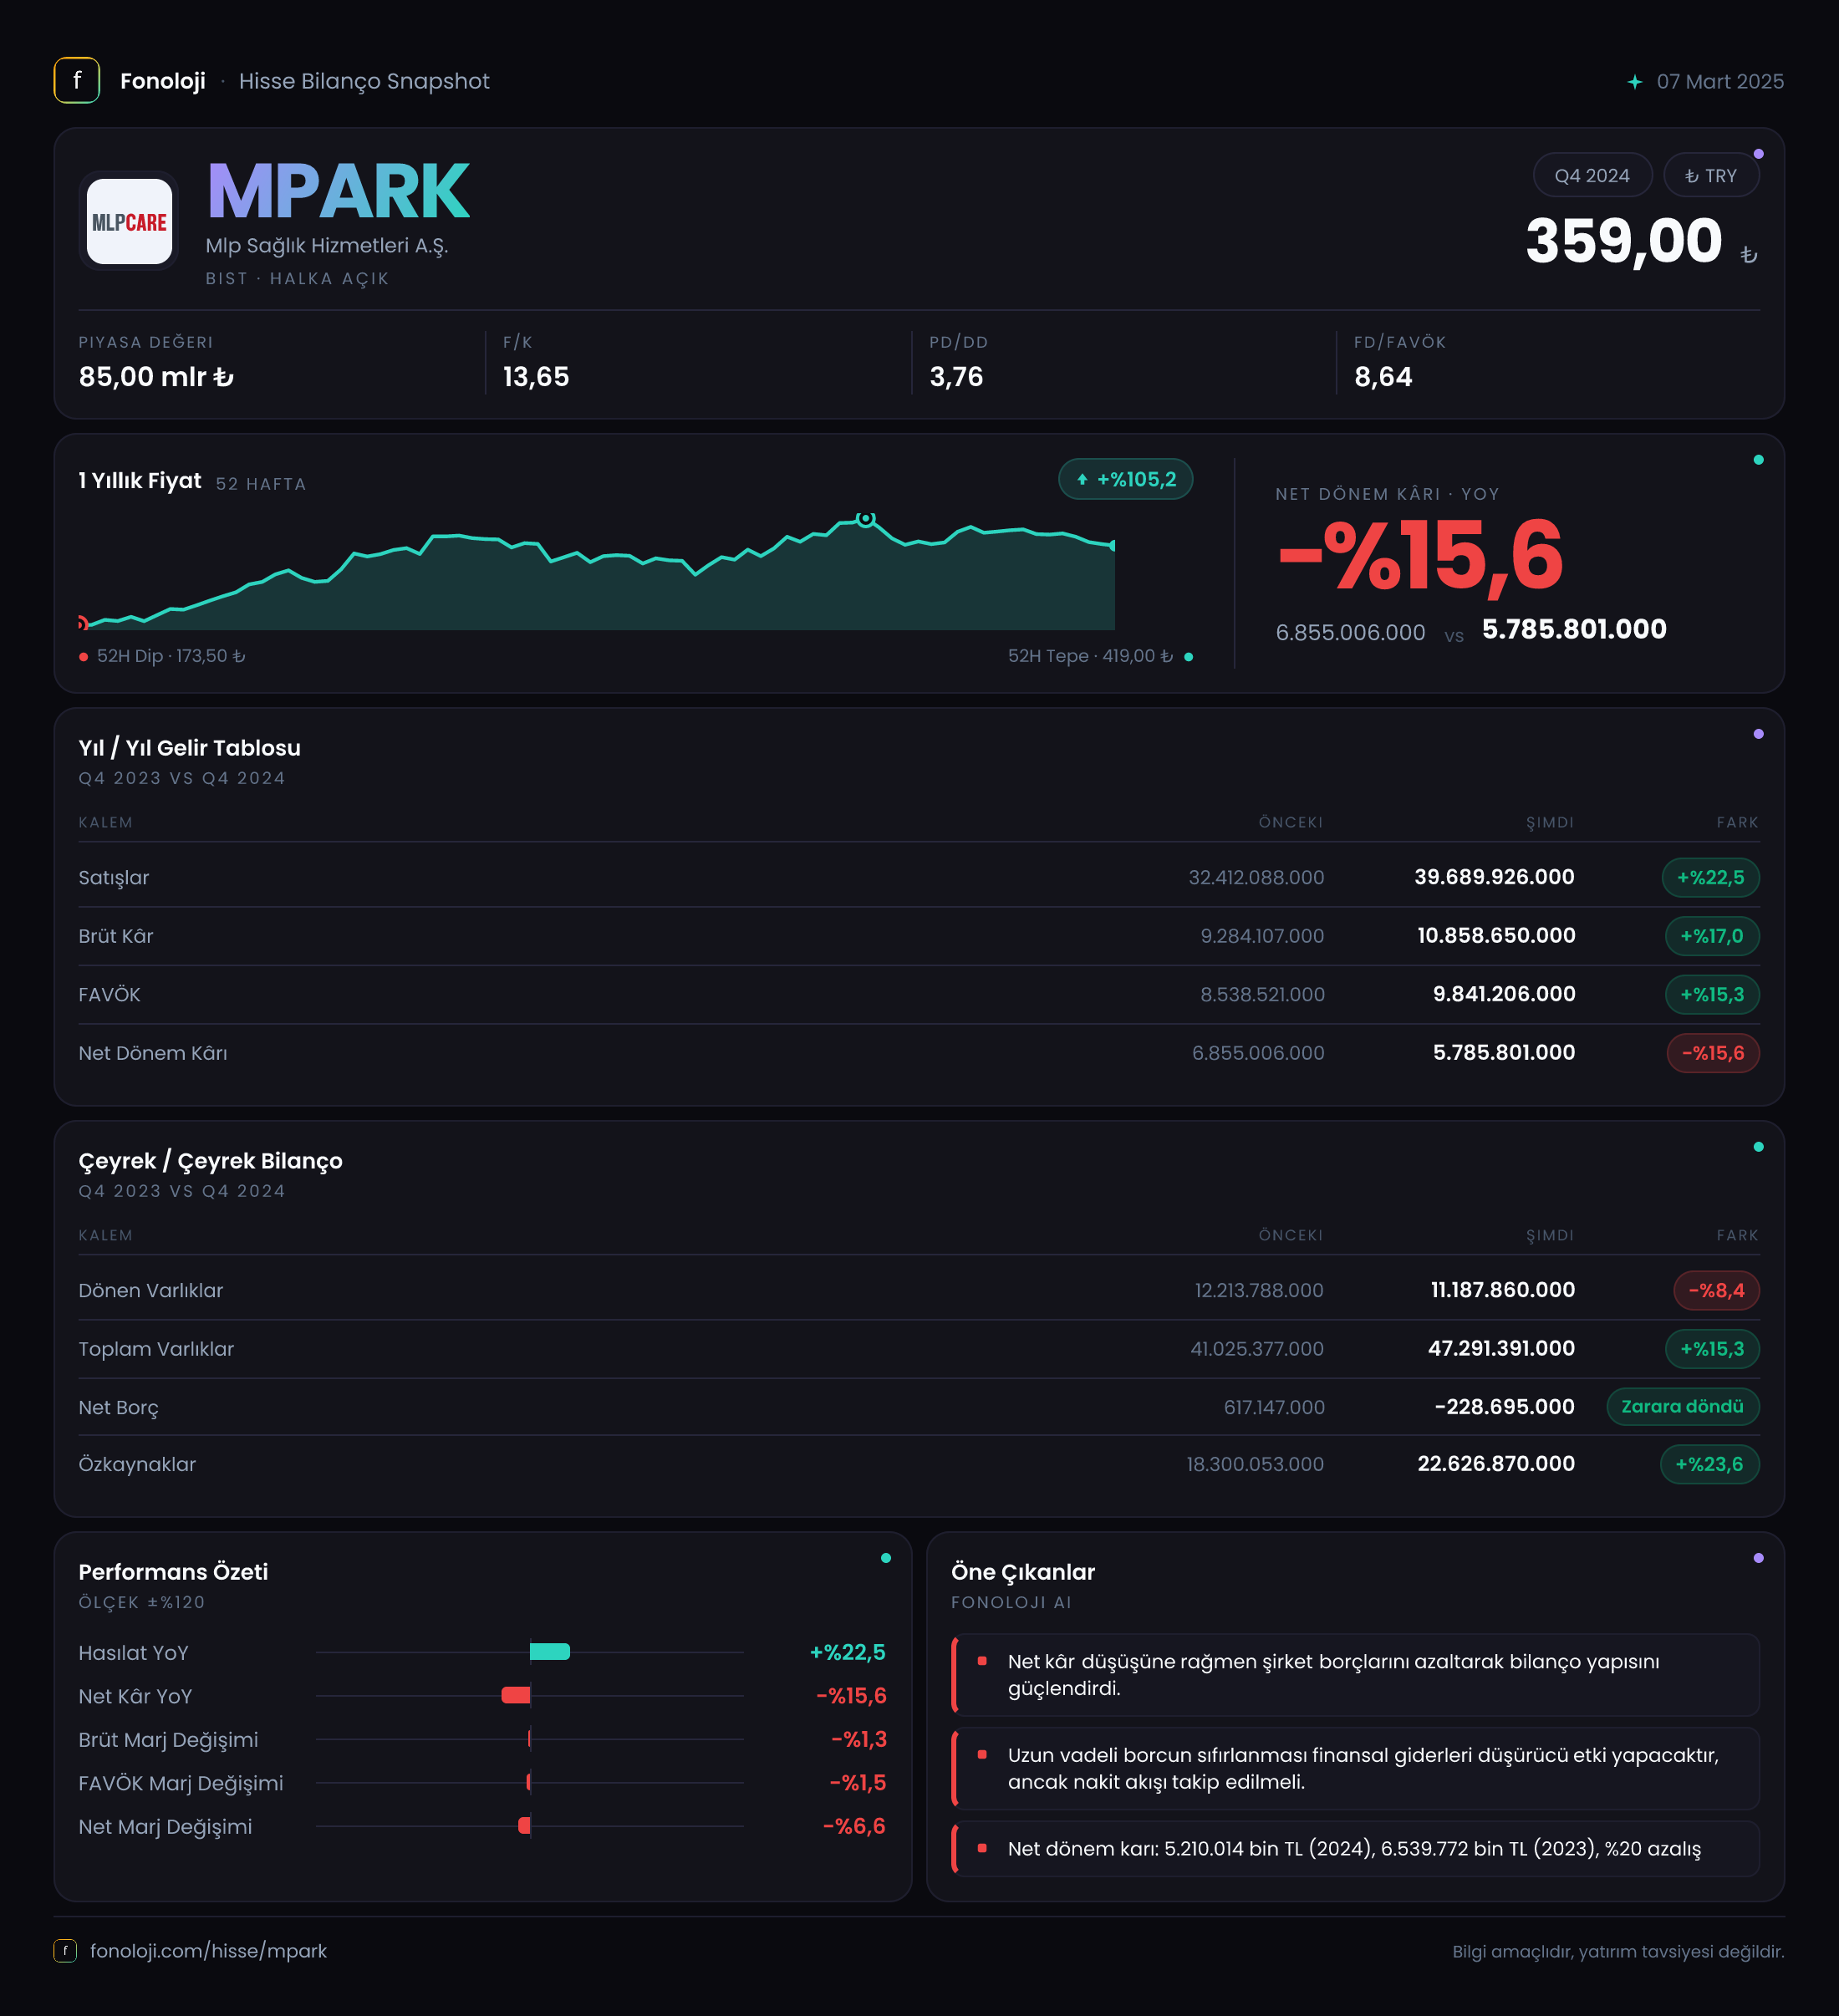
MLP Sağlık Hizmetleri, Türkiye’nin özel hastane işletmeciliğindeki en büyük oyuncularından biri olarak gelirlerini 39,7 milyar TL’ye taşıdı. Şirketin 2024/12 dönemindeki ana mesajı, operasyonel tarafta büyümenin korunduğu ancak enflasyon muhasebesi ve net parasal pozisyon etkisinin net kârı aşağı çektiği yönünde. Satışlar ve FAVÖK yaklaşık %22 büyürken net dönem kârı %20,3 geriledi. Dolayısıyla bu sonuçlar, “faaliyet performansı zayıfladı” tablosundan çok, operasyonel kazanımların muhasebesel ve finansal etkiler tarafından gölgelendiğini gösteriyor.
Bununla birlikte satış büyümesinin Türkiye’deki %30’un üzerindeki enflasyon ortamının altında kalması, şirketin nominal büyümesine rağmen reel olarak aynı ivmeyi yakalayamadığına işaret ediyor. Bilançoda ise duran varlık yatırımları ve özkaynak artışı dikkat çekiyor; net borç yükselse de kaldıraç seviyesi hâlâ yönetilebilir görünüyor.
Satış Hikayesi
MLP Sağlık’ın satışları geçen yılın aynı dönemine göre %22,5 artarak 39,7 milyar TL’ye ulaştı. İlk bakışta bu güçlü bir nominal büyüme gibi görünse de Türkiye’de ilgili dönemde tüketici ve hizmet maliyetlerindeki enflasyonun %30’un üzerinde seyretmesi, bu artışın enflasyondan arındırıldığında reel olarak daha sınırlı kaldığını gösteriyor. Kabaca %30 enflasyon varsayımıyla, satışlardaki reel değişim negatif bölgede kalıyor. Bu nedenle yatırımcı açısından kritik soru, şirketin yalnızca fiyat artışıyla mı büyüdüğü, yoksa hasta sayısı, sağlık hizmeti hacmi ve sigorta/özel ödeme kanallarındaki payını da artırıp artırmadığıdır.
Verilen finansal tabloda hasta hacmi, yatak doluluk oranı veya hastane bazında gelir kırılımı bulunmadığı için satış büyümesinin ne kadarının hacimden, ne kadarının fiyat ve tedavi karmasından geldiğini kesin olarak ayırmak mümkün değil. Yine de satışların 32,4 milyar TL’den 39,7 milyar TL’ye yükselmesi, şirketin yüksek enflasyonlu ortamda gelirlerini koruyabildiğini gösteriyor. Sağlık hizmetlerinde fiyat geçişleri genellikle kamu düzenlemeleri, özel sağlık sigortası tarifeleri ve maliyet artışlarının gerisinde kalabildiğinden, bu büyümenin sürdürülebilirliği marjlar açısından ayrıca izlenmeli.
Brüt kârın satışlardan daha yavaş büyümesi de burada önemli bir sinyal veriyor. Satışlar %22,5 artarken brüt kâr %17 artarak 10,9 milyar TL’ye çıktı. Bu tablo, maliyetlerin gelirlerden daha hızlı yükseldiğini veya hizmet karmasının brüt kârlılığı aşağı çektiğini düşündürüyor.
Çeyreklik bazda yalnızca 2024/12 satış ve net kâr verisi bulunduğu için yıl içindeki ivme, mevsimsellik veya son çeyrekteki sıçrama hakkında sağlıklı bir trend analizi yapmak mümkün değil. Daha ayrıntılı ara dönem verileri geldiğinde çeyreklik karşılaştırmayı ayrıca izlemek gerekecek.
Kârlılık
MLP Sağlık’ın brüt kâr marjı bu dönemde yaklaşık %27,5 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %28,7 idi. Yani şirket satışlarını artırmasına rağmen her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 1,2 puan azaldı. Sağlık sektöründe personel, tıbbi sarf malzemeleri, enerji, kira ve bakım giderlerindeki artışlar bu baskının temel kaynakları arasında olabilir; ancak verilen veri seti maliyet kalemlerini ayrıştırmıyor.
FAVÖK ise %22,2 artarak 10,2 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %25,7 ile geçen yılki %25,8-25,9 bandına oldukça yakın kaldı. Bu, brüt marjdaki düşüşe rağmen şirketin faaliyet giderlerini kontrol ederek operasyonel kârlılığını büyük ölçüde koruduğunu gösteriyor. Başka bir ifadeyle, üst satırdaki reel büyüme sınırlı olsa da MLP, mevcut gelir tabanı üzerinden güçlü nakit yaratma kapasitesini muhafaza etmiş.
Net kâr ise 6,5 milyar TL’den 5,2 milyar TL’ye gerileyerek %20,3 düştü. Net kâr marjı da yaklaşık %20,1’den %13,1’e indi. FAVÖK marjı neredeyse sabit kalırken net kâr marjının bu kadar gerilemesi, sorunun ana faaliyetlerden ziyade net parasal pozisyon ve diğer faaliyet dışı etkiler tarafında olduğunu gösteriyor. Bu ayrışma, enflasyon muhasebesinin kârlılık yorumunda neden kritik olduğunu açık biçimde ortaya koyuyor.
Bilanço Sağlığı
MLP Sağlık’ın toplam varlıkları önceki yıl sonuna göre %15,3 artarak 47,3 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar %25,3 artışla 36,1 milyar TL’ye çıkarken dönen varlıklar %8,4 azalarak 11,2 milyar TL’ye geriledi. Bu yapı, şirketin hastane altyapısı, tesis, cihaz veya uzun vadeli operasyonel varlıklarına ağırlık verdiğini gösteriyor; ancak verilen bilgiler yatırımların niteliğini kesin olarak ayırmaya izin vermiyor.
Dönen varlıklardaki gerileme, kısa vadeli likidite açısından takip edilmesi gereken bir başlık. Buna karşın özkaynaklar %23,6 artarak 22,6 milyar TL’ye yükseldi ve toplam varlıklar içindeki payı yaklaşık %44,6’dan %47,8’e çıktı. Özkaynakların varlıklardan daha hızlı büyümesi, bilanço dayanıklılığı açısından olumlu bir gelişme.
Net borç 4,7 milyar TL’den 5,3 milyar TL’ye çıkarak %12,4 yükseldi. Ancak aynı dönemde FAVÖK’ün 10,2 milyar TL’ye ulaşması sayesinde net borç/FAVÖK oranı yaklaşık 0,5x seviyesinde kalıyor. Önceki dönemde bu oran yaklaşık 0,6x idi. Dolayısıyla net borç nominal olarak artmasına rağmen şirketin borç taşıma kapasitesi operasyonel kârlılığa göre iyileşmiş görünüyor. Yine de faiz oranları ve refinansman koşulları, sağlık yatırımlarının finansmanı açısından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 5,2 milyar TL’den 1,6 milyar TL’ye geriledi. Bu, %70,1 gibi belirgin bir düşüş anlamına geliyor. Net parasal pozisyonun satışlara oranı da yaklaşık %16,0’dan %4,0’a indi. Bu değişim, geçen yıl enflasyon muhasebesinin net kâr üzerinde yarattığı olumlu katkının bu dönemde büyük ölçüde azaldığını gösteriyor.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülük yapısı, yüksek enflasyon dönemlerinde kârı önemli ölçüde etkileyebilir. Pozitif net parasal pozisyon geliri, faaliyet performansından bağımsız olarak net kârı destekler; bu etkinin azalması ise FAVÖK güçlü kalsa bile net kârın gerilemesine yol açabilir. Bu nedenle 2024/12 dönemindeki 5,2 milyar TL net kârı değerlendirirken, bunun geçen yılki yüksek parasal pozisyon katkısıyla doğrudan karşılaştırılmaması gerekir. Operasyonel kârlılık daha istikrarlı bir görünüm sunuyor; net kâr ise enflasyon muhasebesine daha duyarlı.
Yatırımcı için Ne Anlama Geliyor?
MLP Sağlık’ın finansal tablosu iki farklı hikâyeyi aynı anda anlatıyor:
- FAVÖK’ün 10,2 milyar TL’ye çıkması, ana faaliyetlerin güçlü ve nakit üretme kapasitesinin yüksek kaldığını gösteriyor.
- Brüt marjın %28,7’den %27,5’e gerilemesi, maliyet baskısının tamamen aşılmadığını ortaya koyuyor.
- Net borç/FAVÖK oranının yaklaşık 0,5x olması, borçluluğun şu aşamada bilançoyu zorlayan bir seviyede olmadığını gösteriyor.
- Net kâr marjındaki düşüş, yatırımcıların yalnızca net kâra değil, FAVÖK ve nakit akışına da bakması gerektiğini hatırlatıyor.
- Satış büyümesinin enflasyonun altında kalması, reel büyüme ve fiyatlama gücünün izlenmesini zorunlu kılıyor.
- Duran varlık artışı, gelecekte kapasite ve gelir üretimini destekleyebilir; ancak bunun getiri ve nakit akışı üzerindeki karşılığı yeni bilançolarda görülmeli.
Özetle MLP Sağlık’ta operasyonel performans korunmuş, bilanço özkaynaklarla güçlenmiş ve kaldıraç makul seviyede kalmış. Buna karşılık reel satış büyümesinin sınırlı olması, brüt marj baskısı ve TAS 29 kaynaklı parasal pozisyon katkısındaki düşüş net kâr görünümünü zayıflatıyor. Yatırımcı için en önemli takip noktaları, önümüzdeki dönemlerde satışların enflasyonu aşan reel büyümeye dönüşüp dönüşmeyeceği, brüt marjın toparlanıp toparlanmayacağı ve güçlü FAVÖK’ün serbest nakit akışına ne ölçüde yansıyacağıdır.
Yatırım tavsiyesi değildir.