
Açılış
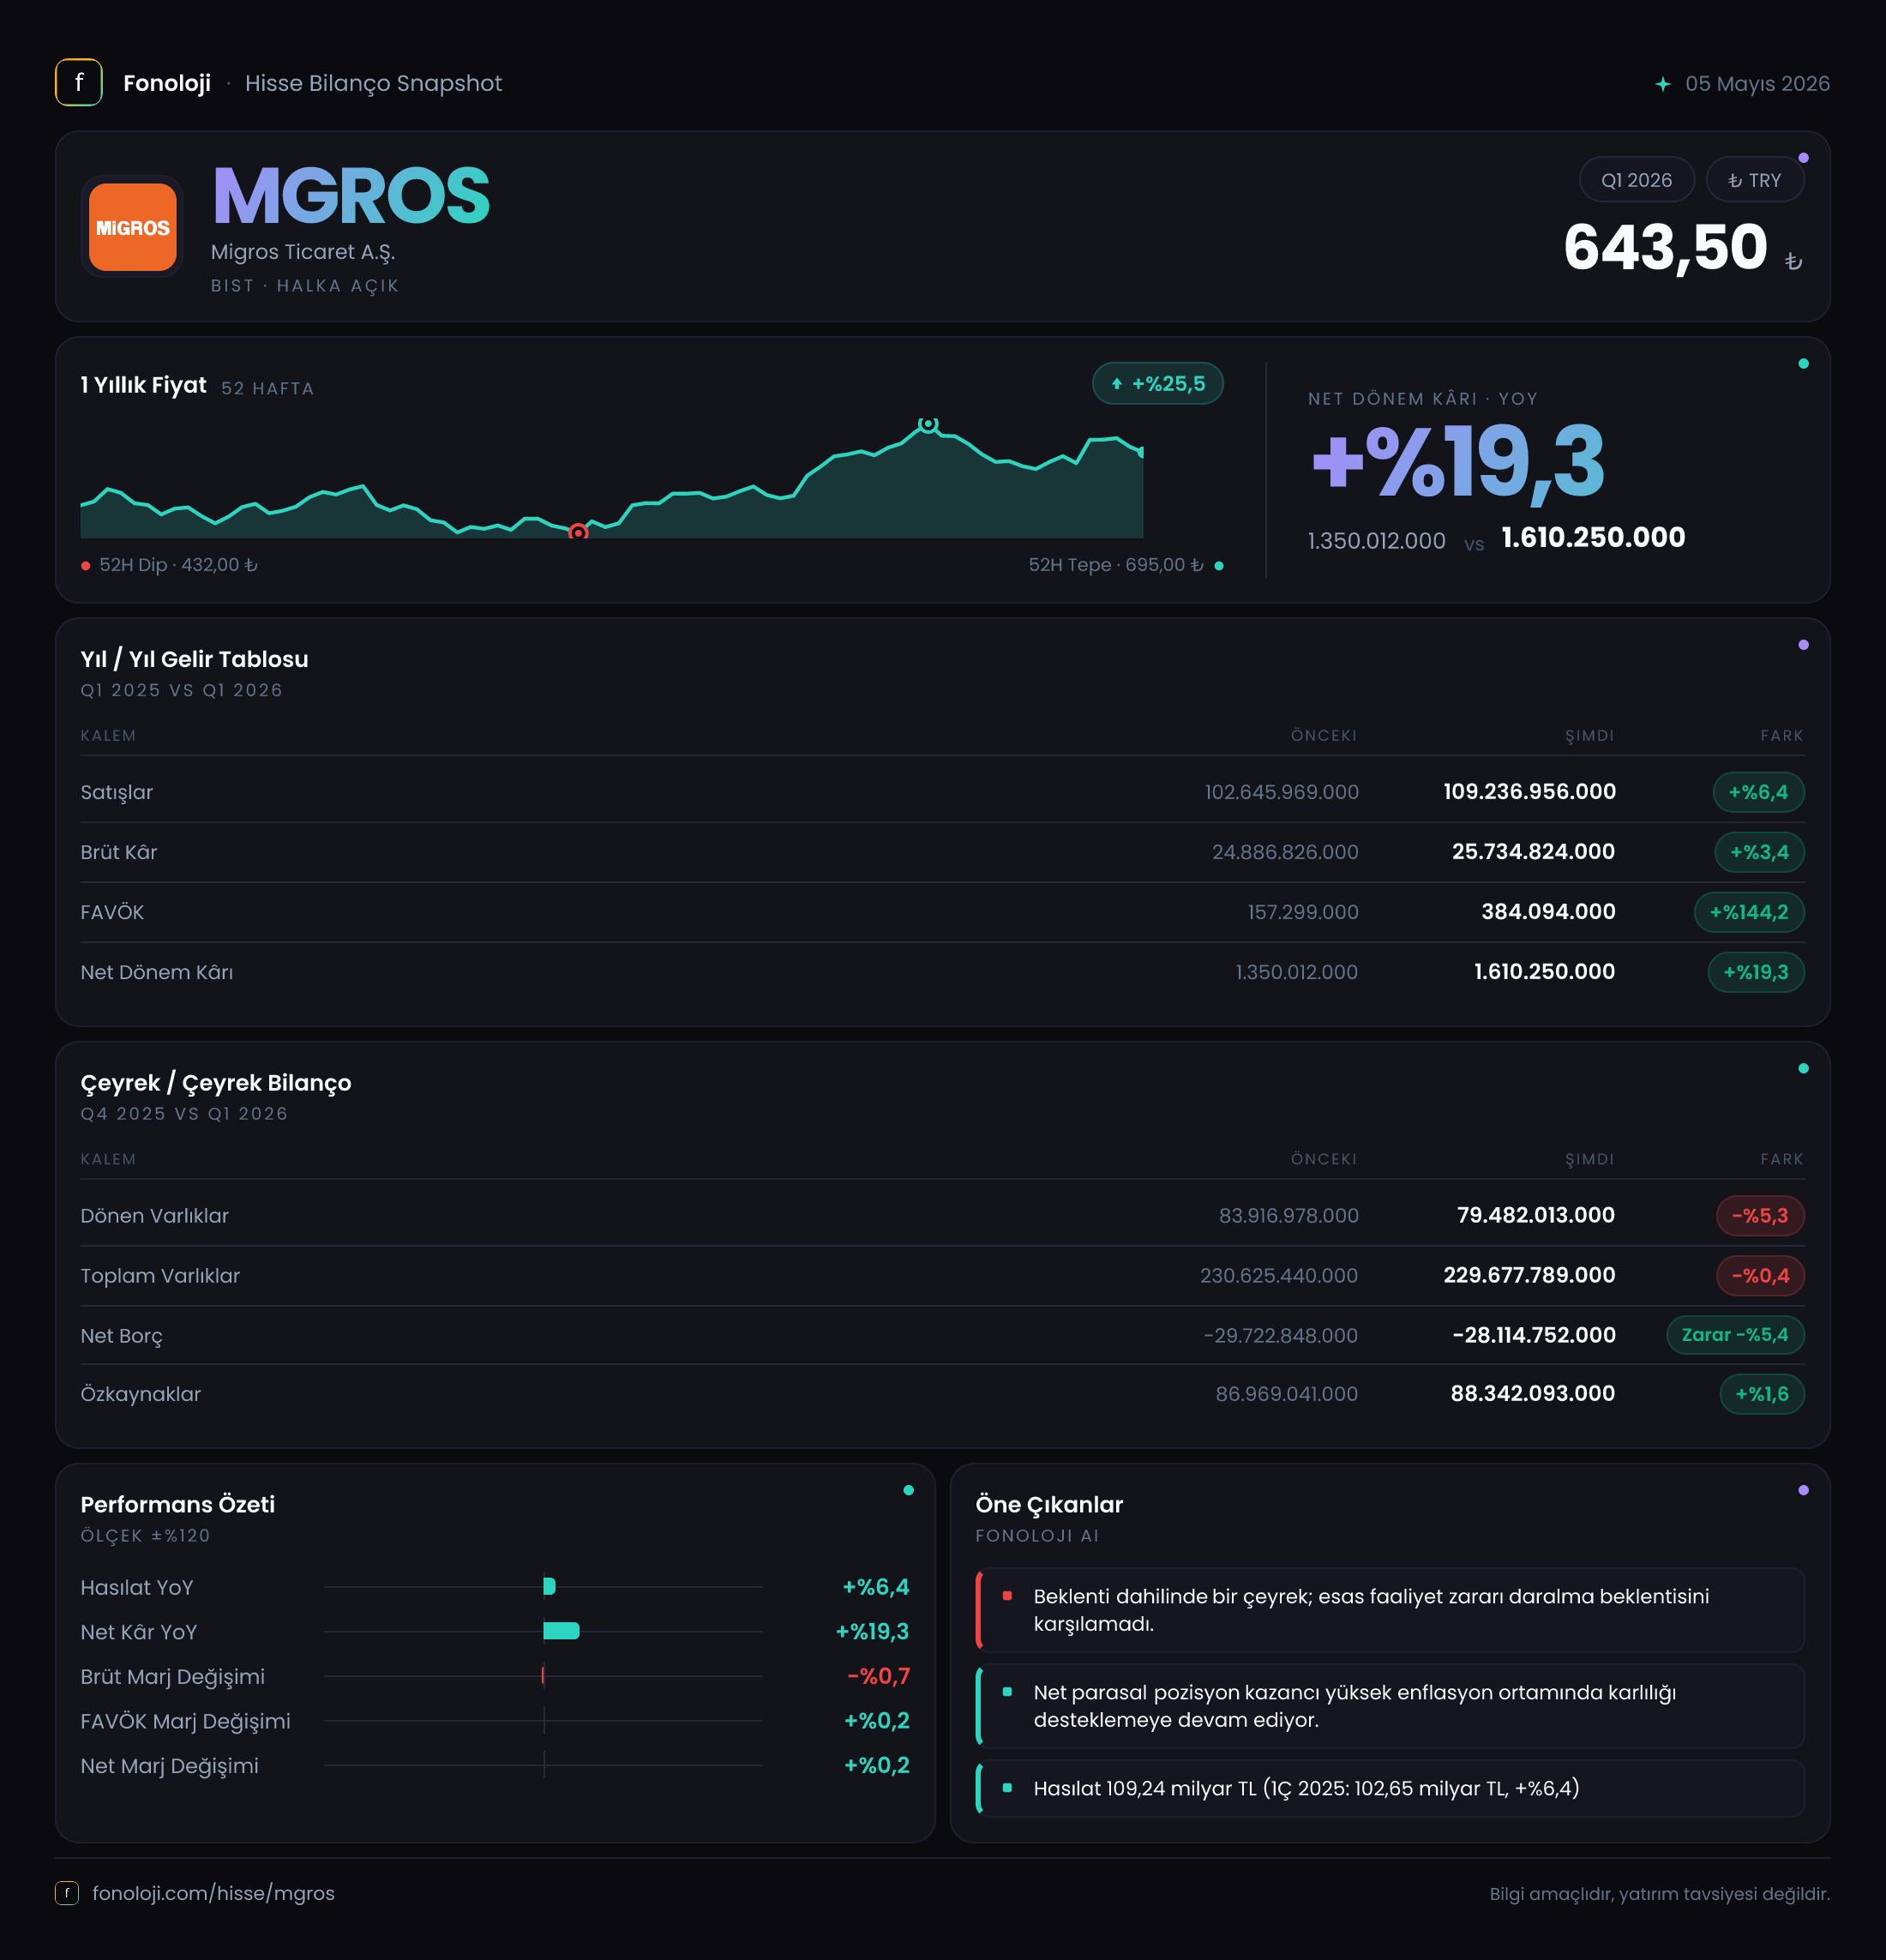
Migros, geniş mağaza ağı ve çok kanallı satış yapısıyla Türkiye’nin temel tüketim perakendecileri arasında yer alıyor. 2026/3AB döneminde şirketin satışları nominal olarak büyürken, operasyonel kârlılık satışlardan daha hızlı arttı ve net dönem kârı 1,6 milyar TL seviyesine ulaştı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %6,4’lük artış reel anlamda güçlü bir büyümeye işaret etmiyor. Bu çeyreğin ana hikâyesi, yüksek enflasyon ortamında cirodan çok marj yönetimi, parasal pozisyon ve bilanço dayanıklılığı etrafında şekilleniyor.
Satış Hikayesi
Migros’un satışları geçen yılın aynı çeyreğindeki 102,6 milyar TL’den 109,2 milyar TL’ye yükseldi. Bu, 6,6 milyar TL tutarında nominal artış ve %6,4 büyüme anlamına geliyor. İlk bakışta pozitif görünen bu büyümenin enflasyon karşısındaki karşılığı ise daha sınırlı. Tüketici enflasyonunun %30+ seviyesinde olduğu bir dönemde satışların yalnızca %6,4 artması, şirketin toplam satış hacmi ve reel satın alma gücü açısından baskı yaşadığını gösteriyor.
Burada perakende sektörünün önemli bir özelliğini dikkate almak gerekiyor: Migros’un satışları yalnızca fiyat artışlarından değil, mağaza trafiği, sepet büyüklüğü, ürün karması, yeni mağaza katkısı ve online kanal performansından da etkileniyor. Mevcut veri bu unsurların hangisinin ne ölçüde katkı verdiğini ayrıştırmıyor. Bu nedenle satış büyümesini güçlü bir hacim artışı olarak yorumlamak mümkün değil; veri, daha çok fiyat geçişlerinin sınırlı kaldığı veya reel talebin zayıfladığı bir döneme işaret ediyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 dönemi verildiğinden, 2025/12 veya 2026/2 ile kıyaslama yapılamıyor. Dolayısıyla satışlarda yılın ilk çeyreğinden sonraki ivmenin güçlenip güçlenmediğini, mevsimselliğin etkisini veya tüketici talebindeki kısa vadeli toparlanmayı değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Satışların aksine kârlılık göstergeleri daha olumlu bir görünüm sunuyor:
| KPI | 2026/3AB | 2025/3 | Yorum | |---|---:|---:|---| | Brüt kâr marjı | %23,5 | %24,3 | 0,8 puan gerileme | | FAVÖK marjı | %4,9 | %4,7 | 0,1 puan iyileşme | | Net kâr marjı | %1,5 | %1,3 | 0,2 puan iyileşme |
Brüt kâr, satışlardan daha yavaş büyüyerek 24,9 milyar TL’den 25,7 milyar TL’ye çıktı. Artış %3,4 seviyesinde kalırken satışlar %6,4 yükseldi. Bunun sonucu olarak brüt kâr marjı yaklaşık %24,3’ten %23,5’e geriledi. Bu gerileme, ürün maliyetleri, tedarikçi fiyatları ve rekabet nedeniyle fiyat artışlarının maliyet artışlarını tamamen karşılayamadığını düşündürüyor. Perakendede düşük marjlı çalışma yapısı nedeniyle brüt marjdaki 0,8 puanlık gerileme yakından izlenmeli.
Buna karşın FAVÖK 4,8 milyar TL’den 5,3 milyar TL’ye yükseldi ve %9,6 arttı. FAVÖK büyümesinin satış büyümesini aşması, şirketin faaliyet giderlerinde kontrol sağladığını gösteriyor. FAVÖK marjı da yaklaşık %4,7’den %4,9’a çıkarak sınırlı ancak olumlu bir iyileşme kaydetti. Başka bir ifadeyle Migros, brüt kârlılıkta baskı yaşarken mağaza operasyonları ve genel faaliyet giderleri tarafında bu baskının bir bölümünü telafi etmiş.
Net dönem kârı ise 1,3 milyar TL’den 1,6 milyar TL’ye çıkarak %24,4 yükseldi. Net kârın FAVÖK’ten daha hızlı büyümesinde 9,1 milyar TL’lik net parasal pozisyon önemli rol oynuyor. Bu katkı, operasyonel performansın üzerinde bir net kâr artışı yaratmış durumda. Dolayısıyla kâr büyümesini yalnızca mağaza operasyonlarındaki verimlilikle açıklamak doğru olmaz; net kârın kalitesini değerlendirirken parasal pozisyon etkisini ayrı tutmak gerekiyor.
Bilanço Sağlığı
Migros’un toplam varlıkları önceki yıl sonundaki 230,6 milyar TL’den 229,7 milyar TL’ye gerileyerek sınırlı biçimde, %0,4, daraldı. Bu değişim bilanço ölçeğinde önemli bir küçülmeye işaret etmiyor. Duran varlıklar 146,7 milyar TL’den 150,2 milyar TL’ye çıkarak %2,4 büyürken, dönen varlıklar 83,9 milyar TL’den 79,5 milyar TL’ye geriledi.
Dönen varlıklardaki %5,3’lük düşüş, çeyrek sonu işletme sermayesi hareketleri, stok seviyesi veya nakit kalemlerindeki değişimle ilişkili olabilir; ancak ilgili alt kırılımlar verilmediği için kesin bir neden belirtmek mümkün değil. Buna karşılık duran varlık artışı, şirketin mağaza ağı ve uzun vadeli operasyonel varlıklarının bilanço içinde ağırlığını koruduğunu gösteriyor.
Özkaynaklar 87,0 milyar TL’den 88,3 milyar TL’ye çıkarak %1,6 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %38,4 seviyesinde bulunuyor. Bu oran, bilanço finansmanında özkaynakların anlamlı bir paya sahip olduğunu gösterse de çeyrek içinde borçluluk artışı dikkat çekiyor.
Net borç 4,4 milyar TL’den 7,6 milyar TL’ye yükselerek %72,6 arttı. Yüzdesel artış yüksek görünse de mutlak borç seviyesi FAVÖK’e göre hâlâ düşük. Sadece bu çeyreğin FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık 0,36x seviyesine gelir; bu hesap mevsimsellik nedeniyle yaklaşık bir referanstır. Yine de mevcut veri, Migros’un borçluluğunun operasyonel kâr kapasitesine kıyasla yönetilebilir olduğunu gösteriyor. İzlenmesi gereken konu, net borç artışının geçici işletme sermayesi ihtiyacından mı, yoksa kalıcı nakit çıkışından mı kaynaklandığıdır.
Net Parasal Pozisyon (TAS 29)
Migros’un net parasal pozisyon kalemi geçen yılın aynı dönemindeki 7,7 milyar TL’den 9,1 milyar TL’ye yükseldi ve %17,5 arttı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara taşıyor. Pozitif net parasal pozisyonun net kâra katkı vermesi, bu dönemde şirketin parasal bilanço yapısının enflasyon muhasebesi açısından destekleyici çalıştığını gösteriyor.
Ancak bu kalem nakit yaratımı veya mağaza satışlarından elde edilen doğrudan bir gelir değildir. 9,1 milyar TL’lik katkı, net dönem kârının 1,6 milyar TL’ye yükselmesinde belirleyici olurken operasyonel kârlılığın gerçek gücünü tek başına temsil etmiyor. Bu nedenle yatırımcı, Migros’un performansını değerlendirirken FAVÖK ve nakit akışını, net parasal pozisyondan ayrı olarak takip etmeli. Ayrıca net parasal pozisyonun gelecek dönemlerde aynı ölçekte katkı sağlayacağı varsayılmamalı; enflasyon, parasal varlık-yükümlülük dengesi ve finansal yapı değiştikçe etkisi de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
Migros’un 2026/3AB sonuçları, operasyonel açıdan karışık fakat genel olarak dayanıklı bir tablo ortaya koyuyor. Satışlar nominal olarak artmış olsa da %6,4’lük büyüme, %30+ enflasyon ortamında reel büyüme açısından yetersiz kalıyor. Brüt marjdaki gerileme, fiyat rekabetinin ve maliyet baskısının sürdüğünü gösterirken FAVÖK marjındaki sınırlı iyileşme şirketin gider yönetimi kapasitesini ortaya koyuyor.
Öne çıkan fırsatlar:
- FAVÖK’ün satışlardan daha hızlı büyümesi, operasyonel verimlilik açısından olumlu.
- Net borç/FAVÖK seviyesi düşük olduğu için bilanço üzerinde kısa vadeli borç baskısı sınırlı görünüyor.
- Net kârın %24,4 artması, operasyonel katkı ve net parasal pozisyon etkisinin birleşimiyle güçlü bir sonuç üretti.
Buna karşılık temel riskler şunlar:
- Satış büyümesinin yüksek enflasyonun belirgin biçimde gerisinde kalması.
- Brüt kâr marjının 0,8 puan gerilemesi.
- Net borcun çeyrek sonunda %72,6 artması.
- Net kârın önemli bölümünün operasyonel olmayan TAS 29 etkisine bağlı olması.
Bu nedenle Migros için sonraki dönemlerde en kritik göstergeler, reel satış hacmi, brüt marjın toparlanıp toparlanmadığı, FAVÖK marjının korunması ve net borcun yeniden düşürülüp düşürülemediği olacak. Şirketin bilançosu şu aşamada kırılgan görünmüyor; ancak kâr büyümesinin sürdürülebilirliği, parasal pozisyon katkısından çok temel perakende operasyonlarının performansına bağlı olacak.
Yatırım tavsiyesi değildir.