
Açılış
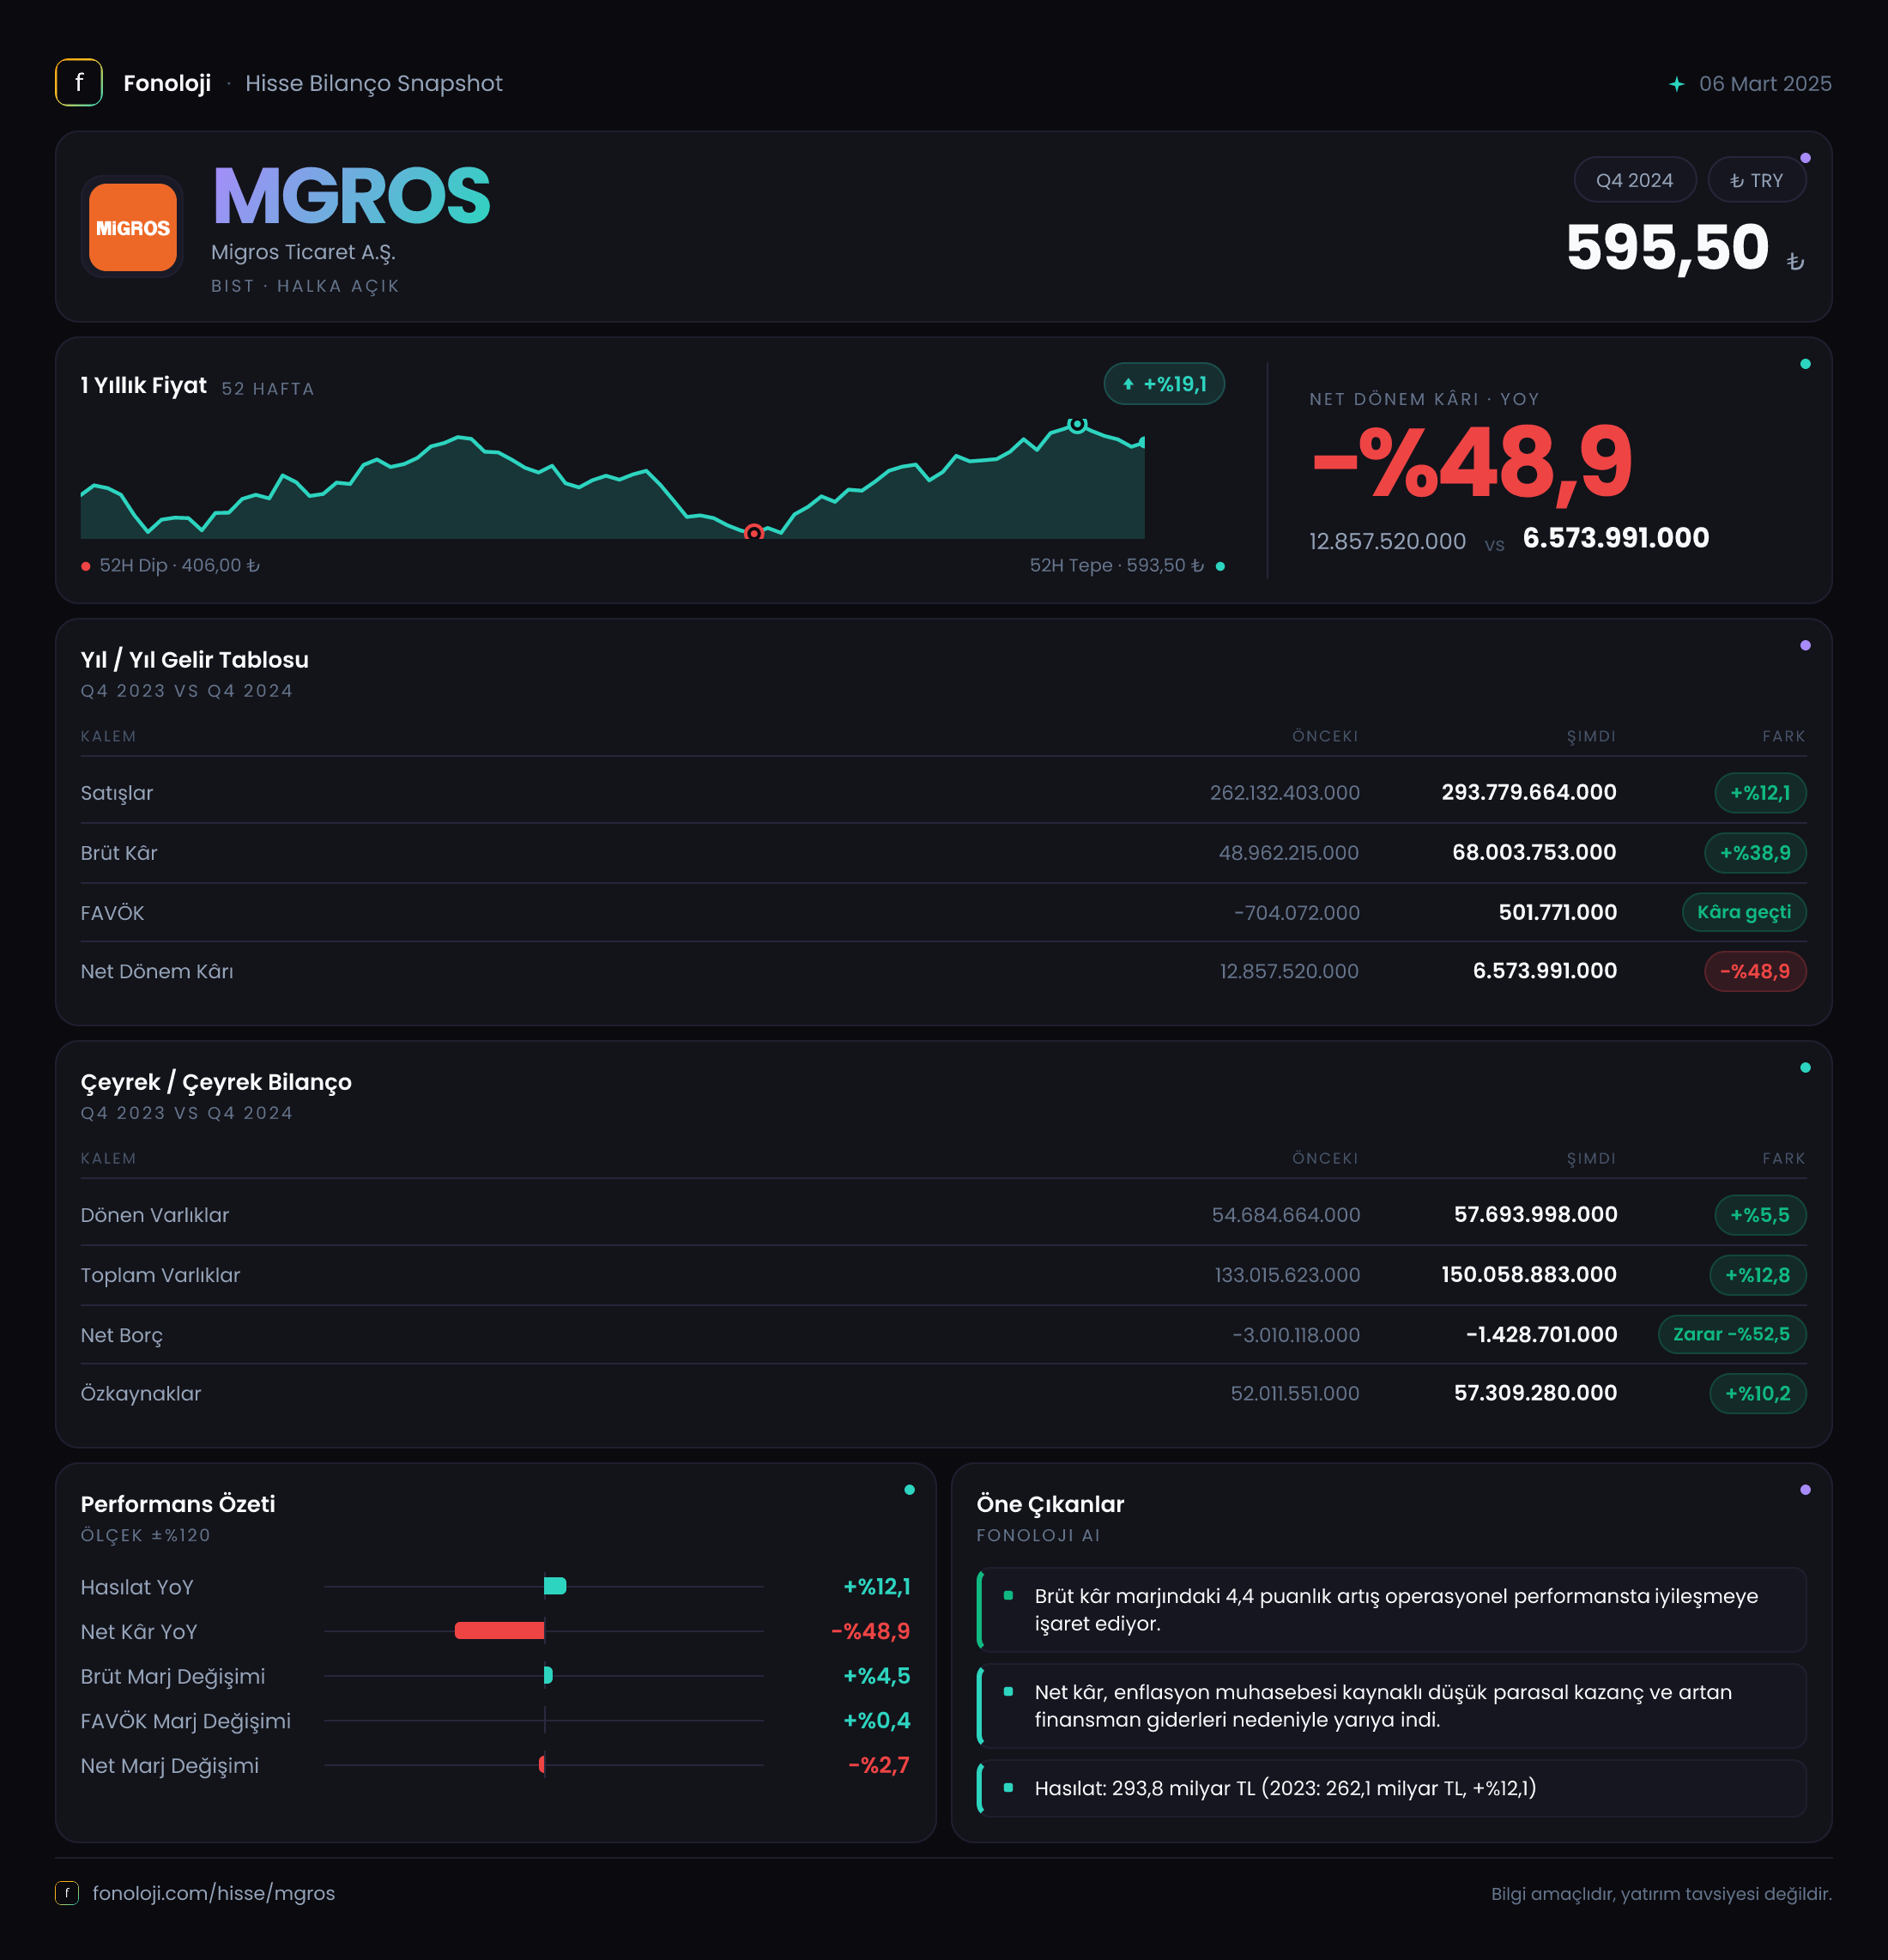
Migros, gıda perakendesi ağırlıklı faaliyet gösteren ve cirosunu yüksek mağaza trafiği, ürün çeşitliliği ve operasyonel verimlilik üzerinden büyütmeye çalışan bir şirket. 2024/12 döneminde gelir tablosunun ana mesajı, satış büyümesinden çok marjlardaki belirgin iyileşme: satışlar sınırlı artarken brüt kâr ve FAVÖK çok daha hızlı yükselmiş. Buna karşılık net kâr %50,3 gerileyerek 6,3 milyar TL’ye düşmüş; dolayısıyla operasyonel performans ile nihai kârlılık aynı yönde ilerlememiş. Şirketin bilançosu hâlâ net nakit pozisyonunda, ancak bu tamponun önceki döneme göre zayıfladığı görülüyor.
Satış Hikayesi
Migros’un satışları geçen yılın aynı dönemine göre %12,1 artarak 293,8 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, şirketin gelir üretmeye devam ettiğini gösteriyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında %12,1’lik büyüme, reel açıdan güçlü bir büyümeye işaret etmiyor. Aksine, satışların enflasyonun gerisinde kalması, şirketin fiyat artışlarını tamamen satış hacmine veya müşteri trafiğine dönüştüremediğini düşündürüyor.
Burada dikkat edilmesi gereken nokta, gıda perakendesinde nominal ciro artışının tek başına yeterli bir gösterge olmaması. Gerçek performansı anlamak için mağaza sayısı, aynı mağaza satışları, müşteri sepeti ve işlem adedi gibi ayrıntılar gerekir. Mevcut veride bu kalemler yer almadığı için satış büyümesinin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu kesin biçimde ayırmak mümkün değil.
Yine de gelir tablosunda önemli bir ayrışma var: Satışlar %12,1 artarken brüt kâr %38,9 yükselmiş. Bu fark, şirketin ürün ve tedarik karmasını iyileştirdiğini, satın alma maliyetlerini daha iyi yönettiğini veya daha yüksek marjlı kategorilerin katkısının arttığını gösterebilir. Ancak bu iyileşmenin kalıcı olup olmadığını görmek için çeyreklik trend ve sonraki dönem sonuçları kritik olacak. Çeyreklik veri eksik olduğu için marj artışının tek seferlik mi yoksa sürdürülebilir mi olduğu konusunda henüz kesin hüküm kurulamıyor.
Kârlılık
Brüt kâr marjı, geçen yılki yaklaşık %18,7 seviyesinden bu dönemde yaklaşık %23,1’e yükseldi. Başka bir ifadeyle Migros, her 100 TL’lik satıştan geçen yıl yaklaşık 18,7 TL brüt kâr üretirken bu dönemde bunu yaklaşık 23,1 TL seviyesine çıkarmış. Perakende gibi düşük marjlı ve yüksek hacimli bir sektörde yaklaşık 4,4 puanlık bu iyileşme oldukça anlamlıdır.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK, 4,5 milyar TL’den 15,8 milyar TL’ye çıkarak %248,2 yükselmiş. FAVÖK marjı da yaklaşık %1,7’den %5,4’e ulaşmış. Bu, satışların yalnızca büyümediğini; mağaza ve operasyon giderlerinin satışlara göre daha kontrollü yönetildiğini gösteriyor. Brüt kârdaki iyileşmenin operasyonel giderlere daha güçlü biçimde yansıması, şirketin faaliyet kaldıracını olumlu kullanabildiğine işaret ediyor.
Ancak net kâr tablosu aynı ölçüde olumlu değil. Net dönem kârı 12,7 milyar TL’den 6,3 milyar TL’ye gerileyerek %50,3 azalmış. Net kâr marjı da yaklaşık %4,8’den %2,1’e düşmüş. Yani şirketin operasyonel kârlılığı güçlenirken, faaliyet dışı kalemler ve enflasyon muhasebesi etkileri nihai kârı aşağı çekmiş.
Bu tablo yatırımcı açısından önemli bir ayrım yaratıyor: Migros’un temel operasyonu, net kâr rakamının tek başına gösterdiğinden daha iyi performans göstermiş olabilir. Bununla birlikte FAVÖK artışının net kâra dönüşmemesi, şirket değerlemesinde yalnızca FAVÖK’e değil; parasal pozisyona, finansman giderlerine ve vergi etkilerine de bakılması gerektiğini gösteriyor.
Bilanço Sağlığı
Migros’un toplam varlıkları önceki döneme göre %12,8 artarak 150,1 milyar TL’ye yükselmiş. Bu artışın ana kaynağı duran varlıklar: Duran varlıklar %17,9 artışla 92,4 milyar TL olurken dönen varlıklar yalnızca %5,5 yükselerek 57,7 milyar TL seviyesine gelmiş.
Dönen varlıkların daha sınırlı artması, işletme sermayesi tarafında bilanço büyümesinin agresif olmadığını gösteriyor. Buna karşılık duran varlıkların daha hızlı artması, şirketin mağaza ağı, kullanım hakkı varlıkları veya uzun vadeli operasyonel yatırımlarıyla ilişkili olabilir; ancak mevcut veri bu artışın hangi kalemlerden kaynaklandığını ayrıştırmıyor.
Özkaynaklar %10,2 artarak 57,3 milyar TL’ye ulaşmış. Özkaynakların toplam varlıklara oranı yaklaşık %38,2 seviyesinde. Önceki dönemde bu oran yaklaşık %39,1 olduğundan, bilanço büyürken özkaynakların varlıklara göre payı hafif gerilemiş. Bu, henüz belirgin bir bilanço zayıflığı anlamına gelmiyor; fakat varlık büyümesinin tamamının özkaynak artışıyla finanse edilmediğini gösteriyor.
Net borç tarafında şirket hâlâ borçlu değil, net nakit pozisyonunda. Net borç -1,4 milyar TL; başka bir ifadeyle şirketin borcundan 1,4 milyar TL daha fazla nakit ve nakit benzeri varlığı bulunuyor. Ancak önceki dönemdeki -3,0 milyar TL net borç seviyesine kıyasla net nakit tamponu azalmış. Net borç/FAVÖK oranı yaklaşık -0,1x seviyesinde; bu, borçluluk riskinin düşük olduğunu gösteriyor. Önceki dönemdeki yaklaşık -0,7x seviyesine göre zayıflama olsa da şirketin finansal kaldıraç açısından hâlâ rahat bir konumda olduğu görülüyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesi uygulanan Türkiye şirketlerinde net kârı anlamak için kritik bir kalem. Migros’un net parasal pozisyon geliri geçen yıl 24,3 milyar TL iken bu dönemde 18,8 milyar TL’ye gerilemiş; düşüş %22,4 seviyesinde.
Bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Net parasal pozisyon gelirinin azalması, geçen yıl net kârı destekleyen enflasyon muhasebesi katkısının bu dönemde daha sınırlı kaldığını gösteriyor. Net kârdaki 6,4 milyar TL’lik düşüşün, operasyonel kârlılık artışına rağmen gerçekleşmesinde bu kalemin zayıflaması önemli bir rol oynuyor.
Dolayısıyla 6,3 milyar TL net kârı değerlendirirken, bu sonucun yalnızca mağaza operasyonlarının başarısını temsil etmediği unutulmamalı. Aynı şekilde FAVÖK’teki güçlü artış da net kârın otomatik olarak aynı hızda büyüyeceği anlamına gelmiyor. TAS 29 etkileri, faiz giderleri ve diğer faaliyet dışı kalemler önümüzdeki dönemlerde sonuçları önemli ölçüde değiştirebilir.
Yatırımcı için Ne Anlama Geliyor?
Migros’un 2024/12 sonuçları iki farklı hikâye anlatıyor:
- Operasyonel tarafta brüt kâr ve FAVÖK marjları belirgin biçimde iyileşmiş.
- Satış tarafında %12,1’lik büyüme, yüksek enflasyon karşısında reel olarak sınırlı kalmış.
- Net kârda görülen %50,3’lük düşüş, operasyonel iyileşmenin enflasyon muhasebesi ve diğer finansal kalemlerle dengelendiğini gösteriyor.
- Bilanço hâlâ güçlü; şirket net nakit pozisyonunda ve net borç/FAVÖK riski düşük.
- Buna karşılık net nakit tamponunun 3,0 milyar TL’den 1,4 milyar TL’ye gerilemesi ve özkaynakların varlıklara oranındaki hafif düşüş izlenmeli.
Yatırımcı açısından en önemli takip noktası, FAVÖK marjının yaklaşık %5,4 seviyesinde korunup korunamayacağı. Eğer bu marj iyileşmesi kalıcı olur ve satış büyümesi enflasyonun üzerine çıkarsa, operasyonel değer yaratımı güçlenebilir. Buna karşılık satışlar reel olarak zayıf kalır, parasal pozisyon katkısı daha da azalır ve marjlar normalleşirse net kâr üzerindeki baskı sürebilir. Çeyreklik veri mevcut olmadığı için bu iyileşmenin sürekliliğini değerlendirmek adına sonraki raporları beklemek gerekiyor. Yatırım tavsiyesi değildir.