
Açılış
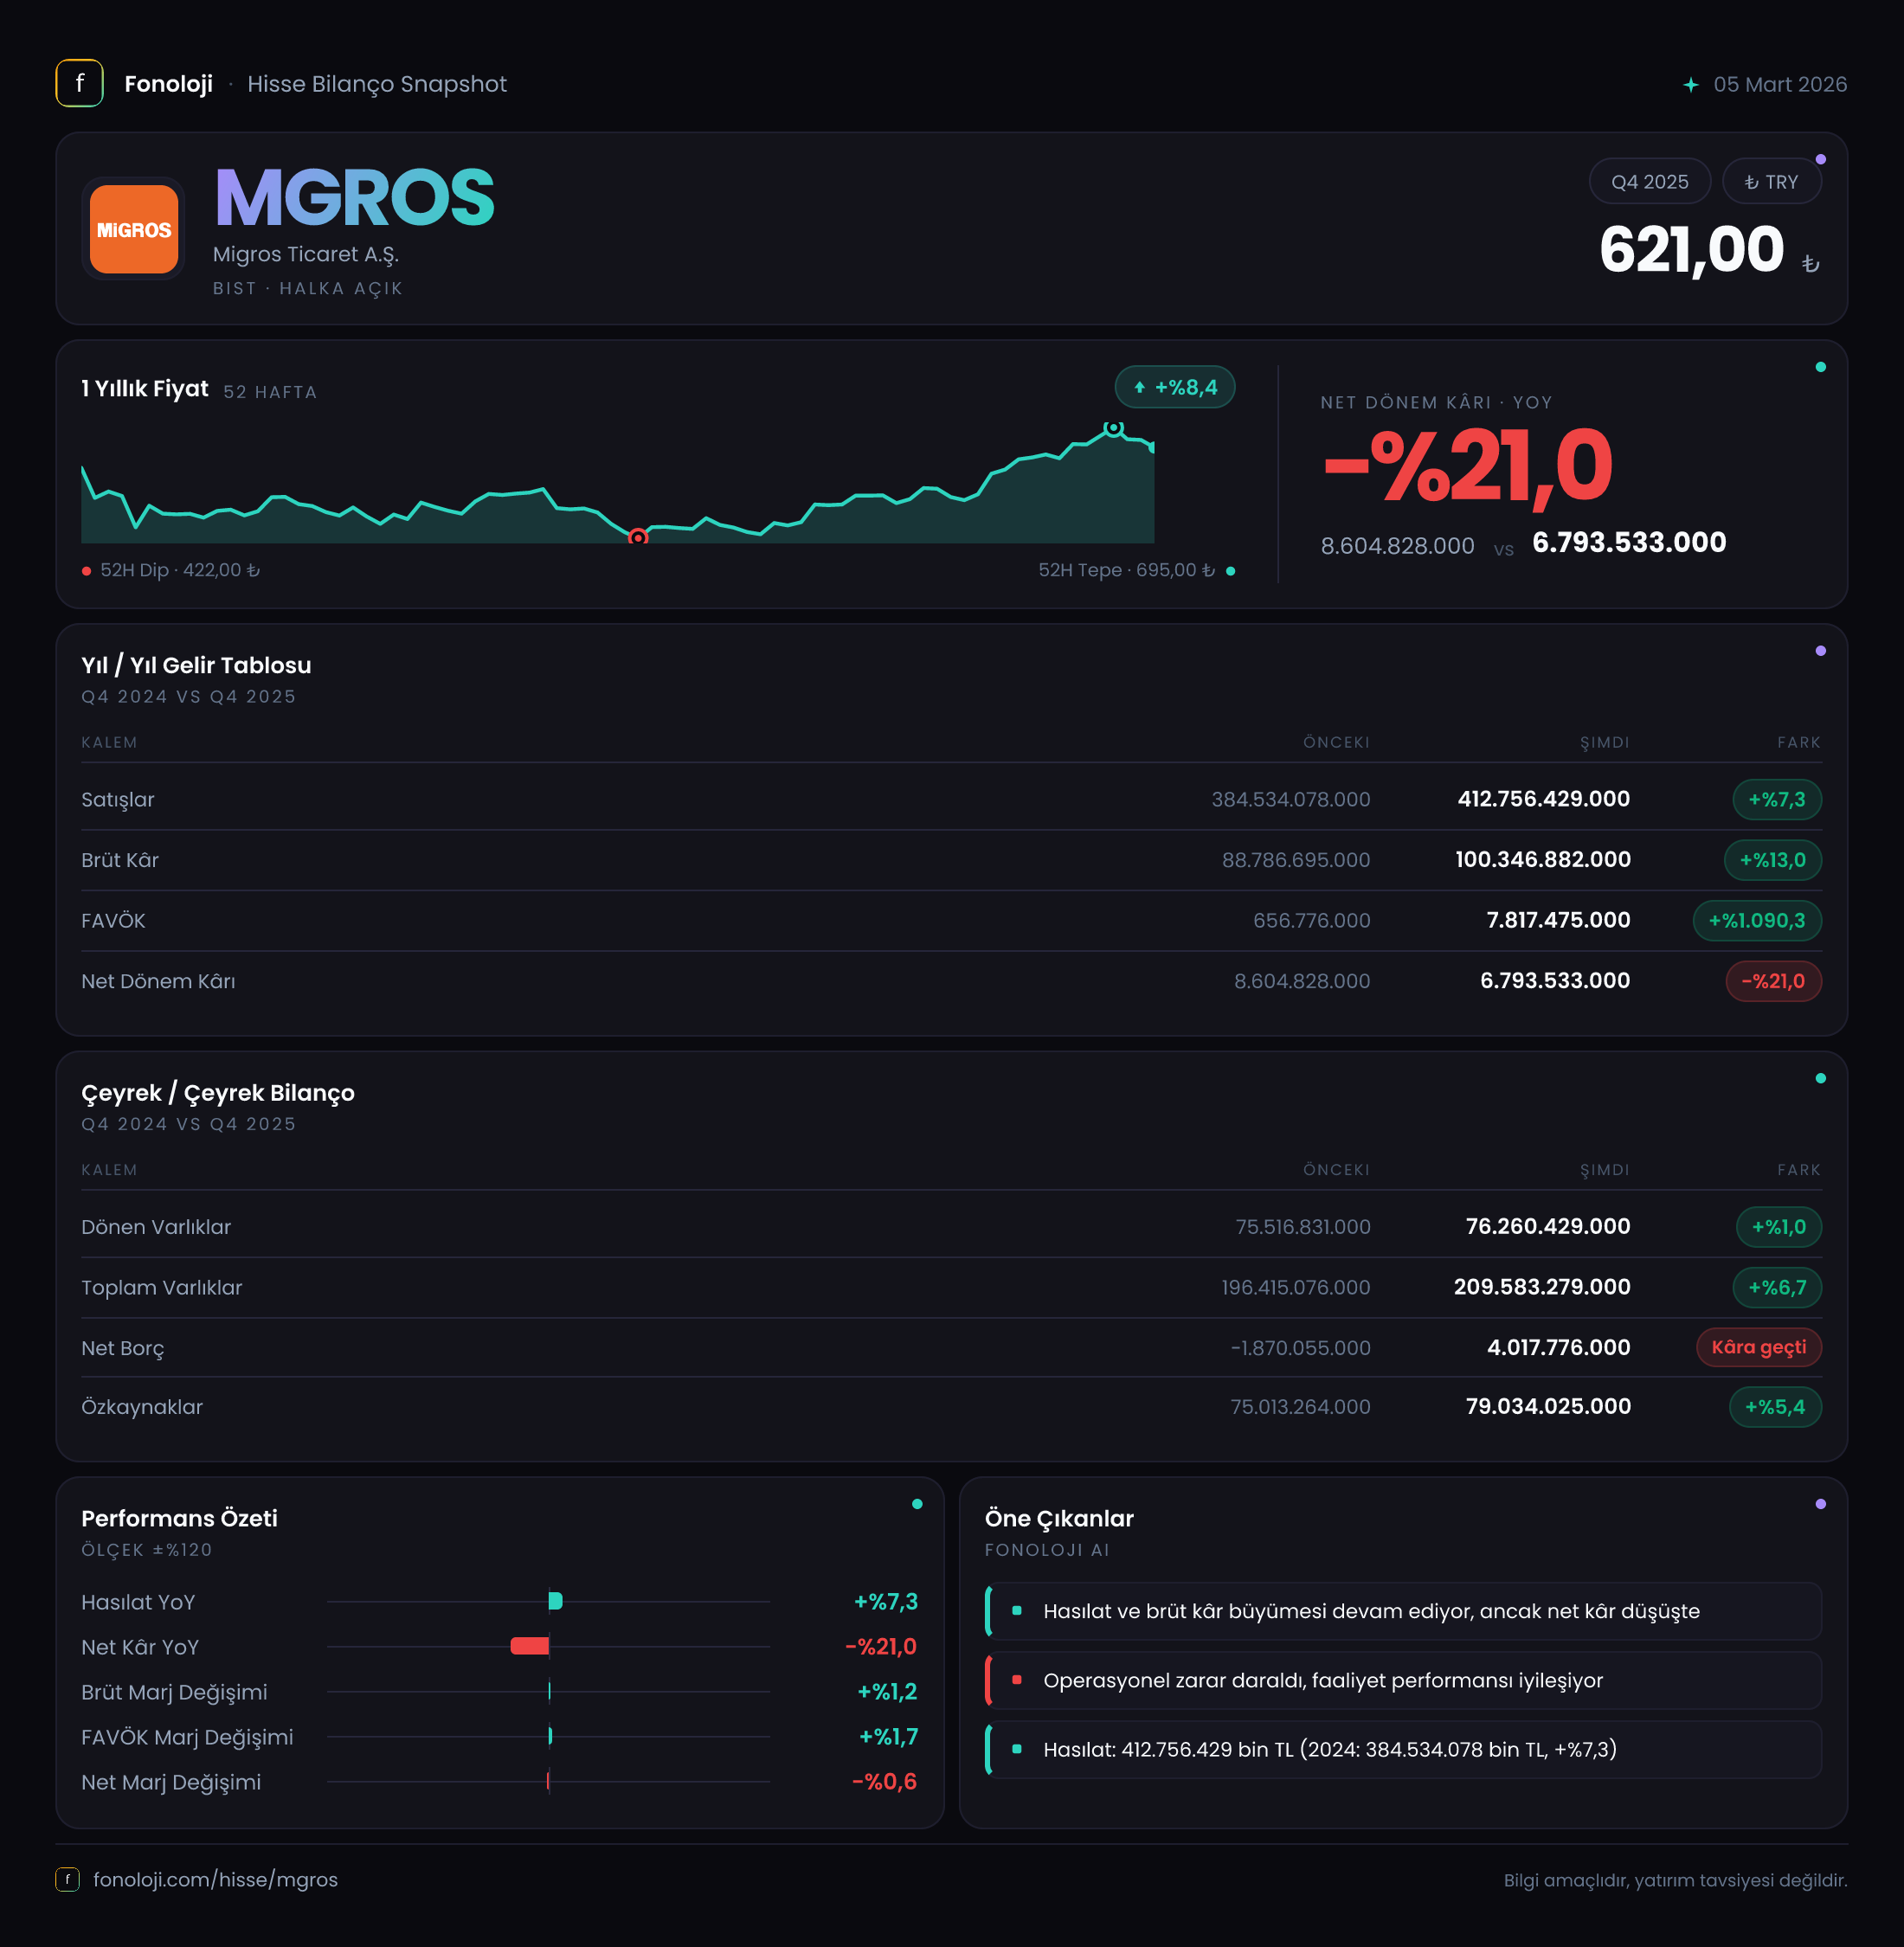
Migros, geniş mağaza ağı ve yüksek satış hacmiyle Türkiye’nin temel gıda ve tüketim ürünleri perakendesinin en önemli oyuncularından biri. Veriler, dönem içinde şirketin satış büyümesinden çok marjlarını koruma ve operasyonel kârlılığını artırma tarafında güçlü bir performans sergilediğini gösteriyor. Satışlar nominal olarak büyüse de Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, bu artışın reel olarak yeterli olup olmadığı ayrıca sorgulanmalı. Buna karşılık FAVÖK’teki belirgin yükseliş, maliyet yönetimi ve operasyonel verimlilik açısından olumlu bir sinyal veriyor; net kârın gerilemesi ise hikâyenin alt satırda aynı ölçüde güçlü olmadığını ortaya koyuyor.
Satış Hikayesi
Migros’un satışları geçen yılın aynı dönemine göre %7,3 artarak 412,8 milyar TL’ye ulaştı. Nominal olarak bakıldığında şirket satış üretmeye devam ediyor; ancak bu büyüme Türkiye’deki yüksek fiyat artışlarının altında kalıyor. Dolayısıyla satışlardaki artışın önemli bölümü fiyat etkisinden kaynaklanıyor olabilir ve veri, şirketin reel hacim büyümesi sağladığını tek başına göstermiyor.
Perakendede satış büyümesini değerlendirirken yalnızca toplam ciroya değil, mağaza trafiğine, sepet büyüklüğüne, yeni mağaza katkısına ve aynı mağaza satışlarına da bakmak gerekir. Bu kalemler paylaşılmadığı için Migros’un %7,3’lük büyümesinin organik talep artışından mı, fiyat geçişlerinden mi veya mağaza ağındaki genişlemeden mi kaynaklandığını kesin biçimde ayırmak mümkün değil.
Bununla birlikte brüt kârın satışlardan daha hızlı büyümesi dikkat çekici. Brüt kâr %13,0 artarak 100,3 milyar TL’ye yükseldi. Bu tablo, şirketin ürün karması, tedarik koşulları, promosyon yönetimi veya fiyatlama disiplininde geçen yılın aynı dönemine kıyasla daha iyi bir sonuç aldığını düşündürüyor. Satışların enflasyonun gerisinde kaldığı bir ortamda brüt kârın daha hızlı artması, en azından kârlılık kalitesi açısından satış büyümesinden daha olumlu bir gelişme.
Çeyreklik trend verisi bulunmadığından, yılın son çeyreğinde satış ivmesinin hızlanıp hızlanmadığı veya operasyonel marjların dönemsel olarak nasıl değiştiği konusunda sağlıklı bir karşılaştırma yapmak mümkün değil. Bu nedenle bir sonraki değerlendirmede çeyrek bazlı satış ve FAVÖK hareketi özellikle izlenmeli.
Kârlılık
Migros’un brüt kâr marjı bu dönemde yaklaşık %24,3 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %23,1 idi. Yaklaşık 1,2 puanlık marj genişlemesi, satışlardan daha hızlı büyüyen brüt kârla uyumlu. Perakende sektöründe düşük marjlarla yüksek hacim yaratıldığı düşünüldüğünde, bu ölçekteki bir brüt marj iyileşmesi şirketin maliyet ve ürün karması yönetimi açısından önem taşıyor.
FAVÖK ise %32,1 artarak 27,3 milyar TL’ye çıktı. FAVÖK marjı da yaklaşık %5,4’ten %6,6’ya yükseldi. Yani Migros, satışlarını yalnızca büyütmekle kalmamış, satış başına daha fazla operasyonel kâr üretmiş. FAVÖK’ün satışlardan yaklaşık dört kat daha hızlı büyümesi, faaliyet giderlerinin satışlara oranının kontrol altında tutulduğunu veya brüt kâr artışının gider baskısını aştığını gösteriyor.
Ancak bu olumlu operasyonel tablo net kâra aynı ölçüde yansımamış. Net dönem kârı %22,1 gerileyerek 6,5 milyar TL’ye indi. Net kâr marjı geçen yılki yaklaşık %2,2 seviyesinden %1,6’ya geriledi. Böylece FAVÖK marjı iyileşirken net kâr marjının daralması, faaliyet dışı kalemlerin alt satırı baskıladığını gösteriyor.
Net parasal pozisyon gelirindeki düşüş bu farkın önemli nedenlerinden biri. Bunun yanında finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlere ilişkin ayrıntılar paylaşılmadığı için net kârdaki gerilemenin tamamını tek bir kaleme bağlamak doğru olmaz. Yine de mesaj net: operasyonel performans güçlenmiş, fakat bu güç net kâra tam olarak taşınamamış.
Bilanço Sağlığı
Migros’un toplam varlıkları önceki yıl sonuna göre %6,7 artarak 209,6 milyar TL’ye yükseldi. Bu artışın ana kaynağı duran varlıklardaki %10,3’lük yükseliş. Duran varlıklar 133,3 milyar TL’ye çıkarken dönen varlıklar yalnızca %1,0 artarak 76,3 milyar TL’de kaldı.
Bu dağılım, bilançonun daha fazla duran varlık ağırlıklı hale geldiğini gösteriyor. Perakende şirketlerinde mağaza yatırımları, kira kullanım hakkı varlıkları ve lojistik altyapı bilanço üzerinde önemli yer tutabilir. Ancak yatırım harcamalarının satış ve FAVÖK büyümesine ne ölçüde katkı verdiğini değerlendirmek için mağaza sayısı, yatırım harcamaları ve nakit akışı detayları gerekir.
Özkaynaklar %5,4 artarak 79,0 milyar TL’ye ulaştı. Varlık büyümesinin özkaynak büyümesinden biraz daha hızlı olması, şirketin bilanço genişlemesinde borç ve diğer yükümlülüklerin de rol oynadığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %37,7’sini oluşturuyor; bu oran şirketin bilançosunda anlamlı bir özkaynak tabanı bulunduğuna işaret ediyor.
Net borç tarafında ise şirket önceki yıl sonunda 1,9 milyar TL net nakit konumundayken bu dönemde 4,0 milyar TL net borca geçmiş. Buradaki değişim yaklaşık 5,9 milyar TL ve yüzde olarak verilen %314,8’lik artış, baz etkinin yüksek olması nedeniyle dikkatli yorumlanmalı. Buna rağmen mutlak borç seviyesi FAVÖK’e göre sınırlı: net borç/FAVÖK oranı yaklaşık 0,15x. Bu, operasyonel kârın borç yüküne kıyasla güçlü kaldığını ve bilanço riskinin şu aşamada yüksek olmadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri %14,4 gerileyerek 21,1 milyar TL’ye indi. Enflasyon muhasebesi uygulamasında bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki net etkisini yansıtır. Pozitif net parasal pozisyon geliri, şirketin bilanço yapısının ilgili dönemde enflasyon muhasebesinden kazanç elde ettiğini gösteriyor.
Ancak bu kazancın 24,7 milyar TL’den 21,1 milyar TL’ye gerilemesi, net kâr üzerinde geçen yıla kıyasla daha düşük bir destek oluştuğu anlamına geliyor. FAVÖK artarken net kârın gerilemesi de bu etkinin önemini ortaya koyuyor. Burada kritik nokta, net parasal pozisyon gelirinin operasyonel faaliyetlerden doğan sürdürülebilir bir kâr kalemi olmaması. Enflasyon oranı, parasal varlık-yükümlülük dengesi ve bilanço kompozisyonu değiştikçe bu katkı da farklılaşabilir.
Bu nedenle Migros’u değerlendirirken en sağlıklı yaklaşım, FAVÖK ve nakit yaratma kapasitesini operasyonel performansın ana göstergesi, net parasal pozisyonu ise enflasyon muhasebesinin dönemsel etkisi olarak ayrı izlemek.
Yatırımcı için Ne Anlama Geliyor?
Migros’un dönem sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta güçlü görünüm: Brüt kâr marjı yaklaşık 1,2 puan, FAVÖK marjı ise yaklaşık 1,2 puan iyileşti.
- Satış büyümesinde reel büyüme sorusu: %7,3’lük ciro artışı, %30’un üzerindeki enflasyon ortamında reel olarak sınırlı kalıyor.
- Net kârda zayıflama: FAVÖK artışına rağmen net kâr %22,1 düştü ve net kâr marjı yaklaşık %1,6’ya geriledi.
- Bilanço riski şimdilik kontrollü: Net borç 4,0 milyar TL ile FAVÖK’ün yalnızca yaklaşık 0,15 katı seviyesinde.
- Takip edilmesi gereken ana başlıklar: Aynı mağaza satışları, müşteri trafiği, stok ve işletme sermayesi yönetimi, kira yükleri, serbest nakit akışı ve net parasal pozisyonun gelecek dönem katkısı.
Genel tablo, Migros’un satış büyümesinden çok operasyonel verimlilik ve marj geliştirme üzerinden güç kazandığını gösteriyor. Fakat yatırımcı açısından asıl soru, bu marj kazanımlarının reel talep ve nakit akışıyla desteklenip desteklenmediği. Net borcun sınırlı kalması olumlu bir güvenlik alanı yaratırken, net kâr düşüşü ve enflasyon muhasebesine bağlı gelirlerin azalması, sonuçların risksiz olmadığını hatırlatıyor. Çeyreklik detaylar ve nakit akışı verileri görülmeden, şirketin büyüme kalitesine ilişkin nihai değerlendirmeyi temkinli tutmak gerekir.
Yatırım tavsiyesi değildir.