
Açılış
Koç Holding, otomotiv, enerji, finans, dayanıklı tüketim ve diğer sanayi faaliyetlerini aynı çatı altında taşıyan çeşitlendirilmiş bir holding yapısına sahip. 2026/3AB sonuçlarının ana mesajı, satışların sınırlı büyümesine karşın operasyonel kârlılığın belirgin şekilde güçlenmesi ve net borcun gerilemesi. Buna karşılık özkaynaklarda düşüş ve net parasal pozisyonun hâlâ zarar yazması, enflasyon muhasebesinin bilanço üzerindeki etkisinin sürdüğünü gösteriyor. Net dönem kârının pozitife dönmesi olumlu olsa da, kârın seviyesi ve satış büyümesinin enflasyon karşısındaki görünümü yatırımcı açısından dikkatle izlenmeli.
Satış Hikayesi
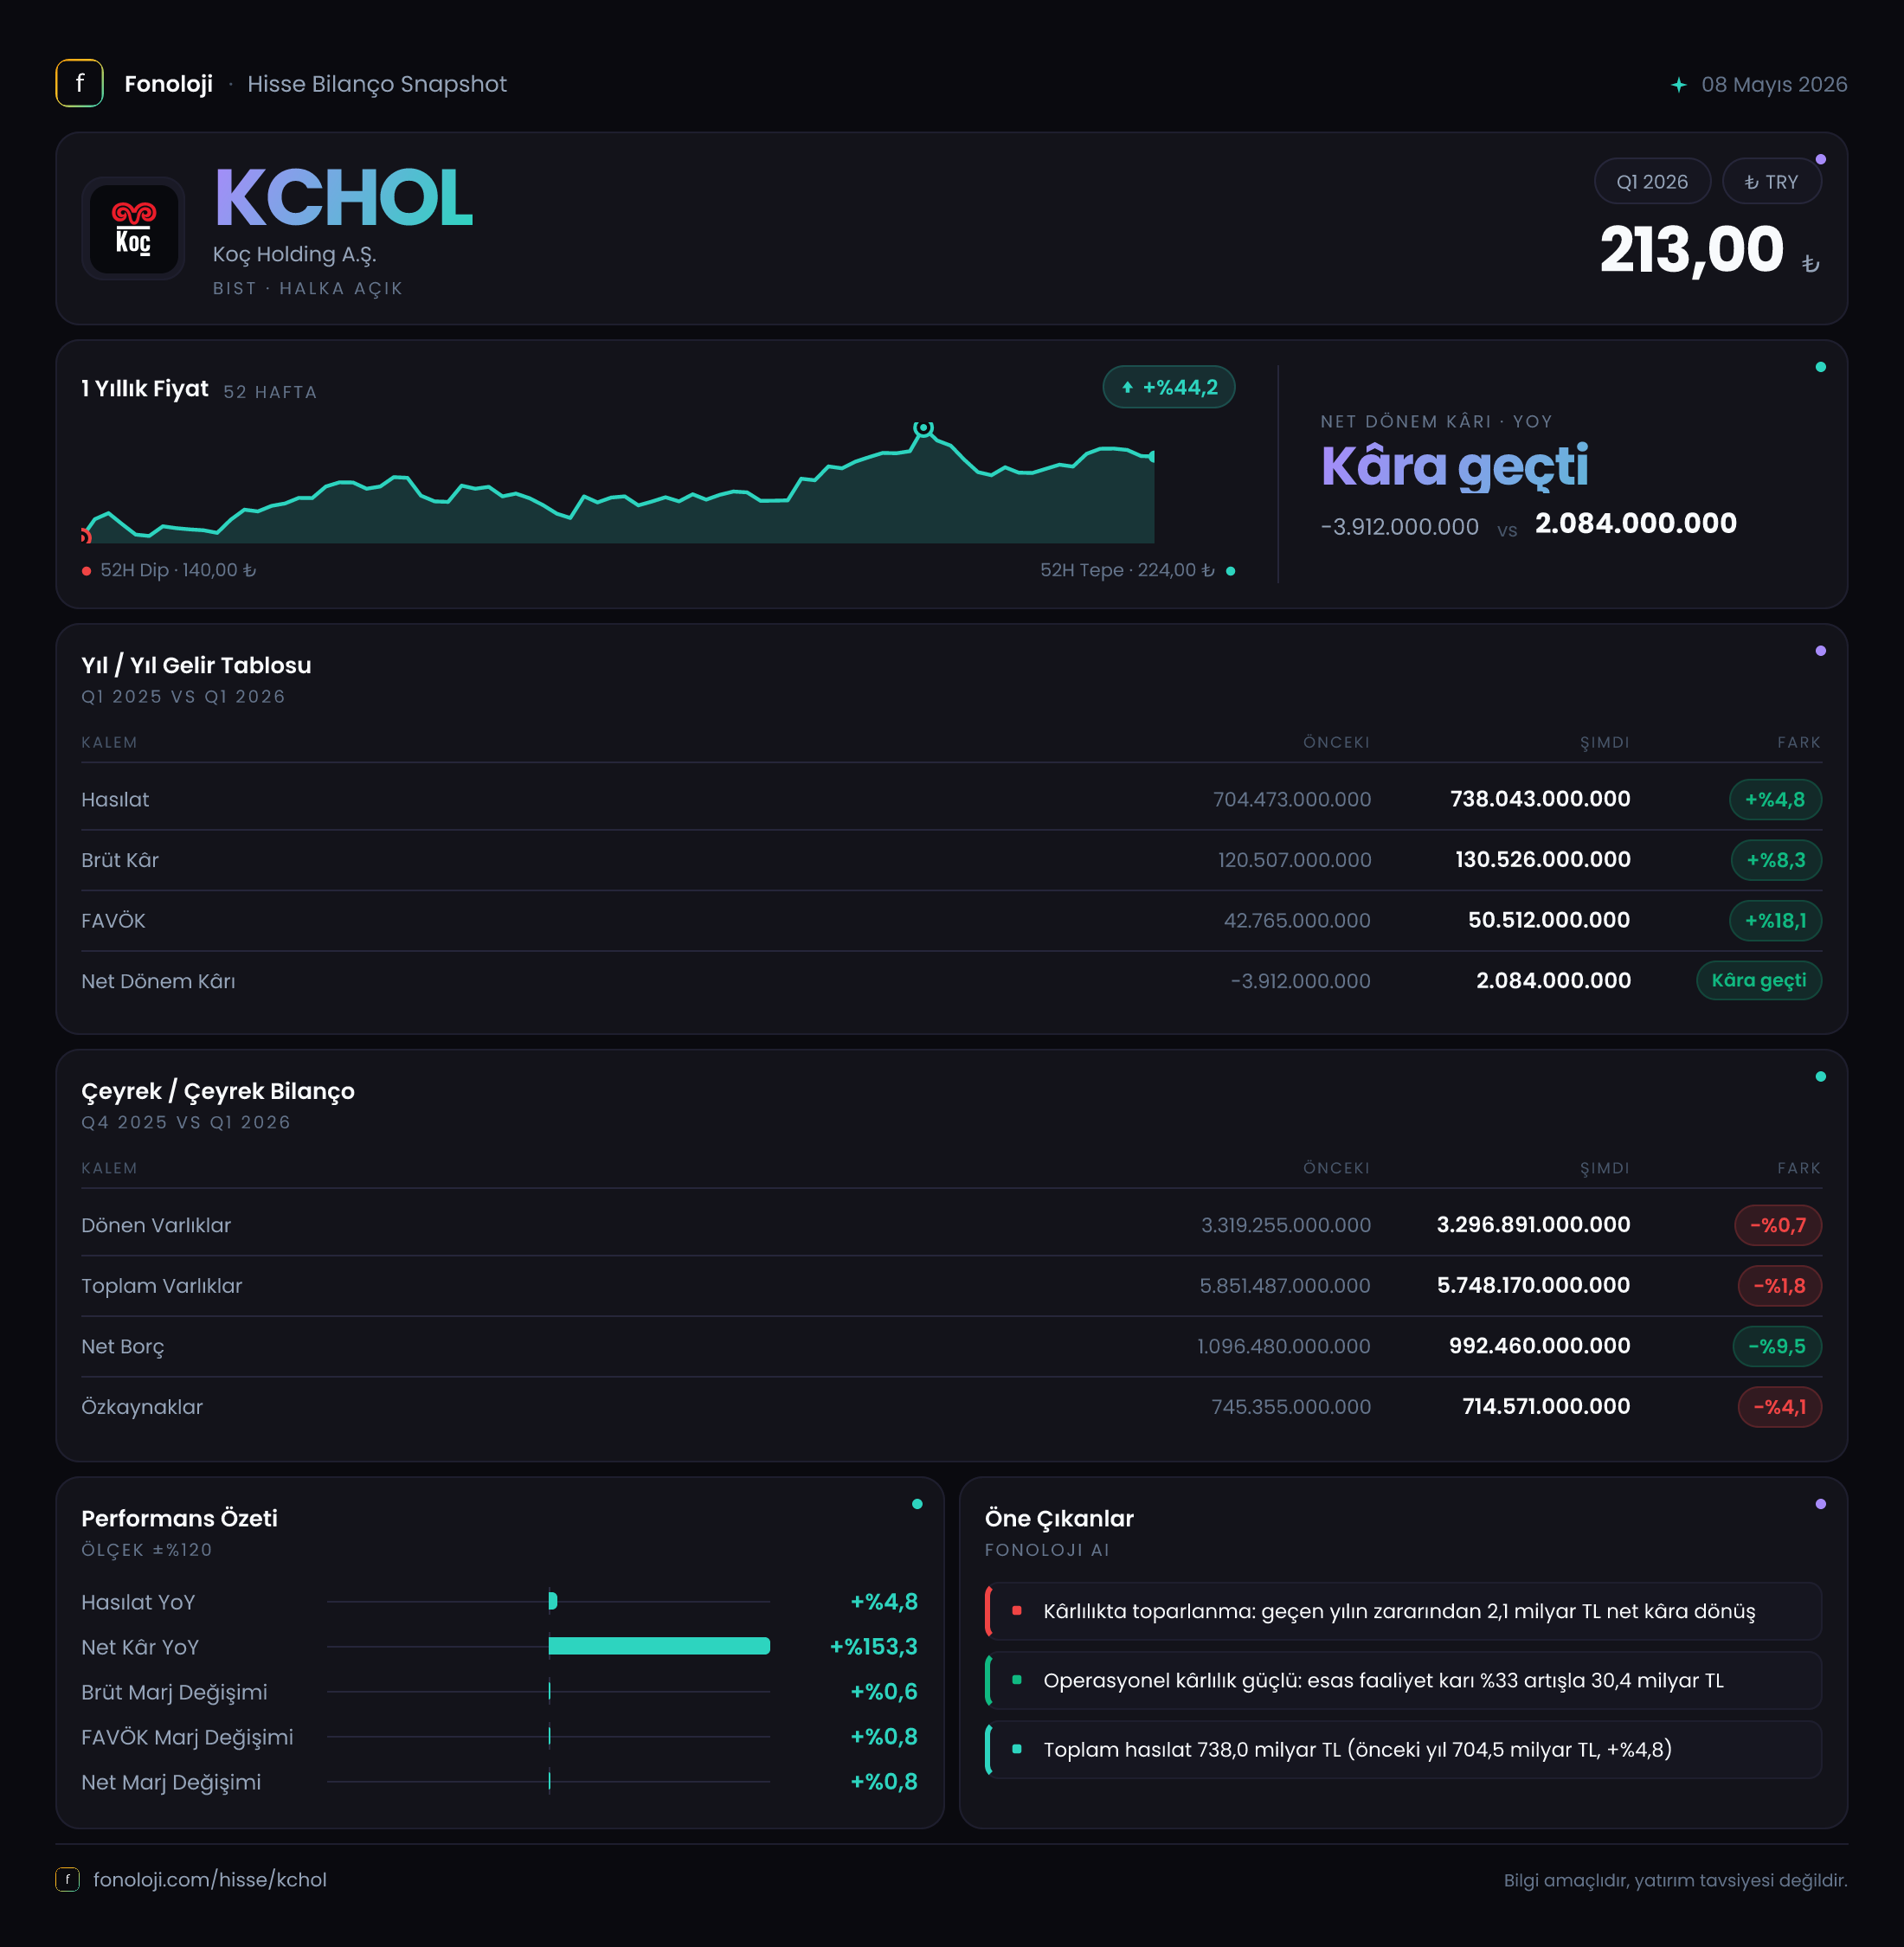
Koç Holding’in konsolide satışları, geçen yılın aynı çeyreğindeki 704.473 mlr TL seviyesinden 738.043 mlr TL’ye yükseldi. Böylece nominal satış büyümesi %4,8 oldu. İlk bakışta artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, reel anlamda güçlü bir genişlemeye işaret etmiyor. Aksine, şirketin satışlarının enflasyonun belirgin şekilde gerisinde kaldığı ve sabit fiyatlarla değerlendirildiğinde daralma yaşanmış olabileceği anlaşılıyor.
Burada Koç Holding’in holding yapısını ayrıca dikkate almak gerekiyor. Konsolide satışlar, otomotiv ve enerji gibi yüksek hacimli iş kollarının yanı sıra finans sektörünün muhasebe yapısından da etkileniyor. Bu nedenle toplam satış büyümesi, holdingin tüm iştiraklerindeki faaliyet performansını tek başına anlatmıyor. Satışlardaki %4,8’lik artışın hangi segmentlerden kaynaklandığı ve fiyat artışı ile hacim değişiminin nasıl dağıldığı paylaşılmadığı için, operasyonel büyümenin niteliği konusunda çeyreklik trend için daha ayrıntılı segment verilerini beklemek gerekiyor.
Bununla birlikte brüt kârın satışlardan daha hızlı artması önemli bir ayrışma yaratıyor. Brüt kâr, geçen yılki 120.507 mlr TL seviyesinden 130.526 mlr TL’ye çıkarak %8,3 büyüdü. Bu gelişme, satışlardaki sınırlı artışa rağmen ürün karması, maliyet yönetimi veya iştirak kârlılıklarının konsolide sonuçlara katkısı sayesinde gelir kalitesinin iyileşmiş olabileceğini gösteriyor.
Kârlılık
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %17,1 seviyesinden bu çeyrekte %17,7’ye yükseldi. Yaklaşık 0,6 puanlık iyileşme, satışların enflasyonun gerisinde kaldığı bir dönemde maliyetlerin daha kontrollü yönetildiğine veya daha kârlı işlerin toplam içindeki payının arttığına işaret ediyor. Ancak bu marj artışı henüz çok yüksek bir sıçrama değil; dolayısıyla sürdürülebilirliğini gelecek çeyreklerde görmek önemli.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK, 51.033 mlr TL’den 61.256 mlr TL’ye yükselerek %20,0 arttı. Bu performans, satış büyümesinin yaklaşık dört katı seviyesinde. FAVÖK marjı da %7,2’den %8,3’e çıkarak yaklaşık 1,1 puan iyileşti. Brüt kâr marjındaki toparlanmanın üzerine faaliyet giderlerinin daha kontrollü seyretmesi veya iştirak bazında operasyonel verimlilik artışlarının eklenmiş olması muhtemel. Veride gider kırılımı bulunmadığı için bu iyileşmenin hangi kalemlerden geldiğini kesin olarak ayırmak mümkün değil; ancak operasyonel kârlılık açısından çeyreğin en güçlü tarafı FAVÖK performansı.
Net dönem kârı ise geçen yılki -1.852 mlr TL zarardan 522 mlr TL kâra döndü. Bu, net sonuçta 2.374 mlr TL’lik bir iyileşme anlamına geliyor. Net kâr marjı da yaklaşık -%0,26’dan %0,07’ye yükseldi. Kâra geçiş olumlu olmakla birlikte, net kârın satışlara oranı hâlâ oldukça düşük. Başka bir ifadeyle şirket operasyonel olarak daha iyi bir çeyrek geçirirken, finansman giderleri, enflasyon muhasebesi ve diğer operasyon dışı kalemler kârlılığın net satıra güçlü biçimde yansımasını sınırlamaya devam ediyor.
Bilanço Sağlığı
Koç Holding’in toplam varlıkları, önceki yıl sonundaki 5.851.487 mlr TL’den 5.748.170 mlr TL’ye geriledi; düşüş %1,8 oldu. Dönen varlıklar %0,7, duran varlıklar ise %3,2 azaldı. Bu gerileme, tek başına bilanço zayıflaması anlamına gelmez; enflasyon muhasebesi, kur hareketleri, varlık değerlemeleri ve dönemsel nakit kullanımı toplam varlıkların görünümünü etkileyebilir.
Bilançonun olumlu tarafı net borçta görülüyor. Net borç, 1.096.480 mlr TL’den 992.460 mlr TL’ye inerek %9,5 azaldı. Bu, yaklaşık 104.020 mlr TL’lik borç azaltımı anlamına geliyor ve holdingin finansal esnekliğini destekliyor. Borcun düşmesi, yüksek faiz ortamında finansman baskısını azaltabilecek önemli bir unsur.
Buna karşılık özkaynaklar 745.355 mlr TL’den 714.571 mlr TL’ye geriledi ve düşüş %4,1 oldu. Net borç azalırken özkaynakların da gerilemesi, bilanço iyileşmesinin tüm kalemlere dengeli biçimde yansımadığını gösteriyor. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü üzerinden hesaplandığında yaklaşık 16,2x çıkar; ancak çeyreklik FAVÖK’ü yıllıklaştırmadan bu oran ekonomik olarak yanıltıcıdır. Basit bir dört çeyrek yıllıklaştırmasıyla yaklaşık 4,1x seviyesine gelir; bu da holding ölçeğinde izlenmesi gereken, fakat tek çeyrek üzerinden kesin risk hükmü vermeye uygun olmayan bir göstergedir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, geçen yılki -5.036 mlr TL’den -2.808 mlr TL’ye geriledi. Zararın mutlak tutarı 2.228 mlr TL azaldı; başka bir ifadeyle negatif etki yaklaşık %44,2 oranında hafifledi. Bu gelişme, enflasyon muhasebesinin net kâr üzerindeki baskısının geçen yılın aynı dönemine göre azaldığını gösteriyor.
TAS 29 kapsamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında kâr veya zarar yaratabiliyor. Net parasal pozisyon zararının azalması net kâr dönüşünü destekleyen unsurlardan biri. Ancak bu kalem operasyonel nakit üretimiyle aynı şey değil; muhasebesel bir düzeltme niteliğinde. Bu nedenle yatırımcı, net kâr artışını değerlendirirken FAVÖK gelişimini, net borç hareketini ve net parasal pozisyon etkisini birlikte okumalı.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk çeyreğinde Koç Holding için tablo, zayıf reel satış büyümesine karşılık belirgin operasyonel marj toparlanması şeklinde özetlenebilir. FAVÖK’ün %20 artması ve marjın %8,3’e yükselmesi, holdingin maliyet baskısını satışlara kıyasla daha iyi yönettiğini gösteriyor. Net borcun %9,5 azalması da bilanço açısından destekleyici.
Öte yandan satışların enflasyonun çok gerisinde kalması, büyümenin hacim bazında yeterince güçlü olmayabileceğine işaret ediyor. Net kârın yalnızca 522 mlr TL seviyesinde kalması, operasyonel iyileşmenin henüz güçlü bir net kâr üretimine dönüşmediğini gösteriyor. Önümüzdeki dönemde özellikle şu noktalar izlenmeli:
- Satış büyümesinin enflasyona ve sektör fiyatlarına göre toparlanıp toparlanmadığı,
- FAVÖK marjındaki 1,1 puanlık iyileşmenin kalıcı olup olmadığı,
- Net borç azaltımının devam edip etmeyeceği,
- Özkaynaklardaki düşüşün tersine dönüp dönmeyeceği,
- TAS 29 kaynaklı net parasal zararların net kâr üzerindeki etkisi.
Koç Holding’in çeşitlendirilmiş yapısı, tek bir sektördeki zayıflığın etkisini dengeleme fırsatı sunuyor. Ancak aynı çeşitlilik, konsolide rakamların altında hangi iştiraklerin güçlendiğini ve hangilerinin baskı yarattığını yalnızca toplam sonuçlardan anlamayı zorlaştırıyor. Bu nedenle bilanço değerlendirmesinde FAVÖK ve net borçtaki olumlu tablo kadar, reel satış büyümesinin ve net kâr kalitesinin de yakından takip edilmesi gerekiyor.
Yatırım tavsiyesi değildir.