
Açılış
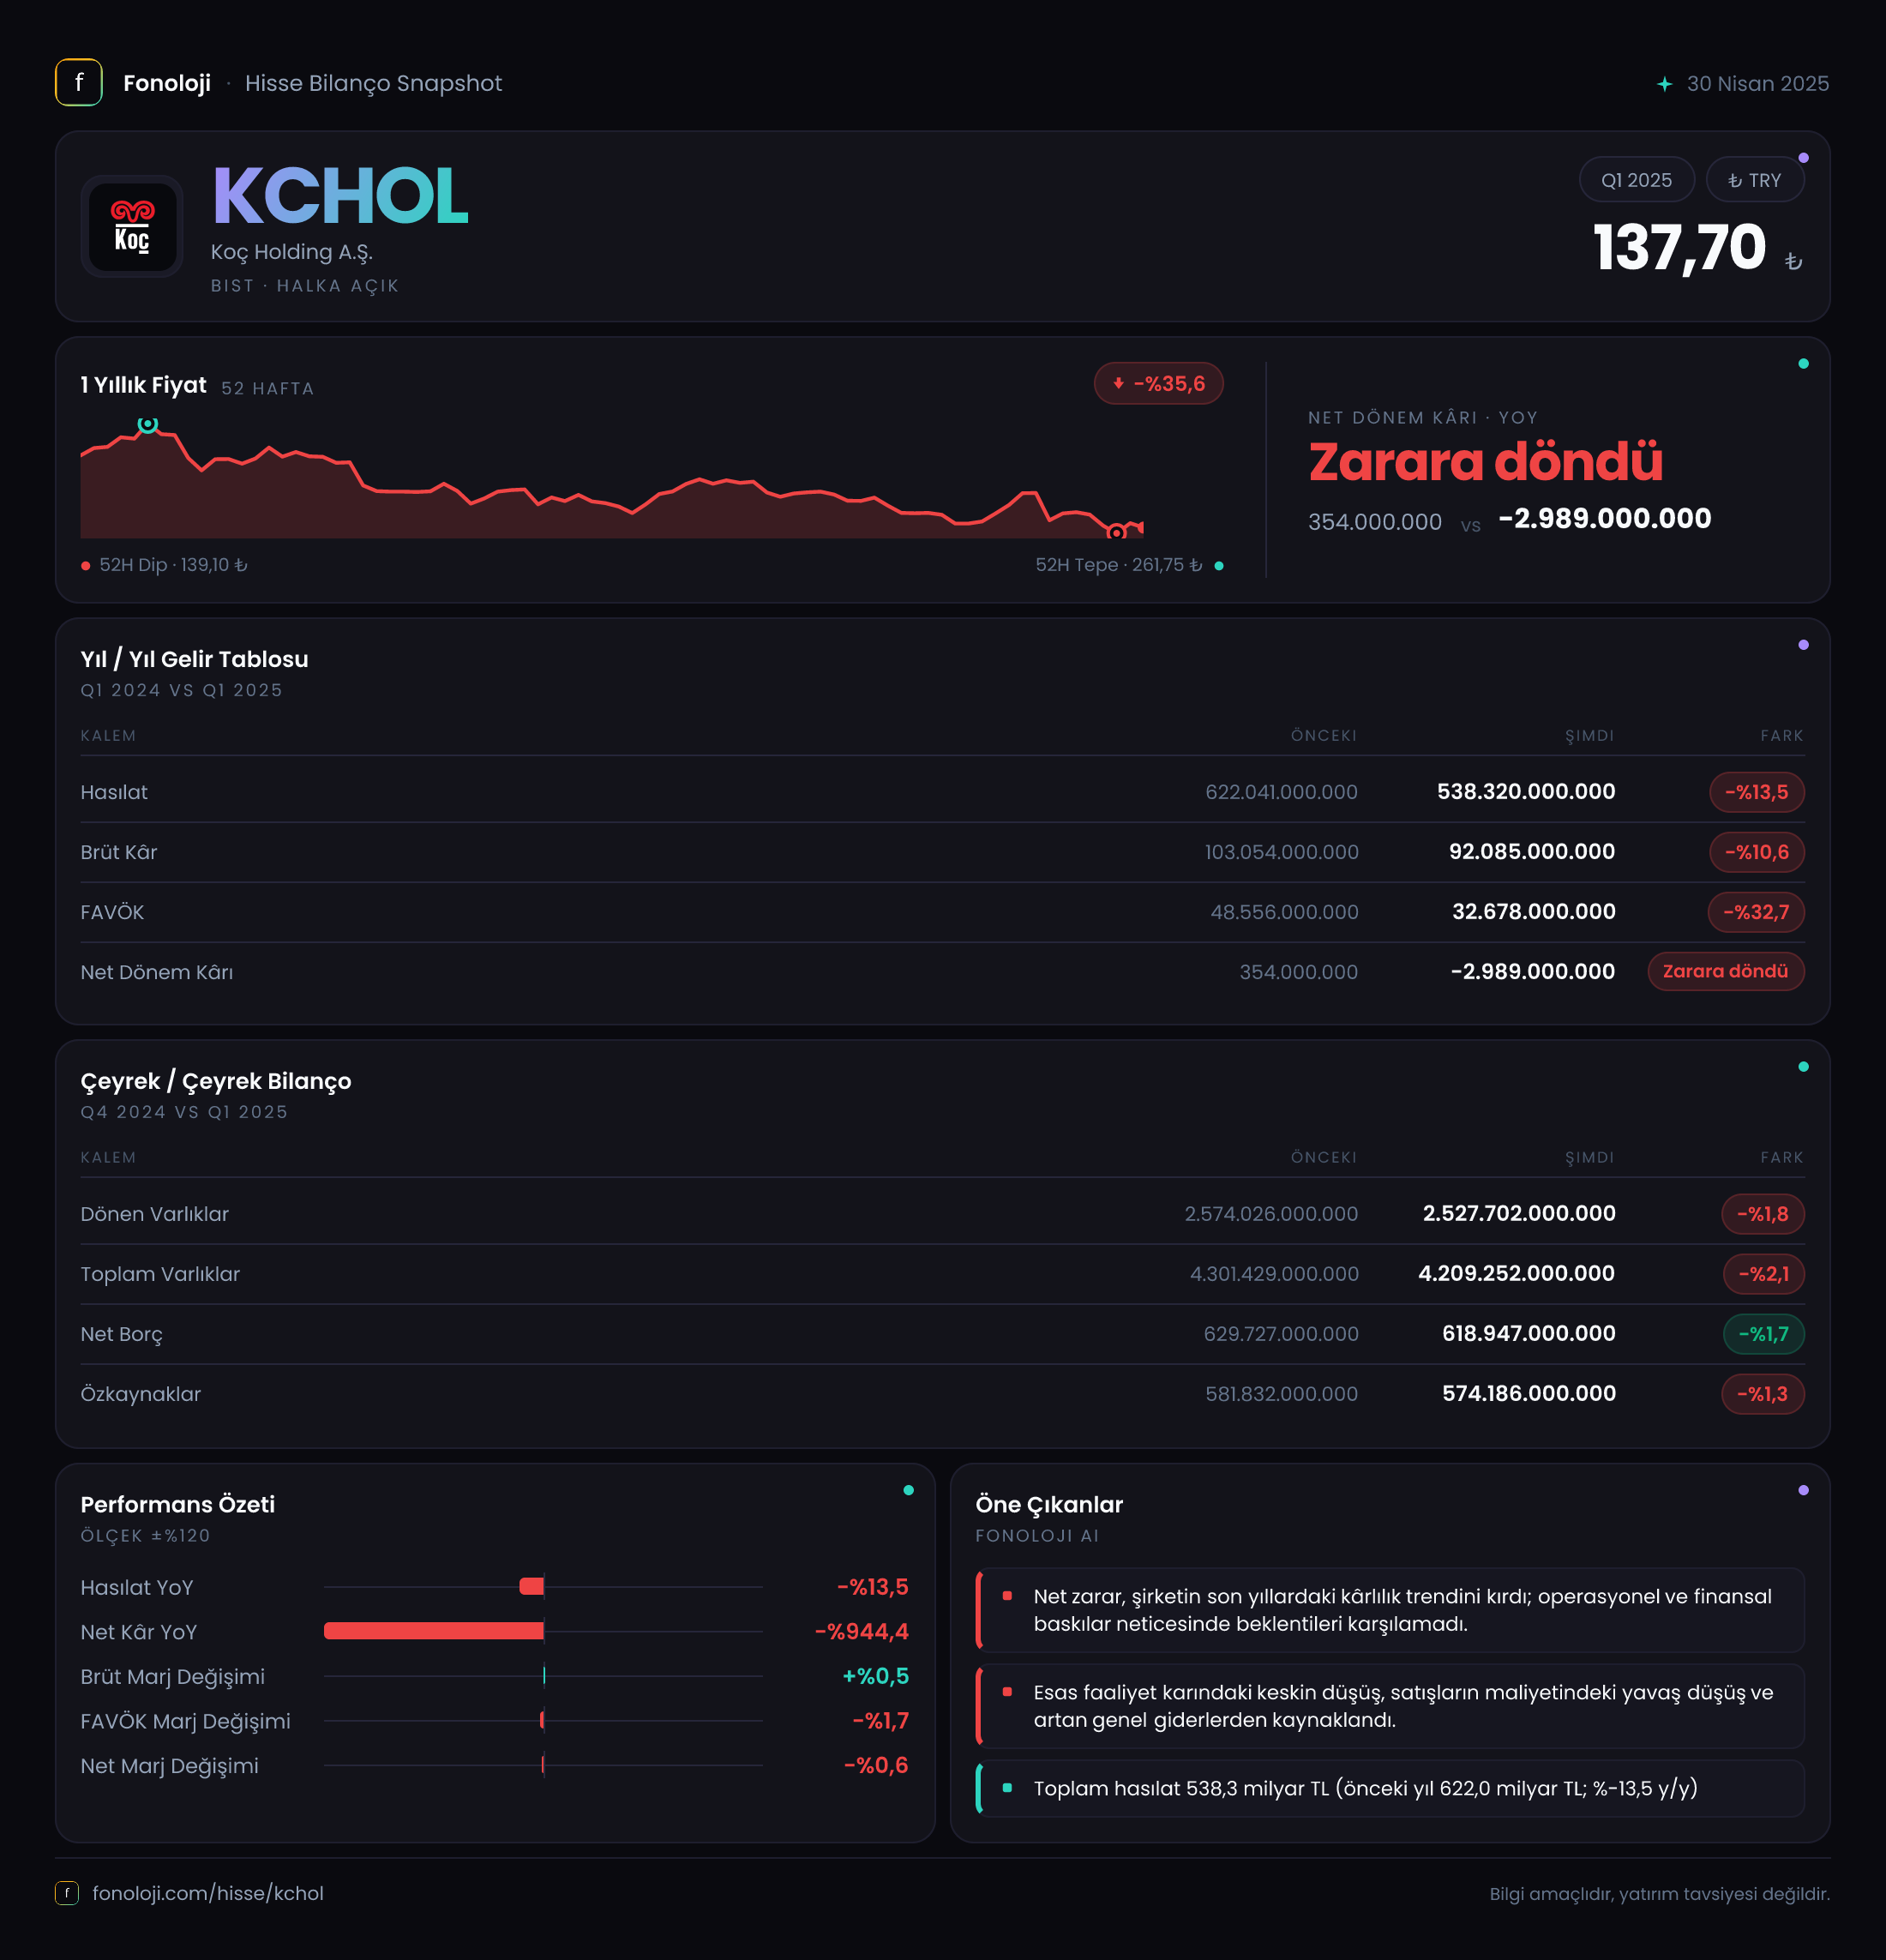
Koç Holding, otomotivden dayanıklı tüketim ve enerjiye, finans sektöründen diğer iştiraklere uzanan geniş portföyü sayesinde tek bir sektöre bağlı olmayan, ancak iştirak performanslarının toplamından etkilenen bir holding yapısına sahip. 2025’in ilk ara döneminde konsolide görünüm, satış ve faaliyet kârlılığında belirgin zayıflamaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %13,5 düşerek 538,3 milyar TL’ye, FAVÖK ise %23,7 gerileyerek 39,0 milyar TL’ye indi. Buna karşılık brüt marjın korunması ve net parasal pozisyon zararının belirgin şekilde azalması olumlu başlıklar. Ancak bu iyileşmeler, dönem net zararını önlemeye yetmemiş; şirket ilk çeyreği 1,4 milyar TL net zararla tamamlamış.
Satış Hikayesi
Koç Holding’in satışları geçen yılın aynı dönemindeki 622,0 milyar TL’den 538,3 milyar TL’ye geriledi. Yüzde bazında %13,5’lik nominal düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket yalnızca fiyat artışlarının gerisinde kalmamış; konsolide satış hacmi, ürün karması veya iştiraklerin katkısı açısından da baskı altında kalmış olabilir.
Burada kritik nokta, holding seviyesindeki satış rakamının tek başına operasyonel resmi tam olarak göstermemesi. Koç Holding’in farklı sektörlerde faaliyet gösteren iştirakleri bulunuyor ve otomotiv, enerji, dayanıklı tüketim ya da finans gibi alanların her biri farklı fiyatlama ve talep dinamiklerine sahip. Eldeki veriler, satış düşüşünün hangi iştiraklerden kaynaklandığını veya bunun ne kadarının hacim, ne kadarının fiyat ve kur etkisi olduğunu ayrıştırmıyor. Bu nedenle detaylı segment sonuçları görülmeden satış performansındaki zayıflığın kalıcı mı yoksa dönemsel mi olduğu konusunda kesin hüküm vermek doğru olmaz.
Çeyreklik karşılaştırma açısından ise yalnızca 2025/3 satışları olan 538,3 milyar TL sunulmuş durumda. Önceki çeyreklere ait veri bulunmadığı için ivmenin hızlanıp hızlanmadığını veya satışlarda toparlanma başlayıp başlamadığını henüz ölçemiyoruz. Çeyreklik trend için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Brüt kâr, satışlardaki düşüşe rağmen geçen yılın aynı dönemindeki 103,1 milyar TL’den 92,1 milyar TL’ye geriledi. Bu, tutar bazında %10,6’lık bir düşüş anlamına geliyor; ancak satışlardaki %13,5’lik düşüşten daha sınırlı. Bu nedenle brüt marj yaklaşık olarak %16,6’dan %17,1’e yükselmiş görünüyor. Yani şirket, daha düşük ciroya rağmen ürün ve hizmetlerin doğrudan maliyetlerini satışlara kıyasla bir miktar daha iyi yönetmiş.
Ancak brüt kârlılıktaki bu olumlu tablo faaliyet giderleri ve iştirak katkıları seviyesinde korunamamış. FAVÖK, 51,1 milyar TL’den 39,0 milyar TL’ye gerileyerek %23,7 azalmış. FAVÖK marjı da yaklaşık %8,2’den %7,2’ye düşmüş. Brüt marjın yükseldiği bir dönemde FAVÖK marjının gerilemesi, brüt kâr sonrasında faaliyet giderlerinin daha ağır bir yük oluşturduğunu veya konsolide kâra katkı yapan operasyonların karmasının zayıfladığını gösteriyor.
Bu ayrışma yatırımcı açısından önemli. Çünkü brüt marj, üretim veya satın alma maliyetlerinin yönetimini gösterirken FAVÖK marjı, şirketin faaliyet yapısının tamamından ne kadar verim alabildiğini ortaya koyuyor. Koç Holding’de ilk çeyrekte doğrudan maliyet yönetimi görece dirençli kalmış; fakat faaliyet giderleri, iştirak performansı ve operasyonel kaldıraç etkisi FAVÖK üzerinde baskı yaratmış.
Net kâr tarafında zayıflama daha belirgin. Geçen yılın aynı dönemindeki 2,7 milyar TL net kâra karşılık bu dönem 1,4 milyar TL net zarar oluştu. Net kâr marjı yaklaşık %0,4’ten -%0,3’e döndü. FAVÖK’teki düşüş, finansman maliyetleri, iştiraklerden gelen katkılar ve diğer gelir-gider kalemleriyle birleştiğinde şirketi zarar bölgesine taşımış. Verilen özet, net zararın hangi kalemlerden kaynaklandığını ayrıntılı biçimde göstermediği için bunu tek bir nedene bağlamak mümkün değil.
Bilanço Sağlığı
Bilançoda toplam varlıklar, önceki yıl sonundaki 4.301,4 milyar TL’den 4.209,3 milyar TL’ye gerileyerek %2,1 küçülmüş. Dönen varlıklar %1,8 düşüşle 2.527,7 milyar TL’ye, duran varlıklar ise %2,7 düşüşle 1.681,5 milyar TL’ye inmiş. Bu hareket, ilk çeyrekte bilanço büyüklüğünün genel olarak yatay-aşağı bir seyir izlediğini gösteriyor; ancak tek başına likidite kalitesinde bozulma olduğu anlamına gelmiyor.
Net borç, önceki yıl sonundaki 629,7 milyar TL’den 618,9 milyar TL’ye gerileyerek %1,7 azalmış. Borcun sınırlı da olsa azalması olumlu; fakat FAVÖK’teki düşüş nedeniyle borç taşıma kapasitesi üzerindeki baskı devam ediyor. İlk çeyrek FAVÖK’ü yıllıklandırılarak kabaca 156 milyar TL seviyesinde düşünülürse net borç/FAVÖK yaklaşık 4 kat civarında hesaplanabilir. Bunun yıllık faaliyet performansını tam temsil etmediği unutulmamalı; holdinglerde dönemsel katkılar ve iştirak kârlılığı bu oranı önemli ölçüde değiştirebilir.
Özkaynaklar 581,8 milyar TL’den 574,2 milyar TL’ye gerilemiş ve düşüş %1,3 olmuş. Net borcun özkaynaklara oranı yaklaşık 1,1 kat seviyesinde. Dolayısıyla bilanço tamamen borçla finanse edilen bir yapı göstermiyor; ancak özkaynakların toplam varlıklar içindeki payı yaklaşık %13,6 ile sınırlı. Holding yapısında iştiraklerin konsolidasyonu bu oranı etkileyebileceği için bilanço değerlendirmesinde net borcun yanı sıra iştirak bazlı nakit akışları da izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, geçen yılın aynı dönemindeki 23,4 milyar TL’den 3,8 milyar TL’ye gerilemiş. Tutar olarak 19,6 milyar TL’lik iyileşme var; zarar yaklaşık %83,5 azalmış. Bu, enflasyon muhasebesinin dönem kârı üzerindeki olumsuz etkisinin bu çeyrekte önceki yıla göre çok daha sınırlı kaldığını gösteriyor.
Ancak net parasal pozisyonun -3,8 milyar TL olması, şirketin hâlâ net parasal kayıp yazdığı anlamına geliyor. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesinden doğuyor; doğrudan faaliyet kârlılığı veya nakit yaratımı olarak okunmamalı. Zararın azalması net kâr açısından destekleyici olsa da FAVÖK’teki zayıflamayı telafi edememiş durumda. TAS 29 etkisinin azalması olumlu, fakat operasyonel performansın yerini tutmuyor.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek verileri Koç Holding için savunmacı bilanço yapısı ile zayıflayan faaliyet kârlılığının aynı anda görüldüğü bir tablo sunuyor. Fırsat tarafında, net borcun sınırlı gerilemesi, brüt marjın korunması ve net parasal pozisyon zararının önemli ölçüde azalması öne çıkıyor. Holdingin çeşitlendirilmiş iştirak yapısı da tek bir sektördeki zayıflığın toplam performansı tamamen belirlemesini sınırlayabilir.
Buna karşılık temel risk, satışların enflasyonun oldukça altında kalması ve FAVÖK’ün satışlardan daha hızlı gerilemesi. Bu tablo, özellikle faaliyet giderleri, iştirak kârlılıkları ve finansman yükünün yakından izlenmesini gerektiriyor. Önümüzdeki dönemlerde yatırımcıların şu başlıklara odaklanması önemli:
- Satışlarda reel toparlanma ve hacim artışı başlayacak mı?
- FAVÖK marjı %7,2 seviyesinden yeniden yükselebilecek mi?
- Net borç azalırken faaliyet nakit akışı bu eğilimi destekleyecek mi?
- Konsolide sonuçlardaki zayıflık belirli iştiraklerde mi yoğunlaşıyor?
- Net kâr, TAS 29 etkisinden bağımsız olarak faaliyet kârlılığıyla sürdürülebilir biçimde iyileşebilecek mi?
Mevcut veriler, Koç Holding’in bilançosunda ani bir bozulmadan çok, kârlılık ve reel büyüme tarafında dikkat gerektiren bir dönem yaşandığını gösteriyor. Bunun geçici bir ilk çeyrek zayıflığı mı yoksa daha uzun süreli marj baskısı mı olduğunu anlamak için sonraki çeyreklerde satış ivmesi, FAVÖK marjı ve net borç trendi birlikte takip edilmeli.
Yatırım tavsiyesi değildir.