
Açılış
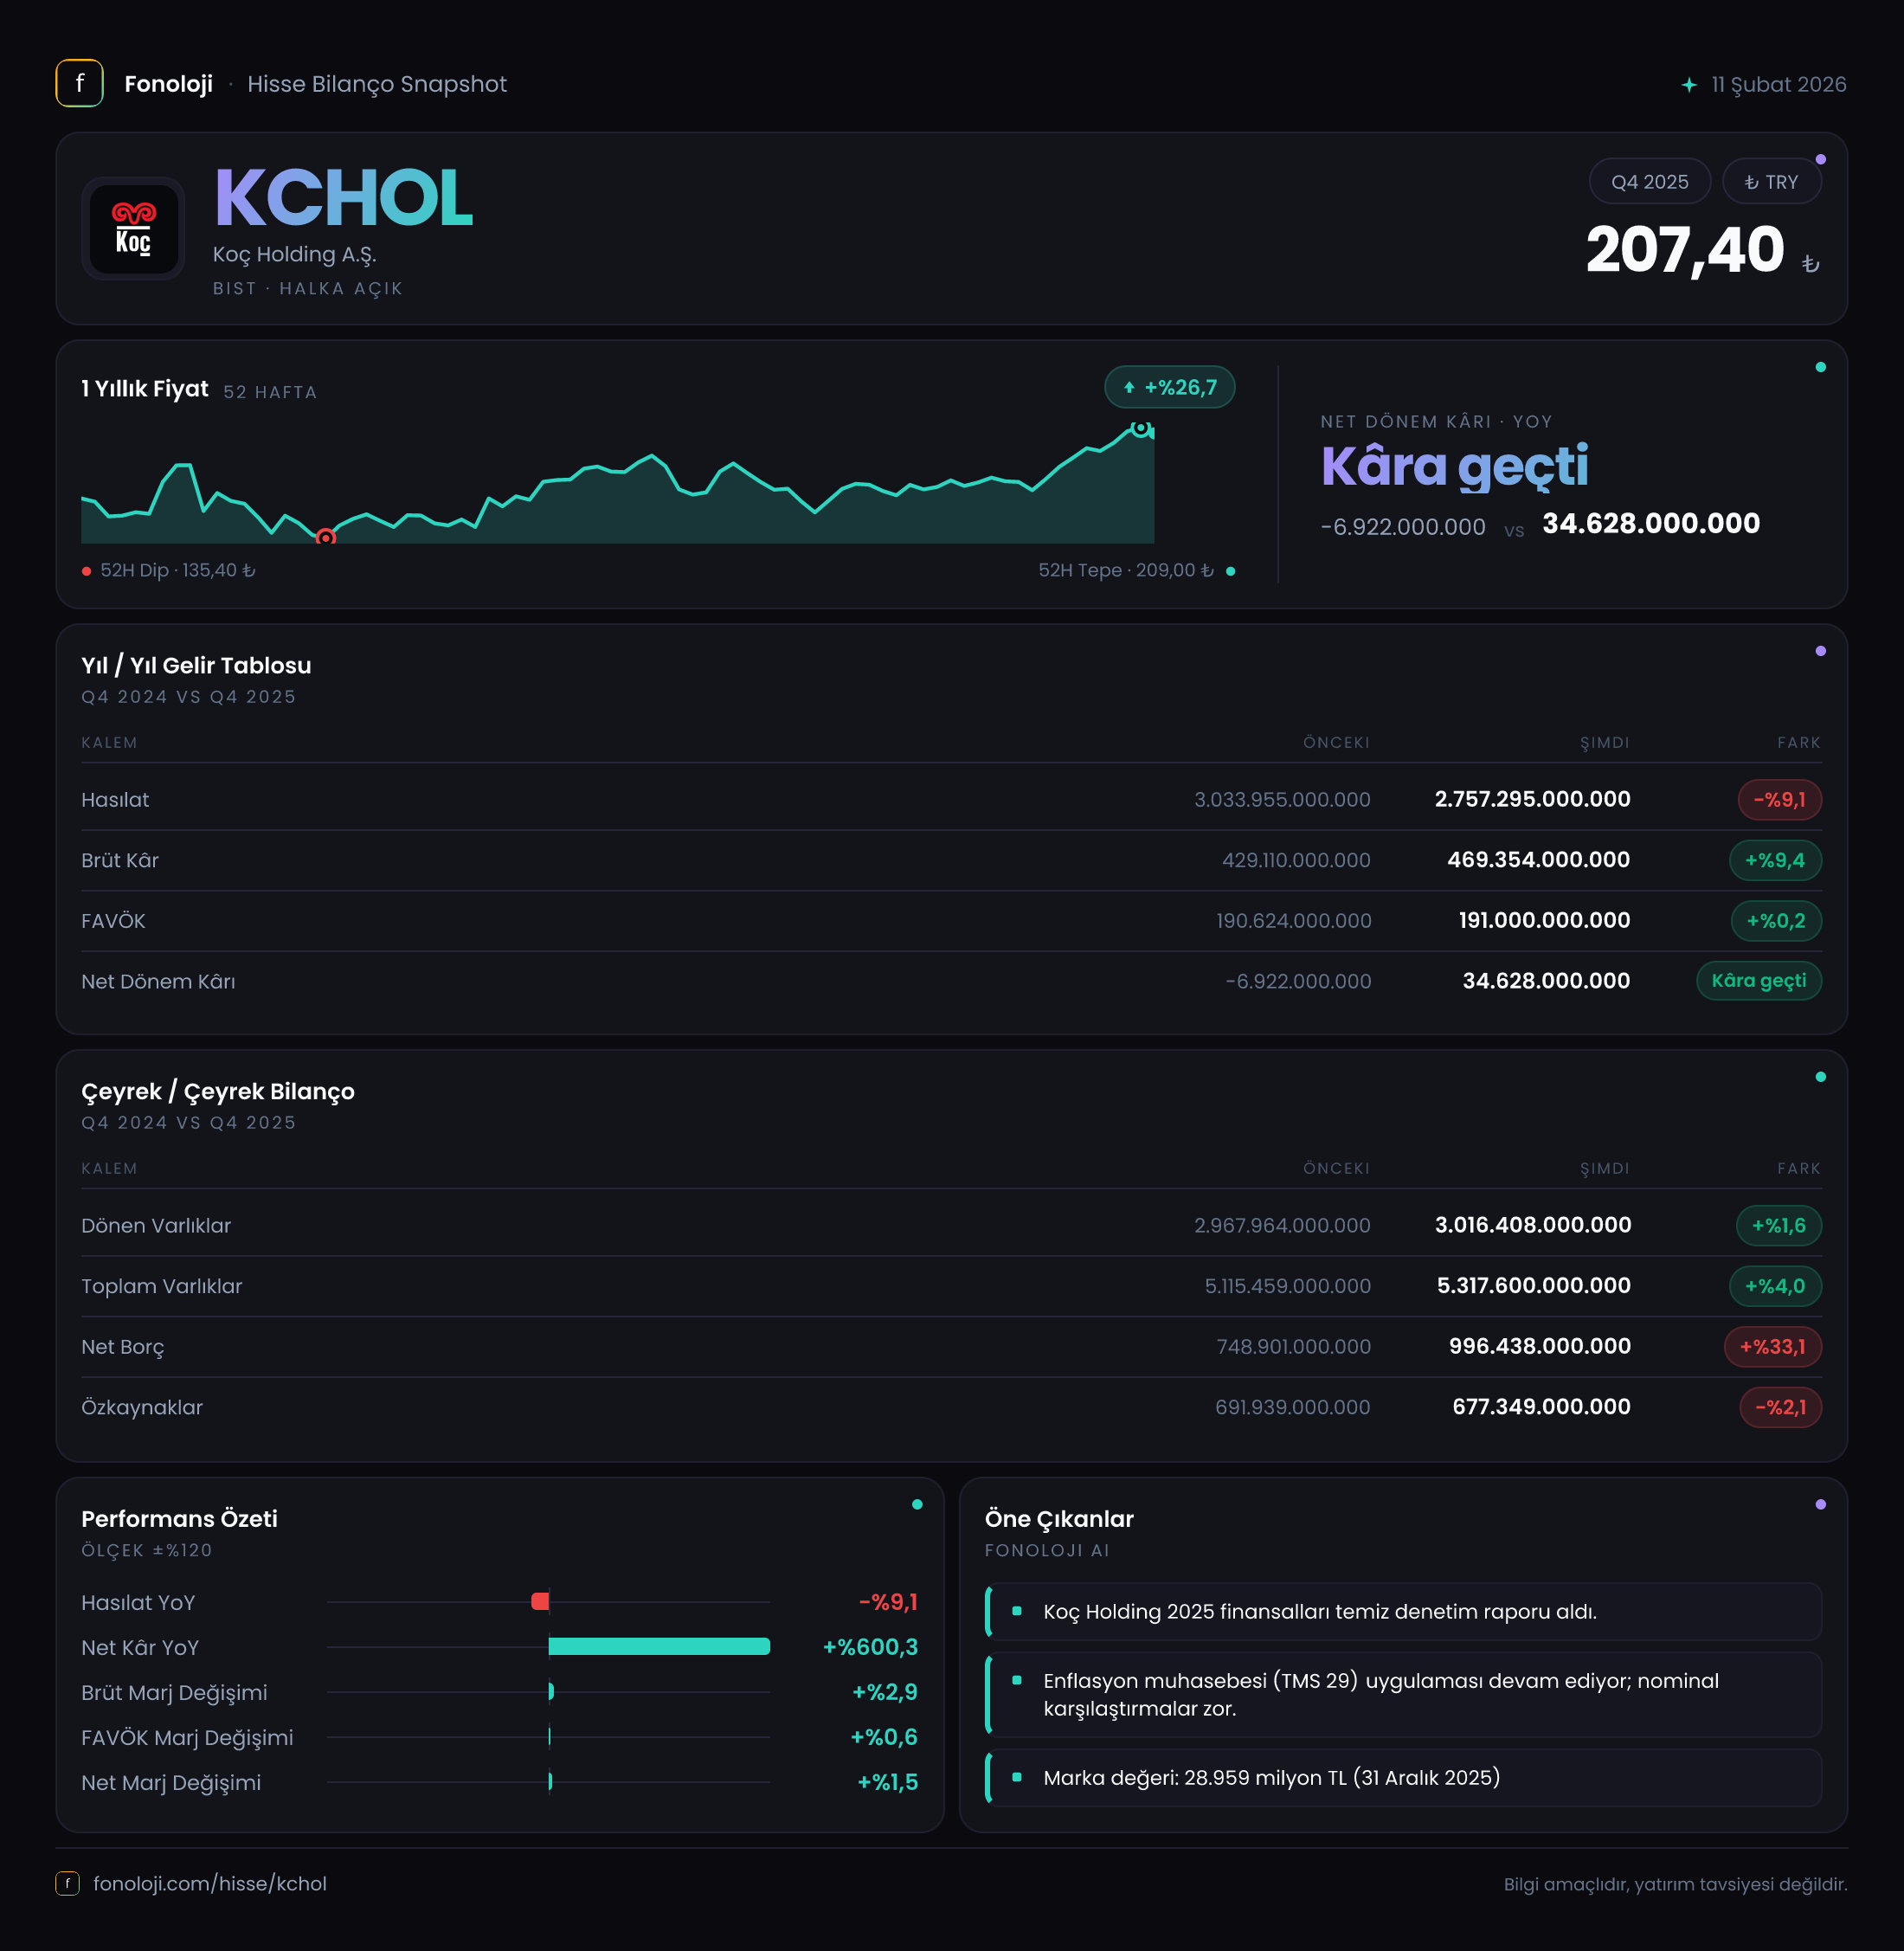
Koç Holding, enerji, otomotiv, finans, dayanıklı tüketim ve diğer sektörlerde faaliyet gösteren geniş bir portföy şirketi olarak, tek bir iş kolunun performansından ziyade iştiraklerinin toplam katkısıyla değerlendirilmeli. 2025/12 döneminde şirketin satışları nominal olarak gerilerken, brüt kâr ve FAVÖK büyüdü; bu tablo operasyonel marjların belirgin biçimde iyileştiğini gösteriyor. Buna karşılık net borcun hızlı artması ve özkaynakların daralması, kârlılıkta görülen toparlanmanın bilanço tarafında henüz aynı güçte karşılık bulmadığına işaret ediyor. Net kârdaki sıçrama ise dikkat çekici olsa da, düşük baz etkisi ve enflasyon muhasebesi nedeniyle yalnızca bu rakama bakarak kalıcı bir kârlılık dönüşümü sonucu çıkarmak doğru olmaz.
| Temel gösterge | 2025/12 | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 2.757,3 milyar TL | 3.034,0 milyar TL | -%9,1 | | Brüt kâr | 469,4 milyar TL | 429,1 milyar TL | %9,4 | | FAVÖK | 212,4 milyar TL | 178,5 milyar TL | %18,9 | | Net dönem kârı | 22,0 milyar TL | 1,7 milyar TL | %1.187,4 | | Net borç | 996,4 milyar TL | 748,9 milyar TL | %33,1 |
Satış Hikayesi
Koç Holding’in satışları geçen yılın aynı dönemindeki 3.034,0 milyar TL seviyesinden 2.757,3 milyar TL seviyesine gerileyerek %9,1 azaldı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların daralması, reel açıdan daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla yeterince telafi edememiş olabilir.
Holding yapısında satışların performansı enerji, otomotiv ve dayanıklı tüketim gibi farklı sektörlerin bileşimine bağlı olduğundan, toplam satıştaki düşüşü tek başına talep çöküşü olarak okumamak gerekir. Ancak mevcut veri, iştiraklerin toplamında ciro büyümesinin enflasyonun gerisinde kaldığını net biçimde gösteriyor. Bu durum özellikle hacim, iç talep, ihracat ve kur geçişkenliği açısından takip edilmesi gereken bir başlık.
Buradaki olumlu nokta, satışlar gerilerken kârlılık göstergelerinin artması. Bu genellikle daha yüksek marjlı işlerin toplam içindeki payının yükseldiğini, maliyet kontrolünün güçlendiğini veya faaliyet karmasının şirket lehine değiştiğini düşündürür. Bunun sürdürülebilir olup olmadığını anlamak için iştirak bazında satış hacmi ve faaliyet kârı katkılarının görülmesi gerekir. Çeyreklik veri eksik olduğu için 2025 yılı içinde kârlılık iyileşmesinin hangi çeyreklerde gerçekleştiğini ve trendin hızlanıp hızlanmadığını bu veri setiyle değerlendiremiyoruz.
Kârlılık
Brüt kâr, satışlardaki düşüşe rağmen 429,1 milyar TL’den 469,4 milyar TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %14,1’den %17,0’ye çıktı. Yaklaşık 2,9 puanlık bu iyileşme, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Ancak brüt kârın nominal olarak %9,4 arttığı unutulmamalı; bu artış, yüksek enflasyon ortamında reel büyüme anlamına gelmiyor. Asıl güçlü sinyal, satışların küçüldüğü bir dönemde marjın genişlemesi.
FAVÖK ise 178,5 milyar TL’den 212,4 milyar TL’ye çıkarak %18,9 arttı. FAVÖK marjı da yaklaşık %5,9’dan %7,7’ye yükseldi. Brüt marjdaki iyileşmenin faaliyet giderleri seviyesinde de korunması, operasyonel verimlilik açısından olumlu. Şirket yalnızca ürün veya hizmet başına daha yüksek brüt kâr yaratmamış; bu kazanımın önemli bir bölümünü faaliyet kârına da taşıyabilmiş.
Bununla birlikte, FAVÖK artışının %30’un üzerindeki enflasyonun altında kalması reel bazda daha sınırlı bir performansa işaret ediyor. Dolayısıyla tablo “güçlü reel büyüme”den çok, satış daralmasına rağmen maliyet ve faaliyet giderlerinin daha iyi yönetildiği bir marj savunması görünümünde.
Net dönem kârı 1,7 milyar TL’den 22,0 milyar TL’ye yükseldi. Net kâr marjı yaklaşık %0,1’den %0,8’e çıktı. Yüzde 1.187,4’lük artış oldukça yüksek görünse de başlangıç bazının son derece düşük olması bu oranın yorumunu sınırlıyor. Ayrıca holdinglerde net kâr; iştirak kârları, finansman giderleri, vergi, değerleme etkileri ve enflasyon muhasebesinden güçlü biçimde etkilenebilir. Bu nedenle net kârdaki sıçrama olumlu olmakla birlikte, faaliyet performansının en güvenilir göstergesi olarak FAVÖK ve iştirak bazlı nakit üretimiyle birlikte izlenmeli.
Bilanço Sağlığı
Toplam varlıklar önceki döneme göre %4,0 artarak 5.317,6 milyar TL’ye ulaştı. Duran varlıklar %7,2 artışla 2.301,2 milyar TL’ye yükselirken, dönen varlıklar yalnızca %1,6 artarak 3.016,4 milyar TL oldu. Bu dağılım, bilançoda uzun vadeli varlıkların ve iştirak yatırımlarının daha hızlı büyüdüğünü gösteriyor.
Bilanço tarafındaki temel risk net borçta. Net borç 748,9 milyar TL’den 996,4 milyar TL’ye çıkarak %33,1 arttı. Bu artış, varlık büyümesinin oldukça üzerinde. Verilen rakamlar üzerinden net borcun FAVÖK’e oranı yaklaşık 4,7x seviyesinde hesaplanıyor. Ancak Koç Holding’in iştirak yapısı nedeniyle bu oranı, sade bir sanayi şirketindeki borçluluk oranı gibi yorumlamamak gerekir; yine de finansman maliyetleri, nakit akışı ve temettü kapasitesi açısından yakından izlenmesi gereken yüksek bir seviye.
Özkaynaklar 691,9 milyar TL’den 677,3 milyar TL’ye gerileyerek %2,1 azaldı. Bu tablo, varlıklar büyürken özkaynak tabanının daraldığını ve bilanço büyümesinin daha fazla borçla finanse edildiğini gösteriyor. Net borcun yükselmesi ile özkaynakların gerilemesi birlikte değerlendirildiğinde, kârlılıkta iyileşme olmasına rağmen finansal kaldıraç riskinin arttığı görülüyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 50,1 milyar TL’den 2,9 milyar TL’ye geriledi. Tutar hâlâ negatif olsa da zarar kalemindeki yaklaşık %94,3’lük iyileşme, enflasyon muhasebesi kaynaklı baskının bu dönemde ciddi biçimde azaldığını gösteriyor.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi, şirketin net parasal pozisyonuna göre kâr veya zarar yaratabiliyor. Önceki dönemdeki yüksek negatif etki, net parasal yükümlülüklerin veya parasal kalemlerin şirket kârını aşağı çektiğini gösterirken, bu dönemde etkinin neredeyse nötr hale gelmesi net kârın toparlanmasına katkı sağlamış olabilir.
Bu nedenle net kârdaki artışın bir bölümü operasyonel marj iyileşmesinden, bir bölümü ise net parasal pozisyon zararının azalmasından kaynaklanıyor olabilir. Gelecek dönemlerde enflasyon muhasebesi etkisi yeniden değişebileceğinden, 22,0 milyar TL’lik net kârın tamamını tekrarlanabilir faaliyet kârı olarak değerlendirmemek gerekir.
Yatırımcı için Ne Anlama Geliyor?
Koç Holding’in bu dönemdeki hikâyesi, düşen satışlara rağmen iyileşen marjlar ile artan finansal kaldıraç arasındaki denge üzerine kuruluyor. Fırsat tarafında üç başlık öne çıkıyor:
- Brüt kâr marjının %14,1’den %17,0’ye, FAVÖK marjının ise %5,9’dan %7,7’ye yükselmesi.
- Net parasal pozisyon zararının 50,1 milyar TL’den 2,9 milyar TL’ye gerilemesi.
- Düşük bazın da etkisiyle net kârın belirgin biçimde toparlanması.
Risk tarafında ise satışların %9,1 gerilemesi, net borcun %33,1 artması ve özkaynakların %2,1 azalması bulunuyor. En kritik izleme alanı, marj iyileşmesinin satış hacmi toparlanmadan devam edip edemeyeceği ve yüksek borçluluğun finansman giderleri üzerinden kâra ne ölçüde baskı yapacağıdır. Ayrıca çeyreklik trend verisi bulunmadığından, bu performansın yıl geneline yayılan istikrarlı bir dönüşüm mü yoksa dönemsel bir iyileşme mi olduğu henüz net değil. Yatırım tavsiyesi değildir.