
Açılış
Koç Holding, otomotiv, enerji, finans, dayanıklı tüketim ve diğer sektörlerde faaliyet gösteren geniş çeşitlendirilmiş bir holding yapısına sahip. 2025/9A finansalları, nominal satışlarda belirgin gerilemeye rağmen operasyonel kârlılığın güçlendiğini ve net kârın arttığını gösteriyor. Ancak bu iyileşme, bilanço tarafında artan net borç ve gerileyen özkaynaklarla birlikte okunmalı. Kısacası şirketin kâr üretme kapasitesi desteklenirken, finansal kaldıraç tarafında yatırımcının daha dikkatli olması gereken bir dönem yaşanıyor.
Satış Hikayesi
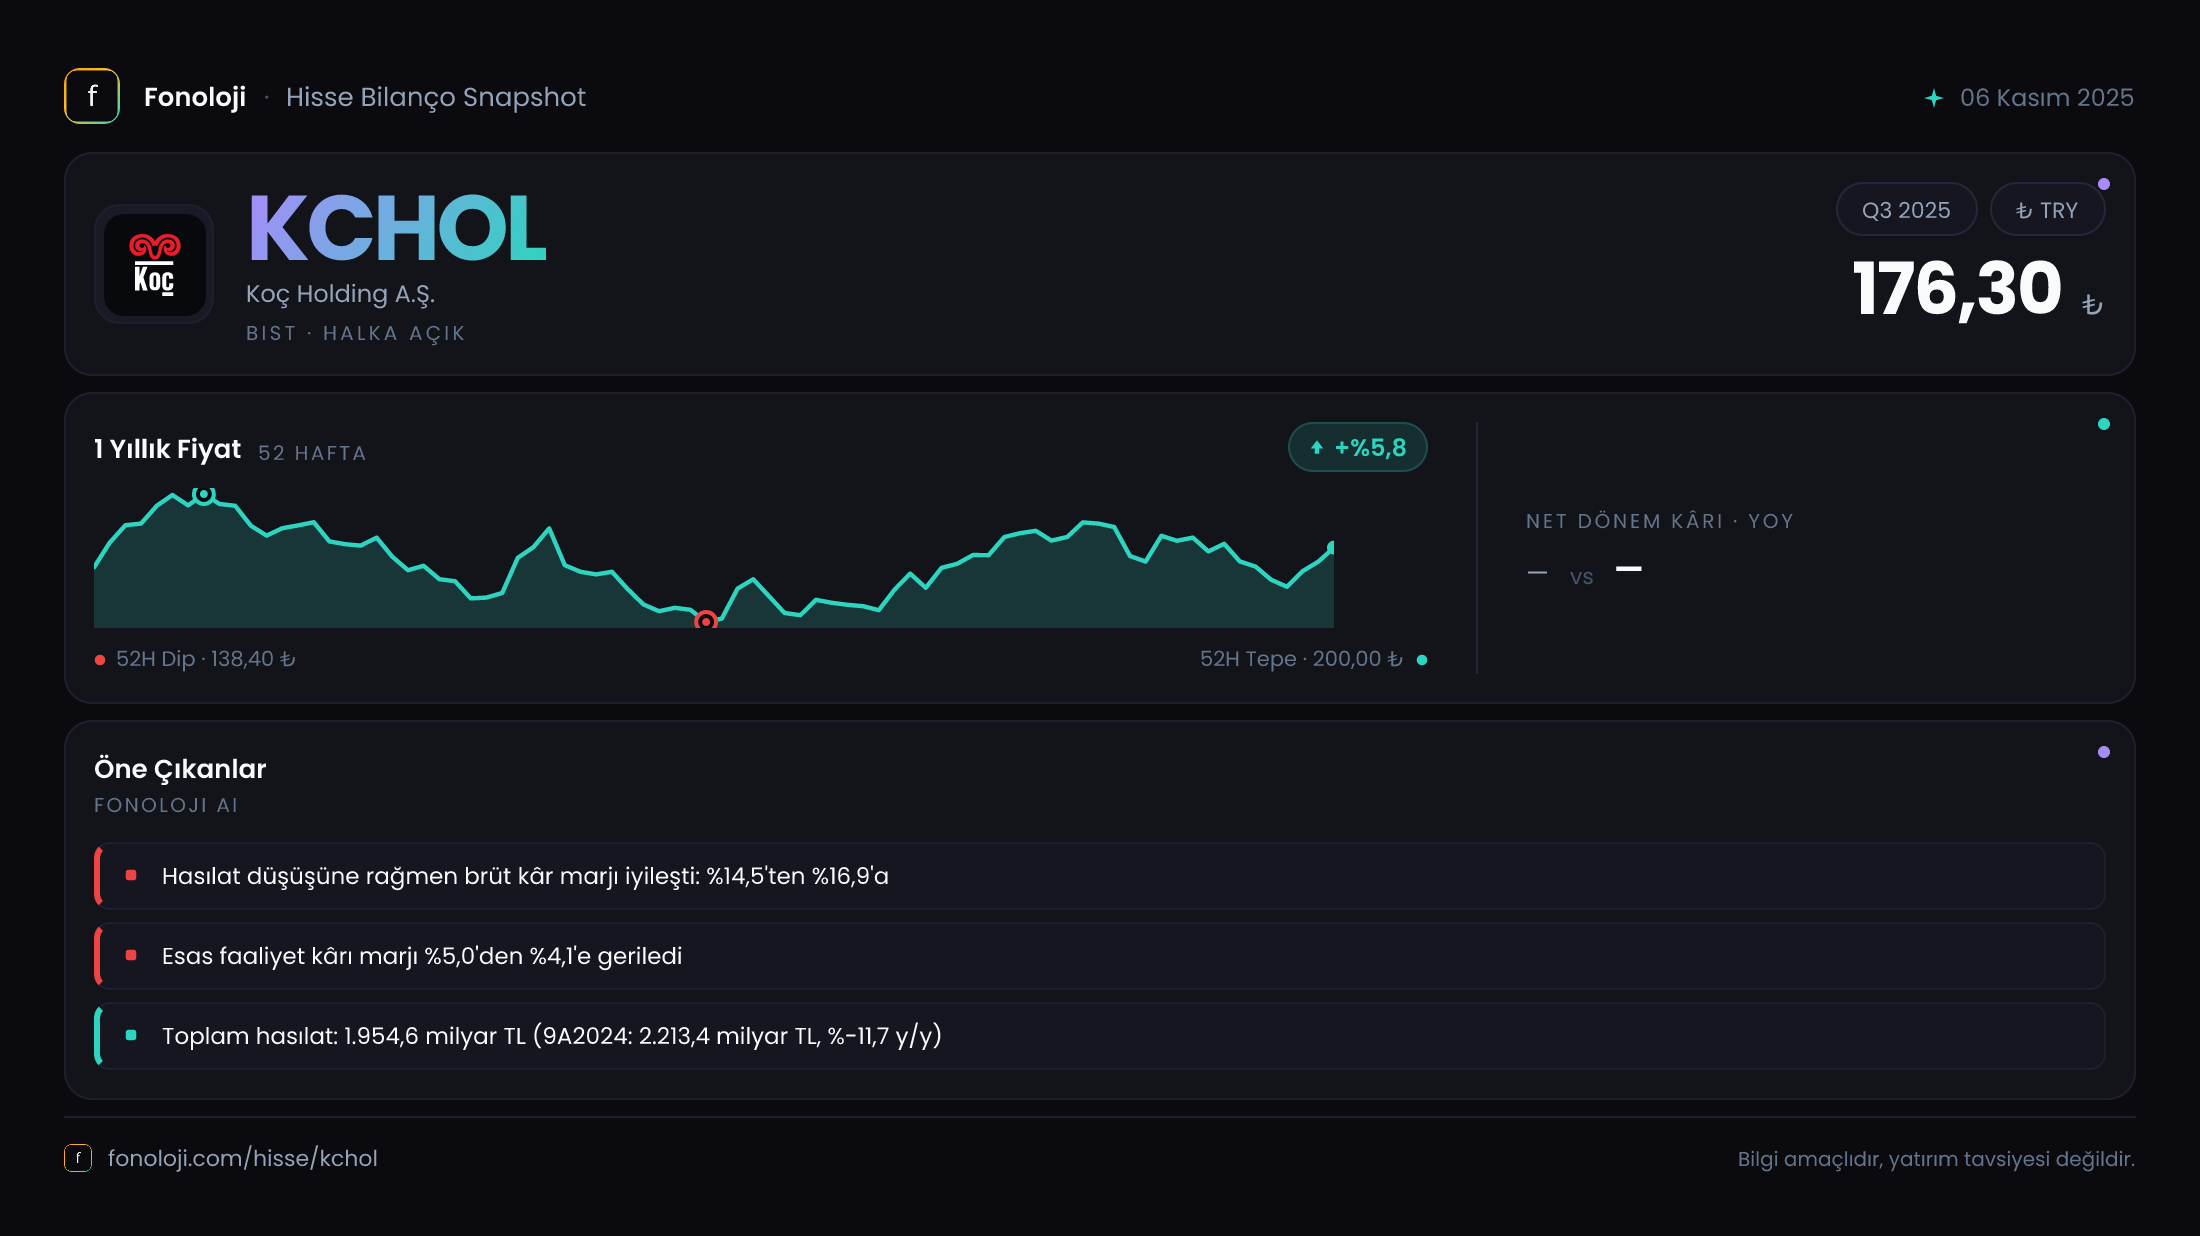
Koç Holding’in 2025/9A satışları %11,7 gerileyerek 1.954,6 milyar TL’ye düştü. Geçen yılın aynı döneminde satışlar 2.213,4 milyar TL seviyesindeydi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca büyümenin yavaşlamasına değil, reel anlamda daha belirgin bir daralmaya işaret ediyor. Şirketin geniş faaliyet alanına rağmen konsolide ciroda enflasyonun gerisinde kalınması, talep koşulları, ürün karması, enerji ve emtia fiyatları ile grup şirketlerindeki hacim gelişmelerinin satış tarafını baskıladığını düşündürüyor.
Buna karşın satış düşüşü kârlılığa aynı ölçüde yansımamış. Bu ayrışma, Koç Holding açısından dönemin en önemli mesajı. Ciro küçülürken brüt kârın yükselmesi, şirketin daha kârlı iş kollarının toplam sonuç içindeki ağırlığının arttığını veya maliyet yönetiminin satış baskısını kısmen telafi ettiğini gösteriyor.
Çeyreklik bazda 2025/9 satışları 688,9 milyar TL oldu. Ancak karşılaştırılabilir önceki çeyrek verisi paylaşılmadığı için bu rakamın çeyreklik olarak hızlanma mı yoksa yavaşlama mı ifade ettiğini kesin biçimde söylemek mümkün değil. Bununla birlikte, üçüncü çeyrek satışlarının dokuz aylık toplam içindeki payı yaklaşık %35 seviyesinde. Bu dağılım, son çeyreğin yıllık sonucu değiştirebilecek ölçekte önemli olduğunu gösteriyor; özellikle otomotiv, enerji ve finans segmentlerindeki gelişmeler yıl sonu görünümünde belirleyici olacak.
Kârlılık
Brüt kâr, %3,0 artarak 330,5 milyar TL’ye yükseldi. Satışlar %11,7 azalırken brüt kârın artması, brüt marjın belirgin şekilde iyileştiğini ortaya koyuyor. Hesaplamaya göre brüt marj %14,5’ten yaklaşık %16,9’a çıktı. Bu, yaklaşık 2,4 puanlık bir artış demek. Yani Koç Holding daha düşük satış hacmi veya ciroyla, satış başına daha fazla brüt kâr üretmiş durumda.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK %13,2 artarak 153,2 milyar TL’ye ulaştı. Böylece FAVÖK marjı geçen yılki yaklaşık %6,1 seviyesinden %7,8’e yükseldi. Marjdaki yaklaşık 1,7 puanlık iyileşme, yalnızca satış fiyatlarının değil, operasyonel giderlerin ve faaliyet karmasının da sonuçlara olumlu katkı verdiğini gösteriyor. Satışların daraldığı bir dönemde FAVÖK’ün çift haneli büyümesi, holdingin operasyonel kârlılık açısından cirodan daha dirençli bir profil sergilediğine işaret ediyor.
Net dönem kârı ise %54,3 artarak 14,4 milyar TL’ye çıktı. Net kâr marjı geçen yılki yaklaşık %0,4 seviyesinden %0,7’ye yükseldi. Marj hâlâ düşük olsa da iyileşme dikkat çekici. Brüt kâr ve FAVÖK’teki artışın net kâra taşınması olumlu; ancak finansman giderleri, iştirak katkıları, vergi etkileri ve enflasyon muhasebesi gibi kalemler holdingin net kârını operasyonel kârlılığa göre daha oynak hale getirebilir.
Üçüncü çeyrekte net kâr 7,7 milyar TL oldu. Bu rakam, dokuz aylık 14,4 milyar TL net kârın yaklaşık %53’üne denk geliyor. Dolayısıyla kâr üretiminin yılın son bölümünde hızlandığı görülüyor. Ancak önceki yılın aynı çeyreğiyle karşılaştırmalı net kâr verisi bulunmadığından, bu ivmenin ne kadarının operasyonel performanstan, ne kadarının finansal ve muhasebesel etkilerden kaynaklandığı konusunda çeyreklik bazda daha fazla veri beklemek gerekiyor.
Bilanço Sağlığı
Koç Holding’in toplam varlıkları önceki yıl sonuna göre %4,2 artarak 5.106,0 milyar TL’ye yükseldi. Dönen varlıklar %5,0 artışla 3.079,9 milyar TL’ye, duran varlıklar ise %2,9 artışla 2.026,1 milyar TL’ye ulaştı. Varlık tabanındaki büyüme, şirketin faaliyetlerini sürdürdüğünü ve bilanço ölçeğinin genişlediğini gösteriyor.
Bununla birlikte, finansman yapısında daha dikkatli olunması gereken bir tablo var. Net borç %25,7 artarak 591,8 milyar TL’ye yükseldi. Aynı dönemde özkaynaklar %2,8 gerileyerek 644,5 milyar TL’ye indi. Varlıklar büyürken özkaynakların azalması, büyümenin daha fazla borçla finanse edildiğine işaret ediyor. Net borcun özkaynaklara oranı yaklaşık %92 seviyesinde; bu oran holding ölçeği için tek başına alarm anlamına gelmese de borç artışının özkaynak performansından belirgin biçimde hızlı olduğunu gösteriyor.
Net borcun 591,8 milyar TL, dokuz aylık FAVÖK’ün 153,2 milyar TL olduğu dikkate alındığında net borç/FAVÖK yaklaşık 3,9x seviyesinde. Geçen yıl aynı hesaplama yaklaşık 3,5x düzeyindeydi. Bu yükseliş, operasyonel kârlılık artmasına rağmen borçluluğun daha hızlı büyüdüğünü ve finansman maliyetlerinin yatırımcı açısından kritik önemini koruduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -7,2 milyar TL olarak gerçekleşti. Geçen yıl aynı dönemde bu kalem -47,0 milyar TL seviyesindeydi. Rakamın negatif olması, enflasyon muhasebesi kapsamında şirketin net parasal pozisyonundan kaynaklanan bir kayba işaret ediyor; ancak kaybın geçen yıla göre 39,8 milyar TL azalması önemli bir iyileşme.
Bu kalemdeki yaklaşık %84,7’lik iyileşme, enflasyon muhasebesinin net kâr üzerindeki baskısının önemli ölçüde hafiflediğini gösteriyor. Başka bir ifadeyle, TAS 29 etkisi bu dönemde geçen yıla kıyasla daha sınırlı bir zarar yaratmış. Net kârın 14,4 milyar TL’ye yükselmesinde bu iyileşmenin de katkısı bulunuyor.
Yine de net parasal pozisyonun negatif kalması, enflasyon muhasebesi etkisinin tamamen ortadan kalkmadığını gösteriyor. Holdingin farklı sektörlerde faaliyet göstermesi ve yüksek finansal büyüklüğü nedeniyle faiz, döviz, işletme sermayesi ve parasal varlık-borç kompozisyonundaki değişimler, dönemsel net kârı operasyonel performanstan bağımsız biçimde etkileyebilir.
Yatırımcı için Ne Anlama Geliyor?
2025/9A finansalları, Koç Holding’de satış büyümesinin zayıf, ancak kârlılık kalitesinin daha dirençli olduğunu gösteriyor. Satışların enflasyonun oldukça gerisinde kalması temel zayıflık noktası. Buna karşılık brüt marjın %14,5’ten %16,9’a, FAVÖK marjının ise %6,1’den %7,8’e yükselmesi operasyonel verimlilik ve faaliyet karması açısından olumlu bir sinyal.
Yatırımcı açısından öne çıkan fırsatlar:
- FAVÖK’ün satışlardan ayrışarak %13,2 büyümesi,
- Net parasal kaybın 47,0 milyar TL’den 7,2 milyar TL’ye gerilemesi,
- Net kârın %54,3 artması,
- Çeşitlendirilmiş holding yapısının tek bir sektördeki zayıflığı dengeleme potansiyeli.
Buna karşılık temel riskler şunlar:
- Net borcun %25,7 artması,
- Net borç/FAVÖK oranının yaklaşık 3,9x seviyesine yükselmesi,
- Özkaynakların %2,8 gerilemesi,
- Satışların yüksek enflasyon ortamında nominal olarak dahi düşmesi,
- Finansman giderleri ve TAS 29 etkisinin net kârı operasyonel sonuçlardan daha oynak hale getirmesi.
Önümüzdeki dönemde özellikle satışların yeniden nominal büyümeye dönüp dönmeyeceği, FAVÖK marjının %7,8 seviyesini koruyup koruyamayacağı ve net borç artışının durup durmayacağı izlenmeli. Mevcut veri, Koç Holding’in operasyonel olarak toparlanan ancak bilanço kaldıraç seviyesi yükselen bir görünüm sunduğunu ortaya koyuyor. Yatırım tavsiyesi değildir.