
Açılış
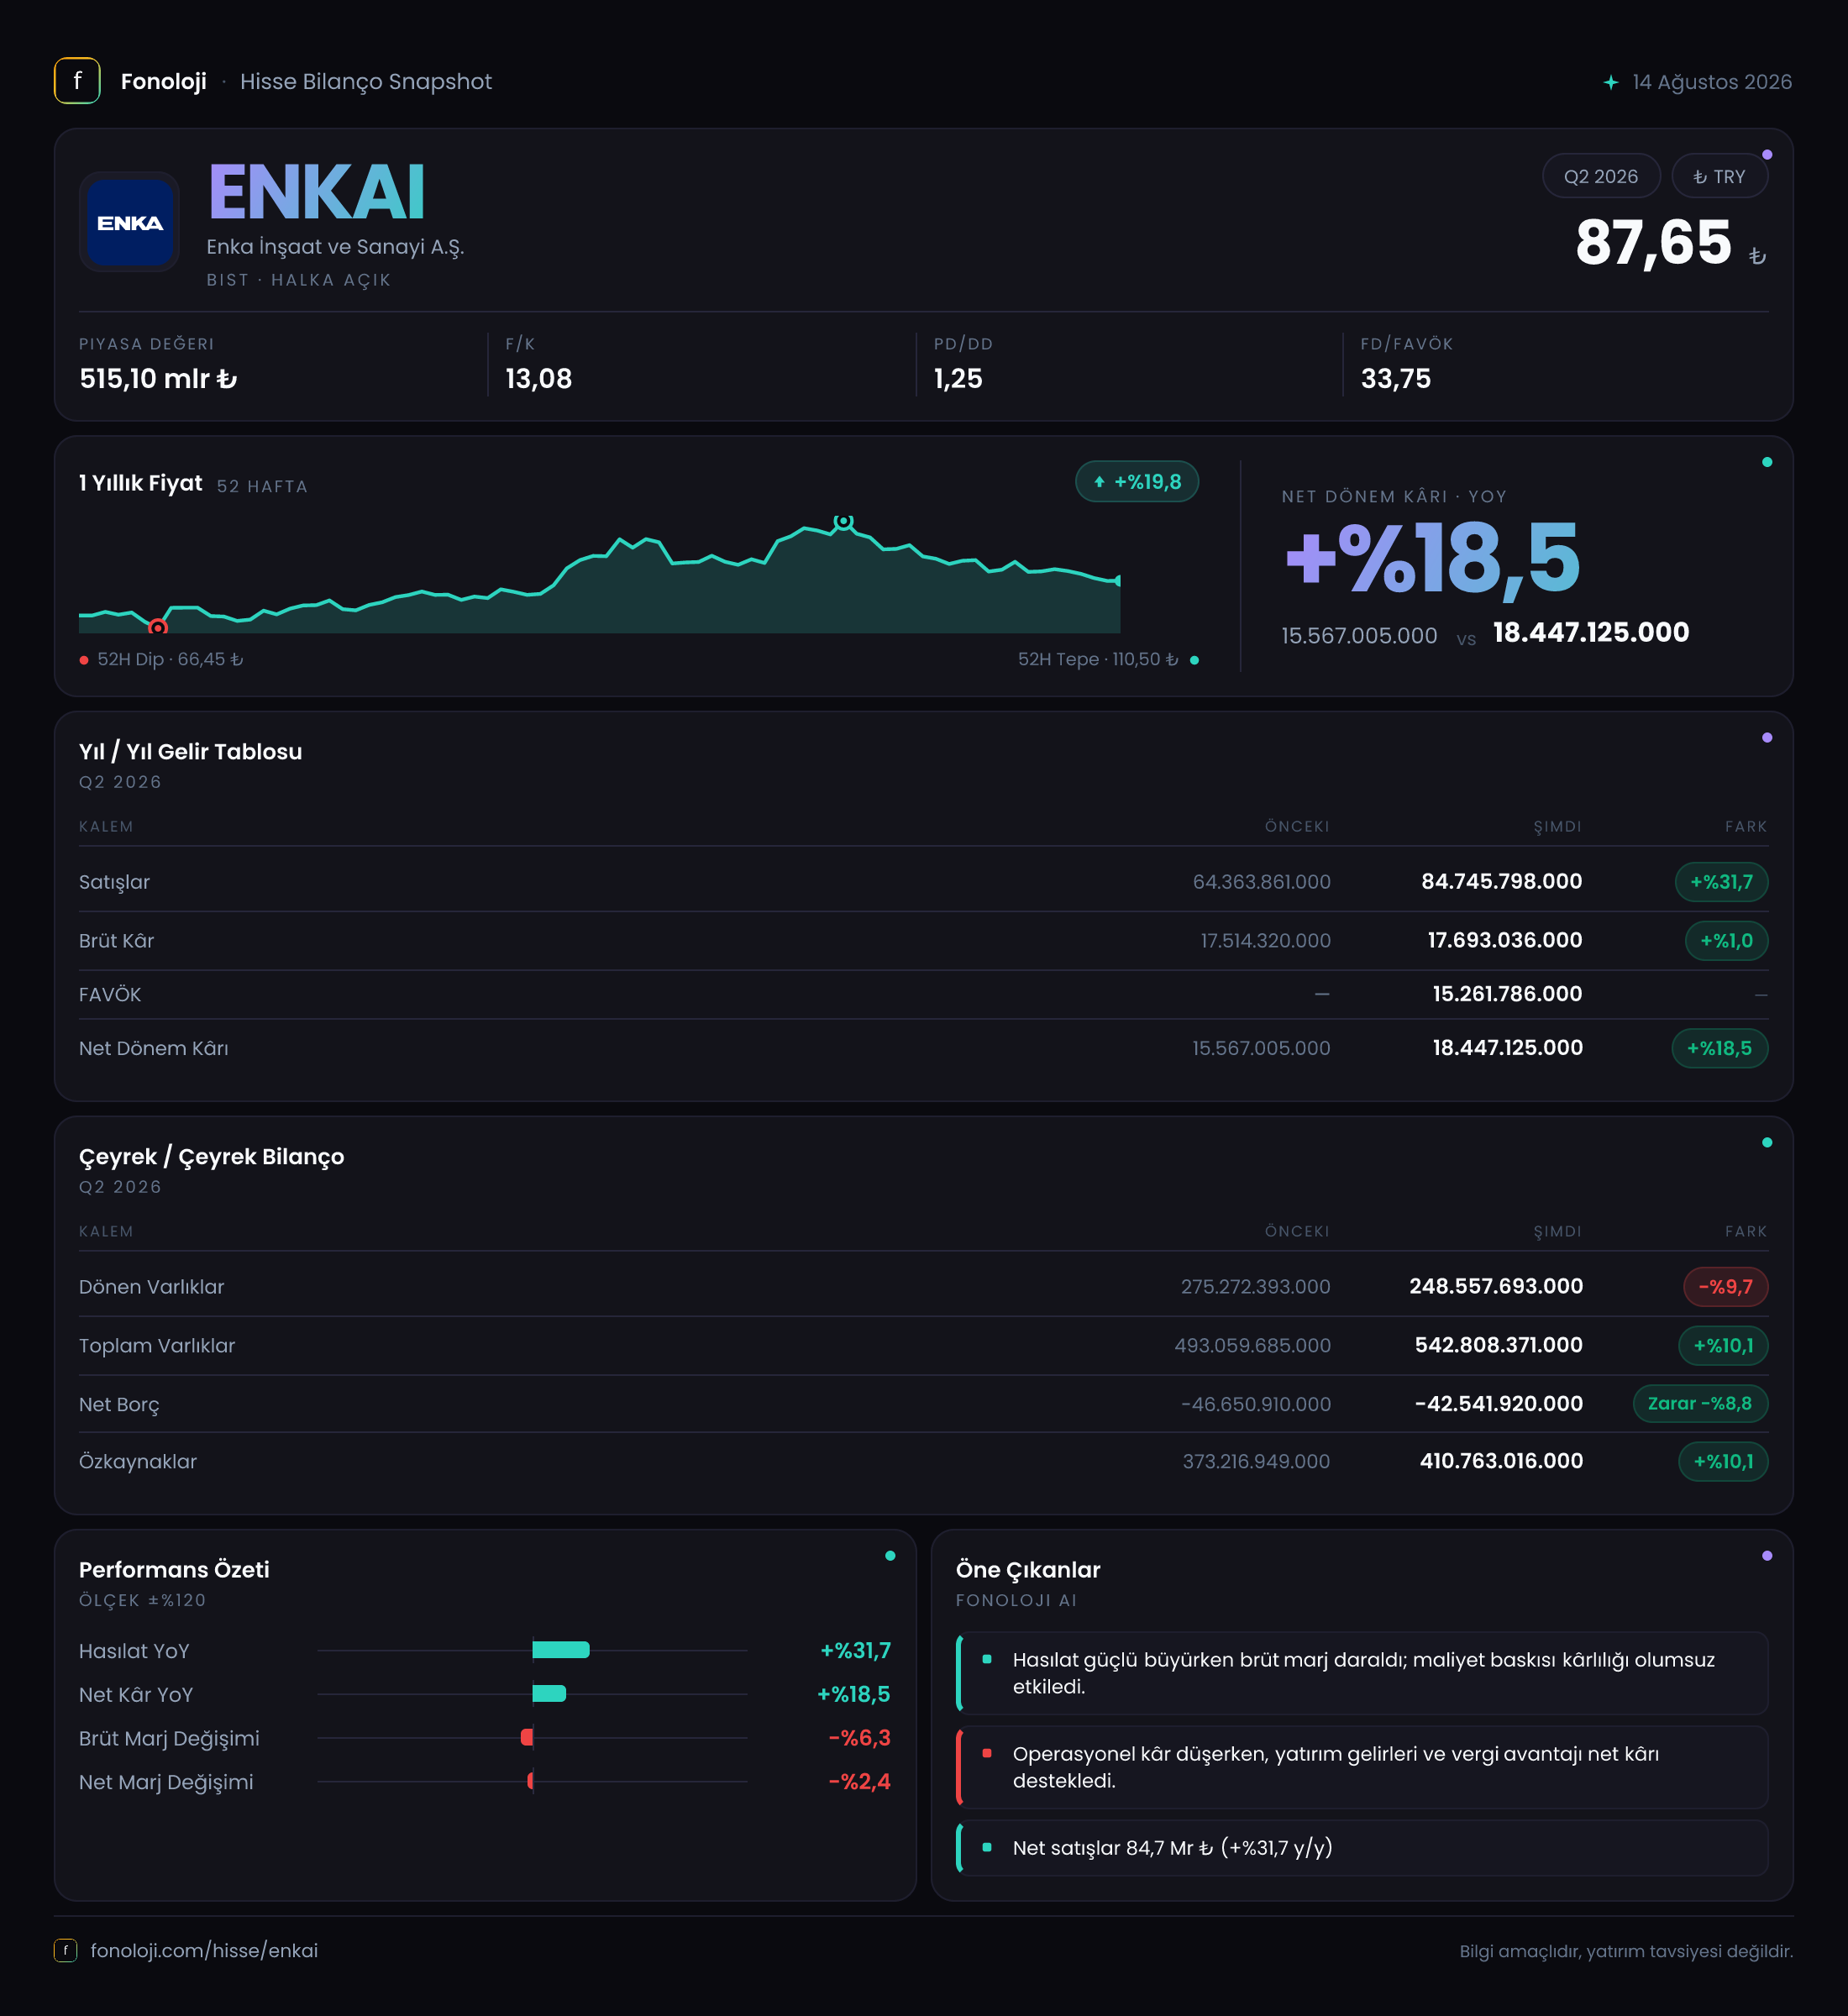
ENKA İnşaat ve Sanayi, inşaat taahhüdünün yanında enerji, gayrimenkul ve sanayi faaliyetleriyle çeşitlendirilmiş bir iş modeline sahip. 2026/6AB finansalları, şirketin satış tarafında güçlü bir nominal büyüme yakaladığını; ancak bu büyümenin brüt kâra aynı ölçüde yansımadığını gösteriyor. Satışlar 84,7 milyar TL’ye çıkarken brüt kâr yalnızca 17,7 milyar TL oldu. Buna rağmen net kâr 18,4 milyar TL’ye yükseldi ve bilanço hâlâ 42,5 milyar TL net nakit pozisyonuyla oldukça dirençli görünüyor. Ana hikâye, güçlü bilanço ile zayıflayan faaliyet marjlarının aynı anda izlenmesi gereken bir dönemden geçilmesi.
Satış Hikayesi
ENKA’nın satışları geçen yılın aynı dönemindeki 64,4 milyar TL’den 84,7 milyar TL’ye yükselerek %31,7 arttı. İlk bakışta bu, güçlü bir büyüme oranı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış artışının reel anlamda ne kadar güçlü olduğu ayrıca sorgulanmalı. Başka bir ifadeyle, şirket satışlarını enflasyona yakın bir hızda artırmış durumda; bu nedenle büyümenin tamamını gerçek hacim artışı veya yeni iş kazanımı olarak yorumlamak doğru olmaz.
Satış performansının şirketin farklı iş kolları ve coğrafyaları arasında nasıl dağıldığı verilen verilerde yer almıyor. Bu nedenle büyümenin özellikle hangi segmentlerden geldiği konusunda kesin bir sonuca varılamaz. Yine de satışlardaki 20,3 milyar TL’lik artış, şirketin iş hacmini nominal olarak koruduğunu ve büyüttüğünü gösteriyor.
Çeyreklik trend açısından ise dikkatli olmak gerekiyor. Verilen 2025/6 satış rakamı 34,5 milyar TL seviyesinde; ancak mevcut veri 2026/6AB olarak, yani altı aylık birikimli dönem şeklinde sunulmuş. Dönem tanımı aynı değilse bu iki rakamı doğrudan çeyrek bazında karşılaştırmak yanıltıcı olur. Tek bir çeyreğin satış ve kârlılık rakamları açıklanmadığı için, büyümenin yılın ilk ve ikinci çeyreği arasında nasıl dağıldığını görmek adına sonraki raporları beklemek gerekiyor.
Kârlılık
Kârlılık tablosunun en dikkat çekici tarafı, satışlardaki büyümenin brüt kâra sınırlı yansıması. Brüt kâr geçen yılki 17,5 milyar TL’den 17,7 milyar TL’ye çıkarak yalnızca %1,0 arttı. Bu gelişme, satışların %31,7 büyüdüğü bir ortamda oldukça zayıf kalıyor.
Brüt kâr marjı da bu tabloyu doğruluyor. Geçen yıl aynı dönemde yaklaşık %27,2 olan brüt marj, bu dönemde yaklaşık %20,9’a geriledi. Yaklaşık 6,3 puanlık bu düşüş, maliyetlerin satışlardan çok daha hızlı arttığını veya satış karmasının daha düşük marjlı işlere kaydığını düşündürüyor. Ancak maliyet kırılımı verilmediği için bunun nedenini kesin biçimde tek bir faktöre bağlamak mümkün değil. İnşaat ve taahhüt şirketlerinde proje karması, sözleşme güncellemeleri, maliyet artışları ve kur hareketleri marjlar üzerinde belirleyici olabiliyor.
FAVÖK 15,3 milyar TL olarak gerçekleşti. Bu rakam satışlara oranlandığında yaklaşık %18,1 FAVÖK marjına işaret ediyor. Ancak geçen yılın karşılaştırılabilir FAVÖK verisi bulunmadığı için marjın yıllık bazda iyileştiğini veya bozulduğunu söylemek mümkün değil. Ayrıca brüt kârın altında kalan FAVÖK, faaliyet giderleri ve diğer operasyonel kalemlerin kârlılık üzerinde ek baskı oluşturduğunu gösteriyor.
Net kâr ise geçen yılki 15,6 milyar TL’den 18,4 milyar TL’ye yükselerek %18,5 arttı. Net kâr marjı yaklaşık %21,7 ile geçen yılki %24,2 seviyesinin altında kaldı. Yani şirket daha yüksek net kâr üretmiş olsa da her 1 TL’lik satıştan elde ettiği net kâr azalmış durumda. Net kârın FAVÖK’ün üzerinde gerçekleşmesi, faaliyet dışı gelirler, finansal gelirler veya yatırım portföyünden kaynaklanan katkıların önemli olabileceğine işaret ediyor; fakat bu kalemlerin ayrıntısı paylaşılmadığı için net kârın niteliğini ayrıca izlemek gerekiyor.
Bilanço Sağlığı
ENKA’nın bilançosu, kârlılık tarafındaki marj baskısına rağmen güçlü kalmaya devam ediyor. Toplam varlıklar önceki yıl sonundaki 493,1 milyar TL’den 542,8 milyar TL’ye çıkarak %10,1 arttı. Özkaynaklar da aynı oranda, 373,2 milyar TL’den 410,8 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %75,7 düzeyinde korunuyor. Bu oran, şirketin faaliyetlerini ağırlıklı olarak özkaynaklarla finanse ettiğini ve bilanço kaldıraç riskinin düşük olduğunu gösteriyor.
Varlık kompozisyonunda ise belirgin bir değişim var. Dönen varlıklar 275,3 milyar TL’den 248,6 milyar TL’ye gerilerken %9,7 düşüş gösterdi. Buna karşılık duran varlıklar 217,8 milyar TL’den 294,3 milyar TL’ye yükselerek %35,1 arttı. Bu değişim, şirket kaynaklarının daha uzun vadeli varlıklara veya yatırımlara yöneldiğini gösteriyor; ancak söz konusu artışın hangi kalemlerden oluştuğu açıklanmadığı için likidite üzerindeki etkisi ayrıntılı olarak incelenmeli.
Net borç kalemi teknik olarak -42,5 milyar TL seviyesinde. Bu, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına geliyor. Önceki yıl sonundaki -46,7 milyar TL’ye göre net nakit 4,2 milyar TL azalmış. Dolayısıyla bilanço hâlâ güçlü olsa da nakit tamponu bir miktar daralmış durumda. FAVÖK verisiyle birlikte düşünüldüğünde şirketin net borç/FAVÖK oranı negatif; bu da finansal borçluluk riskinin düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -1,2 milyar TL seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu kalem -523,1 milyon TL idi. Böylece negatif etki mutlak olarak yaklaşık 677 milyon TL arttı ve raporlanan değişim %129,4 oldu.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin satın alma gücündeki değişimini finansallara yansıtıyor. Net parasal pozisyonun gelir tablosunda negatif gerçekleşmesi, bu dönemde enflasyon muhasebesinin şirketin net kârı üzerinde aşağı yönlü bir etkisi olduğunu gösteriyor. Net kârın buna rağmen yükselmesi, operasyonel sonuçlar dışındaki gelirlerin veya diğer finansal kalemlerin bu baskıyı telafi ettiğini düşündürüyor.
Burada önemli nokta, net kâr artışının tamamını faaliyet performansı olarak okumamak. TAS 29 etkisi, kur farkları, yatırım gelirleri ve diğer finansal kalemler ayrıştırılmadan şirketin temel operasyonel kârlılığı hakkında kesin bir yargıya varmak mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
ENKA’nın 2026/6AB sonuçları iki farklı mesaj veriyor:
- Güçlü bilanço: 410,8 milyar TL özkaynak ve 42,5 milyar TL net nakit, şirketi yüksek faiz ve finansman maliyeti ortamında koruyor.
- Nominal satış büyümesi: Satışlardaki %31,7 artış dikkat çekici olsa da enflasyonun üzerinde belirgin bir reel büyüme yaratıp yaratmadığı henüz net değil.
- Marj riski: Brüt marjın yaklaşık %27,2’den %20,9’a gerilemesi, maliyet kontrolünün ve proje kârlılığının yakından izlenmesini gerektiriyor.
- Net kârın kalitesi: Net kâr %18,5 artsa da net marjın düşmesi ve negatif net parasal pozisyonun büyümesi, kâr artışının operasyonel tarafta aynı güçte olmadığını gösteriyor.
- Takip edilmesi gerekenler: Bir sonraki dönemde FAVÖK marjının yönü, duran varlık artışının kaynağı, net nakit pozisyonunun korunup korunmadığı ve satış büyümesinin enflasyondan ayrışıp ayrışmadığı temel göstergeler olacak.
Özetle ENKA, düşük finansal borçluluğu ve yüksek özkaynak tabanı sayesinde bilanço açısından güçlü bir şirket görünümünü koruyor. Buna karşın faaliyet marjlarındaki daralma, bu güçlü bilançonun yanında göz ardı edilmemesi gereken temel risk. Yatırımcı açısından hikâyenin devamı, şirketin büyüyen satışlarını yeniden daha yüksek brüt ve FAVÖK marjlarına dönüştürüp dönüştüremeyeceğine bağlı.
Yatırım tavsiyesi değildir.