
Açılış
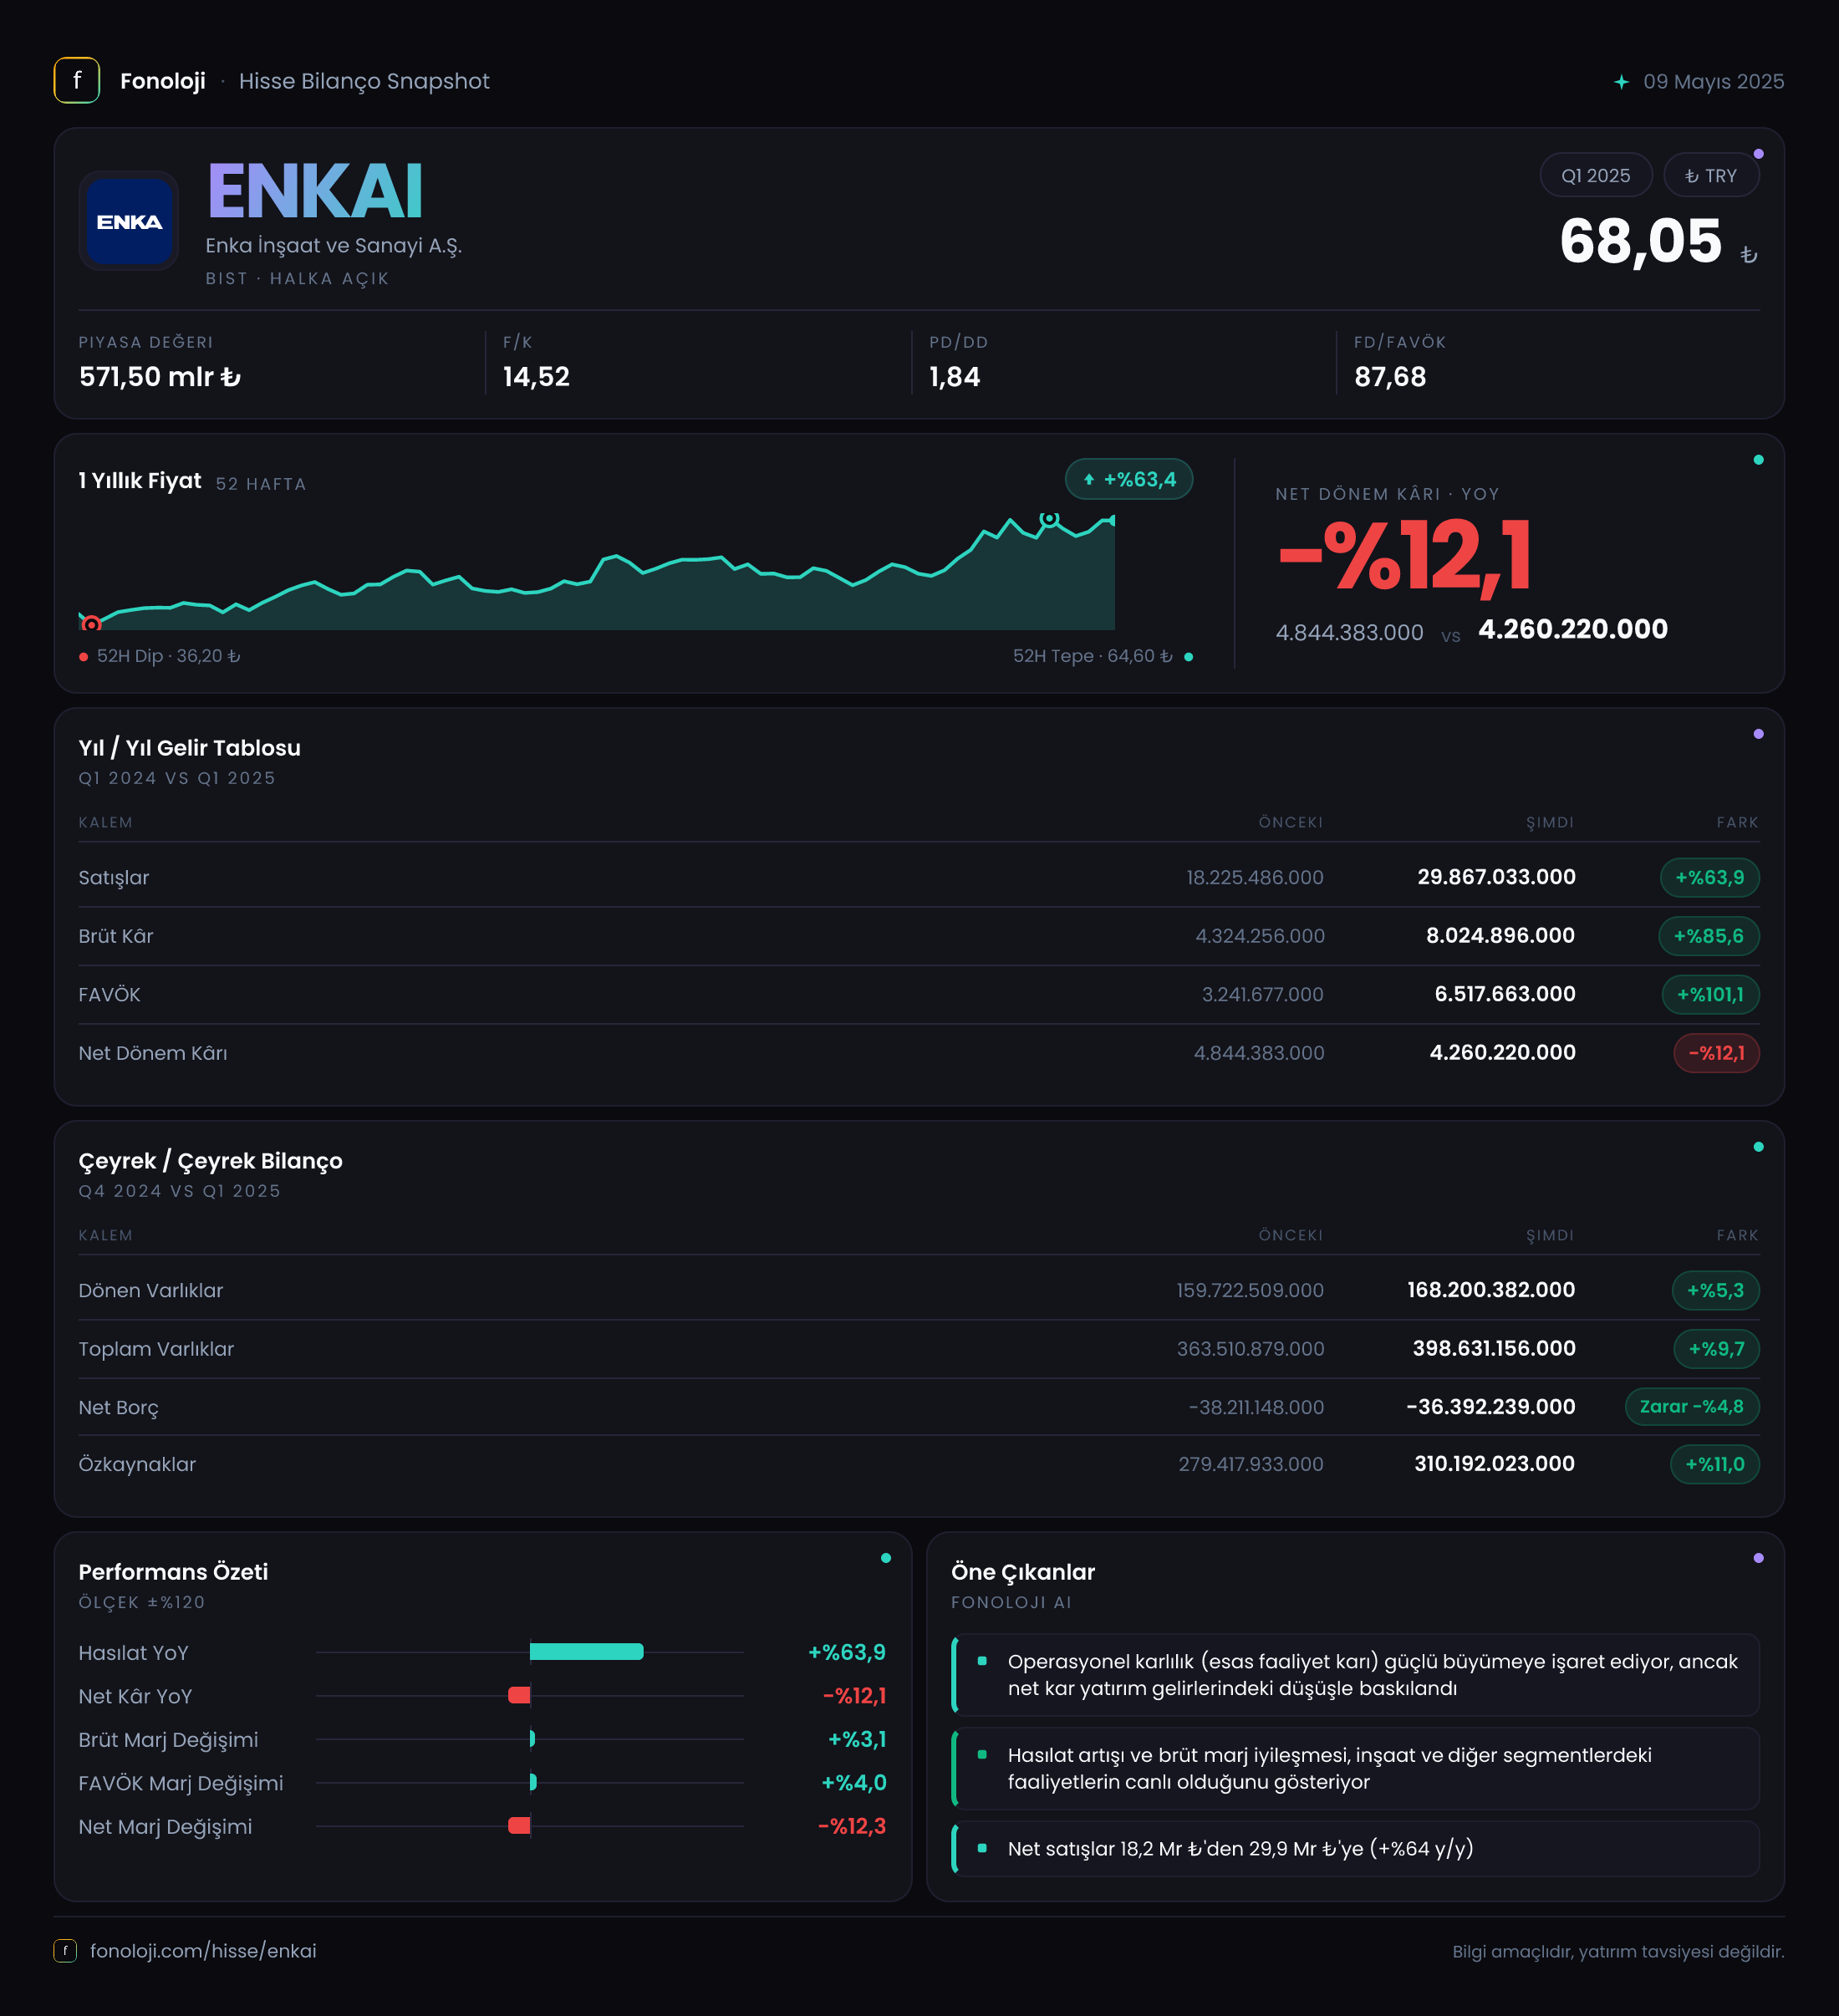
ENKA İnşaat ve Sanayi, inşaat taahhüt faaliyetlerinin yanı sıra enerji, gayrimenkul ve sanayi yatırımlarıyla çeşitlendirilmiş bir iş modeline sahip. 2025/3AB döneminde şirketin ana hikâyesi, satışlardan çok daha hızlı büyüyen operasyonel kârlılık oldu: satışlar %63,9 artarken FAVÖK %118,1 yükseldi. Buna karşın net kârın %17,6 gerilemesi, operasyonel performans ile finansal tabloya yansıyan nihai sonuç arasında önemli bir ayrışma olduğunu gösteriyor. Özellikle net parasal pozisyon zararındaki artış ve yüksek baz etkisi, yatırımcının yalnızca FAVÖK büyümesine bakmaması gerektiğine işaret ediyor.
Satış Hikayesi
ENKA’nın satışları geçen yılın aynı dönemindeki 18,2 milyar TL’den 29,9 milyar TL’ye yükseldi. Bu, nominal olarak %63,9 büyümeye karşılık geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, yalnızca fiyat geçişlerinden ibaret görünmüyor; şirketin satış hacmi, proje ilerlemesi veya iş karması da büyümeye katkı vermiş olabilir. Ancak eldeki veri, büyümenin ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini ayrıştırmıyor. Bu nedenle satış artışını güçlü bulmakla birlikte, organik büyümenin niteliği için faaliyet bazında daha ayrıntılı açıklamaları takip etmek gerekir.
Satışlardaki 11,7 milyar TL’lik artış, şirketin operasyonel ölçeğini belirgin biçimde büyütmüş. ENKA gibi taahhüt şirketlerinde ciro tek başına yeterli bir gösterge değildir; önemli olan bu cironun hangi marjla üretildiği, projelerin ne kadarının tamamlandığı ve yeni iş alımının gelecekteki gelir görünürlüğünü nasıl etkilediğidir. Bu çeyrekte marjların satışlardan daha hızlı yükselmesi, ciro büyümesinin düşük kaliteli bir büyüme olmadığını gösteren olumlu bir sinyal.
Çeyreklik satış trendi açısından elimizde yalnızca 2025/3 dönemine ait 29,9 milyar TL veri bulunuyor. Dolayısıyla bir önceki çeyreğe göre ivmenin hızlandığını veya yavaşladığını kesin biçimde söylemek mümkün değil. ENKA’nın faaliyetlerinde proje takvimi ve dönemsel teslimatlar önemli olabileceğinden, çeyreklik karşılaştırma için sonraki dönemleri beklemek daha sağlıklı olacaktır.
Kârlılık
Kârlılık tarafı bu dönemin en güçlü bölümü. Brüt kâr, geçen yılki 4,3 milyar TL’den 8,0 milyar TL’ye çıkarak %85,6 arttı. Buna göre brüt kâr marjı yaklaşık %23,6’dan %26,8’e yükseldi. Satışların %63,9 büyüdüğü bir dönemde brüt kârın daha hızlı artması, proje karmasının, maliyet yönetiminin veya gelir tanıma dinamiklerinin şirket lehine geliştiğini gösteriyor.
FAVÖK ise 3,0 milyar TL’den 6,5 milyar TL’ye çıkarak %118,1 büyüdü. FAVÖK marjı da yaklaşık %16,5’ten %21,7’ye yükseldi. Başka bir ifadeyle ENKA, her 100 TL’lik satıştan geçen yıl yaklaşık 16,5 TL operasyonel nakit kârlılık benzeri sonuç üretirken, bu dönemde bu tutarı yaklaşık 21,7 TL’ye taşımış. Brüt marj ile FAVÖK marjındaki birlikte yükseliş, yalnızca satışların büyümediğini, faaliyet giderlerinin de ciroya göre daha kontrollü seyrettiğini düşündürüyor.
Bununla birlikte net kâr tablosu aynı ölçüde olumlu değil. Net dönem kârı 4,7 milyar TL’den 3,9 milyar TL’ye gerileyerek %17,6 düştü. Net kâr marjı da yaklaşık %25,8’den %13,0’a indi. Böylece operasyonel marjlardaki iyileşme, faaliyet dışı kalemler ve enflasyon muhasebesi etkileri tarafından önemli ölçüde törpülenmiş.
Bu ayrışma yatırımcı açısından kritik: ENKA’nın temel operasyonları bu çeyrekte güçlenirken, nihai kârı aynı performansı yansıtmıyor. Ayrıca 2024/12 dönemindeki 24,7 milyar TL’lik net kârdan 2025/3 döneminde 3,9 milyar TL’ye gerileme var. Ancak bu karşılaştırma çeyrekten çeyreğe yapıldığı için yüksek baz, dönemsel proje etkileri ve yıl sonu muhasebe kayıtları dikkate alınmalı; tek başına kalıcı bir kâr düşüşü olarak okunmamalı.
Bilanço Sağlığı
ENKA’nın bilançosu güçlü görünümünü koruyor. Toplam varlıklar, önceki yıl sonundaki 363,5 milyar TL’den 398,6 milyar TL’ye yükselerek %9,7 büyüdü. Dönen varlıklar 159,7 milyar TL’den 168,2 milyar TL’ye, duran varlıklar ise 203,8 milyar TL’den 230,4 milyar TL’ye çıktı. Duran varlıklardaki %13,1’lik artış, şirketin uzun vadeli yatırım ve varlık tabanının dönen varlıklara kıyasla daha hızlı genişlediğini gösteriyor.
Özkaynaklar 279,4 milyar TL’den 310,2 milyar TL’ye yükseldi ve %11,0 arttı. Özkaynak büyümesinin toplam varlık büyümesini aşması, bilançonun finansal kaldıraç yoluyla değil, daha çok özkaynak temeli üzerinde genişlediğini gösteren olumlu bir unsur.
Net borç kaleminin negatif olması, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor. ENKA’nın net borcu -38,4 milyar TL’den -36,6 milyar TL’ye geldi. Bu, net nakit pozisyonunun yaklaşık 1,8 milyar TL azaldığını, ancak şirketin hâlâ 36,6 milyar TL seviyesinde net nakit taşıdığını gösteriyor. Dolayısıyla bilanço faiz ve refinansman riski açısından rahat; ancak net nakit pozisyonundaki bu sınırlı gerileme izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde -406,1 milyon TL oldu. Geçen yıl aynı dönemdeki -154,7 milyon TL’ye kıyasla zarar yaklaşık %162,6 arttı. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon ortamında aleyhte çalıştığını gösteriyor.
Operasyonel kârlılığın belirgin biçimde yükseldiği bir dönemde net parasal pozisyon zararının büyümesi, net kârın neden FAVÖK kadar güçlü artmadığını açıklayan temel unsurlardan biri. Zararın mutlak büyüklüğü, 6,5 milyar TL’lik FAVÖK’e kıyasla sınırlı kalsa da net kârı aşağı çekiyor ve bilanço kompozisyonunun enflasyon muhasebesi altında ne kadar önemli olduğunu hatırlatıyor. Bu nedenle ENKA’da FAVÖK büyümesini değerlendirirken, TAS 29 kaynaklı parasal pozisyonun sonraki çeyreklerde nasıl değişeceği de izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
ENKA’nın 2025/3AB sonuçları, güçlü operasyonel performans ile daha zayıf net kâr görünümünün aynı anda yaşandığı bir dönem ortaya koyuyor. Fırsat tarafında öne çıkan başlıklar şunlar:
- Satışların enflasyonun üzerinde büyümesi ve 29,9 milyar TL’ye ulaşması,
- Brüt kâr marjının %26,8’e, FAVÖK marjının %21,7’ye yükselmesi,
- 36,6 milyar TL net nakit pozisyonuyla güçlü bilanço yapısının korunması,
- Özkaynakların %11,0 büyüyerek varlık artışını desteklemesi.
Risk tarafında ise net kârın %17,6 gerilemesi, net parasal pozisyon zararının 406,1 milyon TL’ye çıkması ve net nakit seviyesinin önceki yıl sonuna göre azalması dikkat çekiyor. Ayrıca satış büyümesinin ne kadarının gerçek hacim artışından kaynaklandığı, proje teslimatlarının sürdürülebilirliği ve çeyreklik kârlılık trendi henüz tam olarak görülemiyor. Önümüzdeki dönemlerde ana odak, yüksek FAVÖK marjının korunup korunamayacağı ve operasyonel kazancın net kâra daha güçlü yansıyıp yansımayacağı olmalı.
Yatırım tavsiyesi değildir.