
Açılış
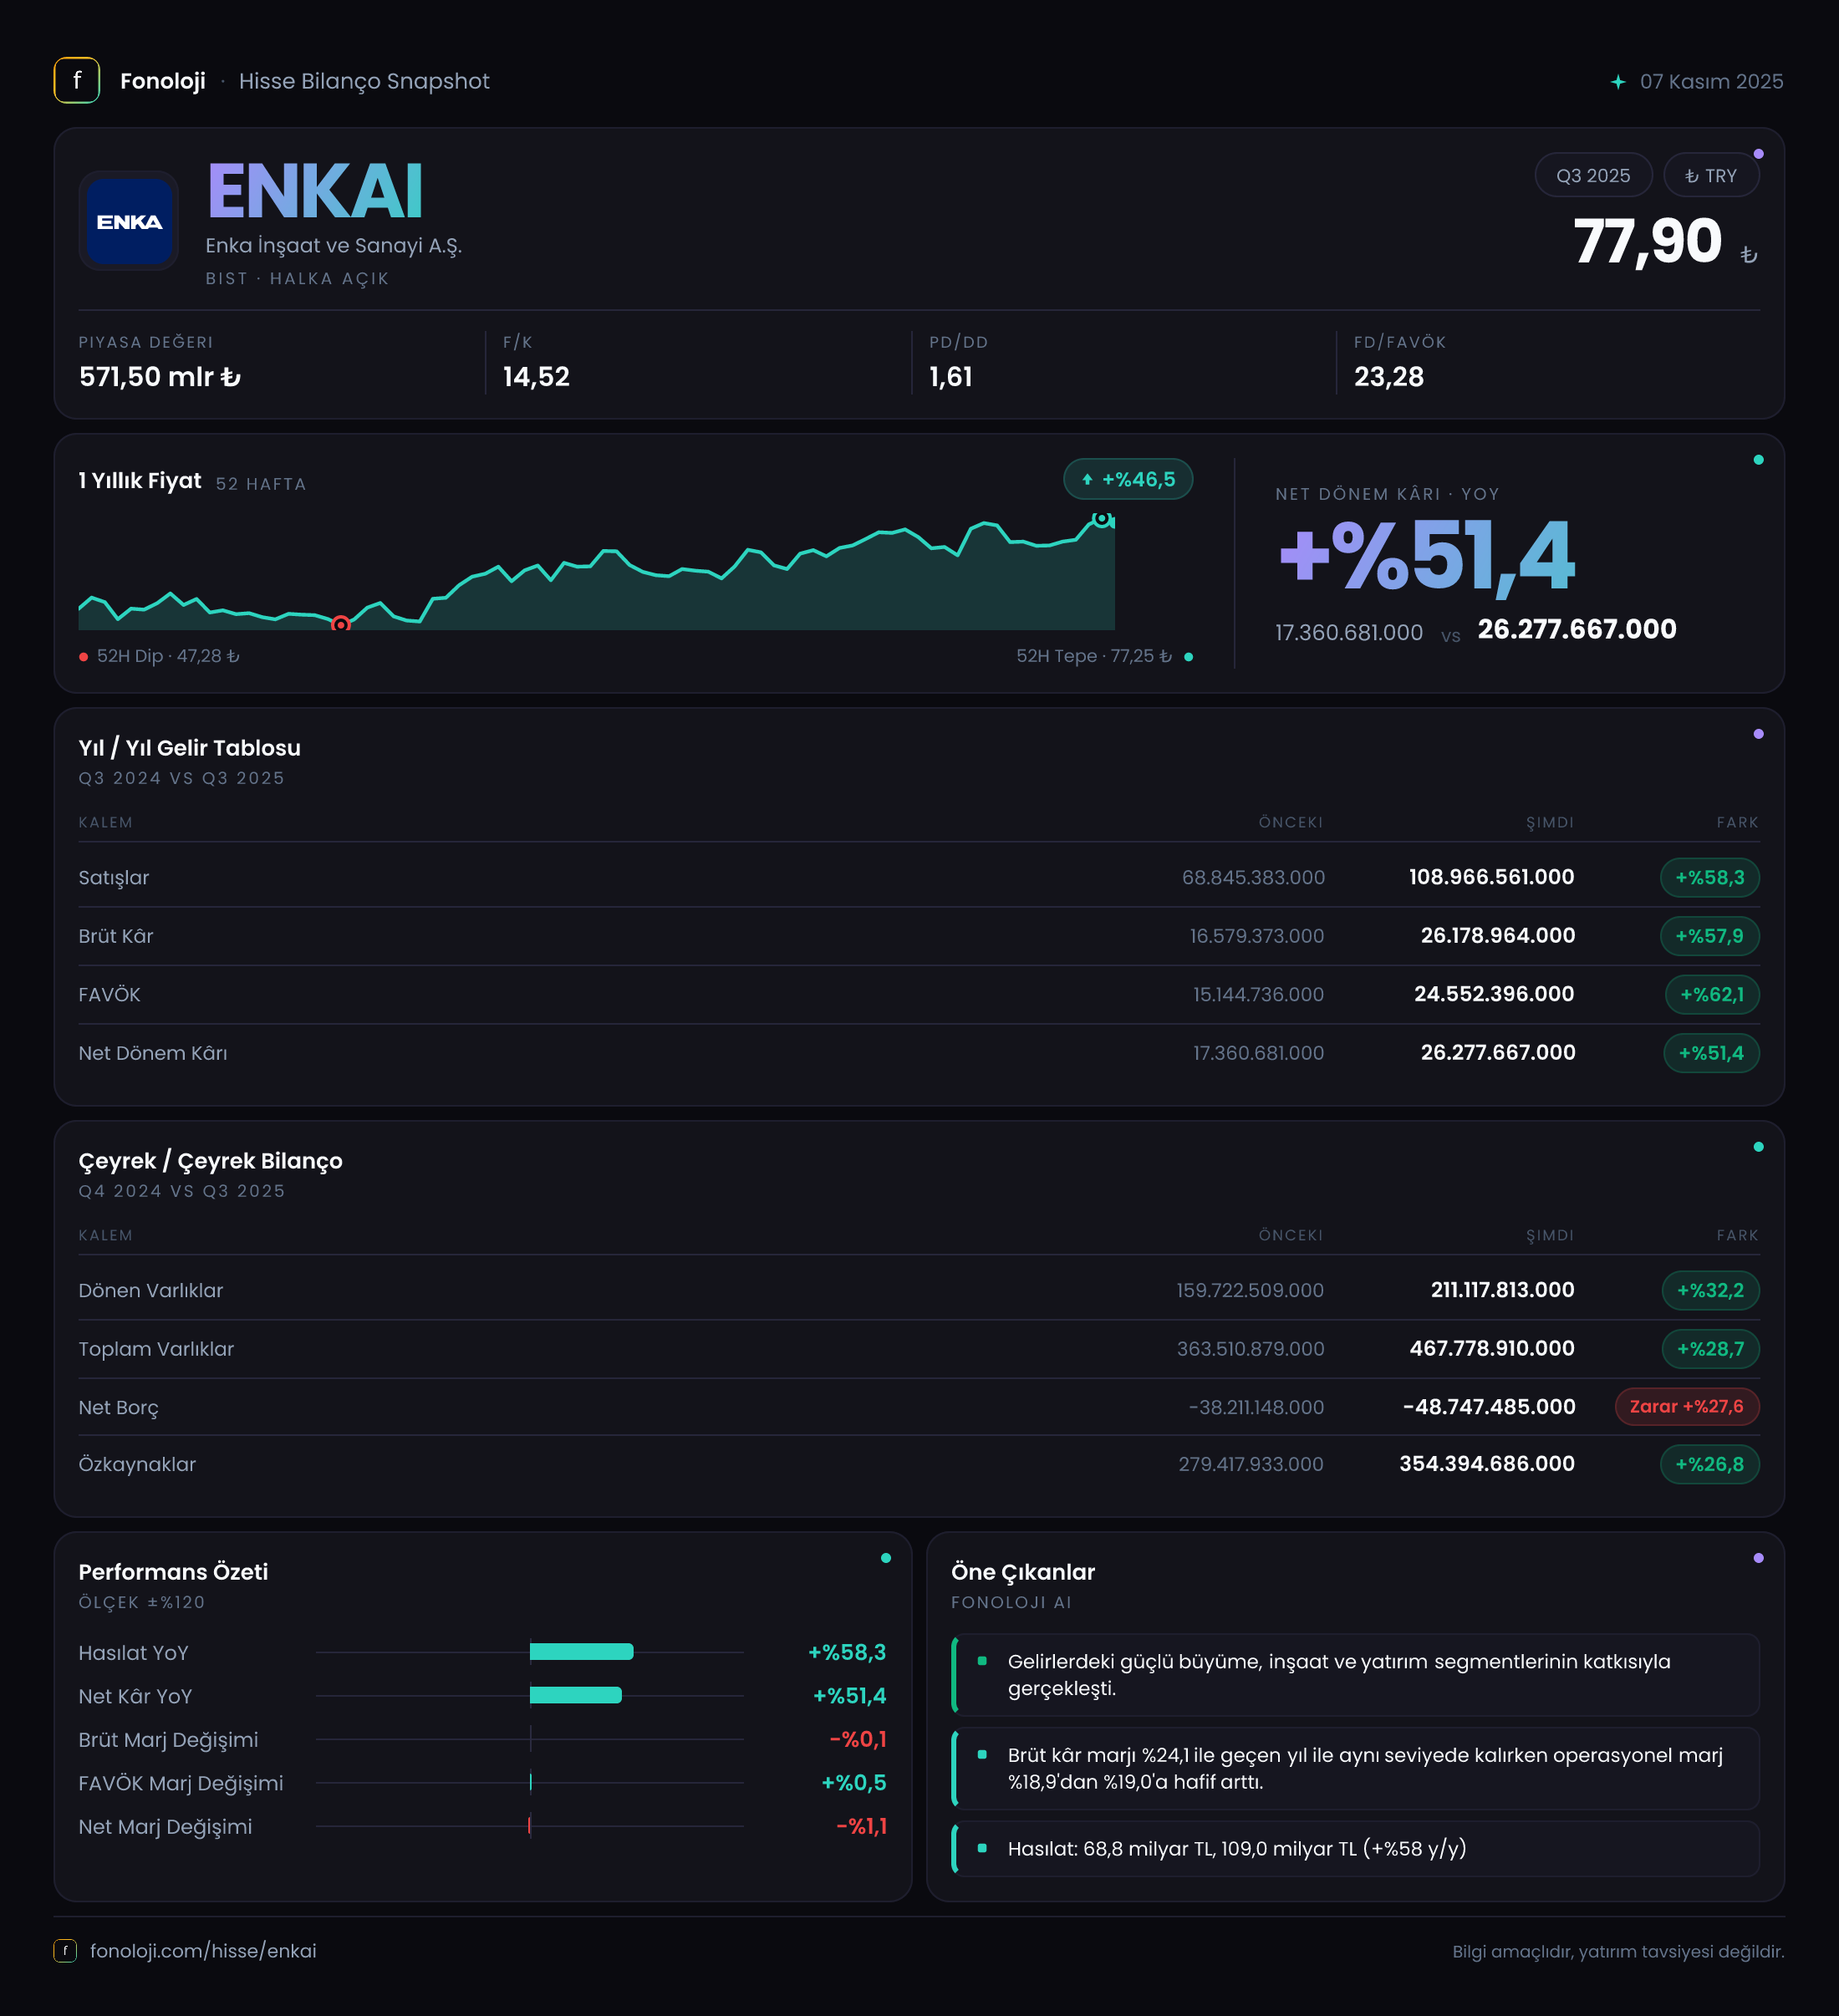
ENKA İnşaat ve Sanayi, inşaat-taahhüt faaliyetlerinin yanı sıra sanayi ve yatırım varlıklarıyla çeşitlendirilmiş bir yapıya sahip. 2025’in ilk dokuz ayında şirketin ana hikâyesi, satış büyümesinden çok bu büyümenin kârlılığa da taşınması ve bilanço tarafındaki güçlü net nakit pozisyonunun korunması oldu. Satışlar yıllık bazda %58,3 artarak 109,0 milyar TL’ye, net dönem kârı ise %51,4 yükselerek 26,3 milyar TL’ye ulaştı. Bununla birlikte net kâr büyümesi satış ve FAVÖK artışının gerisinde kaldı; dolayısıyla operasyonel performans güçlü olsa da aşağıdaki kalemlerin kâr üzerindeki etkisini ayrıca izlemek gerekiyor.
Satış Hikayesi
ENKA’nın satışları geçen yılın aynı dönemindeki 68,8 milyar TL’den 109,0 milyar TL’ye yükseldi. Bu, nominal olarak 40,1 milyar TL’lik önemli bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların %58,3 büyümesi enflasyonun üzerinde bir performansa işaret ediyor. Ancak bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyatlama, kur etkisi veya proje kompozisyonundan kaynaklandığını mevcut verilerle ayrıştırmak mümkün değil.
Büyümenin olumlu tarafı, sadece ciroda kalmaması. Brüt kârın 16,6 milyar TL’den 26,2 milyar TL’ye çıkması, satış artışının büyük ölçüde brüt kâra da yansıdığını gösteriyor. FAVÖK ise 14,8 milyar TL’den 24,0 milyar TL’ye yükselerek satışlardan daha hızlı, %62,3 büyüdü. Bu durum, şirketin faaliyet giderlerini kontrol edebildiğini veya daha yüksek marjlı işlerin toplam satış içindeki payının arttığını düşündürüyor; ancak şirket bazında proje kırılımı verilmediği için bu yorumu kesin bir kompozisyon değişimi olarak değil, finansal sonuçların işaret ettiği eğilim olarak okumak gerekir.
Çeyreklik tarafta 2025’in üçüncü çeyrek satışları 44,6 milyar TL oldu. Dokuz aylık toplam satışların yaklaşık %41’i bu çeyrekte gerçekleşmiş durumda. Ancak önceki çeyrek veya geçen yılın aynı çeyreği için çeyreklik satış verisi paylaşılmadığından, ivmenin hızlanıp hızlanmadığını veya faaliyetlerin dönemsel olarak nasıl dağıldığını ölçmek için daha fazla veri gerekiyor. Bu nedenle çeyreklik trend açısından kesin bir yön tayini yapmak yerine, yılın son çeyreğinde proje teslimleri ve tahsilatların izlenmesi önemli olacak.
Kârlılık
ENKA’nın brüt kâr marjı 2025/9A’da yaklaşık %24,0 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %24,1 idi. Yani brüt marj neredeyse yatay kalırken şirket satışlarını güçlü biçimde büyütmüş. Bu tablo, en azından konsolide seviyede, maliyet baskısının tamamen ortadan kalkmadığını; fakat şirketin mevcut brüt kârlılık seviyesini koruyabildiğini gösteriyor.
FAVÖK marjı ise yaklaşık %22,0 ile geçen yılki %21,5 seviyesinin üzerine çıktı. Yaklaşık 0,5 puanlık bu iyileşme, faaliyet giderlerinin satışlara göre daha kontrollü ilerlediğini gösteren olumlu bir sinyal. Satışlar %58,3 büyürken FAVÖK’ün %62,3 artması, operasyonel kaldıraç etkisinin sınırlı da olsa çalıştığını ortaya koyuyor.
Net kâr marjı ise %24,1 düzeyinde. Geçen yılki yaklaşık %25,3 marja göre gerileme var. Başka bir ifadeyle şirket operasyonel tarafta marjını koruyup hafifçe iyileştirirken, net kâr seviyesinde aynı performansı tam olarak sürdürememiş. FAVÖK 24,0 milyar TL iken net dönem kârının 26,3 milyar TL olması, finansal gelirler, yatırım sonuçları veya diğer faaliyet kalemlerinin net kâra katkı verdiğine işaret ediyor; fakat bu kalemlerin detayları paylaşılmadığı için katkının kaynağını kesinleştirmek mümkün değil.
Dokuz aylık net kâr 26,3 milyar TL olurken, yalnızca üçüncü çeyrek net kârı 10,7 milyar TL seviyesinde. Bu rakam toplam dokuz aylık kârın yaklaşık %41’ini oluşturuyor. Önceki çeyrek karşılaştırması bulunmadığından, kârın çeyreksel ivmesi hakkında temkinli kalmak gerekiyor.
Bilanço Sağlığı
ENKA’nın bilançosu sonuçların en güçlü taraflarından biri. Toplam varlıklar önceki yıl sonuna göre %28,7 artarak 363,5 milyar TL’den 467,8 milyar TL’ye yükseldi. Dönen varlıklar %32,2 artışla 211,1 milyar TL’ye, duran varlıklar ise %25,9 artışla 256,7 milyar TL’ye ulaştı. Dönen varlıkların daha hızlı büyümesi, işletme sermayesi ve kısa vadeli likidite kapasitesinin bilanço içinde önemini artırıyor.
Özkaynaklar 279,4 milyar TL’den 354,4 milyar TL’ye çıkarak %26,8 büyüdü. Özkaynakların toplam varlıkların yaklaşık %76’sını oluşturması, şirketin bilançosunda borçtan ziyade özkaynak ağırlığının yüksek olduğunu gösteriyor. Bu yapı, özellikle yüksek faiz ve kur oynaklığının devam ettiği dönemlerde finansal kırılganlığı azaltan önemli bir avantaj.
Net borç kaleminin -48,7 milyar TL olması, şirketin net borçlu değil, net nakit pozisyonunda bulunduğu anlamına geliyor. Önceki yıl sonundaki -38,2 milyar TL’ye kıyasla net nakit yaklaşık 10,5 milyar TL artmış. Dokuz aylık 24,0 milyar TL’lik FAVÖK baz alındığında net nakit, yaklaşık 2,0 kat FAVÖK seviyesinde; bu klasik anlamda borçluluk değil, güçlü bir finansal tampon göstergesi. Yine de nakdin hangi varlıklarda tutulduğu, döviz dağılımı ve bu nakdin operasyonel yatırımlarda nasıl kullanılacağı önümüzdeki dönem için takip edilmeli.
Net Parasal Pozisyon (TAS 29)
ENKA’nın net parasal pozisyonu 2025/9A’da -1,0 milyar TL olurken, geçen yıl aynı dönemdeki -998,3 milyon TL’ye oldukça yakın kaldı. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Negatif değer, ilgili dönemde net parasal pozisyon kaynaklı bir kayıp oluştuğunu gösterir.
Burada dikkat çekici nokta, satışlar ve FAVÖK yüksek oranda büyürken net parasal pozisyon zararının yaklaşık 1,0 milyar TL seviyesinde yatay kalması. Bu, TAS 29 etkisinin şirketin operasyonel büyümesini tamamen gölgeleyen bir boyuta ulaşmadığını gösteriyor. Ancak net kârın FAVÖK’ün üzerinde oluşması, enflasyon muhasebesi dışındaki finansal ve yatırım kalemlerinin de sonuçlarda etkili olduğunu düşündürüyor. Bu nedenle yatırımcı, yalnızca net kârı değil, FAVÖK ile net kâr arasındaki farkın sürdürülebilirliğini de izlemeli.
Yatırımcı için Ne Anlama Geliyor?
ENKA’nın 2025/9A sonuçları, güçlü satış büyümesi, korunan brüt marj, iyileşen FAVÖK marjı ve artan net nakit bileşimiyle genel olarak sağlam bir tablo ortaya koyuyor. Özellikle bilanço tarafında şirketin finansal borç baskısı taşımaması, yüksek faiz ortamında önemli bir avantaj. Operasyonel kârlılığın satışlardan daha hızlı büyümesi de büyümenin kalitesini destekliyor.
Buna karşılık net kâr büyümesinin %51,4 ile FAVÖK büyümesinin altında kalması, kârlılığın alt kalemlerinde baskı veya oynaklık bulunduğunu gösteriyor. Ayrıca satışlardaki %58,3’lük artışın reel hacim büyümesi mi, fiyatlama ve kur etkisi mi olduğunu mevcut verilerden kesin olarak ayırmak mümkün değil. Yatırımcı açısından önümüzdeki dönemde şu başlıklar öne çıkıyor:
- FAVÖK marjının %22 civarında korunup korunamayacağı
- Net nakit pozisyonunun artmaya devam edip etmeyeceği
- Tahsilat ve işletme sermayesi hareketlerinin dönen varlık büyümesiyle uyumu
- Net kâr ile FAVÖK arasındaki farkın hangi kalemlerden kaynaklandığı
- Çeyreklik satış ve kâr ivmesinin yılın son çeyreğinde devam edip etmeyeceği
Bu verilerle ENKA, borçluluk açısından savunmacı; operasyonel kârlılık açısından ise güçlü bir profil sergiliyor. Ancak değerleme, proje görünümü ve nakit akışı detayları olmadan hissenin ucuz veya pahalı olduğu sonucuna varılamaz. Yatırım tavsiyesi değildir.