
Açılış
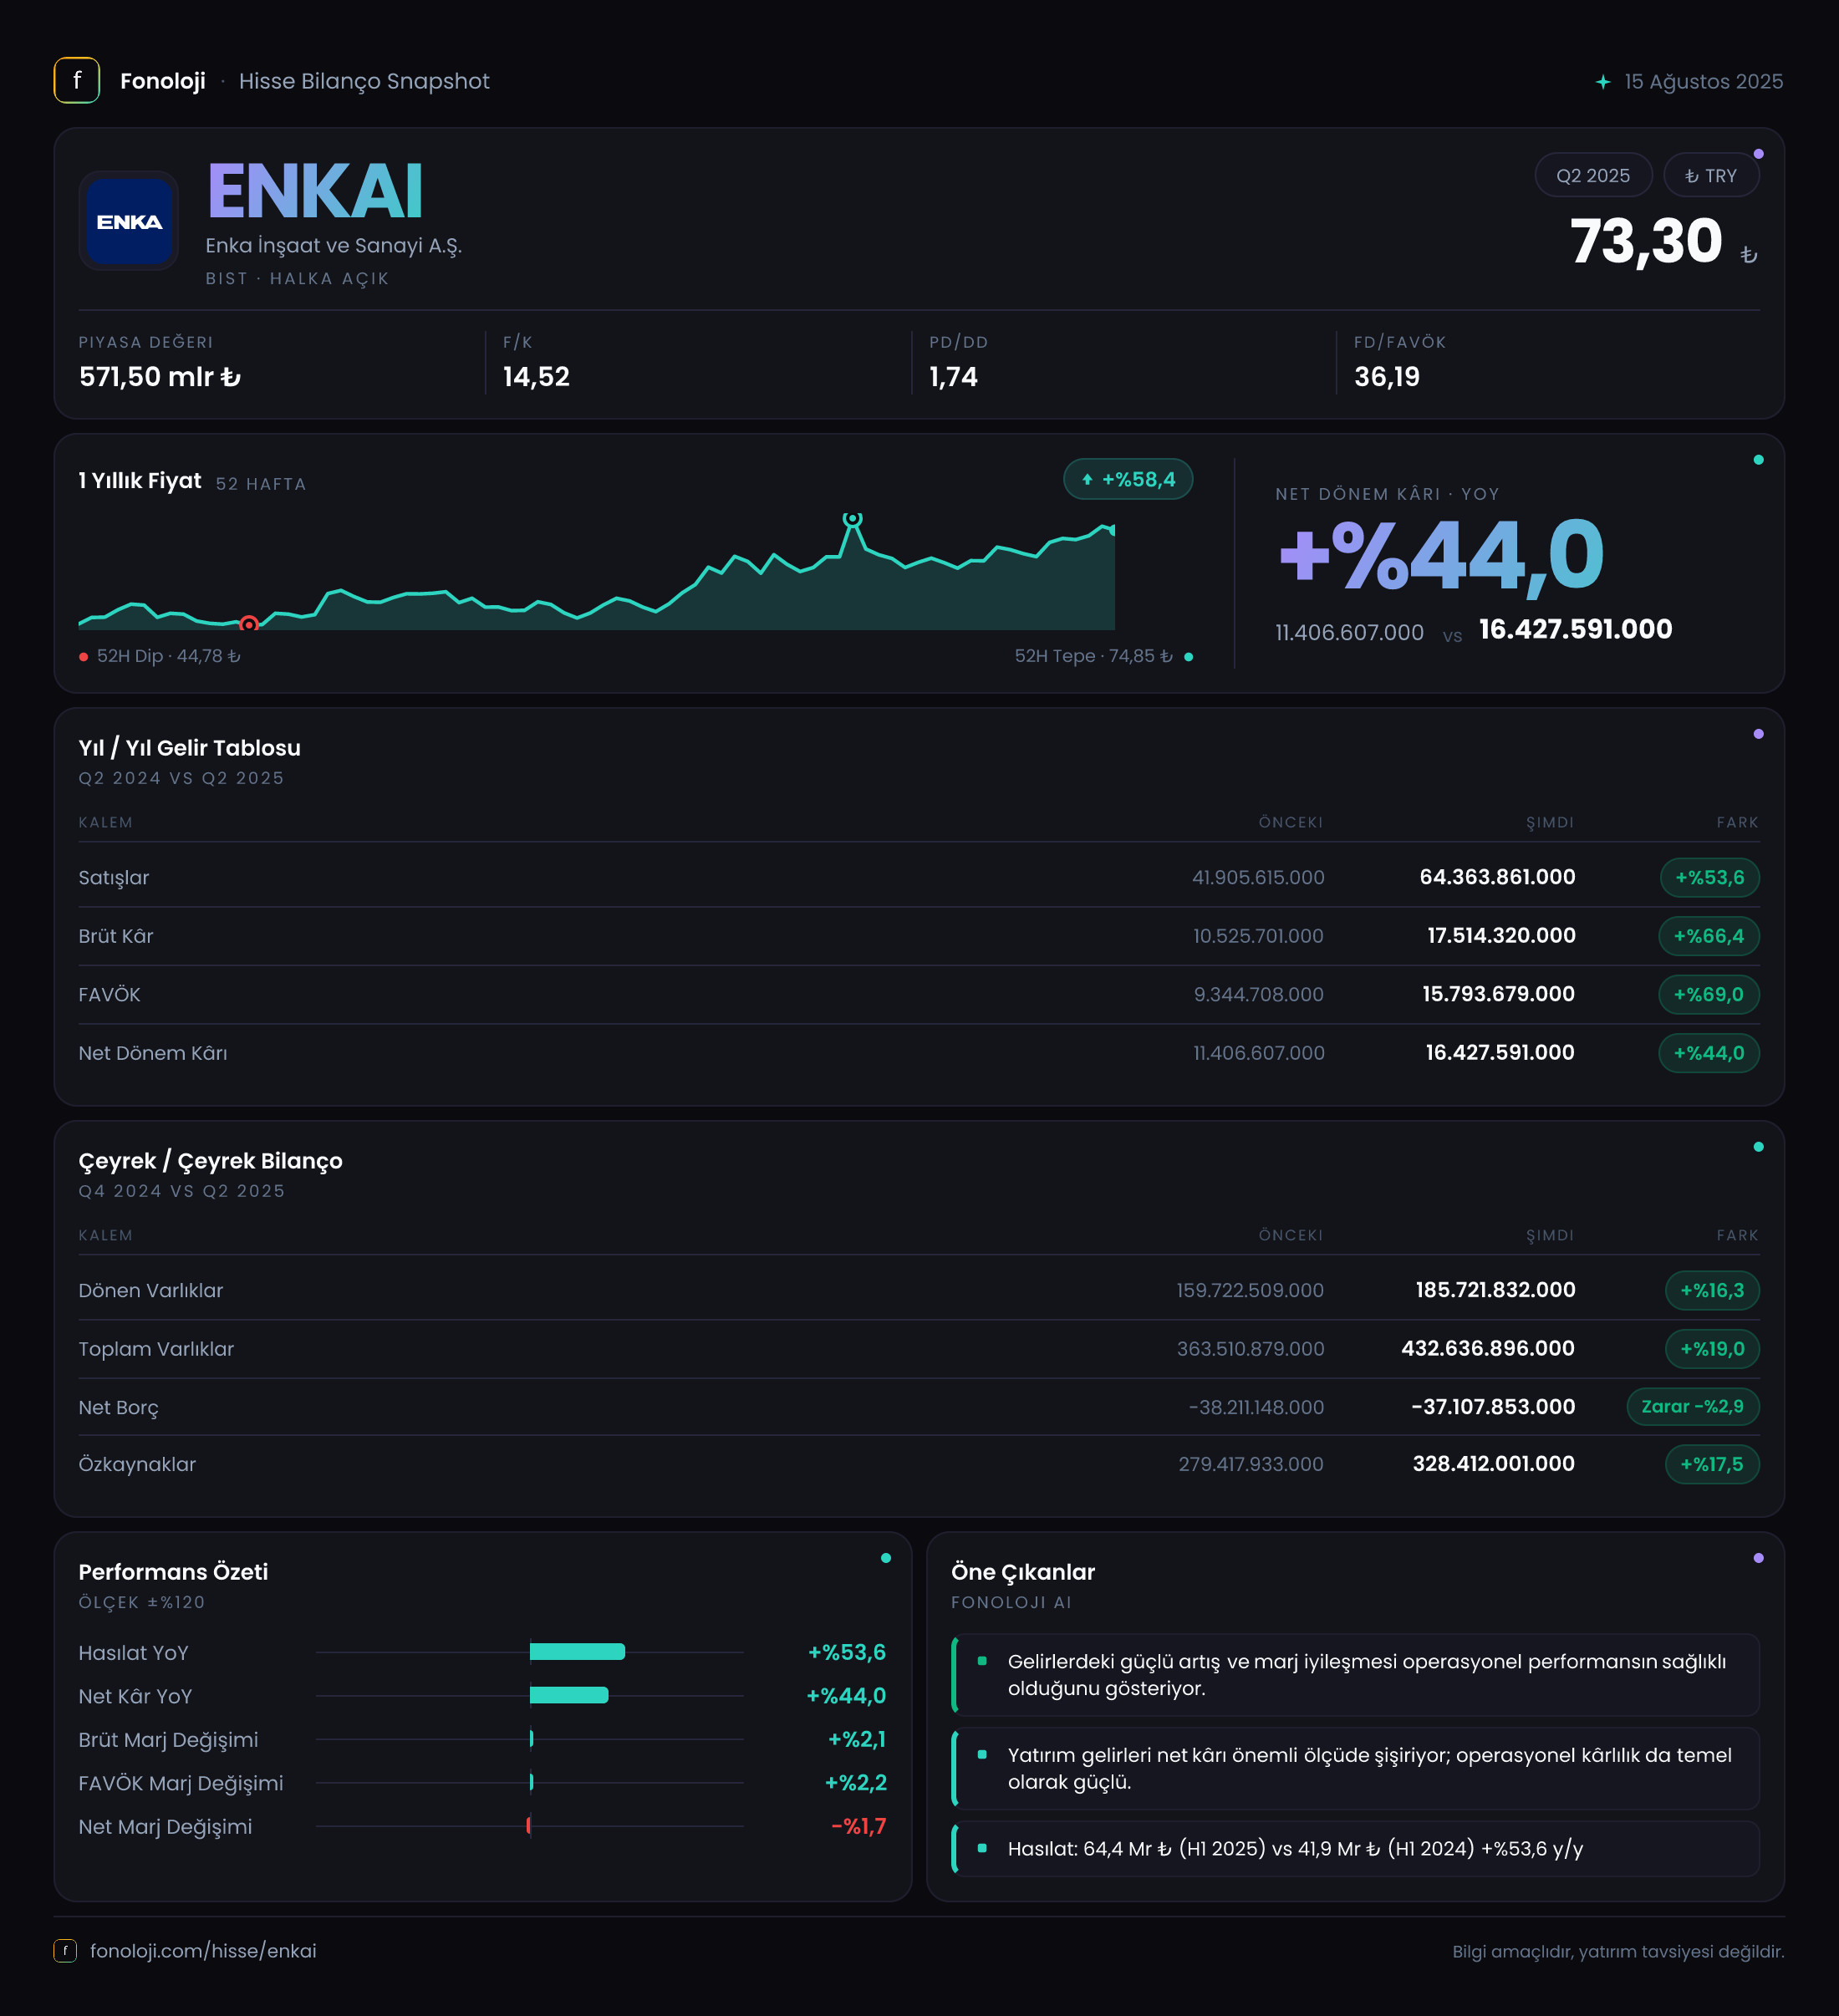
ENKA İnşaat ve Sanayi, inşaat taahhüt faaliyetlerinin yanında sanayi, enerji ve gayrimenkul gibi farklı alanlara yayılan varlık yapısıyla, bilançosu ve nakit gücü öne çıkan şirketlerden biri. 2025’in ilk altı ayında satışlar %53,6 artarak 64,4 milyar TL’ye, FAVÖK ise %74,4 yükselerek 15,6 milyar TL’ye ulaştı. Bu tablo, operasyonel kârlılığın satışlardan daha hızlı büyüdüğünü ve marjların iyileştiğini gösteriyor. Ancak net kâr artışı FAVÖK artışının gerisinde kalırken, enflasyon muhasebesi kaynaklı net parasal pozisyon zararı da yatırımcının izlemesi gereken başlıklardan biri olarak öne çıkıyor.
Satış Hikayesi
ENKA’nın satışları geçen yılın aynı dönemindeki 41,9 milyar TL’den 64,4 milyar TL’ye yükseldi. Yıllık bazdaki %53,6’lık büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarıyla açıklanamayacak kadar güçlü görünüyor. Bununla birlikte ENKA’nın faaliyetlerinin uluslararası projeler, farklı para birimleri ve uzun vadeli sözleşmeler içerebilmesi nedeniyle büyümenin ne kadarının hacimden, ne kadarının kur ve fiyat etkisinden kaynaklandığı bu veri setinden ayrıştırılamıyor.
Buradaki önemli nokta, satışların enflasyonun üzerinde büyümesinden çok, bu büyümenin kârlılığa nasıl yansıdığı. Brüt kârın satışlardan daha hızlı, %66,4 artarak 17,5 milyar TL’ye yükselmesi, gelir artışının maliyet tabanına kıyasla daha verimli yönetildiğini gösteriyor.
Çeyreklik tarafta da ivme korunmuş. Satışlar 2025/3 dönemindeki 29,9 milyar TL’den 2025/6 döneminde 34,5 milyar TL’ye çıkarak yaklaşık %15,4 arttı. Bu, ikinci çeyrekte ilk çeyreğe göre ek bir büyüme sağlandığını gösteriyor. Ancak bu karşılaştırmanın iki çeyrek arasındaki kısa dönemli hareket olduğunu ve şirketin faaliyetlerinin proje teslimatları nedeniyle dönemsel dalgalanabileceğini unutmamak gerekir. Daha uzun vadeli çeyreklik trend için birkaç dönem daha beklemek sağlıklı olacaktır.
Kârlılık
ENKA’nın brüt kâr marjı, geçen yılın ilk altı ayındaki yaklaşık %25,1 seviyesinden %27,2’ye yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 25,1 TL brüt kâr elde ederken bu dönemde 27,2 TL brüt kâr üretmiş. Marjdaki yaklaşık 2,1 puanlık iyileşme, satış büyümesinin yanında maliyet kontrolünün de olumlu ilerlediğini gösteriyor.
FAVÖK tarafındaki tablo daha güçlü. FAVÖK 8,9 milyar TL’den 15,6 milyar TL’ye çıkarak %74,4 büyüdü. FAVÖK marjı da yaklaşık %21,2’den %24,2’ye yükseldi. Bu, şirketin ana faaliyetlerinden elde ettiği nakit yaratma potansiyelinin satışlardan daha hızlı geliştiğine işaret ediyor. Özellikle inşaat ve taahhüt şirketlerinde proje maliyetleri, teslimat takvimi ve sözleşme kârlılığı marjları hızlı biçimde değiştirebildiği için bu iyileşmenin sürdürülebilirliği gelecek dönem sonuçlarında takip edilmeli.
Net kâr ise 11,1 milyar TL’den 15,6 milyar TL’ye yükselerek %40,8 arttı. Tutar açısından güçlü bir artış olsa da net kâr büyümesi FAVÖK büyümesinin gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %26,5 iken bu dönemde %24,2’ye geriledi. Yani operasyonel kârlılık belirgin biçimde iyileşmesine rağmen, dönem sonunda hissedarlara kalan kâr satışlara aynı ölçüde eşlik etmemiş.
Çeyreklik net kârın 3,9 milyar TL’den 11,7 milyar TL’ye çıkması dikkat çekici bir sıçrama. Ancak bu artışın proje teslimleri, finansal gelir-giderler veya dönemsel muhasebe etkileriyle ne ölçüde ilişkili olduğu mevcut veride ayrıştırılmıyor. Bu nedenle ikinci çeyrekteki güçlü kârı doğrudan kalıcı yıllık kâr temposu olarak kabul etmek yerine, sonraki çeyreklerle teyit etmek gerekir.
Bilanço Sağlığı
ENKA’nın bilançosunun en güçlü tarafı, borçluluk yerine net nakit pozisyonunda olması. Net borç kalemi -37,1 milyar TL seviyesinde; bu ifade şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu gösteriyor. Önceki yıl sonunda net nakit 38,2 milyar TL iken dönem sonunda 37,1 milyar TL’ye gerilemiş. Dolayısıyla net borç satırındaki %2,9’luk artış, borç yükünün tehlikeli biçimde arttığını değil, net nakit tamponunun sınırlı ölçüde azaldığını ifade ediyor.
Altı aylık FAVÖK üzerinden bakıldığında şirketin net borç/FAVÖK oranı yaklaşık -2,4x. Negatif oran, finansal kaldıraç baskısından ziyade net nakit pozisyonuna işaret ediyor. ENKA’nın faiz ve finansman maliyetlerine karşı duyarlılığı, yüksek borçlu şirketlere kıyasla daha düşük; nakit gücü aynı zamanda yeni projeler, yatırımlar veya temettü politikası açısından esneklik sağlıyor.
Toplam varlıklar 363,5 milyar TL’den 432,6 milyar TL’ye çıkarak %19 arttı. Dönen varlıklar 185,7 milyar TL, duran varlıklar ise 246,9 milyar TL seviyesinde. Duran varlıkların dönen varlıklardan daha hızlı büyümesi, şirketin uzun vadeli varlık tabanının genişlediğini gösteriyor; ancak bu artışın hangi kalemlerden oluştuğu verilmediği için yatırım harcaması, iştirak değerlemesi veya diğer varlık değişimleri arasında ayrım yapılamaz.
Özkaynaklar 279,4 milyar TL’den 328,4 milyar TL’ye yükselerek %17,5 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %75,9 seviyesinde. Bu oldukça güçlü bir sermaye tabanına işaret ediyor. Toplam varlık artışının büyük ölçüde özkaynaklarla desteklenmesi, bilançonun finansal dayanıklılığını artırıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -523,1 milyon TL olması, şirketin dönem içinde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 373,4 milyon TL seviyesindeyken, zarar %40,1 artmış. Bu kalem, operasyonel faaliyetlerin başarısından farklı olarak şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısından etkileniyor.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olması veya muhasebe düzeltmelerinin bu yönde sonuç üretmesiyle ilişkilidir. ENKA’nın faaliyet kârlılığı güçlü olsa da TAS 29 etkisi net kârı aşağı çekebiliyor. Nitekim FAVÖK %74,4 artarken net kâr büyümesinin %40,8’de kalmasında bu kalemin yanı sıra diğer finansal ve muhasebesel unsurların rolü olabilir; ancak mevcut veri bunları ayrı ayrı göstermiyor.
Yatırımcı için Ne Anlama Geliyor?
ENKA’nın bu ara dönem sonuçları, güçlü satış büyümesi, iyileşen operasyonel marjlar ve net nakit bilançosu ile olumlu bir resim sunuyor. Özellikle FAVÖK marjının %21,2’den %24,2’ye çıkması, büyümenin yalnızca cirodan ibaret olmadığını gösteren en güçlü veri.
Buna karşılık yatırımcıların üç noktayı izlemesi gerekiyor:
- Net kâr marjındaki gerilemenin geçici mi, kalıcı mı olduğu,
- İkinci çeyrekteki yüksek kârın sonraki dönemlerde korunup korunamayacağı,
- Net parasal pozisyon zararının enflasyon muhasebesi altında nasıl seyredeceği.
Net nakit pozisyonu önemli bir güvenlik alanı yaratıyor; fakat güçlü bilanço tek başına hisse değerlemesinin ucuz olduğu anlamına gelmez. Bundan sonraki dönemde proje kârlılığı, nakit dönüşümü ve özkaynak büyümesinin devamlılığı belirleyici olacak. Yatırım tavsiyesi değildir.