
Açılış
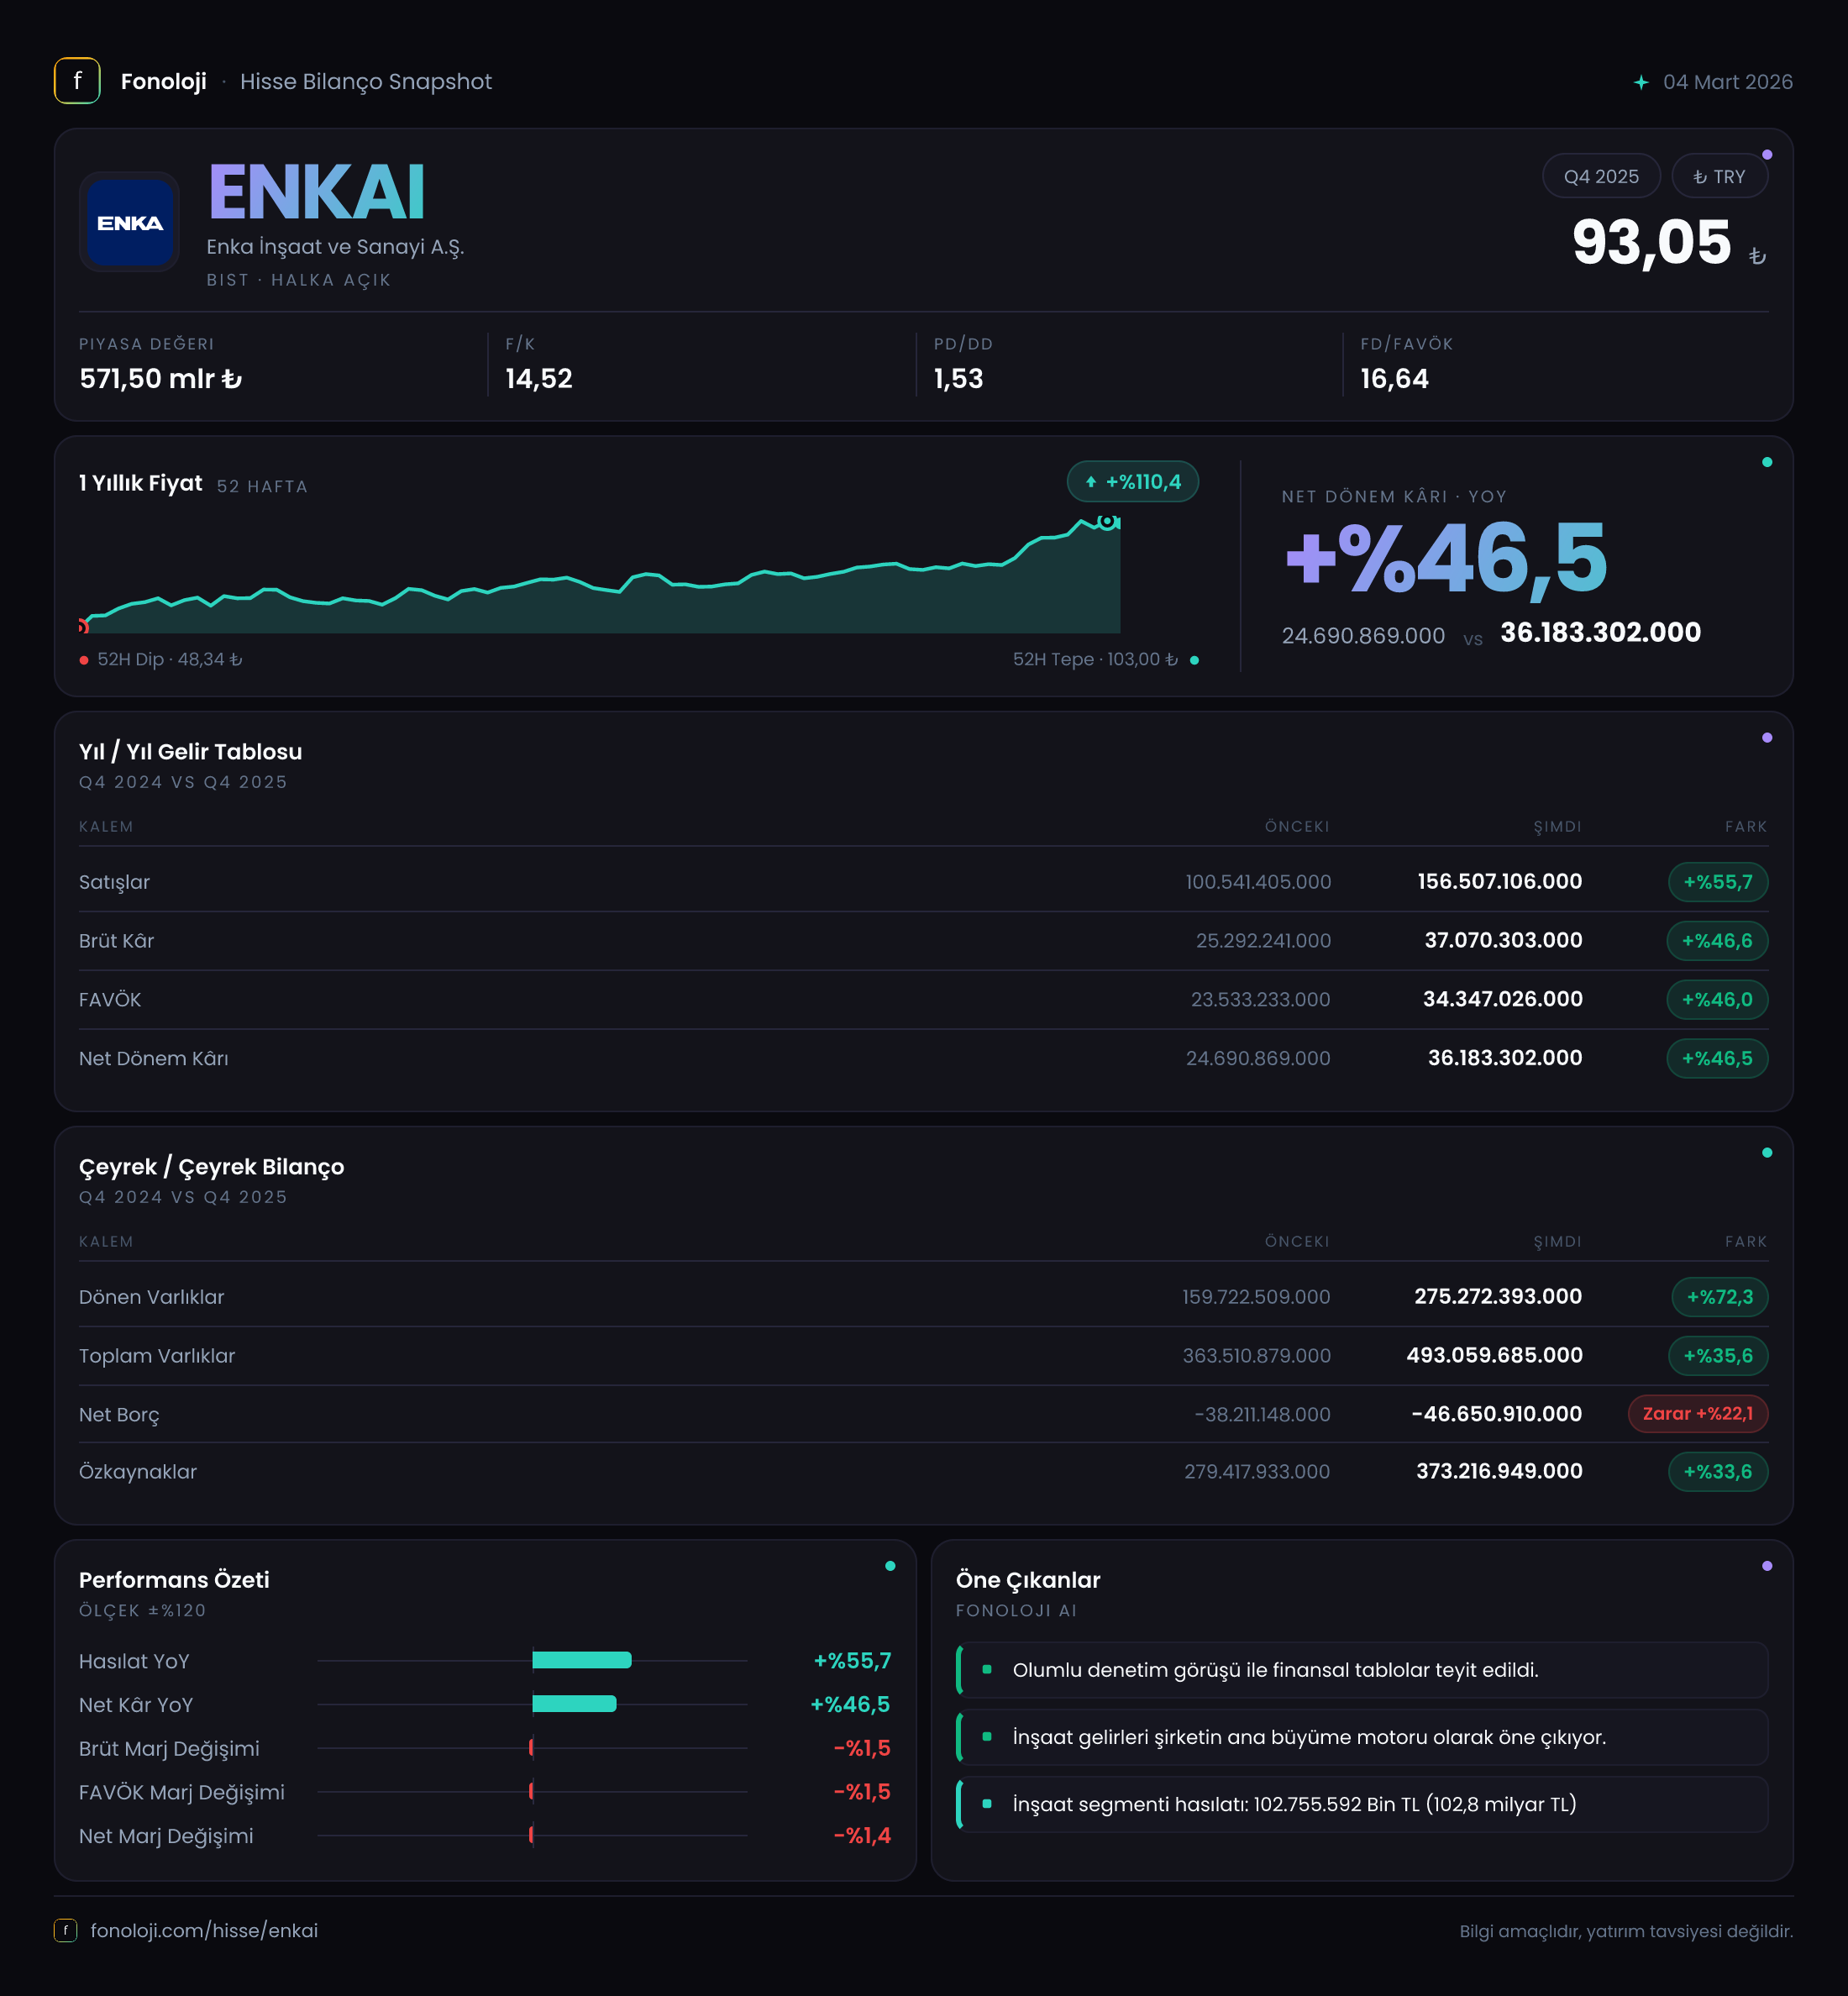
ENKA İnşaat ve Sanayi, inşaat taahhüt faaliyetlerinin yanı sıra enerji, gayrimenkul ve sanayi yatırımlarıyla çeşitlendirilmiş bir iş modeline sahip. 2025/12 döneminde şirketin satışları 156,5 milyar TL’ye, net dönem kârı ise 36,2 milyar TL’ye yükseldi. İlk bakışta büyüme güçlü görünüyor; ancak kârlılık artışı satış büyümesinin gerisinde kaldığı için marjlarda sınırlı bir baskı oluşmuş. Buna karşılık bilanço, yüksek özkaynak ve net nakit pozisyonuyla şirketin finansal riskinin düşük kaldığını gösteriyor.
Aşağıdaki tablo, dönemin ana göstergelerini özetliyor:
| Gösterge | 2025/12 | 2024/12 | Değişim | |---|---:|---:|---:| | Satışlar | 156,5 milyar TL | 100,5 milyar TL | %55,7 | | FAVÖK | 33,9 milyar TL | 23,0 milyar TL | %47,6 | | Net dönem kârı | 36,2 milyar TL | 24,7 milyar TL | %46,5 | | Net nakit | 46,7 milyar TL | 38,2 milyar TL | %22,1 | | Özkaynaklar | 373,2 milyar TL | 279,4 milyar TL | %33,6 |
Satış Hikayesi
ENKA’nın satışları geçen yılın aynı dönemine göre %55,7 artarak 100,5 milyar TL’den 156,5 milyar TL’ye ulaştı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek görünüyor. Bununla birlikte, gerçek büyümeyi net biçimde ölçebilmek için şirketin faaliyet bazında satış hacmi, proje teslimleri, döviz kompozisyonu ve ilgili dönemin kümülatif enflasyonu gibi ayrıntılar da gerekli. Mevcut veri, nominal satış artışının enflasyonun üzerinde gerçekleştiğini gösteriyor; ancak büyümenin ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini ayrıştırmıyor.
Satışlardaki artışın önemli bir bölümü, ENKA’nın proje bazlı ve dönemsel olarak dalgalanabilen iş yapısı çerçevesinde değerlendirilmelidir. İnşaat ve taahhüt şirketlerinde tek bir dönemde yüksek proje teslimleri veya hakediş tahakkukları satışları belirgin biçimde yukarı çekebilir. Bu nedenle 2025/12 verisi güçlü olmakla birlikte, sürdürülebilirlik değerlendirmesi için yeni proje kazanımları, devam eden işlerin büyüklüğü ve sonraki dönem sipariş akışı izlenmeli.
Veri setinde yalnızca 2024/12 ve 2025/12 karşılaştırması bulunduğundan, yıl içindeki çeyreklik ivmeyi ölçmek mümkün değil. Dolayısıyla satışların yıl boyunca istikrarlı şekilde mi arttığı, yoksa artışın belirli bir dönemde mi yoğunlaştığı konusunda çeyreklik trend için beklemek gerekiyor.
Kârlılık
Brüt kâr %46,6 artarak 25,3 milyar TL’den 37,1 milyar TL’ye yükseldi. Ancak satışlar %55,7 büyürken brüt kârın daha yavaş artması, brüt kâr marjının %25,2’den %23,7’ye gerilediğini gösteriyor. Yaklaşık 1,5 puanlık bu düşüş, maliyetlerin satışlardan daha hızlı arttığına veya dönem içindeki iş/proje karmasının önceki yıla göre daha düşük marjlı olduğuna işaret edebilir. Veride maliyet kırılımı bulunmadığı için baskının hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
FAVÖK %47,6 artarak 23,0 milyar TL’den 33,9 milyar TL’ye çıktı. Bu artış güçlü olmakla birlikte FAVÖK marjı da %22,9’dan %21,7’ye geriledi. Başka bir ifadeyle ENKA, satışlarını büyütürken operasyonel kâr üretmeye devam ediyor; fakat her 100 TL’lik satıştan elde ettiği operasyonel kâr geçen yıla kıyasla yaklaşık 1,2 TL azalmış durumda. Bu, büyümenin niteliği açısından takip edilmesi gereken temel başlıklardan biri.
Net dönem kârı %46,5 artarak 24,7 milyar TL’den 36,2 milyar TL’ye yükseldi. Net kâr marjı ise %24,6’dan %23,1’e indi. Net kâr artışının FAVÖK artışına yakın gerçekleşmesi, operasyonel performansın hâlâ kârın ana taşıyıcısı olduğunu gösteriyor. Bununla birlikte, net parasal pozisyon zararının etkisi ve finansal gelir-gider kalemlerinin ayrıntısı paylaşılmadığı için FAVÖK’ten net kâra geçişteki tüm dinamikleri ayrıştırmak mümkün değil.
Bilanço Sağlığı
ENKA’nın toplam varlıkları önceki dönem sonuna göre %35,6 artarak 363,5 milyar TL’den 493,1 milyar TL’ye yükseldi. Büyümenin ana kaynağı dönen varlıklar oldu; bu kalem %72,6 artışla 159,2 milyar TL’den 274,7 milyar TL’ye çıktı. Duran varlıklar ise %6,9 artarak 217,8 milyar TL’ye ulaştı. Bu görünüm, bilanço büyümesinin ağırlıklı olarak kısa vadeli varlıklarda gerçekleştiğini ortaya koyuyor.
Dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için artışın nakit, ticari alacaklar, stoklar veya sözleşme varlıkları kaynaklı olup olmadığı bilinmiyor. Özellikle proje şirketlerinde alacak ve sözleşme varlıklarındaki yükseliş, satış büyümesine eşlik ederken nakit dönüşümünü zayıflatabilir. Bu nedenle sonraki finansallarda işletme sermayesi ve faaliyetlerden yaratılan nakit ayrıca izlenmeli.
Özkaynaklar %33,6 artarak 279,4 milyar TL’den 373,2 milyar TL’ye yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %75,7 seviyesinde; bu, şirket varlıklarının büyük ölçüde özkaynaklarla finanse edildiğini gösteriyor. Net borç kaleminin eksi 46,7 milyar TL olması ise şirketin borcundan fazla nakit ve nakit benzeri varlık taşıdığı anlamına geliyor. Net nakit pozisyonu önceki dönem sonundaki 38,2 milyar TL’den 46,7 milyar TL’ye yükselmiş.
Net borç/FAVÖK rasyosu yaklaşık -1,4x seviyesinde. Buradaki eksi işareti borçluluk değil, net nakit pozisyonunu ifade ediyor. Dolayısıyla ENKA’nın faiz ve refinansman riski, yüksek borç taşıyan şirketlere kıyasla düşük görünüyor. Ancak nakdin hangi araçlarda değerlendirildiği ve getirilerinin ne kadar sürdürülebilir olduğu da önem taşıyor.
Net Parasal Pozisyon (TAS 29)
ENKA’nın net parasal pozisyon zararı 1,6 milyar TL seviyesinde kaldı. Geçen yıl aynı dönemde de zarar 1,6 milyar TL olduğundan, tutar bazında belirgin bir değişim bulunmuyor; bildirilen değişim %2,6 seviyesinde.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyonist ortamda taşıdığı satın alma gücü etkisini yansıtıyor. Net parasal zarar, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması veya dönem içindeki parasal pozisyon yapısının bu yönde sonuç üretmesiyle ilişkilendirilebilir. Ancak tek başına bu rakam şirketin operasyonel performansını göstermez.
Burada önemli nokta, satış ve net kâr artışının yüksek enflasyon ortamında değerlendirilmesi. ENKA’nın net parasal pozisyon zararının önceki yıla yakın kalması, TAS 29 etkisinin kârlılık üzerinde yeni ve büyüyen bir baskı oluşturmadığını düşündürüyor. Yine de enflasyon muhasebesi nedeniyle nominal net kâr ile gerçek ekonomik kârlılık arasındaki farkı takip etmek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ENKA’nın 2025/12 sonuçları, yüksek satış ve kâr büyümesine rağmen marjların bir miktar gerilediği, buna karşılık bilanço gücünün korunduğu bir tablo sunuyor. Yatırımcı açısından öne çıkan noktalar şöyle:
- Fırsat: Satışların %55,7 büyümesi ve net nakit pozisyonunun 46,7 milyar TL’ye çıkması, şirketin proje finansmanı ve yeni yatırım kapasitesini destekliyor.
- Fırsat: Özkaynakların toplam varlıkların yaklaşık %75,7’sini oluşturması, finansal dayanıklılığın yüksek olduğuna işaret ediyor.
- Risk: Brüt kâr, FAVÖK ve net kâr marjlarında gerileme var. Büyümenin devam etmesi kadar, bu büyümenin hangi marjla üretildiği de önemli.
- Risk: Dönen varlıklardaki %72,6’lık artışın alacak veya sözleşme varlıklarından kaynaklanması durumunda nakit dönüş süresi uzayabilir.
- Takip edilmesi gereken başlık: Yeni dönemde satış büyümesinin korunup korunmadığı, FAVÖK marjının yeniden toparlanıp toparlanmadığı ve net nakdin faaliyetlerden yaratılan nakitle desteklenip desteklenmediği.
Genel çerçevede veri, ENKA’nın güçlü sermaye yapısına ve net nakit pozisyonuna rağmen operasyonel marjlarda izlenmesi gereken bir baskı oluştuğunu gösteriyor. Şirket için temel soru artık yalnızca “ne kadar büyüdüğü” değil, bu büyümeyi hangi kârlılık ve nakit dönüşümüyle sürdürebileceği.
Yatırım tavsiyesi değildir.