
Açılış
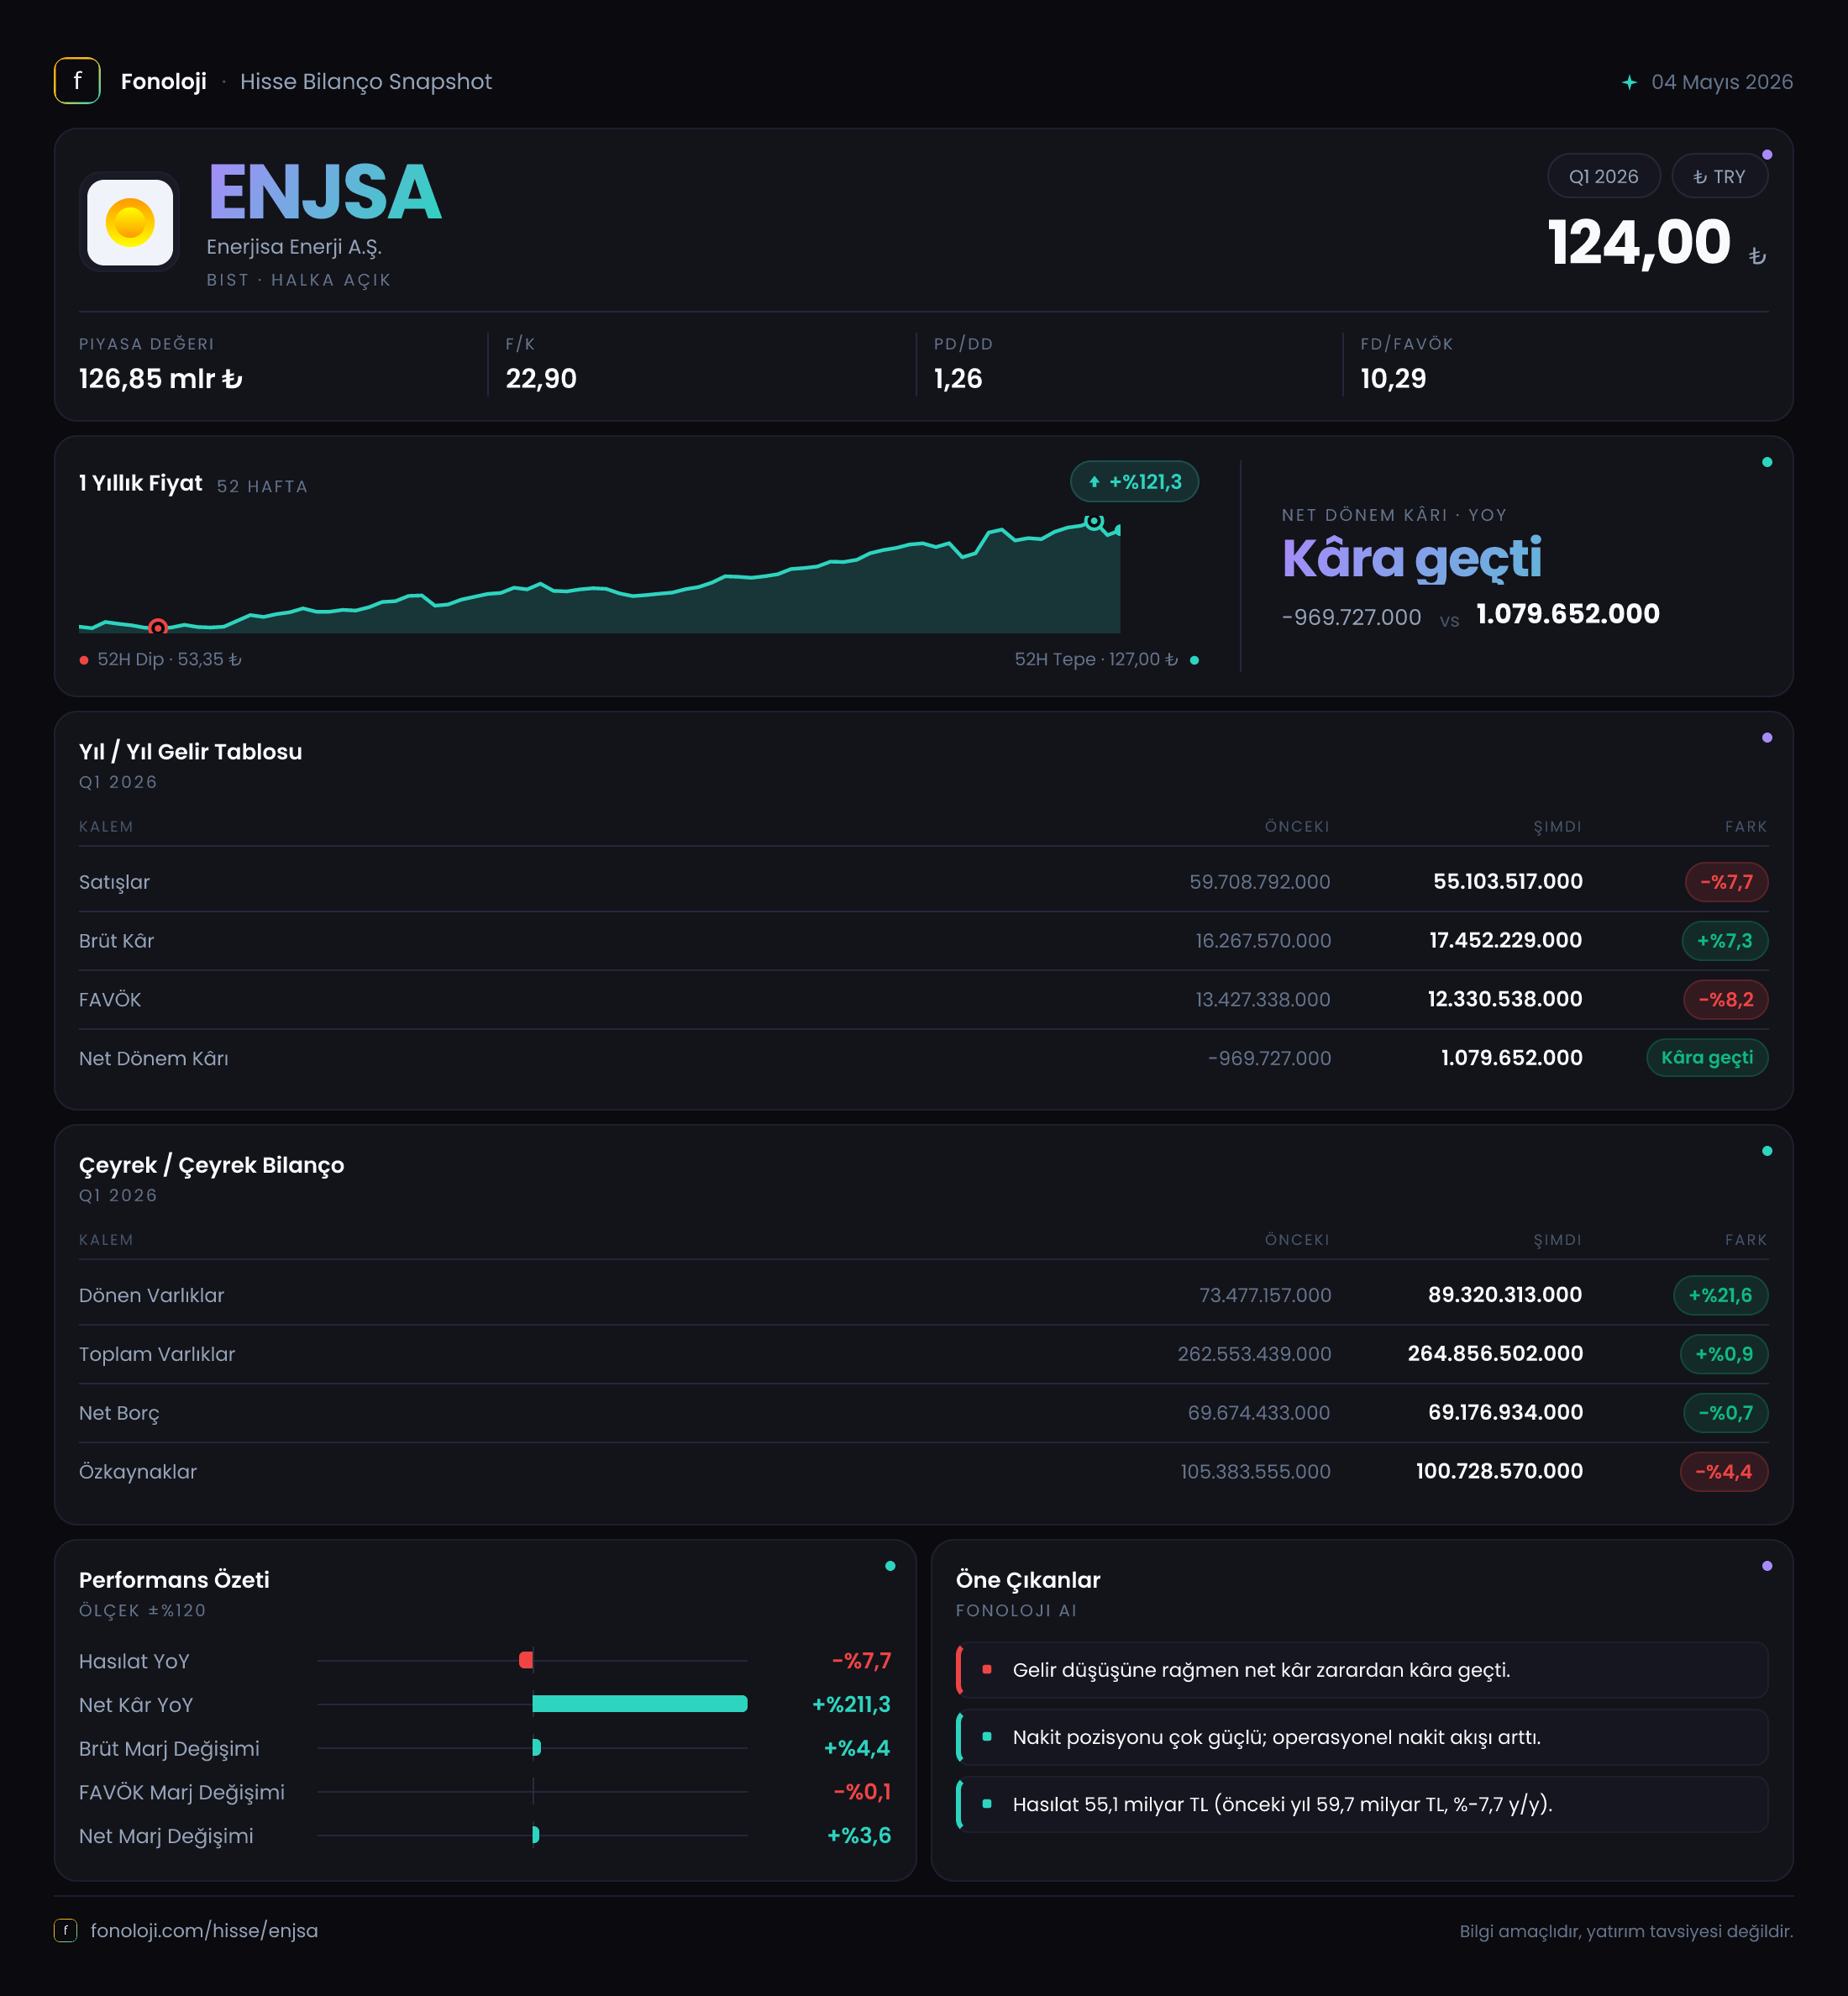
Enerjisa Enerji, elektrik dağıtım ve perakende satış faaliyetleriyle enerji zincirinin geniş bir bölümünde yer alan, bilançosunda yüksek varlık ve borç taşıyan bir şirket. 2026’nın ilk çeyreğinde ana mesaj, satış hacmi veya nominal ciro tarafında değil, marj ve operasyonel kârlılıkta ortaya çıkıyor. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr ve FAVÖK artmış; net kâr ise geçen yılki zarardan 1,1 milyar TL kâra dönmüş durumda. Bu tablo, şirketin daha düşük ciroyu daha yüksek kârlılıkla yönetebildiğini gösteriyor; ancak enflasyon ortamında satışlardaki gerileme ve özkaynaklardaki düşüş yakından izlenmeli.
Satış Hikayesi
Enerjisa’nın satışları, geçen yılın aynı çeyreğindeki 59,7 milyar TL’den 55,1 milyar TL’ye gerileyerek %7,7 düştü. Nominal olarak dahi yaşanan bu daralma, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha dikkat çekici hale geliyor. Başka bir ifadeyle şirket yalnızca nominal ciro kaybetmemiş, reel anlamda da satış hacmi veya satış fiyatlaması bakımından baskı yaşamış görünüyor.
Burada enerji şirketlerinin özel yapısını dikkate almak gerekiyor. Elektrik dağıtım ve perakende faaliyetlerinde ciro, enerji fiyatları, düzenlemeler, tüketim hacmi ve maliyetlerin müşteriye yansıtılma biçimiyle birlikte hareket eder. Bu nedenle satışlardaki düşüş tek başına operasyonların bozulduğu anlamına gelmez; ancak ilk çeyrekte şirketin gelir büyümesinin enflasyonun gerisinde kaldığı net biçimde görülüyor.
Daha olumlu taraf ise satışların gerilemesine rağmen brüt kârın 16,3 milyar TL’den 17,5 milyar TL’ye yükselmesi. Bu, brüt kârda %7,3 artış anlamına geliyor. Satışlar düşerken brüt kârın yükselmesi, maliyet yapısında iyileşme, daha kârlı işlerin ağırlığının artması veya fiyatlama/maliyet yansıtma dinamiklerinin olumlu çalışmasıyla açıklanabilir. Verilen finansal tablo, bu değişimin hangi operasyonel kalemlerden kaynaklandığını ayrıntılı biçimde göstermiyor; bu nedenle iyileşmenin kalıcı olup olmadığını sonraki çeyreklerde takip etmek gerekecek.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, satışların 2025/12 veya 2025/9 dönemlerine göre ivmesini ölçmek mümkün değil. Bu nedenle kısa vadeli trend konusunda daha fazla veri beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satış hikâyesinden belirgin biçimde daha güçlü. Brüt kâr marjı geçen yılın ilk çeyreğindeki yaklaşık %27,3 seviyesinden bu dönemde yaklaşık %31,8’e yükselmiş. Yaklaşık 4,5 puanlık bu artış, şirketin satış başına elde ettiği temel kârın belirgin biçimde güçlendiğini gösteriyor.
FAVÖK de 12,0 milyar TL’den 12,7 milyar TL’ye çıkarak %5,3 arttı. FAVÖK marjı ise yaklaşık %20,1’den %23,0’e yükseldi. Brüt marj ile FAVÖK marjının aynı yönde gelişmesi önemli; çünkü bu, iyileşmenin yalnızca brüt kâr seviyesinde kalmadığını, faaliyet giderleri sonrasında da korunduğunu gösteriyor. Şirket daha düşük satış üzerinden daha yüksek operasyonel kâr üretmiş.
Net kâr tarafındaki dönüşüm daha çarpıcı. Geçen yılın aynı dönemindeki 969,7 milyon TL net zarara karşılık bu çeyrekte 1,1 milyar TL net kâr açıklanmış. Net kâr marjı yaklaşık -%1,6’dan %2,0’ye yükselmiş durumda. Bununla birlikte net kâr, FAVÖK’ün hâlâ oldukça altında kalıyor. Aradaki farkta finansman giderleri, amortismanlar, vergi ve enflasyon muhasebesi etkileri rol oynuyor olabilir; fakat paylaşılan veri bu kalemlerin ayrı ayrı katkısını vermiyor.
Dolayısıyla operasyonel performans belirgin biçimde iyileşmiş olsa da net kârın sürdürülebilirliği yalnızca FAVÖK marjına bakılarak değerlendirilemez. Özellikle yüksek borç taşıyan şirketlerde faiz ve finansman maliyetleri, operasyonel kazanımların önemli bölümünü sınırlayabilir.
Bilanço Sağlığı
Toplam varlıklar, yıl sonuna göre 262,6 milyar TL’den 264,9 milyar TL’ye çıkarak yalnızca %0,9 arttı. Bu sınırlı büyümenin içinde önemli bir kompozisyon değişimi var: dönen varlıklar 73,5 milyar TL’den 89,3 milyar TL’ye yükselerek %21,6 arttı; duran varlıklar ise 189,1 milyar TL’den 175,5 milyar TL’ye gerileyerek %7,2 düştü.
Dönen varlıklardaki artış, kısa vadeli likidite görünümünü destekleyen bir unsur. Ancak bunun ne kadarının nakit, ticari alacak veya diğer kalemlerden oluştuğu paylaşılmadığı için likidite kalitesini tam olarak ölçmek mümkün değil. Duran varlıklardaki düşüş ise enerji şirketi açısından izlenmesi gereken bir hareket; bu azalışın amortisman, yeniden değerleme veya başka bilanço sınıflamalarından hangisinden kaynaklandığı ayrıştırılamıyor.
Net borç 69,7 milyar TL’den 69,2 milyar TL’ye gerileyerek sadece %0,7 azaldı. Borçta anlamlı bir düşüş olmamasına rağmen FAVÖK’ün artması olumlu. İlk çeyrek FAVÖK’ü dört çeyreğe yıllıklandırıldığında net borç/FAVÖK yaklaşık 1,4 kat seviyesine gelir; ancak tek çeyreği yıllıklandırmak mevsimsellik ve faaliyet dalgalanmaları nedeniyle temkinli kullanılmalı. Yine de bu oran, mevcut verilerle borçluluğun operasyonel kâra kıyasla yönetilebilir bir seviyede olduğunu gösteriyor.
Özkaynaklar ise 105,4 milyar TL’den 100,7 milyar TL’ye gerileyerek %4,4 azaldı. İlk çeyrekte net kâr üretilmesine rağmen özkaynakların düşmesi, enflasyon muhasebesi ve diğer özkaynak hareketlerinin kâr etkisini aştığını düşündürüyor. Bu nedenle yalnızca net kâra değil, özkaynakların neden küçüldüğüne de bakılmalı.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, yüksek enflasyonun şirketin parasal varlık ve yükümlülükleri üzerindeki etkisini gösteren kritik bir kalem. Enerjisa’da net parasal pozisyon etkisi geçen yılki -1,5 milyar TL’den -824,0 milyon TL’ye geldi. Zararın yaklaşık %46,8 azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin hafiflediğini gösteriyor.
Ancak kalemin hâlâ negatif olması önemli. Şirket bu çeyrekte enflasyon muhasebesinden kaynaklanan yaklaşık 824 milyon TL’lik net olumsuz etki taşımış. Bu tutar, operasyonel kârlılıktaki iyileşmenin bir bölümünü aşağı çekiyor. Geçen yılki etkinin daha yüksek olması net kâra dönüşü desteklemiş olsa da bu iyileşme tamamen operasyonel bir başarı olarak okunmamalı; muhasebesel ve parasal koşullar da katkı sağlıyor.
Yatırımcı için Ne Anlama Geliyor?
Enerjisa’nın 2026/3AB sonuçları, ciro büyümesi zayıf olsa da kârlılık kalitesinin güçlendiği bir çeyreğe işaret ediyor. En önemli fırsatlar şunlar:
- Brüt ve FAVÖK marjlarında belirgin genişleme,
- Satışlardaki düşüşe rağmen operasyonel kârın artması,
- Net borcun yatay kalırken FAVÖK’ün yükselmesi,
- Net parasal pozisyon zararının geçen yıla göre azalması.
Buna karşılık yatırımcının dikkat etmesi gereken riskler de açık:
- Satışların yüksek enflasyon ortamında nominal olarak %7,7 gerilemesi,
- Özkaynakların çeyrek içinde %4,4 azalması,
- Net kârın hâlâ finansman ve enflasyon muhasebesi etkilerine duyarlı olması,
- Çeyreklik trendi değerlendirmek için yeterli ara dönem verisinin bulunmaması.
Özetle şirket, ilk çeyrekte “daha düşük cirodan daha yüksek operasyonel kâr üretme” becerisi göstermiş. Bu olumlu tabloyu yatırım tezine dönüştürmek için sonraki dönemlerde satışların yeniden büyüyüp büyümediği, FAVÖK marjının %23 civarında korunup korunmadığı ve özkaynaklardaki düşüşün tersine dönüp dönmediği izlenmeli. Yatırım tavsiyesi değildir.