
Açılış
Enerjisa Enerji, elektrik dağıtımı ve perakende satış faaliyetleriyle düzenlenmiş, varlık yoğun ve yüksek finansman ihtiyacı taşıyan bir iş modeline sahip. 2026’nın ilk altı ayında şirketin satışları nominal olarak gerilerken, brüt kâr ve FAVÖK artışını korudu. Bu tablo, gelir tarafındaki daralmaya rağmen faaliyet kârlılığının daha dirençli kaldığını gösteriyor. Ancak net borcun yükselmesi, özkaynakların zayıflaması ve net parasal pozisyonun hâlâ negatif olması, operasyonel iyileşmenin bilanço üzerindeki baskıyı tamamen ortadan kaldırmadığına işaret ediyor.
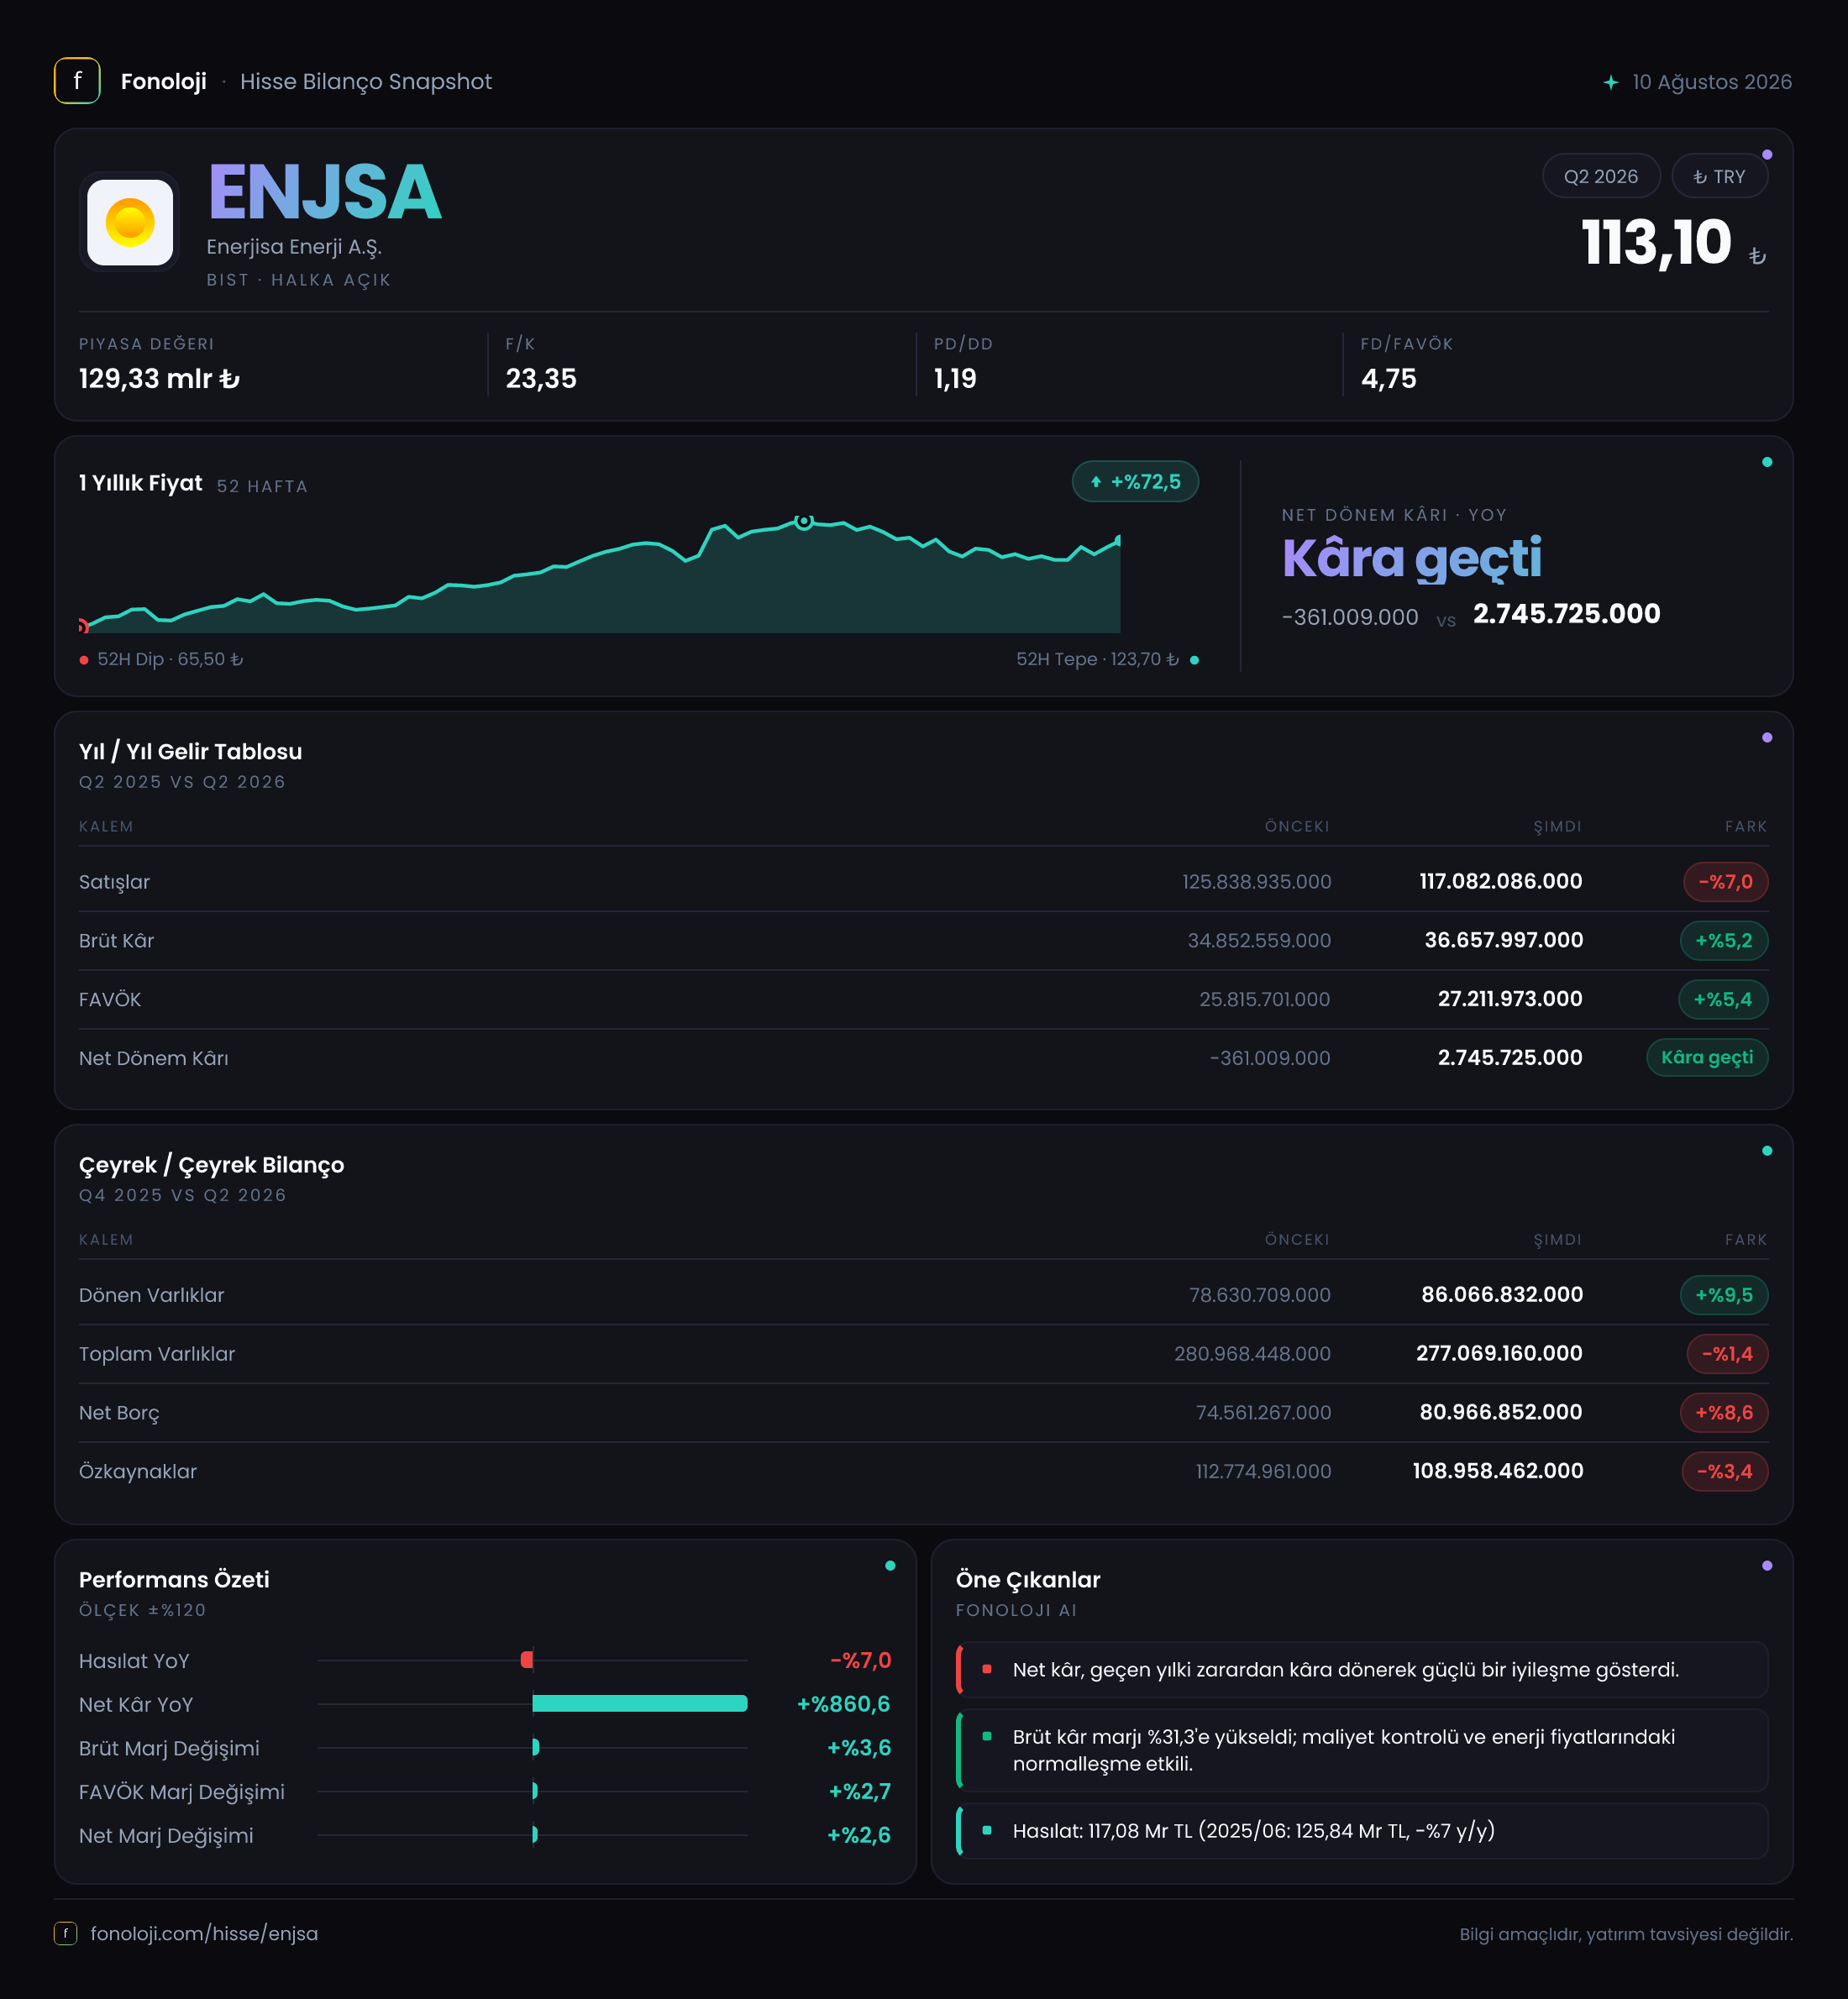
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 117,1 mlr TL | 125,8 mlr TL | -%7,0 | | Brüt kâr | 36,7 mlr TL | 34,9 mlr TL | +%5,2 | | FAVÖK | 27,2 mlr TL | 25,8 mlr TL | +%5,4 | | Net dönem kârı | 2,7 mlr TL | -361,0 mn TL | Pozitif dönüş | | Net borç | 81,0 mlr TL | 74,6 mlr TL | +%8,6 |
Satış Hikayesi
Enerjisa’nın ilk altı aylık satışları geçen yılın aynı dönemindeki 125,8 milyar TL’den 117,1 milyar TL’ye gerileyerek %7,0 düştü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel bazda daha belirgin bir daralmaya işaret eder. Başka bir ifadeyle, şirketin gelirleri yalnızca enflasyon karşısında büyüyememiş değil, nominal olarak da küçülmüş durumda.
Bu düşüşü değerlendirirken Enerjisa’nın faaliyetlerinin düzenlemeye tabi yapısını dikkate almak gerekiyor. Dağıtım ve perakende elektrik gelirleri, yalnızca satılan elektrik miktarına değil; tarife mekanizmasına, enerji maliyetlerine, tahsilat koşullarına ve düzenleyici çerçeveye de bağlı. Satışlardaki gerileme, şirketin operasyonel kârlılığının aynı ölçüde bozulduğu anlamına gelmiyor; ancak gelir tabanının daraldığını ve büyüme ivmesinin zayıfladığını gösteriyor.
Veri setindeki ayrı çeyreklik göstergede, 2025’in ikinci çeyrek satışları 61,9 milyar TL olarak veriliyor. Buna karşılık gelir tablosundaki 125,8 milyar TL ve 117,1 milyar TL tutarları ilk altı aylık döneme ait görünüyor. Dolayısıyla mevcut bilgiler, 2026’nın ikinci çeyreği ile önceki çeyrek arasındaki yönü kesin biçimde değerlendirmek için yeterli değil. Çeyreklik trend açısından daha sağlıklı yorum için 2026/3 ve 2026/6 dönemlerinin ayrı gelir ve kârlılık verilerini beklemek gerekir.
Kârlılık
Satışlar düşmesine rağmen brüt kâr 34,9 milyar TL’den 36,7 milyar TL’ye çıkarak %5,2 yükseldi. Bu gelişme, brüt kâr marjının yaklaşık %27,8’den %31,3’e çıktığını gösteriyor. Yani şirket, daha düşük satış hacmi veya geliri üzerinden geçen yılın aynı dönemine kıyasla daha yüksek bir brüt kâr üretmiş.
FAVÖK de 25,8 milyar TL’den 27,2 milyar TL’ye yükseldi ve artış %5,4 oldu. FAVÖK marjı yaklaşık %20,5’ten %23,2’ye çıkarak 2,7 puan iyileşti. Brüt marj ve FAVÖK marjındaki birlikte yükseliş, faaliyet giderlerinin ve maliyet yapısının satışlardaki düşüşe rağmen iyi yönetildiğini gösteriyor. Bu, özellikle enflasyonist ortamda önemli; çünkü şirket yalnızca fiyat artışlarıyla değil, gelir başına daha yüksek faaliyet kârı üreterek de performansını korumuş.
Net kâr tarafında ise görünüm daha çarpıcı. Şirket geçen yılın aynı dönemindeki 361 milyon TL net zarardan, bu dönemde 2,7 milyar TL net kâra geçti. Ancak geçen yılki baz negatif olduğu için %860,6 oranındaki artış matematiksel olarak yüksek görünse de ekonomik anlamda tek başına kullanılmamalı. Daha önemli mesaj, faaliyet kârlılığındaki artışın, finansman giderleri ve enflasyon muhasebesi etkilerinin ardından net kâra taşınabilmiş olmasıdır.
Bununla birlikte FAVÖK ile net kâr arasındaki fark hâlâ oldukça geniş. 27,2 milyar TL FAVÖK’e karşılık 2,7 milyar TL net kâr, finansman maliyetleri, amortismanlar, vergiler ve parasal kayıpların kârı aşağı çektiğini gösteriyor. Bu nedenle operasyonel performans güçlü görünse de, hissedar açısından nihai değer yaratımını belirleyecek başlık yalnızca FAVÖK değil, borçluluk ve finansman giderlerinin seyri olacak.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 281,0 milyar TL’den 277,1 milyar TL’ye gerileyerek %1,4 küçüldü. Bu sınırlı düşüşün içinde dönen varlıkların 78,6 milyar TL’den 86,1 milyar TL’ye yükselmesi dikkat çekiyor. %9,5’lik bu artış, kısa vadeli varlıkların güçlendiğini gösterse de bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı verilmediği için likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar ise 202,3 milyar TL’den 191,0 milyar TL’ye geriledi. Enerjisa gibi dağıtım altyapısı yoğun bir şirket için duran varlıklar bilançonun önemli bir bölümünü oluşturuyor. Bu nedenle azalışın ne kadarının amortisman ve enflasyon muhasebesi kaynaklı, ne kadarının yatırım harcamalarıyla ilgili olduğu kritik. Verilen rakamlar, şirketin varlık tabanının büyümediğini; en azından bilanço üzerinde nominal olarak küçüldüğünü gösteriyor.
Net borç 74,6 milyar TL’den 81,0 milyar TL’ye çıkarak %8,6 arttı. İlk altı aylık FAVÖK üzerinden basit oranlama yapıldığında net borç/FAVÖK yaklaşık 3,0x seviyesine geliyor. Ancak FAVÖK altı aylık olduğu için bu oran yıllıklaştırıldığında yaklaşık 1,5x düzeyine iner. Yine de bu hesaplama, borcun vadesi, faiz yapısı ve nakit akışının dönemsel niteliği bilinmeden kesin bir kaldıraç değerlendirmesi olarak kullanılmamalı.
Özkaynaklar 112,8 milyar TL’den 109,0 milyar TL’ye gerileyerek %3,4 azaldı. Net kâr üretilen bir dönemde özkaynakların gerilemesi, enflasyon muhasebesi ve diğer kapsamlı gelir kalemlerinin etkili olabileceğini düşündürüyor; ancak ayrıntılı özkaynak hareketleri paylaşılmadığı için kesin neden belirlenemiyor. Borcun artması ve özkaynağın azalması, finansal esneklik açısından takip edilmesi gereken bir kombinasyon.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi bu dönemde -2,2 milyar TL oldu; geçen yıl aynı dönemde bu tutar -2,4 milyar TL idi. Zararın 200 milyon TL azalması olumlu bir gelişme olsa da şirket hâlâ net parasal kayıp yazıyor. Bu, parasal yükümlülüklerin ve parasal varlıkların enflasyon karşısındaki yapısının şirket aleyhine çalışmaya devam ettiğini gösteriyor.
Net parasal kaybın azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin geçen yıla göre sınırlı kaldığı anlamına geliyor. Nitekim faaliyet kârlılığındaki artış, bu etkinin tamamen bastırılmasına rağmen net kârın pozitife dönmesine yardımcı olmuş. Ancak borçluluk yükseldiği için ilerleyen dönemlerde faiz ve enflasyon dinamikleri değişirse parasal pozisyonun kâr üzerindeki etkisi yeniden belirginleşebilir.
Yatırımcı için Ne Anlama Geliyor?
Enerjisa’nın 2026/6AB sonuçları, satış büyümesi zayıfken marjların iyileştiği bir tablo ortaya koyuyor. Yatırımcı açısından ana fırsat, düzenlenmiş faaliyetlerin sağladığı görünürlük ile brüt ve FAVÖK marjlarındaki yükselişin kalıcı hâle gelmesi. Net zarardan net kâra geçiş de şirketin dönem sonunda daha güçlü bir kârlılık üretebildiğini gösteriyor.
Buna karşılık üç başlık yakından izlenmeli:
- Satışların reel olarak daralması: Nominal gelir düşüşü, enflasyon ortamında şirketin büyüme ivmesinin zayıf olduğunu gösteriyor.
- Net borcun artması: FAVÖK güçlü kalsa da borç artışı, faiz maliyetleri ve nakit akışı üzerindeki baskıyı artırabilir.
- Özkaynakların gerilemesi: Kârlılığa rağmen özkaynakların azalması, TAS 29 ve diğer kapsamlı gelir kalemlerinin bilançoyu etkilediğini gösteriyor.
Özetle veri, Enerjisa’da operasyonel marjların ve net kârlılığın iyileştiğini; fakat bilanço tarafında borçluluk ve özkaynak kalitesi nedeniyle temkinli olunması gerektiğini söylüyor. Bir sonraki dönemde özellikle satışların yeniden büyüyüp büyümeyeceği, net borcun nakit akışıyla kontrol altına alınıp alınamayacağı ve net parasal pozisyon kaybının kalıcı biçimde azalacağı belirleyici olacak. Yatırım tavsiyesi değildir.