
Açılış
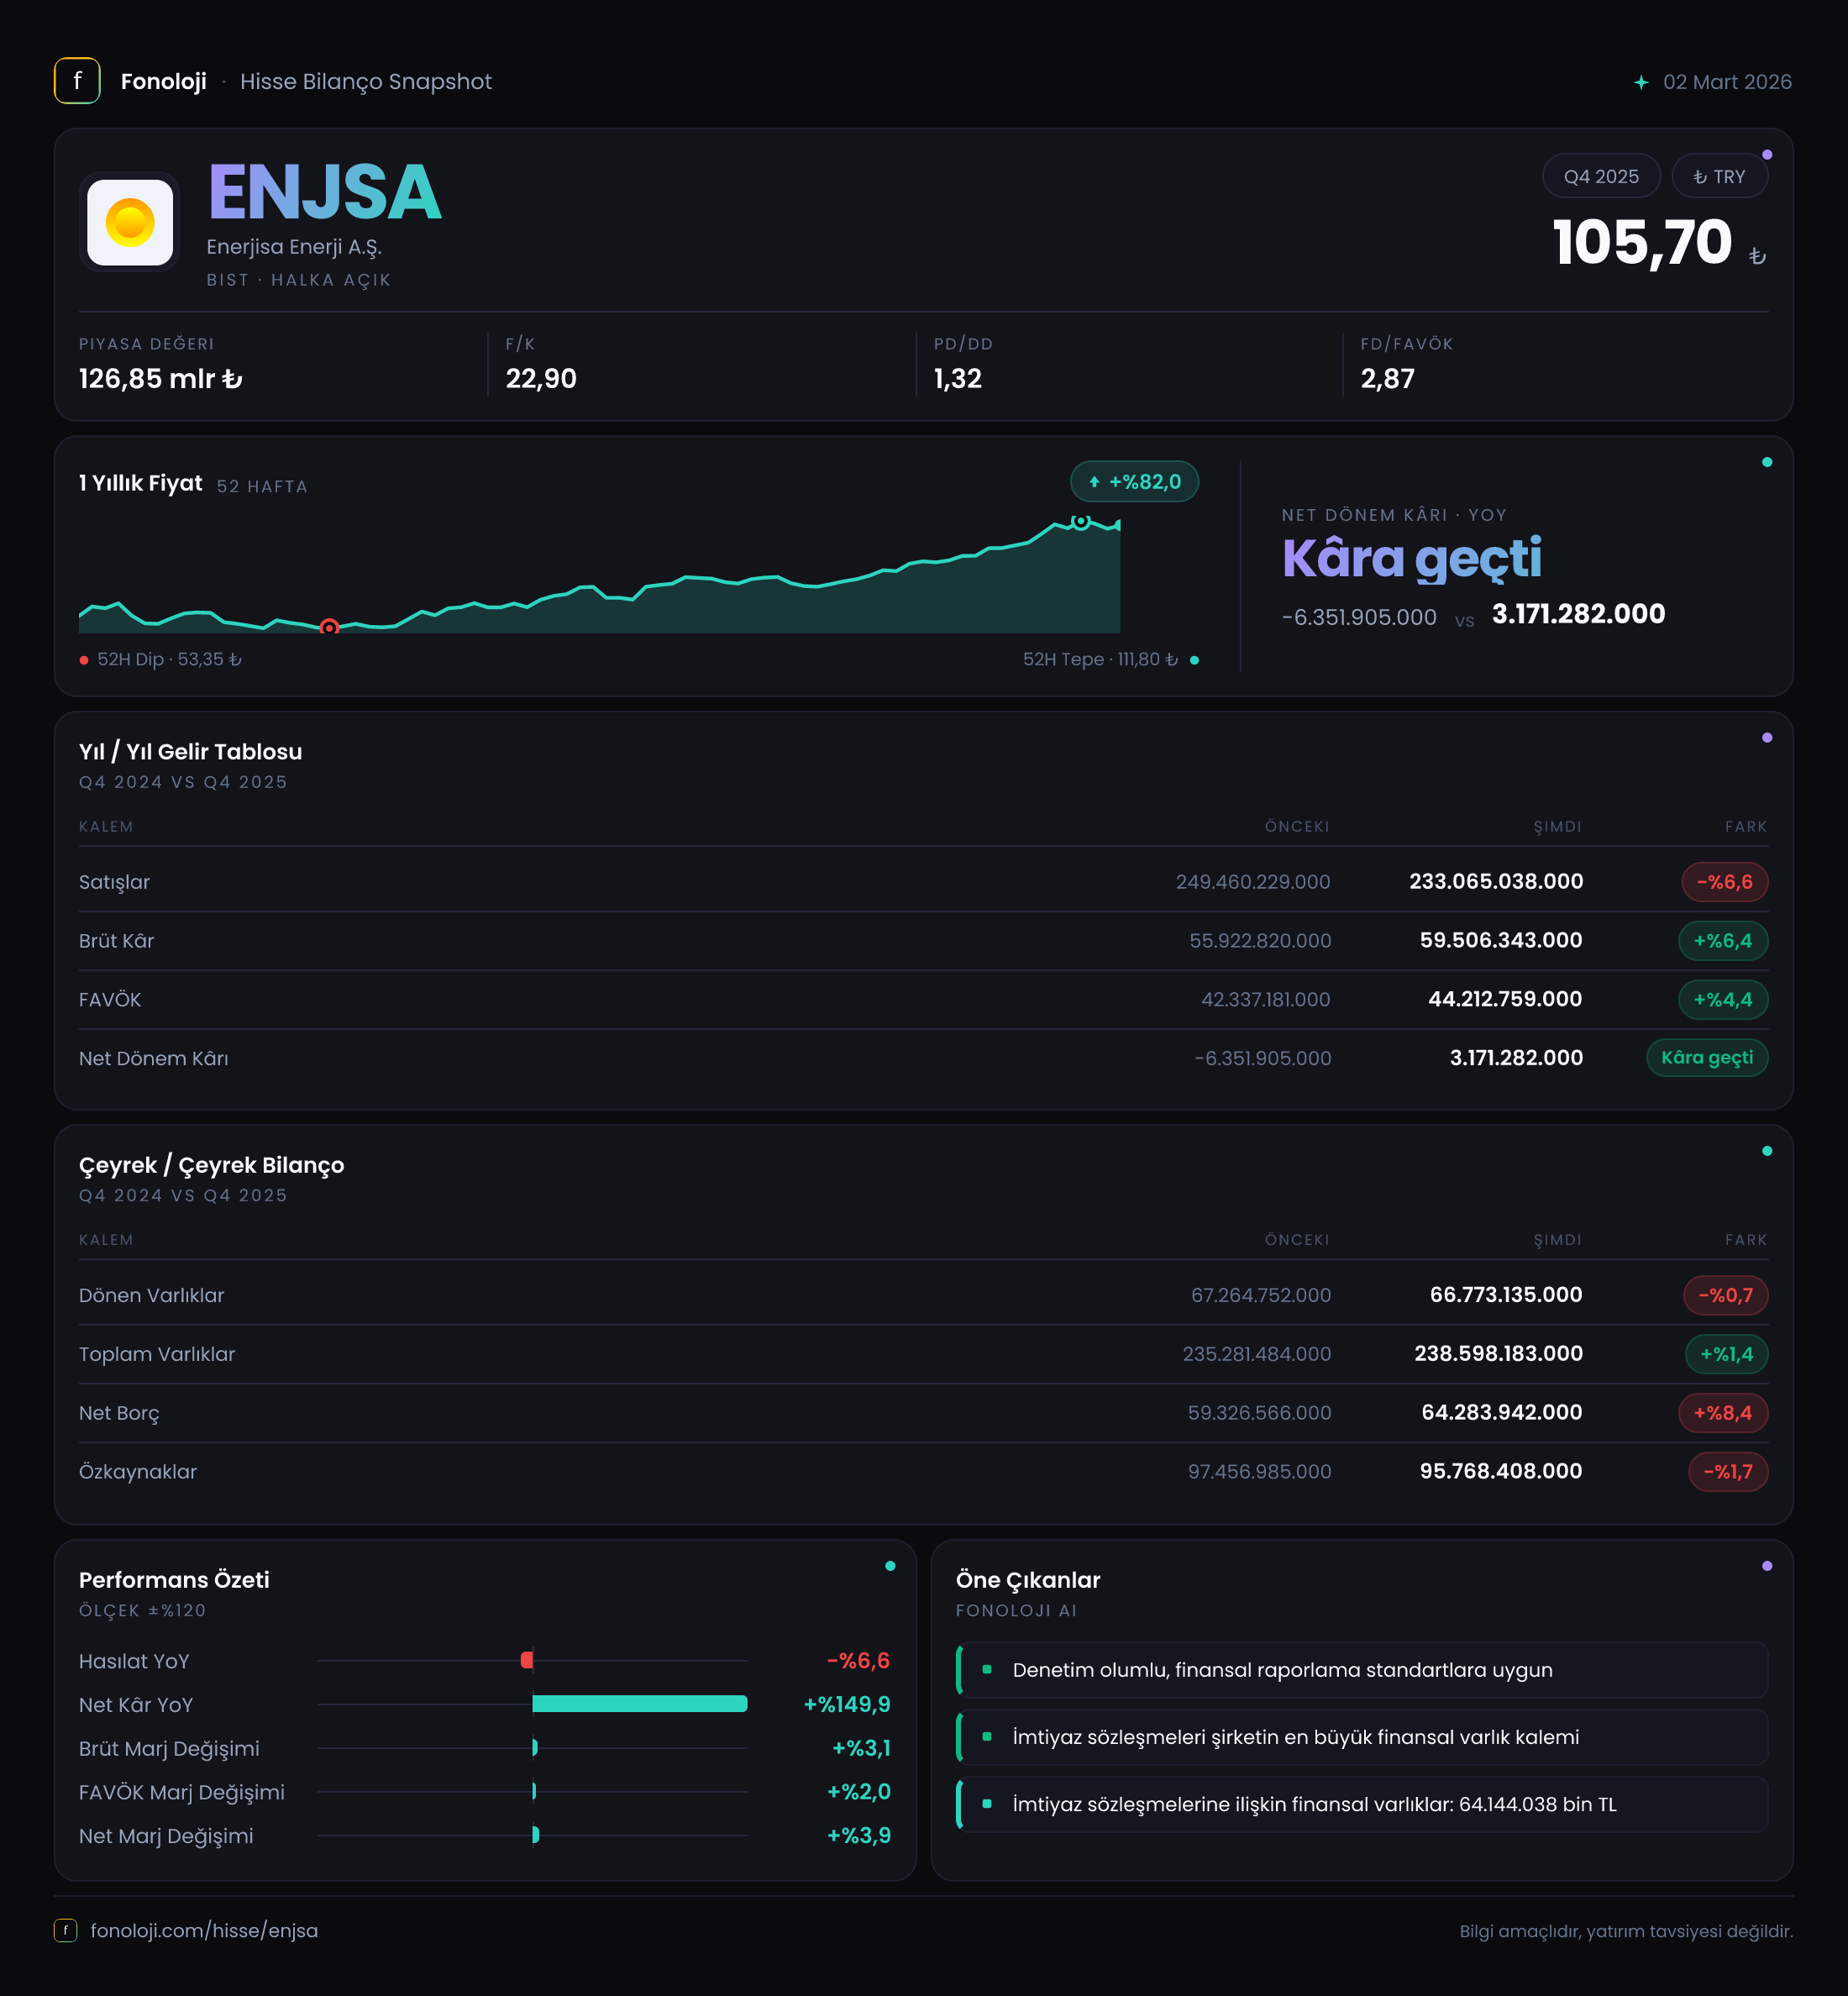
Enerjisa Enerji, elektrik dağıtımı ve perakende satış faaliyetleriyle Türkiye’nin enerji altyapısında kritik bir konuma sahip. 2025/12 döneminde şirketin ana hikâyesi, satış hacmi ve nominal gelir tarafındaki zayıflığa rağmen kârlılık göstergelerinde toparlanma yaşanması oldu. Satışlar yıllık bazda gerilerken brüt kârın artması, şirketin marjlarını koruma ve iyileştirme kapasitesine işaret ediyor; ancak bilanço tarafında net borç yükselirken özkaynakların gerilemesi, bu toparlanmanın finansal yapı üzerindeki baskıyı tamamen ortadan kaldırmadığını gösteriyor. Net dönem kârının zarardan kâra dönmesi olumlu olsa da, kârın satışlara oranı hâlâ oldukça sınırlı.
Satış Hikayesi
Enerjisa’nın satışları, geçen yılın aynı dönemindeki 249,5 milyar TL’den 233,1 milyar TL’ye gerileyerek nominal bazda %6,6 düştü. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu tablo daha da dikkat çekici hale geliyor. Nominal satışların azalması, reel olarak şirketin gelir tabanında belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle Enerjisa, fiyat seviyelerinin yüksek oranda arttığı bir ortamda satışlarını enflasyonun üzerinde büyütemediği gibi, nominal olarak da küçülmüş durumda.
Bu gerileme tek başına şirketin operasyonel kapasitesinin zayıfladığı anlamına gelmez; enerji sektöründe tarifeler, düzenleyici çerçeve, tüketim hacmi ve maliyet geçişleri satış rakamları üzerinde belirleyici olabilir. Ancak yatırımcı açısından bakıldığında kritik soru şu: Şirketin brüt kâr artışı, kalıcı bir operasyonel verimlilikten mi kaynaklanıyor, yoksa satış kompozisyonu ve maliyet hareketlerinden mi etkileniyor? Mevcut veri bu ayrımı kesin olarak ortaya koymuyor.
Satışlardaki düşüşe karşın brüt kâr 55,9 milyar TL’den 59,5 milyar TL’ye yükseldi. Bu, nominal olarak %6,4’lük bir artış anlamına geliyor. Dolayısıyla şirket, daha düşük satış hacmi veya geliri üzerinden daha yüksek brüt kâr üretmiş. Brüt kâr marjındaki iyileşme bu görünümün en güçlü tarafı. Bununla birlikte, enflasyon etkisi dikkate alındığında brüt kârdaki nominal artışın reel olarak aynı ölçüde güçlü olmayabileceği unutulmamalı.
Çeyreklik gelir ve kârlılık verileri paylaşılmadığı için son çeyrekten son çeyreğe ivmenin güçlenip güçlenmediğini, faaliyetlerin yıl içinde hangi yönde seyrettiğini veya toparlanmanın sürdürülebilirliğini bu veri setiyle ölçmek mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
Enerjisa’nın brüt kâr marjı, geçen yıl yaklaşık %22,4 seviyesindeyken bu dönemde yaklaşık %25,5’e yükseldi. Yaklaşık 3,1 puanlık bu iyileşme, satışlardaki gerilemeye rağmen doğrudan maliyetlerin gelirlerden daha kontrollü yönetildiğini gösteriyor. Şirketin ana operasyonlarında fiyatlama, maliyet yansıtma veya satış karması açısından olumlu bir değişim yaşanmış olabilir; ancak veride bunun hangi unsurdan kaynaklandığı açıklanmadığından kesin bir neden atfetmek doğru olmaz.
FAVÖK 43,3 milyar TL seviyesinde gerçekleşti. Buna göre FAVÖK marjı yaklaşık %18,6 oldu. Geçen yıl için karşılaştırılabilir FAVÖK verisi bulunmadığından marjın yıllık bazda artıp azaldığını net biçimde söylemek mümkün değil. Yine de brüt kâr marjının %25,5, FAVÖK marjının ise %18,6 olması, brüt kârın önemli bir bölümünün faaliyet giderleri sonrasında korunabildiğini gösteriyor.
Net dönem kârı ise geçen yılki 6,4 milyar TL zarardan, bu dönemde 3,2 milyar TL kâra döndü. Bu, mutlak anlamda 9,6 milyar TL’lik bir iyileşme ve yaklaşık %149,9’luk değişim anlamına geliyor. Net kâr marjı yaklaşık %1,4 seviyesinde kaldı. Yani şirket faaliyet seviyesinde anlamlı bir kâr üretmesine rağmen, finansman giderleri, parasal pozisyon ve diğer dönemsel kalemler sonrasında satışların yalnızca küçük bir bölümü net kâra dönüşüyor.
| KPI | 2025/12 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 233,1 mlr TL | 249,5 mlr TL | Nominal %6,6 düşüş, enflasyona göre reel daralma | | Brüt kâr marjı | %25,5 | %22,4 | Yaklaşık 3,1 puan iyileşme | | FAVÖK | 43,3 mlr TL | Veri yok | FAVÖK marjı yaklaşık %18,6 | | Net kâr marjı | %1,4 | Zarar | Net sonuçta belirgin toparlanma |
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 235,3 milyar TL’den 238,6 milyar TL’ye çıkarak %1,4 arttı. Bu artış sınırlı kalırken duran varlıklar 168,0 milyar TL’den 171,8 milyar TL’ye yükseldi. Toplam varlıkların yaklaşık %72’sinin duran varlıklardan oluşması, Enerjisa’nın altyapı ve sermaye yoğun iş modelini yansıtıyor. Bu yapı, uzun vadeli operasyonel kapasite açısından avantaj sağlarken yüksek yatırım ve finansman ihtiyacını da beraberinde getirebilir.
Dönen varlıklar 67,3 milyar TL’den 66,8 milyar TL’ye geriledi. Değişim yalnızca %0,7 düzeyinde olsa da, kısa vadeli varlıkların büyümemesi likidite tamponunun genişlemediğini gösteriyor. Net borç ise 58,2 milyar TL’den 63,3 milyar TL’ye çıkarak %8,8 arttı. FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 1,5x seviyesinde. Bu oran tek başına alarm verici bir noktada görünmüyor; ancak net borcun artış yönünde olması, faiz ve refinansman koşullarının yatırımcı tarafından yakından izlenmesini gerektiriyor.
Özkaynaklar 97,5 milyar TL’den 95,8 milyar TL’ye gerileyerek %1,7 düştü. Şirket kâra geçmiş olmasına rağmen özkaynakların azalması, enflasyon muhasebesi, temettü veya diğer özkaynak kalemlerindeki hareketlerin net kâr etkisini dengelemiş olabileceğini düşündürüyor; fakat bu kalemler verilmediği için kesin bir neden söylenemez. Borçların varlıklardan daha hızlı artması, bilanço kaldıraç seviyesinin bir miktar yükseldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -4,9 milyar TL oldu. Geçen yıl aynı dönemdeki -6,0 milyar TL’ye göre zarar 1,1 milyar TL azaldı; oran bazında iyileşme %18,8. Ancak pozisyon hâlâ negatif. Bu, enflasyon muhasebesi altında parasal kalemlerin şirketin net kârı üzerinde gider yönünde baskı yaratmaya devam ettiğini gösteriyor.
TAS 29 uygulamasında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı kritik önem taşır. Negatif net parasal pozisyon, yüksek enflasyon ortamında finansal tablonun net parasal kayıptan etkilendiğini ifade eder. Bu kalemin geçen yıla göre daha az zarar yazması net kâr toparlanmasını desteklemiş olsa da, 3,2 milyar TL’lik net kârın önemli ölçüde düşük marjla oluştuğu dikkate alındığında enflasyon muhasebesi etkisi hâlâ yatırımcı analizinin merkezinde kalmalı.
Yatırımcı için Ne Anlama Geliyor?
Enerjisa’nın bu dönemdeki görünümü, operasyonel marj iyileşmesi ile bilanço baskısının aynı anda yaşandığı bir tablo sunuyor. Fırsat tarafında, brüt kâr marjının yaklaşık 3,1 puan yükselmesi, FAVÖK’ün 43,3 milyar TL seviyesine ulaşması ve net zarardan kâra geçiş öne çıkıyor. Şirketin altyapı ağırlıklı varlık yapısı da uzun vadeli faaliyet sürekliliği açısından destekleyici bir unsur.
Buna karşılık satışların yüksek enflasyona rağmen %6,6 gerilemesi, reel büyüme açısından temel risk. Net borcun %8,8 artması ve özkaynakların %1,7 azalması da kârlılık toparlanmasının henüz bilanço gücüne tam olarak yansımadığını gösteriyor. Yatırımcıların özellikle şu başlıkları izlemesi önemli:
- Satışların yeniden enflasyonun üzerinde büyüyüp büyümediği,
- %18,6 seviyesindeki FAVÖK marjının korunup korunmadığı,
- Net borç/FAVÖK oranının 1,5x seviyesinden yükselip yükselmediği,
- Negatif net parasal pozisyonun gelecek dönemlerde azalması,
- Net kârın faaliyetlerden üretilen nakitle ne ölçüde desteklendiği.
Bu verilerle Enerjisa’da kârlılık tarafında belirgin bir iyileşme var; ancak büyüme ve bilanço tarafındaki göstergeler henüz aynı güçte değil. Şirketin yatırım hikâyesinin kalıcı biçimde güçlenmesi için yalnızca net kârın artması değil, satışların reel olarak toparlanması ve borçluluğun kontrol altında tutulması gerekiyor. Yatırım tavsiyesi değildir.