
Açılış
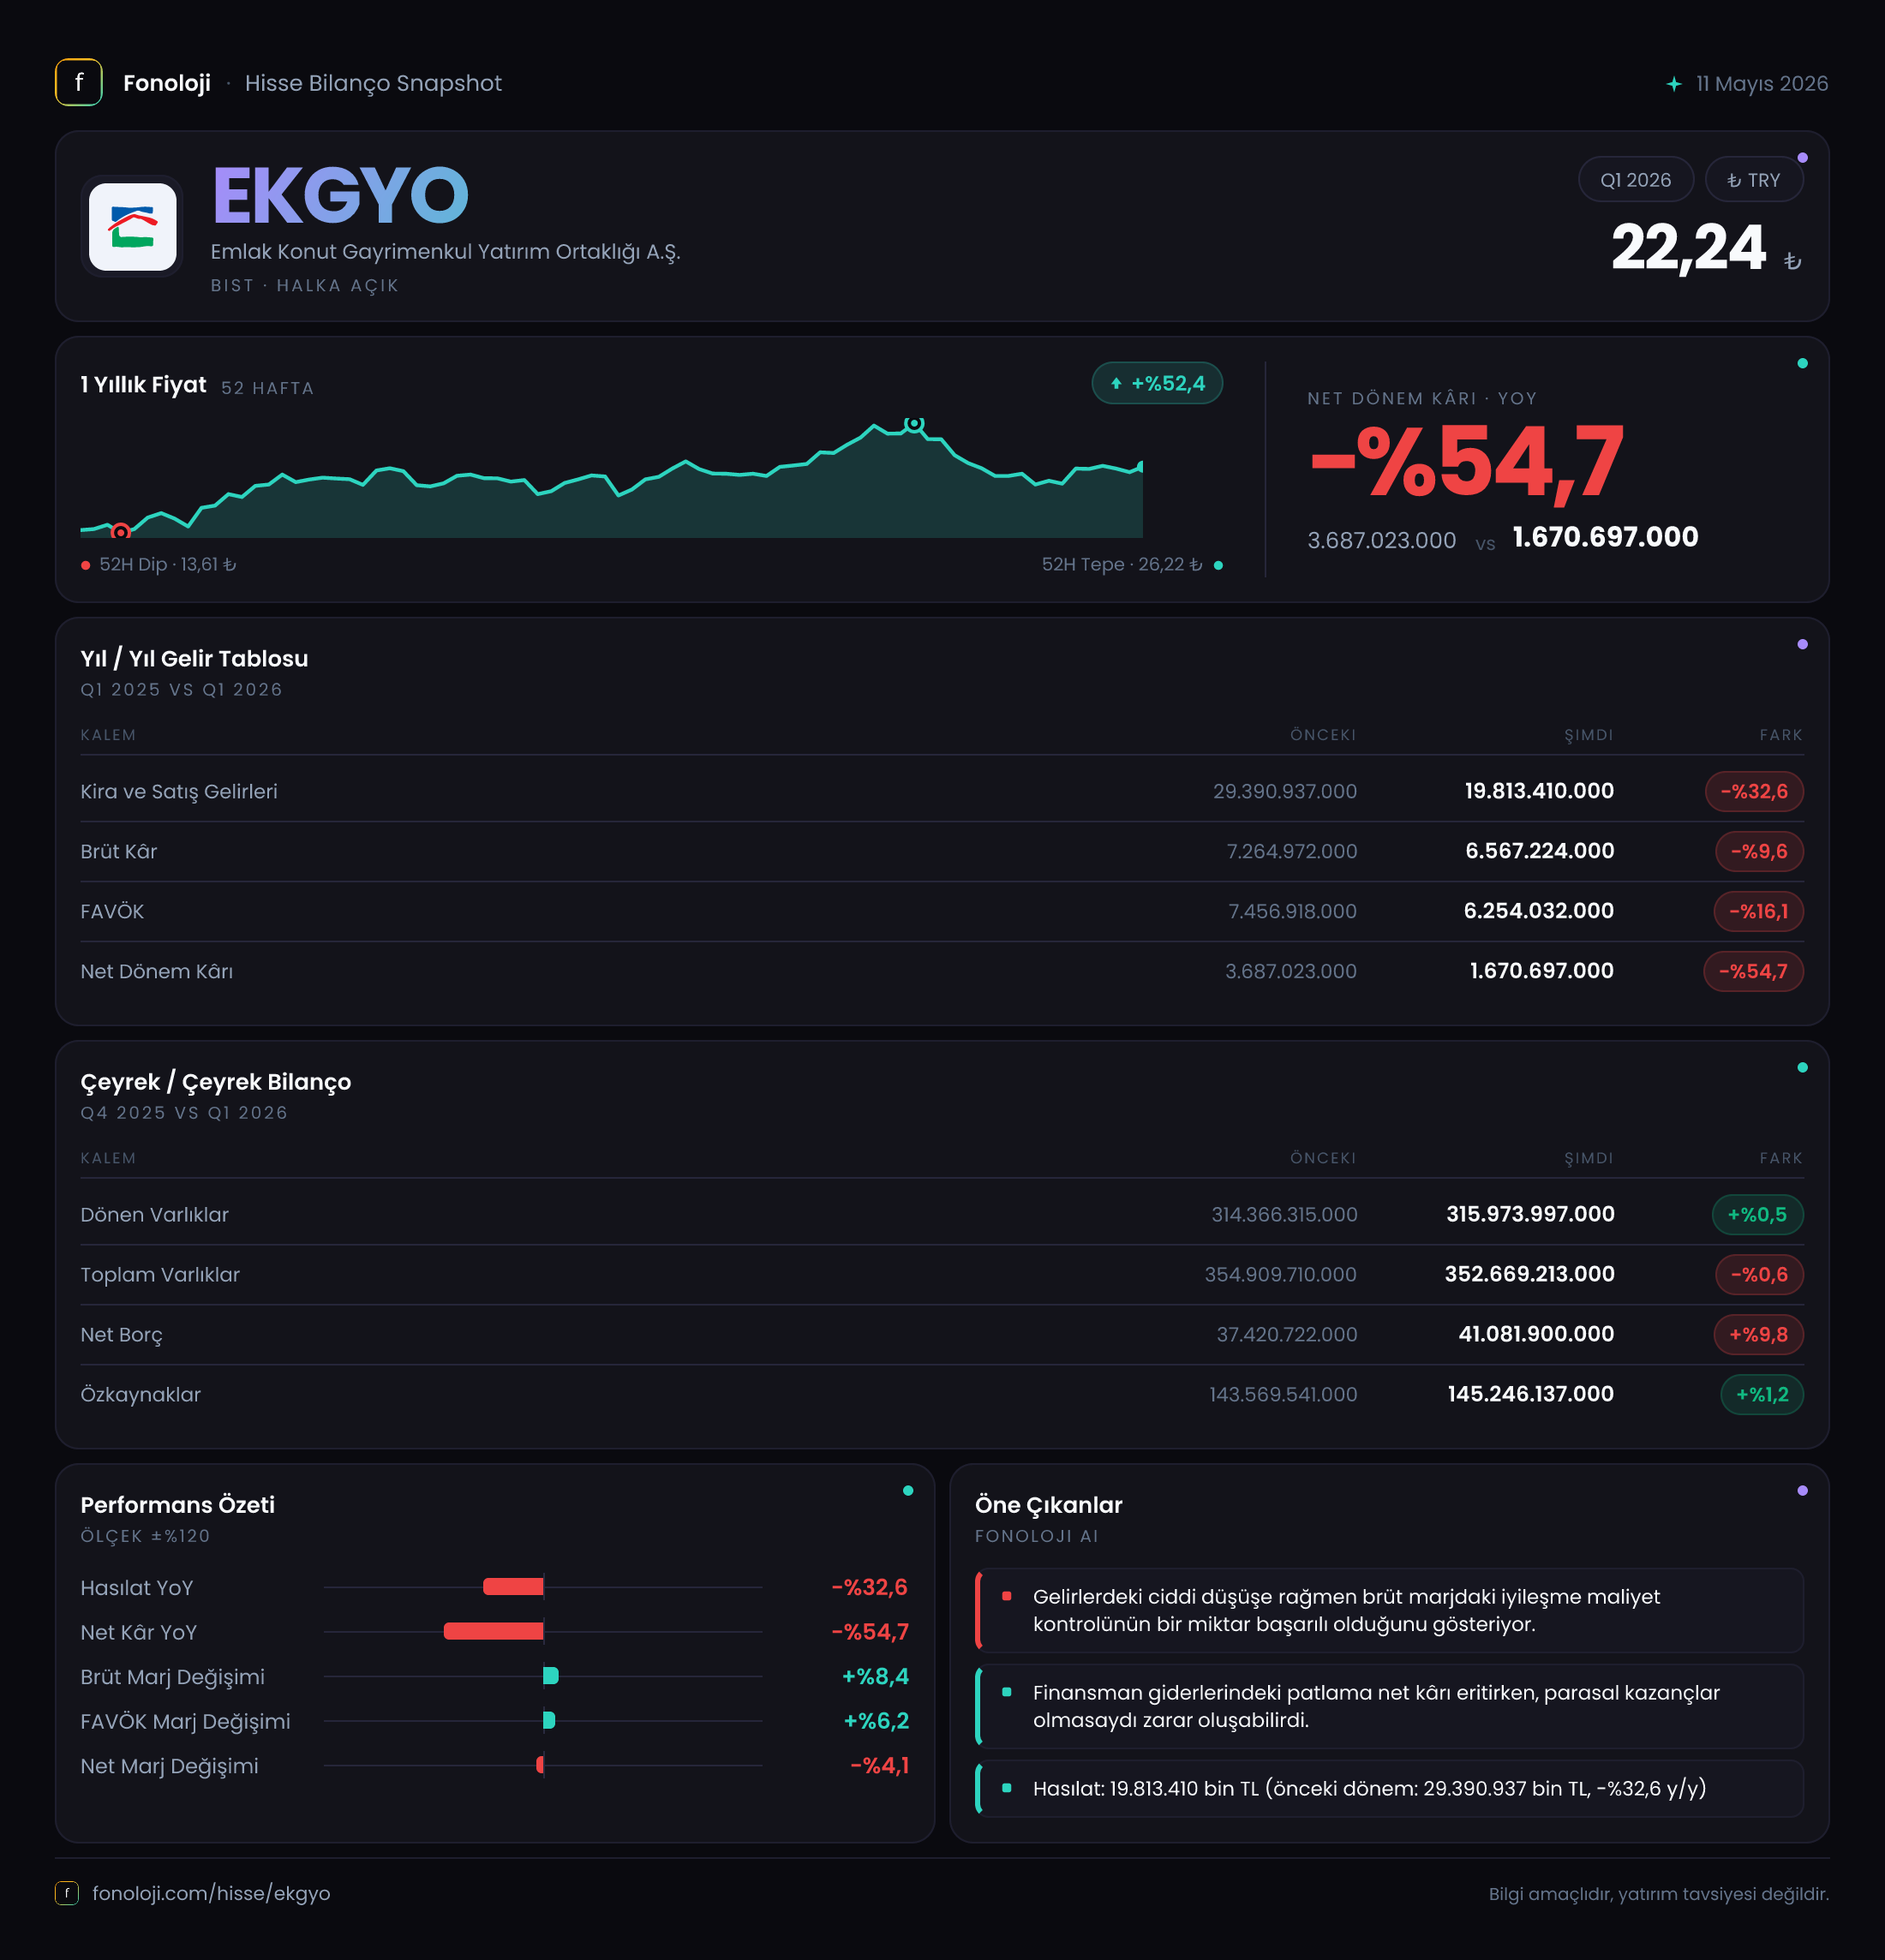
Emlak Konut GYO, gayrimenkul geliştirme projeleri ve arsa portföyü üzerinden gelir üreten, Türkiye konut piyasasının seyrine oldukça duyarlı bir şirket. 2026’nın ilk çeyreğinde şirketin satışları ve net kârı geçen yılın aynı dönemine göre gerilerken, brüt kârlılıkta belirgin bir toparlanma görüldü. Ana hikâye, daha düşük satış hacmine rağmen satışların kâra dönüşme kalitesinin iyileşmesi; ancak bu iyileşmenin net kârdaki sert düşüşü telafi etmeye yetmemesi. Enflasyon muhasebesinden kaynaklanan 3,8 milyar TL’lik net parasal pozisyon kazancı ise sonuçların okunmasında kritik rol oynuyor.
Satış Hikayesi
Emlak Konut’un satışları, 2026/3’te 21,1 milyar TL seviyesine geriledi. Geçen yılın aynı dönemindeki 29,8 milyar TL’ye kıyasla düşüş %29,2 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların da yaklaşık %29 azalması, reel açıdan daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil, enflasyonun gerisinde kalan bir gelir performansı sergilemiş durumda.
Bu gerileme, gayrimenkul sektöründe proje teslimlerinin zamanlaması, kampanyaların etkisi, konut talebi, faiz ortamı ve ihale/proje portföyünün dönemsel yapısıyla birlikte değerlendirilmelidir. Emlak Konut’un gelirleri her çeyrekte aynı ritimde oluşmayabildiği için tek bir ara dönem verisi şirketin tüm yıl performansını kesin biçimde göstermiyor. Bununla birlikte mevcut veri, ilk çeyrekte satış hacmi açısından geçen yılın güçlü bazının yakalanamadığını net biçimde ortaya koyuyor.
Buradaki olumlu ayrıntı, satışlardaki %29,2’lik düşüşün brüt kâra aynı ölçüde yansımamış olması. Brüt kâr 7,1 milyar TL ile geçen yılki 7,8 milyar TL’ye göre yalnızca %9,4 geriledi. Bu tablo, şirketin daha düşük satış hacmine rağmen proje karması, maliyet kontrolü veya teslim edilen işlerin marjı sayesinde brüt kârlılığını koruduğunu gösteriyor. Ancak bu performansın kalıcı olup olmadığını anlamak için yılın ilerleyen çeyreklerindeki satış ve teslimat kompozisyonunu görmek gerekiyor.
Kârlılık
Brüt kâr marjı, 2025/3’te yaklaşık %26,2 iken 2026/3’te %33,6’ya yükseldi. Yaklaşık 7,4 puanlık bu artış, şirketin gelir tablosundaki en güçlü sinyal. Satışlar nominal olarak gerilerken brüt marjın yükselmesi, Emlak Konut’un bu dönemde daha kârlı projeleri veya daha avantajlı maliyet yapısına sahip işleri öne çıkardığını düşündürüyor. Yine de tek çeyrek üzerinden bunun kalıcı operasyonel verimlilik mi, yoksa proje teslimlerinin dönemsel bileşimi mi olduğunu ayırmak mümkün değil.
Şirket bu dönemde 5,4 milyar TL FAVÖK üretti. Buna göre FAVÖK marjı yaklaşık %25,6 seviyesinde bulunuyor. Brüt marjın altında kalan bu oran, satışların genel yönetim, pazarlama ve diğer faaliyet giderleri sonrasında da güçlü bir faaliyet kârlılığı taşıdığını gösteriyor. FAVÖK verisi için geçen yılın aynı dönemine ait karşılaştırılabilir rakam bulunmadığından marjın yıllık bazda ne kadar iyileştiğini ölçemiyoruz; ancak mevcut dönemde faaliyet kârlılığının satışlara oranla güçlü olduğu açık.
Buna karşın net kâr tablosu daha zayıf. Net dönem kârı, 4,3 milyar TL’den 1,3 milyar TL’ye gerileyerek %70,4 düştü. Net kâr marjı da yaklaşık %14,4’ten %6,2’ye indi. Yani brüt ve faaliyet seviyesindeki güçlü görünüm, finansman, parasal pozisyon ve diğer gelir-gider kalemleri sonrasında aynı ölçüde korunamamış.
Özellikle şirketin 3,8 milyar TL net parasal pozisyon kazancına rağmen yalnızca 1,3 milyar TL net kâr açıklaması, net kârın faaliyet kârlılığından oldukça farklı dinamiklerle şekillendiğini gösteriyor. Bu nedenle EKGYO’yu yalnızca net kâr büyümesiyle değerlendirmek yanıltıcı olabilir; brüt marj, FAVÖK ve nakit yaratımı da birlikte izlenmeli.
Bilanço Sağlığı
Şirketin toplam varlıkları, yıl sonuna göre %1,4 azalarak 363,8 milyar TL seviyesine geriledi. Dönen varlıklar 332,4 milyar TL ile neredeyse yatay kaldı; düşüş yalnızca %0,2. Bu durum, bilanço büyüklüğünün ana gövdesini oluşturan dönen varlıkların korunduğunu gösteriyor. Gayrimenkul geliştirme şirketleri açısından stoklar, proje alacakları ve nakit benzeri kalemlerin dönen varlıklar içindeki dağılımı önem taşıyor; ancak sunulan veride bu kırılım bulunmadığı için likiditenin niteliği konusunda ileri bir sonuç çıkarmak mümkün değil.
Duran varlıklar ise 35,8 milyar TL’den 31,4 milyar TL’ye gerileyerek %12,3 azaldı. Bu düşüş toplam bilanço üzerinde sınırlı etki yaratmış olsa da, duran varlıkların küçülmesi portföy hareketleri veya muhasebe kaynaklı değer değişimleriyle ilişkili olabilir. Detay kırılım olmadan bu hareketi doğrudan operasyonel bir zayıflık olarak yorumlamak doğru olmaz.
Özkaynaklar 142,7 milyar TL’den 144,0 milyar TL’ye yükselerek %0,9 arttı. Net kârın düşük kaldığı bir çeyrekte özkaynakların korunması olumlu; ancak artışın sınırlı olması, bilanço büyümesinin güçlü olmadığını gösteriyor. Net borç ise 35,9 milyar TL’den 40,2 milyar TL’ye çıkarak %12,1 arttı. Borçtaki artış, özkaynaklara kıyasla daha hızlı gerçekleşmiş durumda.
Net borcun üç aylık FAVÖK’e oranı mekanik olarak yaklaşık 7,4 kat görünür; fakat tek çeyrek FAVÖK’ü yıllıklaştırıldığında oran yaklaşık 1,9 kata iner. Gayrimenkul sektöründeki dönemsel gelir yapısı nedeniyle yıllıklandırılmış bu hesap da temkinle ele alınmalı. Yine de şirketin borçluluğunun şu aşamada bilanço açısından izlenmesi gereken bir başlık olduğu açık.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon kazancı, 194,7 milyon TL’den 3,8 milyar TL’ye yükseldi. Bu, yıllık bazda yaklaşık %1.858 artış anlamına geliyor. Söz konusu kazanç, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumundan doğan muhasebe etkisini yansıtıyor; doğrudan operasyonel satış veya nakit kârı olarak okunmamalı.
Net parasal kazanç, gelir tablosunda net kârı destekleyen önemli bir unsur olmuş. Ancak buna rağmen net kârın %70,4 gerilemesi, operasyon dışı diğer kalemlerin veya finansman etkilerinin sonuç üzerinde baskı oluşturduğunu gösteriyor. Bu nedenle yatırımcı açısından “net parasal pozisyon yüksek, dolayısıyla kâr kalitesi güçlü” şeklinde doğrudan bir sonuca gitmek doğru değil. TAS 29 etkisi, özellikle nominal finansal rakamların enflasyonun etkisiyle bozulduğu dönemlerde önemli bir düzeltme sağlıyor; fakat şirketin gerçek faaliyet performansını değerlendirmek için FAVÖK, brüt marj ve nakit akışıyla birlikte okunmalı.
Yatırımcı için Ne Anlama Geliyor?
EKGYO’nun ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, satışlardaki düşüşe rağmen brüt marjın %26,2’den %33,6’ya yükselmesi ve %25,6 FAVÖK marjı, proje kârlılığının güçlü olabileceğini gösteriyor.
- Risk tarafında, satışların enflasyonun gerisinde kalması ve net kârın %70,4 azalması, büyüme ve kârın sürdürülebilirliği konusunda soru işaretleri yaratıyor.
- Bilanço açısından, net borcun %12,1 artması takip edilmeli. Özellikle faiz ve finansman koşullarının sıkı olduğu bir ortamda borç artışının gelir ve nakit yaratımıyla desteklenmesi gerekiyor.
- TAS 29 etkisi, net kârın yorumunu zorlaştırıyor. Bu nedenle yatırımcı, tek başına net kâra değil, satış hacmi, brüt marj, FAVÖK, proje teslimleri ve borçluluk eğilimine odaklanmalı.
Genel tablo, Emlak Konut’un operasyonel marj kalitesinin bu çeyrekte iyileştiğini; ancak satış hacmi ve net kâr tarafında henüz güçlü bir büyüme hikâyesi sunmadığını gösteriyor. Yılın geri kalanında satışların toparlanıp toparlanmayacağı, mevcut yüksek brüt marjın korunup korunamayacağı ve net borç artışının kontrol altına alınıp alınamayacağı temel takip noktaları olacak. Yatırım tavsiyesi değildir.