
Açılış
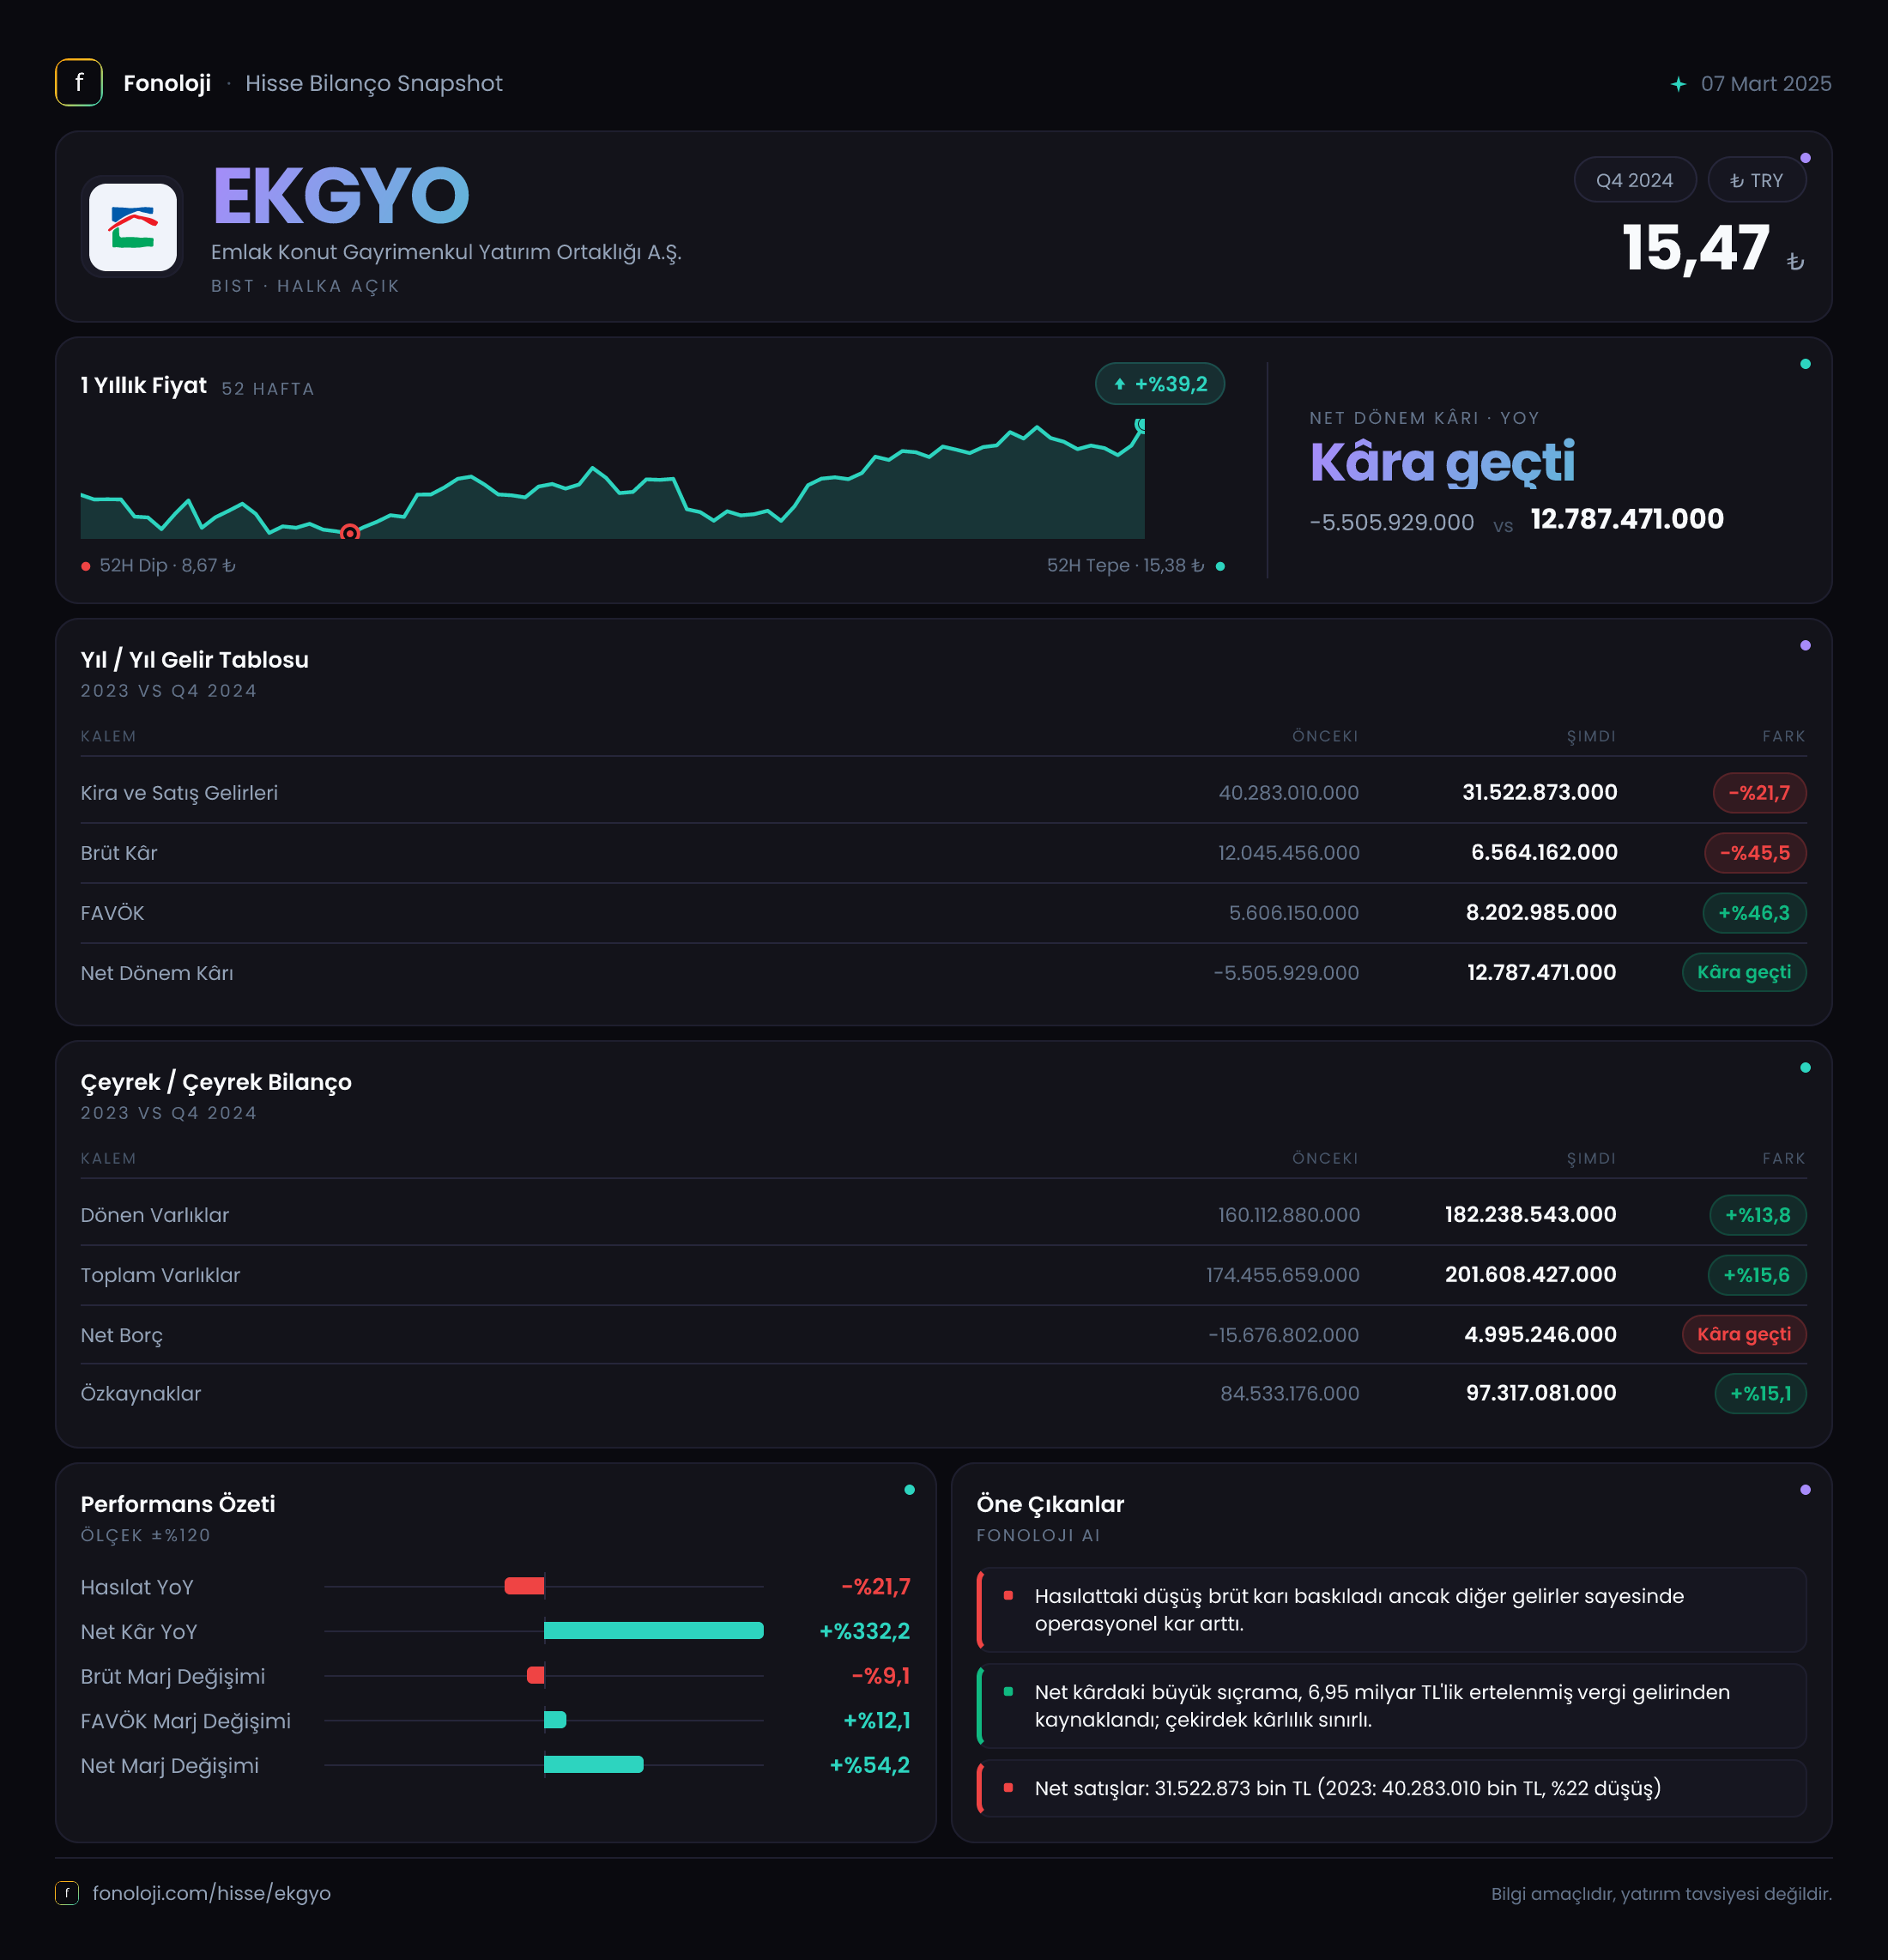
Emlak Konut GYO, konut ve ticari gayrimenkul projeleri geliştiren, arsa geliştirme ve proje satış gelirleri üzerinden büyüyen bir gayrimenkul yatırım ortaklığıdır. 2024/12 döneminde ana faaliyet göstergeleri zayıflarken, şirket net kâr tarafında belirgin bir toparlanma sergiledi. Satışların ve operasyonel kârlılığın gerilemesine rağmen net kârın pozitife dönmesinde, enflasyon muhasebesi kapsamında net parasal pozisyon zararındaki düşüş önemli rol oynadı. Bununla birlikte bilanço, önceki dönem sonuna göre net nakit pozisyonundan 3,3 milyar TL net borç pozisyonuna geçildiğini gösteriyor; dolayısıyla kâr iyileşmesine rağmen finansal esneklik tarafında izlenmesi gereken bir değişim var.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 41,1 milyar TL’den 31,9 milyar TL’ye gerileyerek %22,5 azaldı. Bu düşüş yalnızca nominal bir daralma değil; Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış hacmi ve reel gelir üretimi açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle, Emlak Konut’un satışları fiyat artışlarının gerisinde kalmış görünüyor.
Gayrimenkul şirketlerinde gelirlerin proje teslim tarihleri, bağımsız bölüm satışları ve muhasebeleştirme zamanlamasına bağlı olarak dönemler arasında dalgalanabildiğini unutmamak gerekir. Bu nedenle tek bir yıllık dönemdeki gerilemeyi kalıcı bir talep kaybı olarak okumak için proje bazlı satış adedi, ön satışlar, teslim takvimi ve sözleşmeli gelir görünümünün de incelenmesi gerekir. Ancak mevcut veri setinde bu ayrıntılar bulunmadığından, 2024/12 döneminde şirketin muhasebeleştirdiği satış gelirlerinin geçen yıla göre belirgin biçimde zayıfladığı net biçimde söylenebilir.
Çeyreklik tarafta yalnızca 2024/12 dönemine ait 31,9 milyar TL satış verisi bulunuyor. Önceki çeyrekler olmadığı için satışların yılın son çeyreğinde ivme kazanıp kazanmadığını veya düşüşün hangi çeyreklerde yoğunlaştığını söylemek mümkün değil. Gayrimenkul sektöründeki dönemsel yapıyı dikkate alarak çeyreklik trend için daha ayrıntılı ara dönem verisini beklemek gerekir.
Kârlılık
Brüt kâr, 12,3 milyar TL’den 8,6 milyar TL’ye gerileyerek %29,8 azaldı. Satışlardaki %22,5’lik düşüşten daha hızlı gerileyen brüt kâr, maliyetlerin gelirlerden daha hızlı baskı yarattığını gösteriyor. Buna paralel olarak brüt kâr marjı yaklaşık %29,9’dan %27,0’a indi. Marjdaki yaklaşık 3 puanlık düşüş, şirketin proje maliyetleri, arsa maliyetleri veya teslim edilen projelerin kârlılık bileşimi açısından geçen yıla göre daha zor bir dönem geçirdiğine işaret ediyor; ancak veri seti bu baskının hangi kalemden kaynaklandığını ayrıştırmıyor.
FAVÖK, 6,7 milyar TL’den 4,8 milyar TL’ye düşerek %27,6 geriledi. FAVÖK marjı ise yaklaşık %16,3’ten %15,0’a indi. Brüt marjdaki gerilemeye kıyasla FAVÖK marjının daha sınırlı düşmesi, brüt kâr seviyesindeki zayıflığın faaliyet giderleri tarafından bir ölçüde dengelendiğini düşündürüyor. Yine de operasyonel kâr üretiminin hem nominal hem de reel olarak gerilediği açık.
Net kâr tarafında tablo tamamen farklı. Şirket geçen yıl 5,9 milyar TL net zarar açıklarken, bu dönemde 13,2 milyar TL net kâr elde etti. Net kâr marjı yaklaşık -%14,4’ten %41,4’e yükseldi. Bu güçlü dönüş, operasyonel performanstaki zayıflıkla açıklanamaz; çünkü satışlar, brüt kâr ve FAVÖK gerilemiş durumda. Net kâr iyileşmesinin önemli bir bölümü, net parasal pozisyon zararındaki düşüş ve gelir tablosundaki operasyon dışı etkilerden kaynaklanıyor olmalı. Ancak diğer gelir-gider kalemleri paylaşılmadığı için 13,2 milyar TL’lik kârın ne kadarının sürdürülebilir operasyonel kârdan geldiğini kesinleştirmek mümkün değil.
Bilanço Sağlığı
Emlak Konut’un toplam varlıkları önceki dönem sonundaki 175,4 milyar TL’den 204,9 milyar TL’ye çıkarak %16,8 büyüdü. Dönen varlıklar 164,4 milyar TL’den 188,7 milyar TL’ye, yani %14,8 arttı. Bu kalem toplam varlıkların yaklaşık %92’sini oluşturuyor. Gayrimenkul geliştirme şirketi açısından yüksek dönen varlık ağırlığı, proje stokları ve kısa vadeli ticari kalemlerin bilançoda önemli yer tuttuğunu düşündürür; fakat stok ve nakit kırılımı verilmediği için bu artışın likidite mi yoksa proje stoğu mu kaynaklı olduğu ayrıştırılamıyor.
Duran varlıklar 11,0 milyar TL’den 16,2 milyar TL’ye yükselerek %46,9 arttı. Duran varlıkların toplam varlıklar içindeki payı hâlâ sınırlı olmakla birlikte, bu artış şirketin uzun vadeli varlık tabanının büyüdüğünü gösteriyor.
Özkaynaklar 82,6 milyar TL’den 95,8 milyar TL’ye çıkarak %15,9 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %47 seviyesinde; bu, bilanço açısından kayda değer bir sermaye tamponuna işaret ediyor. Net kârın özkaynakları desteklemesi olumlu olsa da enflasyon muhasebesi nedeniyle özkaynak hareketinin tamamını nakit yaratımı gibi değerlendirmemek gerekir.
En dikkat çekici değişim net borçta yaşandı. Şirket önceki dönem sonunda 19,6 milyar TL net nakit pozisyonundayken, bu dönemde 3,3 milyar TL net borca geçti. Bu, net borç pozisyonunda yaklaşık 22,9 milyar TL’lik bir bozulma anlamına geliyor. Buna rağmen net borç/FAVÖK oranı yaklaşık 0,7x düzeyinde kalıyor; bu oran tek başına yüksek bir kaldıraç göstermiyor. Ancak net nakitten net borca geçiş, şirketin proje finansmanı, işletme sermayesi veya yatırım harcamaları nedeniyle likiditesini daha fazla kullandığını düşündürüyor. Borç seviyesi şu an yönetilebilir görünse de yön değişimi yatırımcı açısından önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı geçen yılki 15,0 milyar TL’den 4,0 milyar TL’ye geriledi. Zararın %73 azalması, net kârın pozitife dönmesinde kritik bir destek sağladı. Net parasal pozisyon, şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini yansıtır. Parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler enflasyon dönemlerinde net parasal kazanç, bunun tersi durumda ise net parasal kayıp yazabilir.
Emlak Konut’un zararı hâlâ devam ediyor; ancak geçen yıla göre 11,0 milyar TL daha düşük. Bu iyileşme, net kârı destekleyen önemli bir muhasebesel unsur. Fakat bu kalem doğrudan faaliyetlerden yaratılan nakit anlamına gelmez. Dolayısıyla yatırımcı, 13,2 milyar TL net kârı değerlendirirken 4,0 milyar TL net parasal pozisyon zararını ve operasyonel kârlılıktaki düşüşü birlikte okumalı. Kârdaki dönüşün sürdürülebilirliği, önümüzdeki dönemlerde satışların ve FAVÖK’ün yeniden büyüyüp büyümeyeceğine bağlı olacak.
Yatırımcı için Ne Anlama Geliyor?
2024/12 sonuçları Emlak Konut için iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Net kâr zarardan kâra döndü, özkaynaklar 95,8 milyar TL’ye yükseldi ve net borç/FAVÖK oranı yaklaşık 0,7x ile yönetilebilir seviyede kaldı.
- Zayıf taraf: Satışlar %22,5, brüt kâr %29,8, FAVÖK ise %27,6 geriledi. Üstelik Türkiye’deki yüksek enflasyon düşünüldüğünde reel operasyonel daralma nominal rakamlardan daha sert.
- Kritik izleme alanı: Şirketin net nakitten net borca geçmesi ve kâr artışının operasyonel büyümeden çok net parasal zararındaki düşüşle desteklenmesi.
- Fırsat: Gayrimenkul fiyatlarının ve proje teslimlerinin hızlanması, satış gelirlerini yeniden büyütebilir; bilanço özkaynak tabanı da bu toparlanma için önemli bir destek sağlıyor.
- Risk: Proje maliyetlerindeki artış, satışların enflasyonun gerisinde kalması ve işletme sermayesi ihtiyacının net borcu yükseltmeye devam etmesi.
Sonuç olarak EKGYO’nun bu dönemki net kârı güçlü görünse de kâr kalitesini değerlendirirken operasyonel göstergeler daha temkinli bir tablo çiziyor. Yatırımcı için asıl soru, 13,2 milyar TL’lik net kârın gelecek dönemlerde satış ve FAVÖK büyümesiyle desteklenip desteklenmeyeceği olacak. Yatırım tavsiyesi değildir.