
Açılış
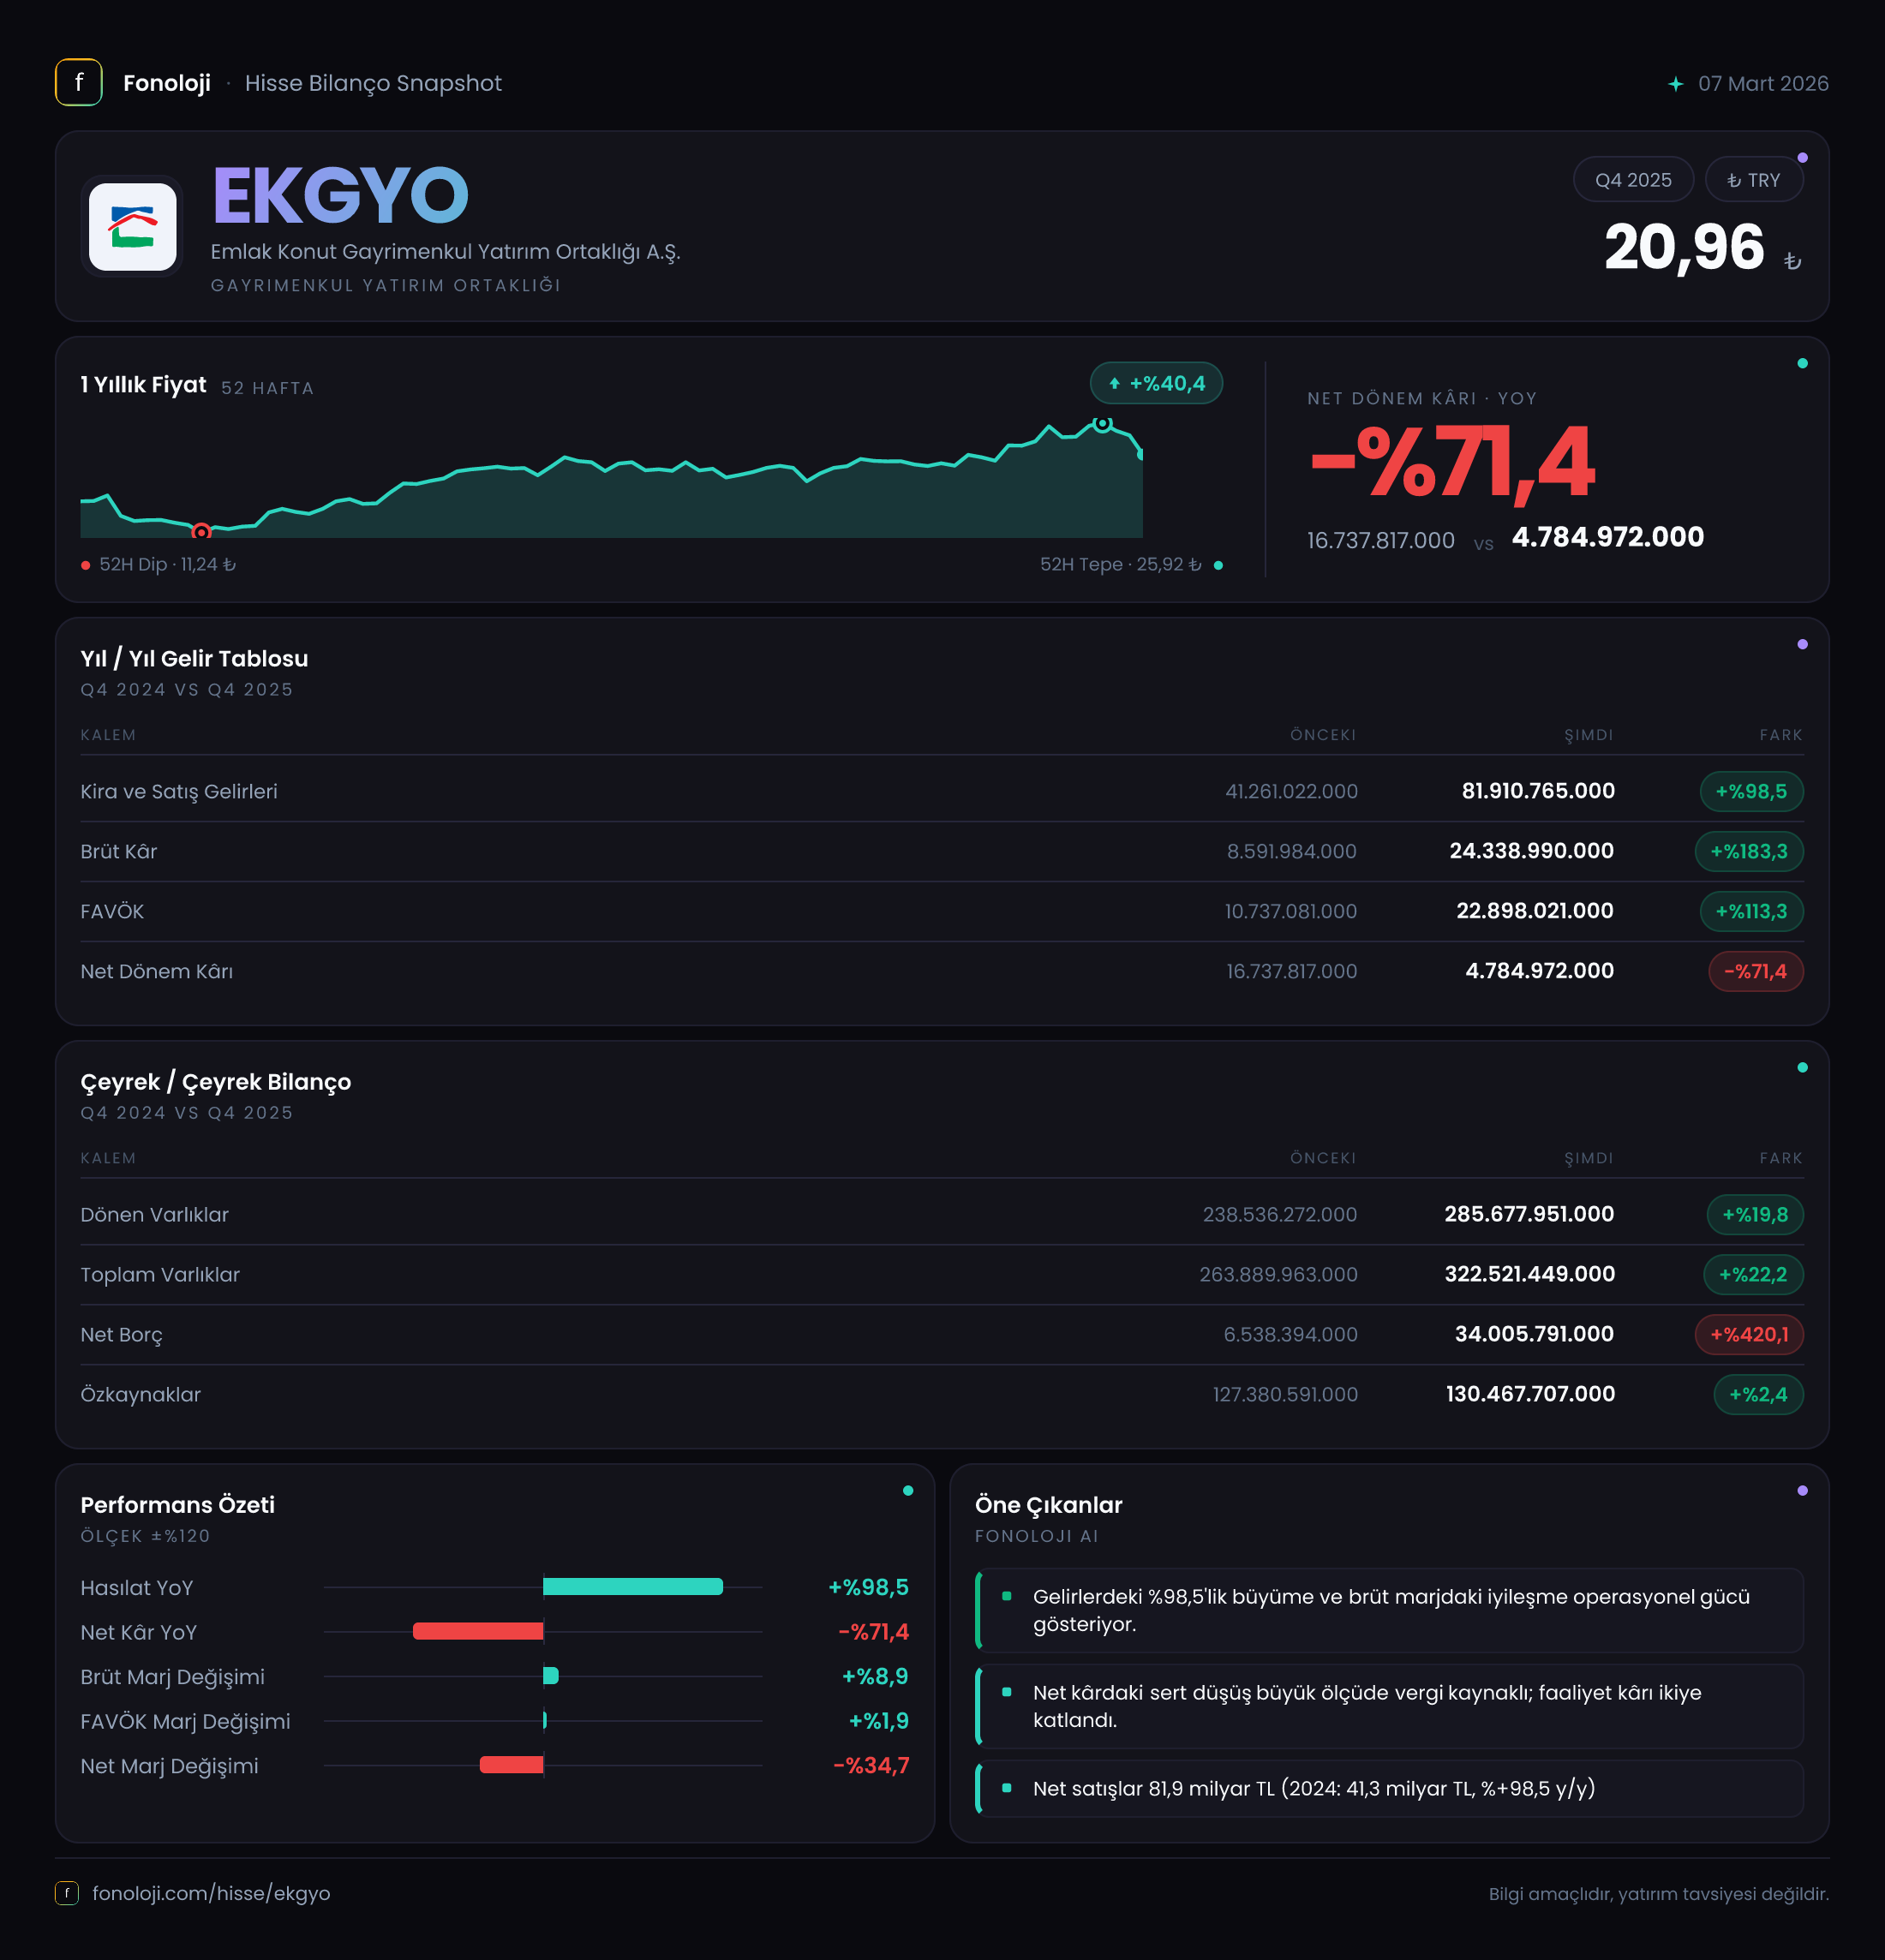
Emlak Konut GYO, gayrimenkul geliştirme projeleri, konut ve ticari ünite satışları ile arsa geliştirme faaliyetleri üzerinden gelir üreten, Türkiye’nin en büyük gayrimenkul oyuncularından biri. 2025/12 döneminde şirketin satışları ve operasyonel kârlılığı güçlü bir sıçrama gösterirken, net dönem kârı aynı yönde ilerlemedi. Ana hikâye, satışların %139,1 artarak 99,8 milyar TL’ye ulaşması ve FAVÖK’ün %248,4 yükselmesi; buna karşılık net borcun yıl sonuna göre yaklaşık 7,5 katına çıkması ve net kârın %65,3 gerilemesi.
| Gösterge | 2025/12 | Önceki dönem / geçen yıl | Değişim | |---|---:|---:|---:| | Satışlar | 99,8 mlr TL | 41,8 mlr TL | %139,1 | | FAVÖK | 22,0 mlr TL | 6,3 mlr TL | %248,4 | | Net dönem kârı | 6,0 mlr TL | 17,3 mlr TL | -%65,3 | | Net borç | 32,7 mlr TL | 4,4 mlr TL | %647,2 |
Satış Hikayesi
EKGYO’nun satışları geçen yılın aynı dönemine göre %139,1 artarak 41,8 milyar TL’den 99,8 milyar TL’ye yükseldi. Türkiye’de yüksek enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu büyüme yalnızca fiyat artışlarının sonucu olarak okunmamalı; nominal artış enflasyonun belirgin biçimde üzerinde. Bununla birlikte gayrimenkul şirketlerinde ciro, satılan projelerin teslim takvimi, ünite karması ve yüksek bedelli ticari gayrimenkul satışları tarafından ciddi ölçüde etkilenebilir.
Bu nedenle güçlü ciro artışı, doğrudan ve kalıcı bir hacim büyümesi anlamına gelmeyebilir. Veriler, Emlak Konut’un dönem içinde daha yüksek tutarlı satış veya teslimat gerçekleştirdiğini gösteriyor; ancak verilen tabloda satılan bağımsız bölüm adedi, metrekare hacmi ya da ön satış verisi bulunmadığı için büyümenin ne kadarının gerçek hacim artışından geldiğini kesinleştirmek mümkün değil.
Satış büyümesinin kârlılık tarafıyla desteklenmesi ise olumlu. Brüt kâr, satışlardan daha hızlı büyüyerek %147,0 artmış ve 11,3 milyar TL’den 27,8 milyar TL’ye çıkmış. Bu tablo, şirketin yalnızca daha fazla satış yapmadığını; aynı zamanda satış karmasının veya proje kârlılığının da önceki yıla göre iyileştiğini düşündürüyor. Çeyreklik ara dönem karşılaştırması yerine yalnızca yıl sonu ve geçen yılın aynı dönemi verildiğinden, bu ivmenin dönem içinde istikrarlı mı yoksa belirli teslimatların etkisiyle mi oluştuğunu izlemek gerekiyor.
Kârlılık
Brüt kâr marjı, 2024/12’de yaklaşık %27,0 iken 2025/12’de yaklaşık %27,9’a yükseldi. Yaklaşık 0,9 puanlık bu artış, maliyetlerin satışlara kıyasla daha kontrollü kaldığını gösteriyor. Gayrimenkul geliştirme sektöründe arsa, inşaat ve finansman maliyetlerinin yüksek seyrettiği düşünüldüğünde marjın korunması dahi önemli; burada ise sınırlı da olsa bir iyileşme var.
Asıl dikkat çekici hareket FAVÖK tarafında. FAVÖK 6,3 milyar TL’den 22,0 milyar TL’ye yükselirken FAVÖK marjı yaklaşık %15,1’den %22,0’ye çıktı. Yani operasyonel kârlılık, satış büyümesinden daha hızlı gelişmiş. Bu, proje teslimlerinin ve gelirlerin daha yüksek marjlı kalemlerden oluşmuş olabileceğine işaret ediyor. Ancak bu marj seviyesinin sürdürülebilirliği, gelecek dönemlerde yeni projelerin maliyet yapısına ve satış fiyatlarına bağlı olacak.
Net kâr ise operasyonel tabloyla belirgin biçimde ayrışıyor. Şirketin net dönem kârı 17,3 milyar TL’den 6,0 milyar TL’ye gerileyerek %65,3 düştü. Net kâr marjı da yaklaşık %41,4’ten %6,0’ya indi. Başka bir ifadeyle şirket satış ve FAVÖK üretiminde güçlenirken, finansal sonuçlar, enflasyon muhasebesi ve diğer operasyon dışı kalemler net kârı aşağı çekmiş.
Buradaki kritik nokta şu: EKGYO’nun faaliyet performansı net kâr rakamından daha iyi görünüyor. Ancak yatırımcı açısından net kârın neden FAVÖK’ün tersine hareket ettiğinin izlenmesi şart. FAVÖK ile net kâr arasındaki farkın büyümesi, şirketin kâr kalitesinde ve nakde dönüşümünde daha ayrıntılı inceleme gerektiriyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %25,0 artarak 268,2 milyar TL’den 335,2 milyar TL’ye yükseldi. Dönen varlıklar %22,5 artışla 302,7 milyar TL’ye, duran varlıklar ise %53,6 artışla 32,5 milyar TL’ye ulaştı. Gayrimenkul şirketi açısından yüksek dönen varlık tabanı; proje stokları, tamamlanmamış konutlar ve alacakların bilançoda önemli yer tuttuğunu düşündürüyor. Ancak stokların ne hızla satışa döndüğü ve alacakların tahsilat kalitesi ayrıca kontrol edilmeli.
Özkaynaklar yalnızca %3,4 artarak 129,7 milyar TL’ye yükseldi. Varlıklar %25 büyürken özkaynakların sınırlı artması, bilanço büyümesinin önemli bölümünün borç veya diğer yükümlülüklerle finanse edildiğini gösteriyor. Toplam varlıklardan özkaynaklar çıkarıldığında, türetilen yükümlülükler yaklaşık 205,5 milyar TL’ye ulaşıyor; önceki dönemde bu tutar yaklaşık 142,8 milyar TL düzeyindeydi.
Net borç 4,4 milyar TL’den 32,7 milyar TL’ye yükseldi. Verilen FAVÖK rakamı tam dönem performansını temsil ediyorsa, basit net borç/FAVÖK oranı yaklaşık 1,5x seviyesinde. Önceki dönemde bu oran yaklaşık 0,7x idi. 1,5x hâlâ yönetilebilir bir seviye olarak görülebilir; ancak borcun bir yılda bu kadar hızlı yükselmesi, faiz maliyetleri ve proje finansmanı açısından risk alanını genişletiyor. Ayrıca ara dönem niteliği nedeniyle bu oranı kesin bir ileriye dönük kaldıraç göstergesi olarak değil, mevcut tabloyu anlamaya yarayan yaklaşık bir ölçüm olarak değerlendirmek gerekir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi uygulaması, EKGYO’nun net parasal pozisyonunu yatırımcı açısından kritik hale getiriyor. Şirket geçen yıl 5,3 milyar TL net parasal pozisyon zararı kaydederken, bu dönemde 5,0 milyar TL net parasal pozisyon kârı açıkladı. Böylece bu kalemde yaklaşık 10,3 milyar TL’lik olumlu yönlü değişim oluştu.
Bu değişim, şirketin parasal varlık ve parasal yükümlülük dengesinin enflasyon ortamında önceki döneme göre farklılaştığını gösteriyor. Net parasal pozisyon kârı, tek başına faaliyetlerden yaratılan nakit veya sürdürülebilir operasyonel kâr anlamına gelmez; enflasyon muhasebesinin bilanço üzerindeki etkisini yansıtır. Bu nedenle net kârın 6,0 milyar TL’de kalması, pozitif parasal pozisyon etkisinin operasyonel performansla tamamen birleşmediğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
EKGYO’da bu dönemin güçlü tarafı, satışların ve özellikle operasyonel kârlılığın enflasyonun üzerinde büyümesi. FAVÖK marjındaki yaklaşık 6,9 puanlık iyileşme, şirketin proje ve satış karmasında olumlu bir gelişmeye işaret ediyor. Buna karşılık net kâr düşüşü, finansal giderler, enflasyon muhasebesi ve diğer faaliyet dışı kalemlerin yatırımcı açısından en az operasyonel performans kadar önemli olduğunu gösteriyor.
Önümüzdeki dönemlerde şu başlıklar yakından izlenmeli:
- Net borcun yeni projeler ve işletme sermayesi nedeniyle artmaya devam edip etmeyeceği,
- %22,0 FAVÖK marjının tek seferlik teslimat etkisi mi yoksa sürdürülebilir operasyonel iyileşme mi olduğu,
- Stokların ve alacakların satışa ve nakde dönüşme hızı,
- Net kâr ile FAVÖK arasındaki farkın daralıp daralmayacağı,
- Enflasyon muhasebesi kaynaklı net parasal pozisyon etkisinin gelecek dönemlerde nasıl değişeceği.
Sonuç olarak bilanço, güçlü büyüyen fakat finansman ihtiyacı da belirgin biçimde artan bir Emlak Konut profili çiziyor. Operasyonel taraftaki ivme fırsat yaratırken, net borç artışı ve net kârdaki gerileme temkinli izlemeyi gerektiriyor. Yatırım tavsiyesi değildir.