
Açılış
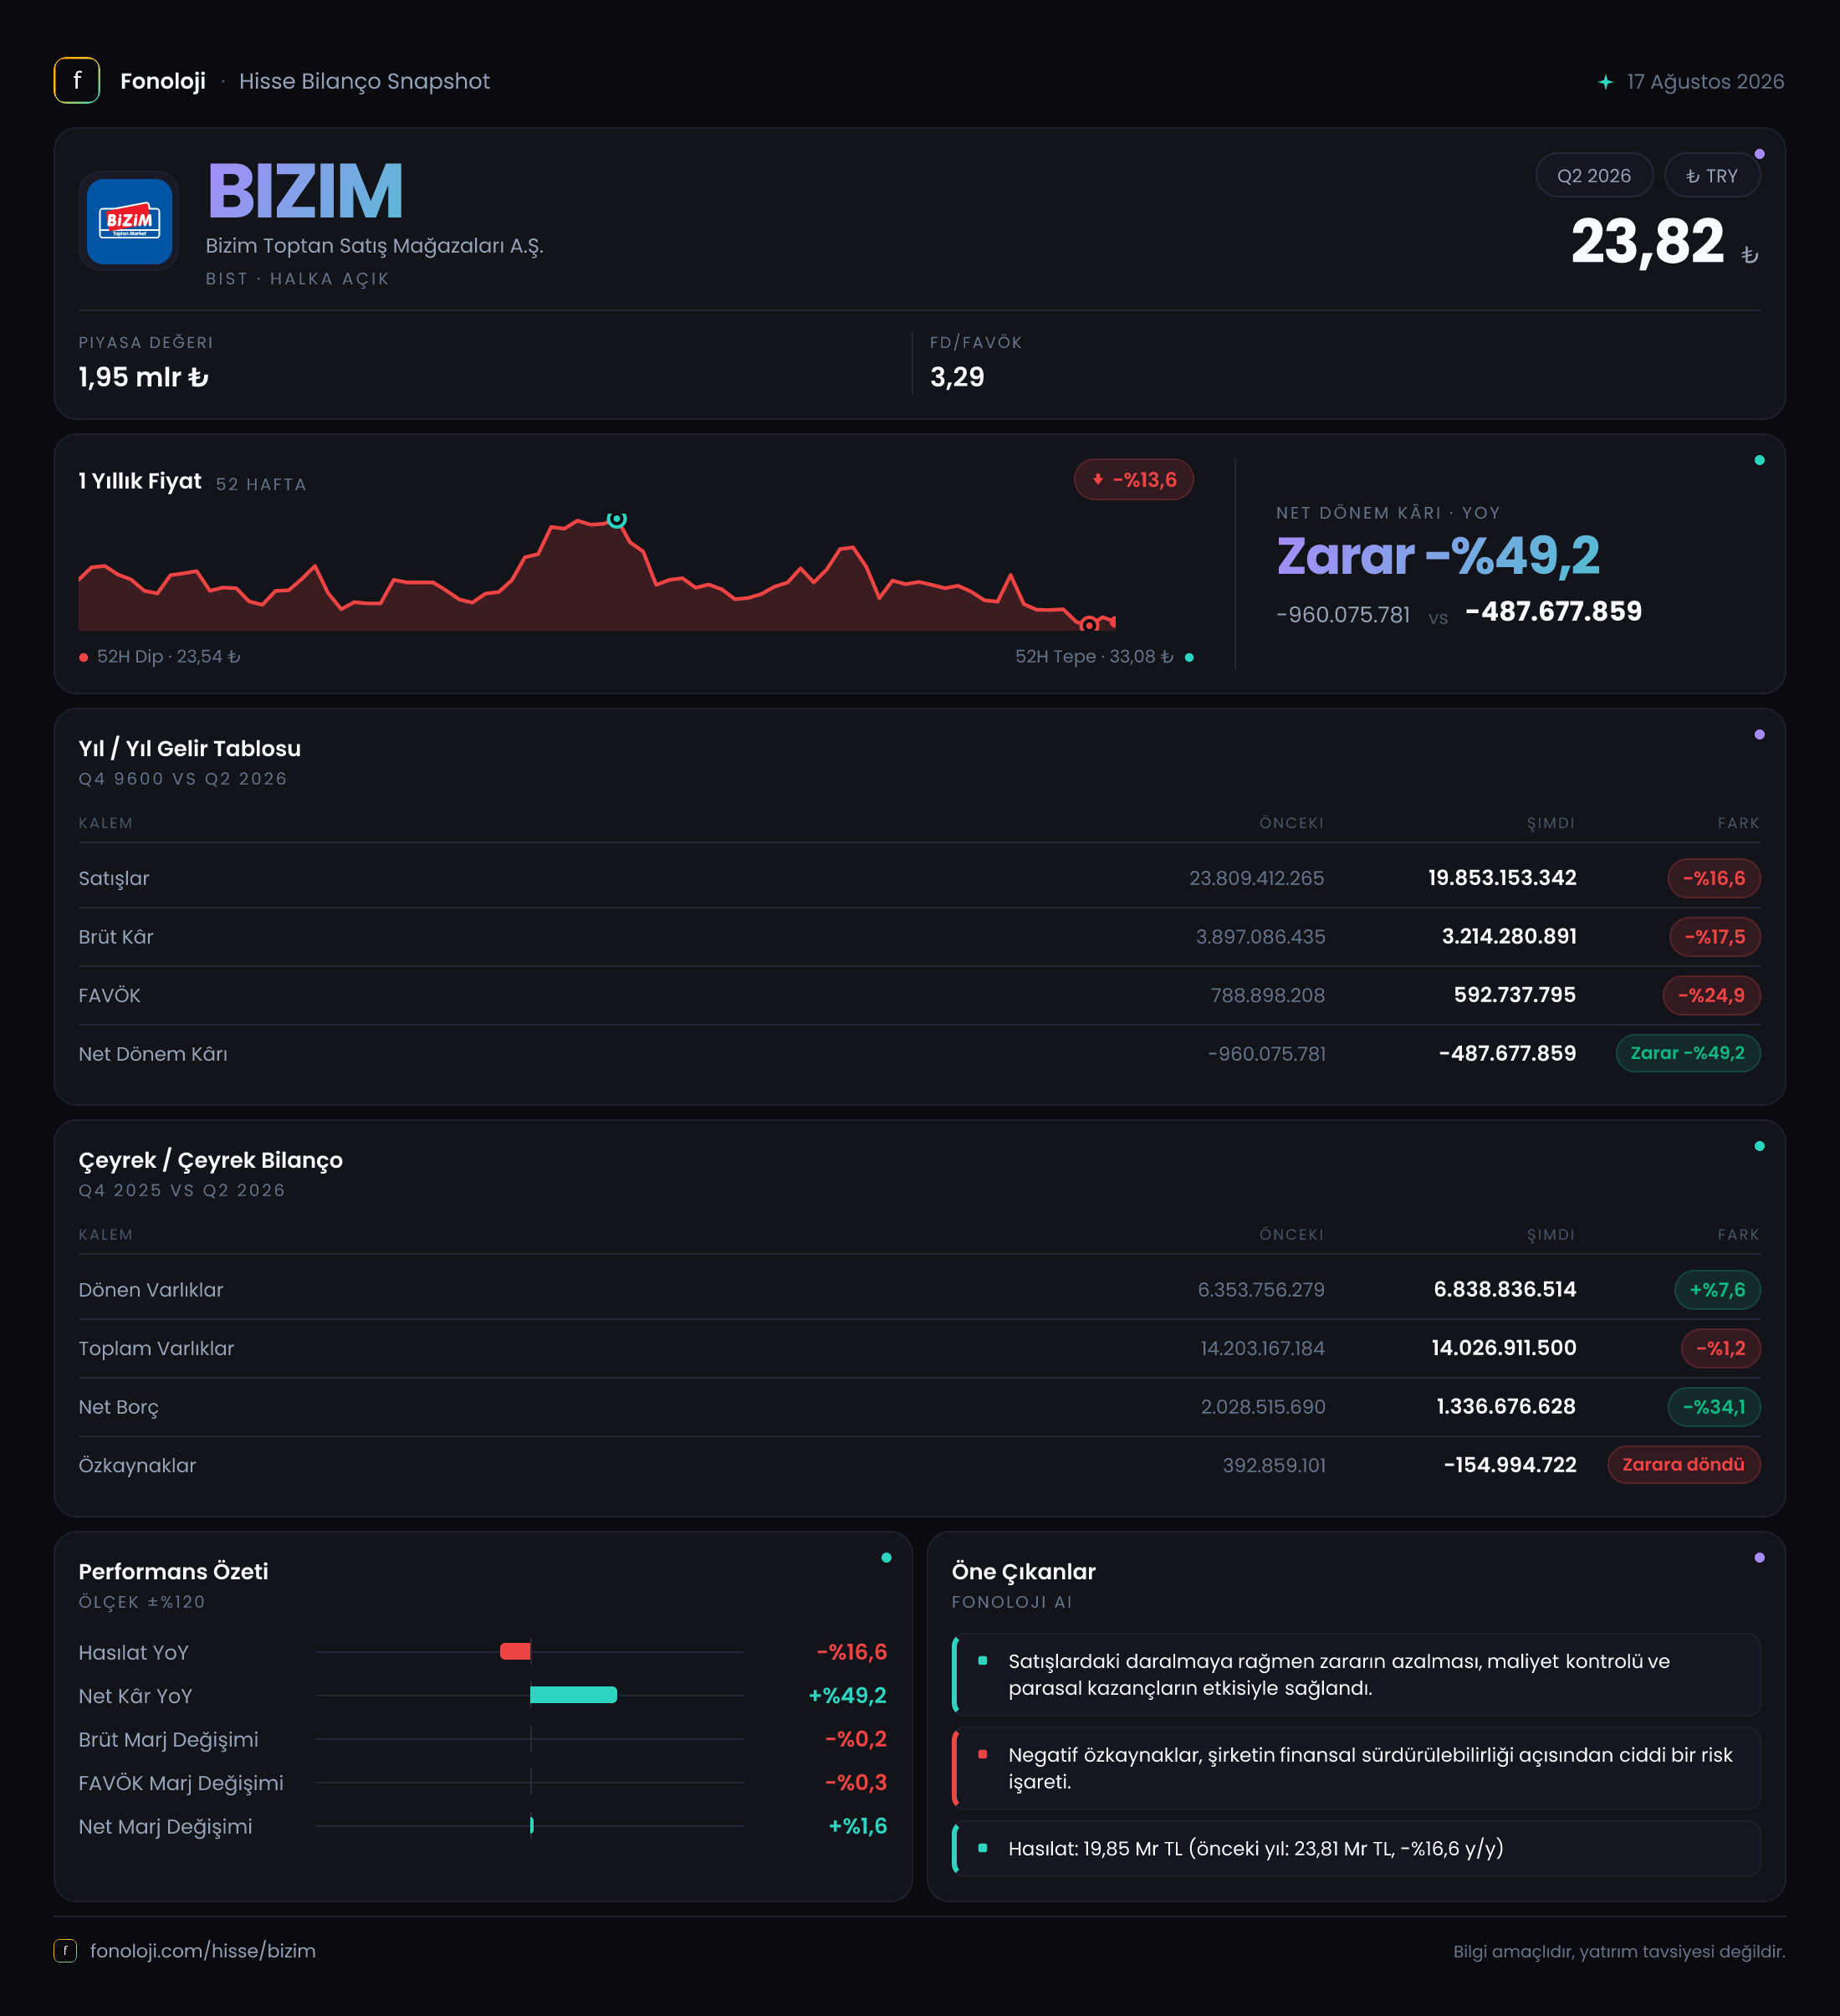
Bizim Toptan, ağırlıklı olarak geleneksel kanal esnafına, işletmelere ve kurumsal müşterilere hizmet veren organize toptan satış şirketidir. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışlardaki daralmaya rağmen net zararını azaltması oldu. Ancak bu iyileşme operasyonel kârlılıktan çok, finansman ve enflasyon muhasebesi etkileriyle ilişkili görünüyor. Satışların %16,6 gerilemesi, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında yalnızca nominal bir düşüş değil, reel anlamda daha belirgin bir hacim ve ciro baskısına işaret ediyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 19,9 milyar TL | 23,8 milyar TL | -%16,6 | | Brüt kâr | 3,2 milyar TL | 3,9 milyar TL | -%17,5 | | FAVÖK | 592,7 milyon TL | 788,9 milyon TL | -%24,9 | | Net dönem kârı | -487,7 milyon TL | -960,1 milyon TL | %49,2 iyileşme | | Net borç | 1,3 milyar TL | 2,0 milyar TL | -%34,1 |
Satış Hikayesi
Bizim Toptan’ın satışları ilk altı ayda 19,9 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 23,8 milyar TL’nin altında kaldı. Nominal olarak 3,9 milyar TL’lik bu düşüş, yüksek enflasyonla birlikte değerlendirildiğinde daha dikkat çekici hale geliyor. Şirket satışlarını en azından enflasyon oranında artırabilseydi nominal ciroda anlamlı bir büyüme beklenirdi; mevcut tablo ise fiyat artışlarının hacim kaybını telafi edemediğini gösteriyor.
Bu tür bir görünüm, toptan gıda ve hızlı tüketim sektöründe birkaç farklı baskının birleşimine işaret edebilir:
- Müşterilerin daha düşük fiyatlı ürünlere yönelmesi,
- Alışveriş sıklığı veya sepet büyüklüğünün gerilemesi,
- Organize kanal ile geleneksel kanal arasındaki rekabetin yoğunlaşması,
- Şirketin satış hacmini korumak için daha düşük fiyat veya daha yüksek iskonto kullanması.
Çeyreklik trend açısından elimizde yalnızca 2025/6 dönemine ait satış verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte toparlanma veya ek daralma yaşanıp yaşanmadığını net biçimde söylemek mümkün değil. Bununla birlikte altı aylık toplam satıştaki gerileme, şirketin yılın ilk yarısında büyüme ivmesini koruyamadığını ortaya koyuyor. Özellikle enflasyonun yüksek olduğu bir ekonomide nominal satış düşüşü, reel performans açısından daha ciddi bir uyarı niteliğinde.
Kârlılık
Satışlardaki daralma kârlılık kalemlerine daha sert yansımış durumda. Brüt kâr 3,2 milyar TL’ye inerken geçen yıl aynı dönemde 3,9 milyar TL seviyesindeydi. Buna göre brüt kâr marjı yaklaşık %16,1’den %16,0’a geriledi. Marjdaki düşüş sınırlı görünse de brüt kârın satışlardan daha hızlı azalması, şirketin ürün maliyetlerini tamamen fiyatlara yansıtamadığını gösteriyor.
FAVÖK ise 788,9 milyon TL’den 592,7 milyon TL’ye geriledi. FAVÖK marjı yaklaşık %3,3’ten %3,0’a düştü. Bu daralma, brüt marjda görülen sınırlı bozulmanın faaliyet giderleri seviyesinde daha belirgin hale geldiğine işaret ediyor. Satış hacmi azalırken mağaza, personel, lojistik ve genel yönetim giderleri aynı hızda esneyememiş olabilir. Toptan perakende modelinde sabit ve yarı sabit giderlerin yüksek olması, ciro kaybının FAVÖK’e oransal olarak daha sert yansımasına neden olabilir.
Net zarar ise 960,1 milyon TL’den 487,7 milyon TL’ye geriledi. Zararın yaklaşık %49 azalması olumlu görünse de şirket hâlâ net zarar üretmeye devam ediyor. Üstelik net parasal pozisyonun 1,6 milyar TL ile büyük ölçüde korunmasına rağmen zarar yazılması önemli. Bu durum, enflasyon muhasebesinden gelen parasal kazancın faaliyet performansındaki zayıflığı tamamen telafi edemediğini gösteriyor.
Dolayısıyla net kârdaki iyileşme, operasyonel bir başarıdan ziyade zarar tabanının küçülmesi olarak okunmalı. Kalıcı bir toparlanma için satış büyümesinin yeniden pozitife dönmesi, FAVÖK marjının en azından geçen yılki %3,3 seviyesine yükselmesi ve faaliyet kârının finansman ile diğer giderleri karşılayabilmesi gerekiyor.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borcun 2,0 milyar TL’den 1,3 milyar TL’ye gerilemesi. 700 milyon TL’lik bu azalış, borçluluk açısından olumlu bir adım. Mevcut FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 2,2x seviyesinde. Önceki dönem FAVÖK’ü esas alındığında bu oran yaklaşık 2,5x civarındaydı. Yani borçlulukta bir miktar rahatlama var; ancak faaliyet kârlılığındaki düşüş devam ederse bu iyileşmenin kalıcılığı sorgulanabilir.
Dönen varlıklar 6,8 milyar TL’ye çıkarak %7,6 arttı. Buna karşılık duran varlıklar 7,2 milyar TL’ye geriledi ve toplam varlıklar 14,0 milyar TL’ye indi. Dönen varlıkların artması işletme sermayesi açısından destekleyici olabilir; fakat nakit, stok ve ticari alacak kırılımı paylaşılmadığı için bu artışın likidite kalitesini değerlendirmek mümkün değil.
Bilanço açısından en büyük risk özkaynaklarda. Özkaynaklar 392,9 milyon TL’den -155,0 milyon TL’ye gerileyerek negatife döndü. Bu, toplam varlıkların borç ve yükümlülükleri karşılamakta özkaynak tamponu bırakmadığı anlamına geliyor. Net borçtaki gerileme olumlu olsa da negatif özkaynak, şirketin finansal dayanıklılığının zayıfladığını gösteren daha kritik bir uyarı. Cari oran ve kısa vadeli borç vadesi açıklanmadığı için kısa vadeli ödeme gücü hakkında kesin hüküm vermek mümkün değil; bu nedenle sonraki raporda nakit ve ticari borç hareketi özellikle izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 1,6 milyar TL seviyesinde kaldı ve geçen yıla göre yalnızca %3,3 geriledi. Yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketler enflasyon muhasebesi altında net parasal kazanç elde edebilir. Bizim Toptan’da bu kalem, net zararı azaltan önemli bir destek olmuş görünüyor.
Ancak burada kritik nokta şu: 1,6 milyar TL’lik net parasal pozisyon, şirketi net zarardan çıkaramamış durumda. Bu nedenle yatırımcı, net kârdaki iyileşmeyi doğrudan operasyonel toparlanma olarak değerlendirmemeli. TAS 29 etkisi muhasebesel olarak önemli olmakla birlikte, şirketin gerçek nakit üretimini veya mağaza başına verimliliğini tek başına göstermiyor. Asıl izlenmesi gereken göstergeler satış hacmi, FAVÖK, işletme sermayesi ve faaliyetlerden yaratılan nakit olacak.
Yatırımcı için Ne Anlama Geliyor?
Bizim Toptan’da olumlu taraflar; net borcun %34,1 azalması, net zararın geçen yıla göre küçülmesi ve net parasal pozisyonun hâlâ güçlü bir katkı sağlaması. Borçluluk seviyesindeki düşüş, şirketin finansal baskısını azaltabilir.
Buna karşılık ana riskler daha yapısal görünüyor:
- Satışların enflasyonun çok altında kalması ve reel daralma sinyali vermesi,
- FAVÖK marjının %3,0 seviyesine gerilemesi,
- Özkaynakların negatife dönmesi,
- Net zararın sürmesi,
- Faaliyet kârlılığındaki zayıflığın TAS 29 etkisiyle maskelenme ihtimali.
İzlenecek en kritik eşik, satışların yeniden nominal büyümeye geçmesi ve bu büyümenin FAVÖK marjına yansıması. Net borçtaki azalış değerli olsa da negatif özkaynak yapısı düzelmeden bilanço riskinin tamamen ortadan kalktığı söylenemez. Bu nedenle hisse için toparlanma hikâyesinin devamı, borç azaltımından çok operasyonel satış ve nakit akışı iyileşmesine bağlı olacak.
Yatırım tavsiyesi değildir.