
Açılış
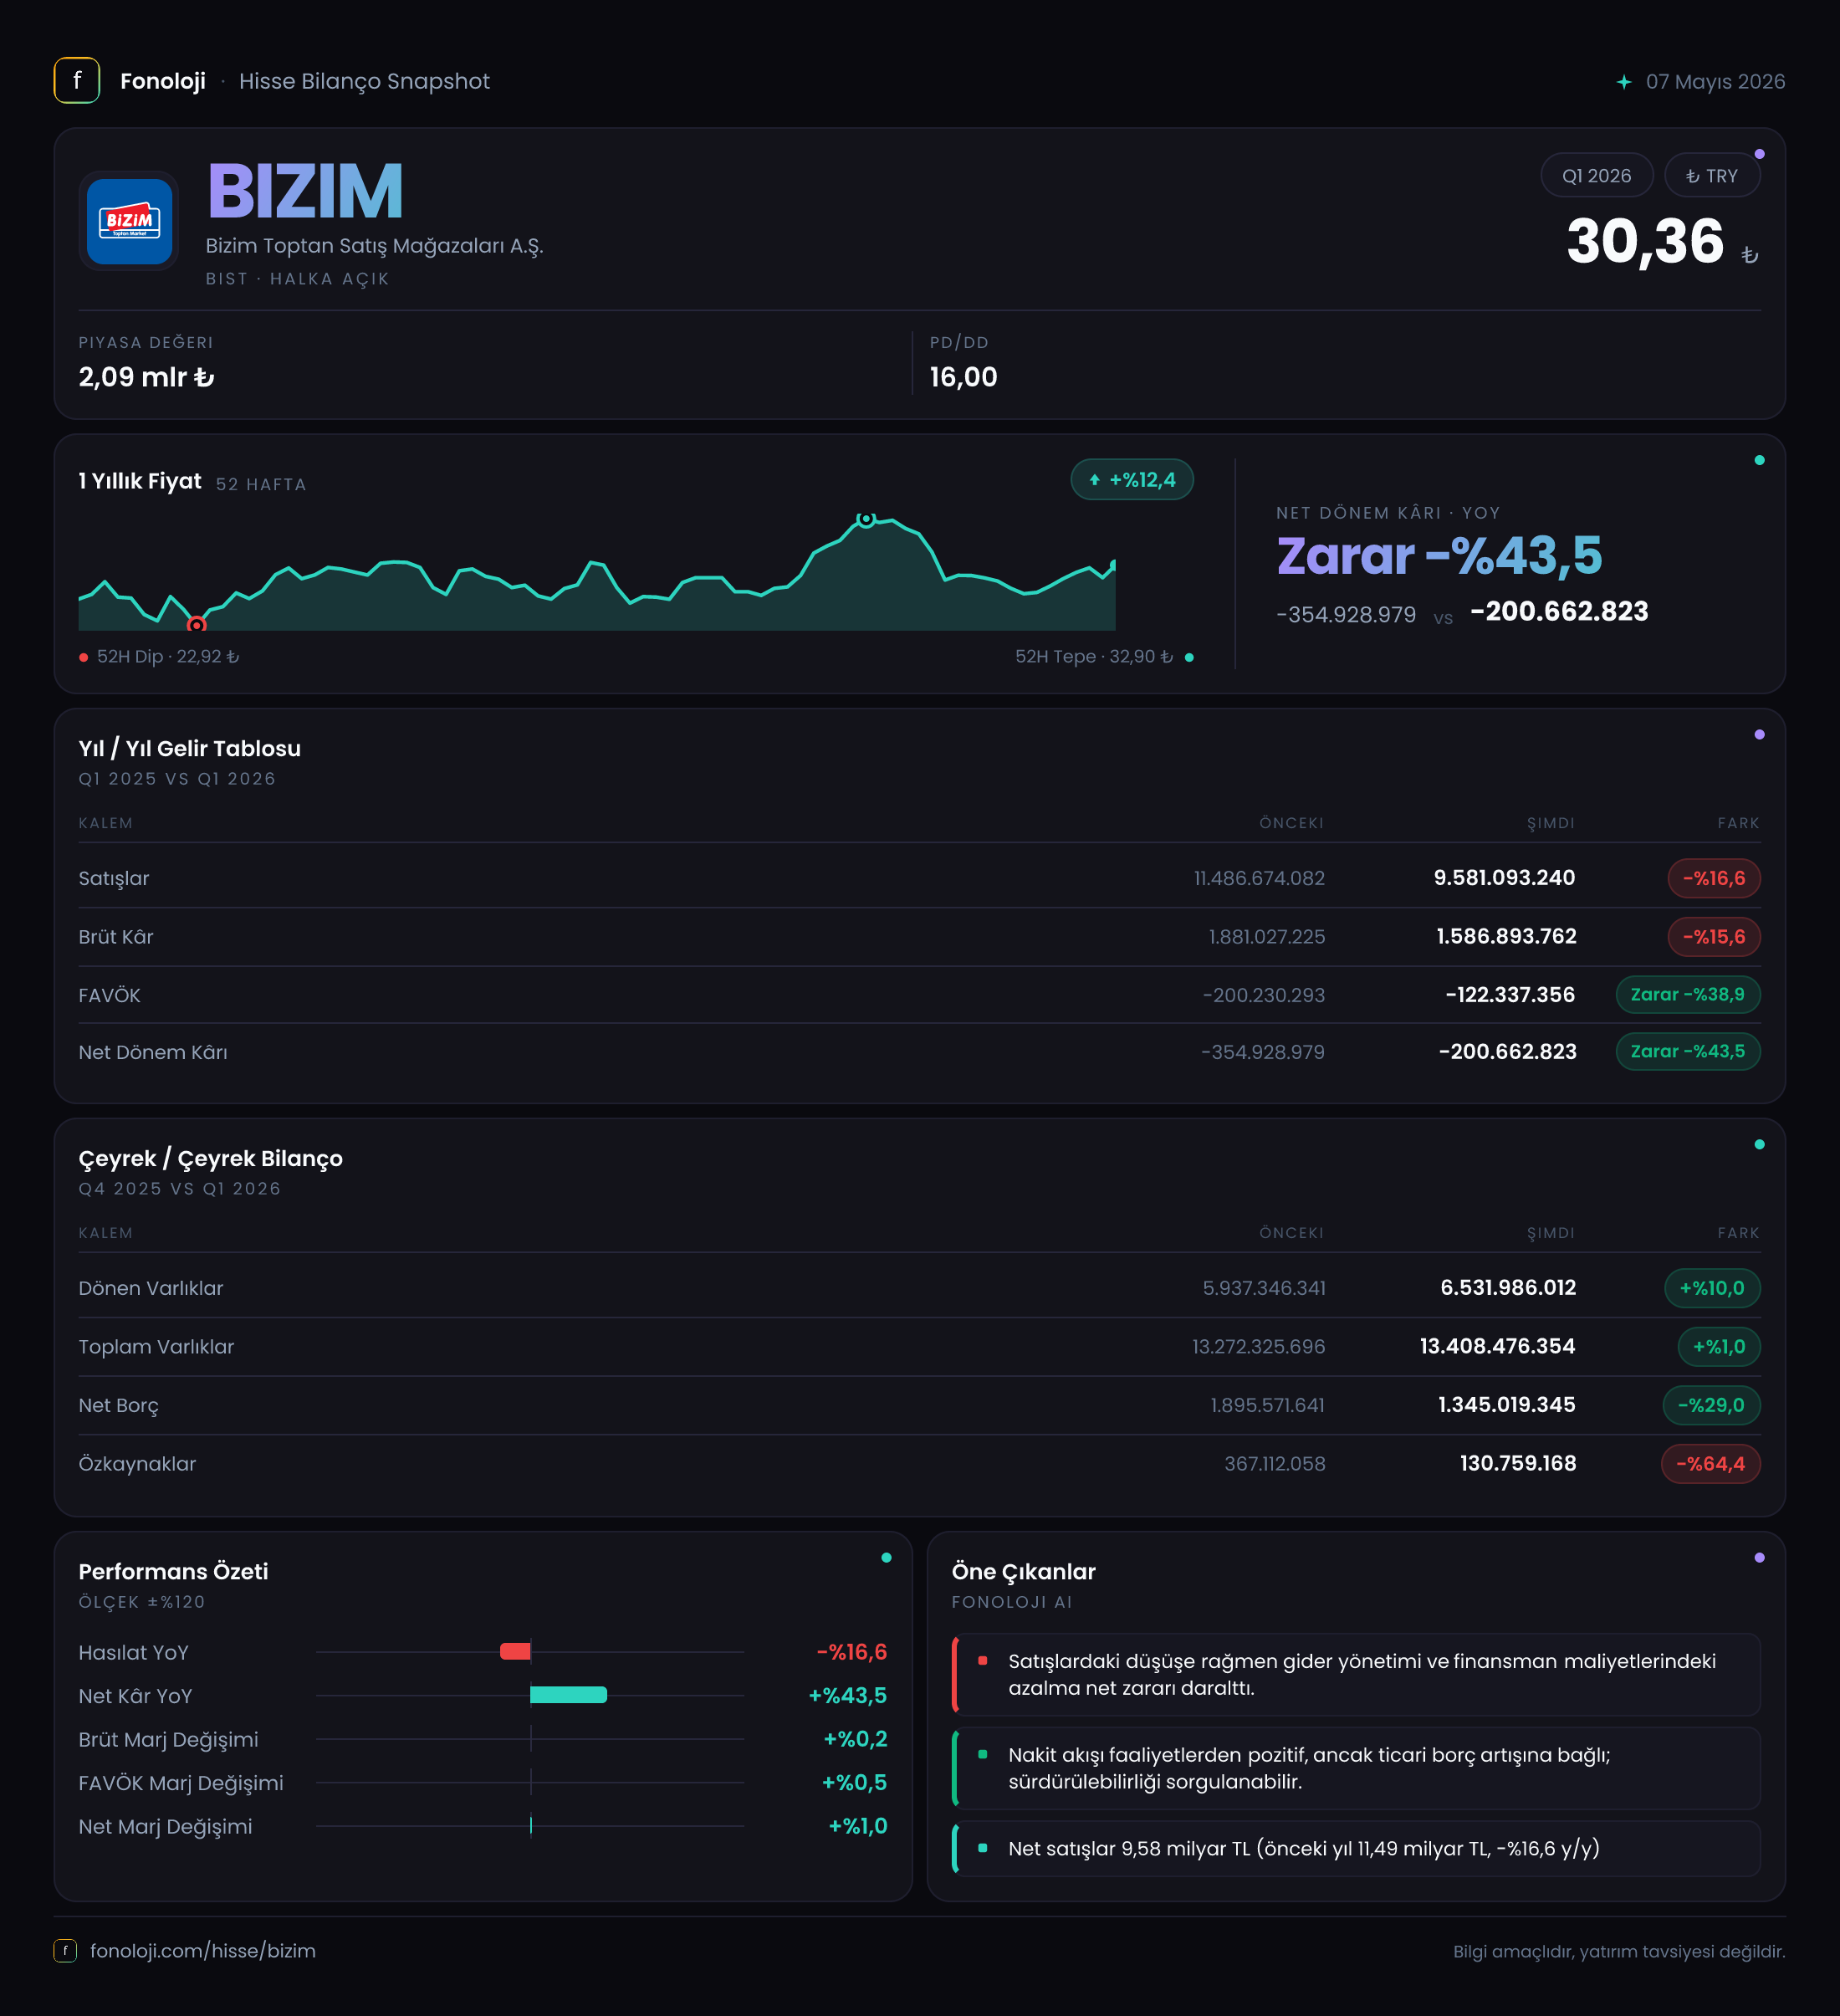
Bizim Toptan, organize ve geleneksel kanala yönelik gıda ve tüketim ürünleri satışında faaliyet gösteren, yüksek hacim–düşük marj modeliyle çalışan bir şirket. 2026’nın ilk çeyreğinde ana hikâye, satışlardaki belirgin daralmaya rağmen bilanço tarafında net borcun azaltılması ve net zarar seviyesinin geçen yılın aynı dönemine göre iyileşmesi oldu. Ancak operasyonel kârlılık, satışlardaki düşüşten daha hızlı geriledi; bu da şirketin ölçek avantajını kısa vadede yeterince koruyamadığını gösteriyor. Enflasyon muhasebesi kaynaklı 800 milyon TL’lik net parasal pozisyon kazancı, zararı önemli ölçüde sınırlasa da bu katkı operasyonel performansın yerini tutmuyor.
Satış Hikayesi
Bizim Toptan’ın satışları geçen yılın aynı çeyreğindeki 11,5 milyar TL’den 9,6 milyar TL’ye geriledi. Böylece nominal satış daralması %16,6 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel anlamda çok daha sert bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az satış yapmamış; aynı zamanda fiyat artışlarını ciroya yansıtma konusunda da zorlanmış görünüyor.
Bu düşüş, şirketin yüksek hacimli ticaret modelinde kritik önem taşıyor. Toptan gıda dağıtımında kârlılık marjları zaten sınırlı olduğu için satış hacmindeki gerileme, sabit giderlerin ciroya oranını yükseltebilir ve FAVÖK üzerinde satış düşüşünden daha büyük bir baskı oluşturabilir. Nitekim veriler bu etkiyi doğruluyor: satışlar %16,6 gerilerken FAVÖK düşüşü %25,7 seviyesinde gerçekleşti.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Dolayısıyla yılın ikinci çeyreği ve sonraki dönemlerde satış ivmesinin toparlanıp toparlanmadığını görmek için yeni ara dönem sonuçlarını beklemek gerekiyor. Özellikle tüketici talebi, mağaza trafiği, müşteri başına sepet büyüklüğü ve şirketin fiyat rekabeti, önümüzdeki çeyreklerde izlenmesi gereken başlıklar olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 1,9 milyar TL’den 1,6 milyar TL’ye indi ve düşüş %15,6 oldu. Bu gerileme satış daralmasına yakın gerçekleştiği için brüt marjda sınırlı bir iyileşme görülüyor. Brüt marj yaklaşık olarak %16,5’ten %16,7’ye yükseldi. Bu, ürün karması, tedarik koşulları veya fiyatlama disiplininin brüt kâr seviyesinde tamamen bozulmadığını gösteriyor.
Bununla birlikte brüt marjdaki yaklaşık 0,2 puanlık artış, faaliyet giderleri ve ölçek etkisinin yarattığı baskıyı telafi etmeye yetmemiş. FAVÖK 377,1 milyon TL’den 280,1 milyon TL’ye gerilerken FAVÖK marjı %3,3’ten %2,9’a düştü. Yani şirket sattığı her 100 TL’lik ürün üzerinden geçen yıl yaklaşık 3,3 TL faaliyet kârı üretirken bu dönemde bu rakam 2,9 TL’ye indi.
Bu fark, düşük marjlı perakende ve toptan satış iş modelinde küçümsenmemeli. Satışlardaki daralma, mağaza, personel, lojistik ve genel yönetim giderlerinin ciroya oranını artırmış olabilir. Brüt marjın korunmasına rağmen FAVÖK marjının düşmesi, esas baskının ürün kârlılığından çok operasyonel giderlerde veya satış hacmindeki zayıflığın sabit maliyetleri taşıma kapasitesinde olduğunu düşündürüyor.
Net dönem zararı ise 347,5 milyon TL’den 191,6 milyon TL’ye geriledi. Zararın %44,9 azalması ilk bakışta olumlu görünse de şirket hâlâ zarar ediyor ve net zarar marjı yaklaşık -%2,0 seviyesinde. Ayrıca net zarardaki iyileşme, FAVÖK’teki zayıflamaya rağmen gerçekleşti. Bu nedenle iyileşmenin temelinde operasyonel toparlanmadan ziyade finansal kalemler ve enflasyon muhasebesi etkisi bulunuyor.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %1,0 artarak 13,4 milyar TL’ye çıktı. Ancak varlık kompozisyonunda dikkat çeken bir değişim var: dönen varlıklar %10 artışla 6,5 milyar TL’ye yükselirken duran varlıklar %6,3 azalarak 6,9 milyar TL’ye geriledi. Bu görünüm, şirketin bilançosunda kısa vadeli varlıkların ağırlığının arttığını gösteriyor. Dönen varlıkların büyümesi stok, ticari alacak veya nakit kalemlerinden hangisinin etkili olduğuna bağlı olarak farklı anlamlar taşıyabilir; mevcut veri bu ayrımı yapmaya izin vermiyor.
Net borç ise 1,9 milyar TL’den 1,3 milyar TL’ye geriledi. 600 milyon TL’lik bu azalış ve %29’luk düşüş, nakit yönetimi açısından olumlu bir gelişme. Borçluluğun azalması, yüksek faiz ortamında finansman giderleri üzerindeki baskıyı sınırlayabilir. Bununla birlikte mevcut çeyrek FAVÖK’ü üzerinden yapılan basit bir karşılaştırmada net borç/FAVÖK yaklaşık 4,6 kat seviyesinde. Bu oran, tek çeyrek FAVÖK’ünün yıllıklaştırılmadığı bir gösterge olduğu için temkinle okunmalı; yine de operasyonel kârlılığın zayıf olduğu dönemde borç yükünün hâlâ önemli olduğunu ortaya koyuyor.
Bilanço açısından en kritik risk özkaynaklarda. Özkaynaklar 367,1 milyon TL’den 130,8 milyon TL’ye gerileyerek %64,4 azalmış. Toplam varlıklar 13,4 milyar TL iken özkaynakların yalnızca 130,8 milyon TL seviyesinde kalması, sermaye tamponunun oldukça daraldığını gösteriyor. Mevcut veride toplam borçlar ve kısa vadeli yükümlülükler yer almadığı için cari oran veya borç/özkaynak analizi yapılamıyor; ancak özkaynak erimesi, şirketin zarar üretmeye devam etmesi halinde finansal esnekliğin sınırlanabileceğine işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu çeyrekte 800 milyon TL oldu. Geçen yılın aynı dönemindeki 874 milyon TL’ye göre %8,5 gerilemesine rağmen bu tutar, net zararın azaltılmasında çok önemli bir rol oynuyor. Şirketin operasyonel FAVÖK’ü 280,1 milyon TL iken net parasal pozisyon kazancı bunun yaklaşık 2,9 katı büyüklüğünde.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yeniden değerlendirilmesi, şirketin gelir tablosunda önemli bir parasal kazanç veya kayıp yaratabiliyor. Buradaki 800 milyon TL, şirketin ana faaliyetlerinden elde ettiği nakit kâr anlamına gelmiyor. Bu nedenle net zararın geçen yıla göre azalması olumlu olsa da bunu doğrudan operasyonel iyileşme olarak değerlendirmek doğru olmaz.
Ayrıca net parasal pozisyonun %8,5 gerilemesi, enflasyon muhasebesinin kâr üzerindeki destekleyici etkisinin geçen yıla göre zayıfladığını gösteriyor. Önümüzdeki dönemlerde yatırımcıların FAVÖK ve faaliyet nakit akışını, net parasal pozisyondan ayrı şekilde takip etmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Bizim Toptan’ın ilk çeyrek sonuçları, operasyonel tarafta zayıf, borçlulukta görece olumlu, muhasebesel destek açısından ise dikkat gerektiren bir tablo sunuyor.
Fırsatlar:
- Net borcun 600 milyon TL azalması, finansal riskin azaltılması açısından olumlu.
- Brüt marjın %16,5’ten %16,7’ye yükselmesi, ürün kârlılığının tamamen bozulmadığını gösteriyor.
- Net zararın 347,5 milyon TL’den 191,6 milyon TL’ye gerilemesi, zarar seviyesinin kontrol altına alınabileceğine işaret ediyor.
Riskler:
- Satışların yüksek enflasyon ortamında nominal olarak %16,6 gerilemesi, reel talep ve pazar payı açısından ciddi bir uyarı.
- FAVÖK marjının %2,9’a düşmesi, şirketin sabit giderlerini düşük satış hacmiyle karşılamakta zorlandığını gösteriyor.
- Özkaynakların 130,8 milyon TL’ye inmesi, bilanço tamponunu belirgin biçimde zayıflatıyor.
- Net zarardaki iyileşme büyük ölçüde 800 milyon TL’lik net parasal pozisyon katkısına dayanıyor; operasyonel kârlılık henüz yeterince güçlü değil.
Önümüzdeki çeyreklerde en önemli takip noktaları satışların yeniden nominal büyümeye dönmesi, FAVÖK marjının %3’ün üzerine çıkması, net borç azaltımının sürmesi ve özkaynakların yeniden güçlenmesi olacak. Bu dört başlıkta kalıcı iyileşme görülmeden, yalnızca net zarardaki düşüşe bakarak olumlu bir yatırım hikâyesi kurmak erken olur. Yatırım tavsiyesi değildir.