
Açılış
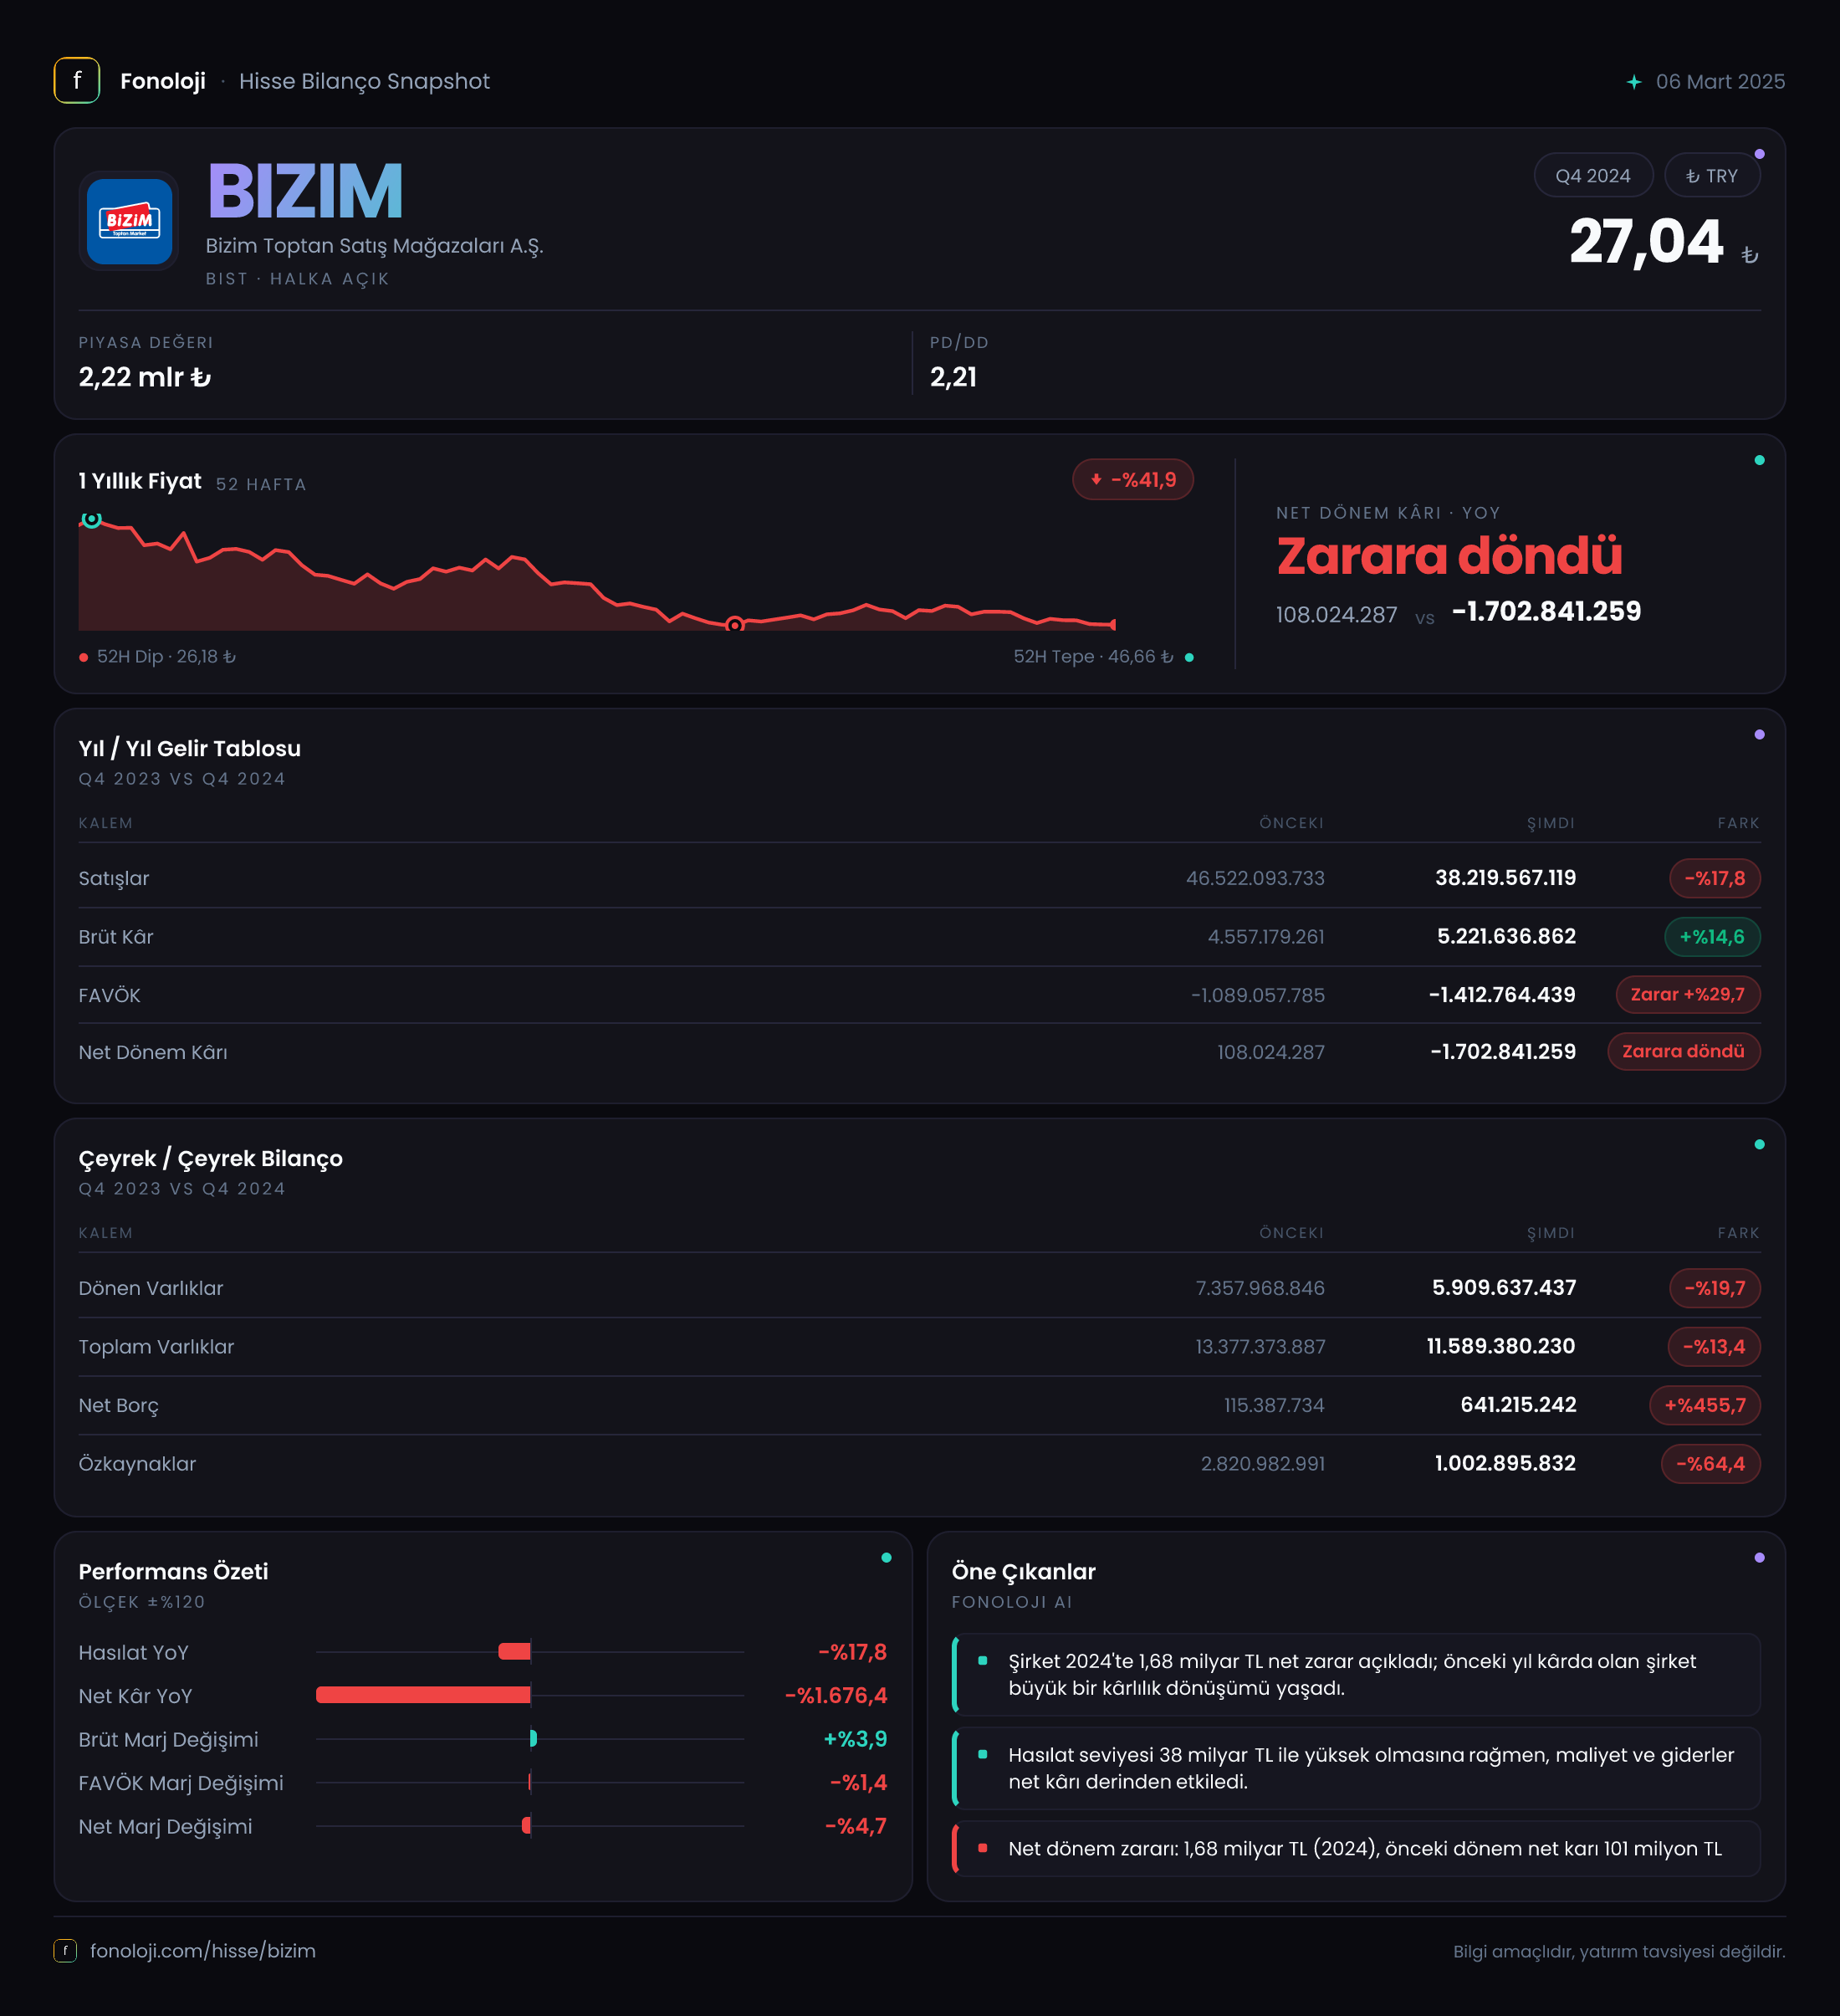
BİZİM Toptan Satış Mağazaları, organize olmayan ticaret kanalına ve küçük işletmelere yönelik toptan gıda ve tüketim ürünleri satışı yapan bir perakende şirketi. 2024/12 döneminde şirketin ana hikâyesi iki farklı yöne ayrılıyor: satış hacmi ve ciro tarafı zayıflarken, brüt kârlılık ile FAVÖK belirgin biçimde toparlanmış; buna rağmen net zarar derinleşmiş durumda. Başka bir ifadeyle, şirket operasyonel seviyede geçen yılın zayıf performansını iyileştirmiş ancak bu iyileşme henüz bilançonun ve net kârın tamamına yansımamış.
Satışların 38,2 milyar TL seviyesine gerilemesi, geçen yılki 46,5 milyar TL seviyesine göre %17,8 düşüş anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu yalnızca nominal bir ciro kaybı değil; şirketin reel satış hacmi, müşteri trafiği veya ürün karması açısından da baskı gördüğüne işaret ediyor. Buna karşın brüt kâr ve FAVÖK tarafındaki gelişme, yönetimin marjları korumaya veya maliyetleri kontrol altına almaya odaklandığını gösteriyor.
Satış Hikayesi
BİZİM’in satışları geçen yılın aynı dönemine göre %17,8 azalarak 38,2 milyar TL’ye indi. Bu gerileme, yüksek enflasyon ortamında özellikle dikkat çekici. Şirket cirosunu fiyat artışlarıyla dahi büyütememiş; dolayısıyla satış tarafındaki görünüm, fiyatlama gücünün sınırlı kaldığını veya satış hacminde ciddi bir daralma yaşandığını düşündürüyor. Ancak eldeki veri, bu düşüşün ne kadarının hacim, ne kadarının ürün karması ve müşteri davranışından kaynaklandığını ayrıştırmıyor.
Toptan gıda ve hızlı tüketim ürünleri sektöründe nominal satış büyümesi, enflasyonun gerisinde kaldığında şirketin reel olarak küçülmesi söz konusu olur. BİZİM’de de 38,2 milyar TL’lik satış, geçen yılki 46,5 milyar TL’ye kıyasla yalnızca daha düşük değil; mevcut enflasyon seviyesine göre reel anlamda çok daha sert bir daralmaya işaret ediyor.
Bununla birlikte, satışlardaki zayıflık doğrudan brüt kâra aynı ölçüde yansımamış. Brüt kâr 4,6 milyar TL’den 5,2 milyar TL’ye çıkarak %14,6 arttı. Bu durum, daha kârlı ürünlerin payının artması, tedarik maliyetlerinin satış fiyatlarına daha iyi yansıtılması veya düşük marjlı satışların azalması gibi faktörlerle açıklanabilir. Veride bu değişimin kaynağı ayrıştırılmadığı için kesin bir operasyonel neden söylemek mümkün değil; ancak satış düşerken brüt kârın artması, ürün ve marj yönetiminin şirketin güçlü tarafı haline geldiğini gösteriyor.
Çeyreklik bazda ara dönem karşılaştırması bulunmadığından, bu toparlanmanın son çeyrekte hızlanıp hızlanmadığını veya yıl içinde kademeli mi gerçekleştiğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda çeyreklik satış, brüt kâr ve FAVÖK trendi özellikle izlenmeli.
Kârlılık
Şirketin brüt marjı, geçen yıl yaklaşık %9,9 seviyesindeyken bu dönemde %13,6’ya yükselmiş durumda. Yani satış başına elde edilen brüt kâr yaklaşık 3,7 puan artmış. Satışlar %17,8 gerilerken brüt kârın %14,6 artması, kârlı satışların toplam içindeki payında veya fiyat-maliyet dengesinde belirgin bir iyileşme olduğunu gösteriyor.
FAVÖK tarafındaki değişim daha çarpıcı. Geçen yıl 109,7 milyon TL FAVÖK zararı açıklayan şirket, bu dönemde 403,4 milyon TL FAVÖK üretmiş. FAVÖK marjı böylece yaklaşık -%0,2’den %1,1’e yükselmiş. Bu hâlâ yüksek bir marj değil; ancak zarar bölgesinden faaliyet kârı bölgesine geçiş, operasyonel verimlilik açısından önemli bir eşik.
Burada kritik nokta, brüt marjdaki iyileşmenin FAVÖK’e sınırlı ölçüde yansıması. Brüt kâr 5,2 milyar TL olmasına rağmen FAVÖK yalnızca 403,4 milyon TL seviyesinde kalıyor. Bu fark, faaliyet giderlerinin hâlâ yüksek olduğunu gösteriyor. Personel, kira, lojistik, mağaza işletme ve genel yönetim giderleri marjı aşağı çekiyor olabilir; ancak bu kalemlerin ayrıntısı verilmediği için kesin bir dağılım yapmak mümkün değil.
Net kâr tarafında ise tablo tersine dönüyor. Şirket 1,7 milyar TL net zarar açıklarken geçen yıl 101 milyon TL net kâr elde etmişti. Net kâr marjı yaklaşık -%4,5 seviyesine gerilerken, geçen yıl %0,2 civarındaydı. Yani faaliyet kârlılığındaki toparlanma, net seviyedeki zararı önlemeye yetmemiş. Bu farkın finansman, vergi, diğer giderler veya enflasyon muhasebesi dışındaki muhasebe kalemlerinden hangilerinden kaynaklandığı mevcut veride açıklanmıyor; yatırımcı bu nedenle ayrıntılı gelir tablosunu incelemeli.
Bilanço Sağlığı
BİZİM’in toplam varlıkları, önceki dönem sonuna göre 13,4 milyar TL’den 11,6 milyar TL’ye gerileyerek %13,4 azalmış. Dönen varlıklar 7,4 milyar TL’den 5,9 milyar TL’ye düşerken, duran varlıklar da 6,0 milyar TL’den 5,7 milyar TL’ye indi. Özellikle dönen varlıklardaki %19,7’lik gerileme, işletme sermayesi büyüklüğünün küçüldüğünü gösteriyor.
Buna karşın net borç 115,4 milyon TL’den 641,2 milyon TL’ye çıkarak %455,7 arttı. Mutlak rakam hâlâ şirketin satış ölçeğine göre sınırlı görünse de borçluluk yönü olumsuz. Net borcun FAVÖK’e oranı yaklaşık 1,6x seviyesinde. Bu, tek başına yüksek bir kaldıraç göstergesi değil; ancak geçen yıl FAVÖK negatif olduğu için önceki dönemle sağlıklı bir karşılaştırma yapılamıyor.
En önemli bilanço riski özkaynak tarafında. Özkaynaklar 2,8 milyar TL’den 1,0 milyar TL’ye gerileyerek %64,4 küçülmüş. Böylece özkaynakların toplam varlıklara oranı yaklaşık %21’den %9’a inmiş. Şirketin varlık tabanı büyük ölçüde borç ve yükümlülüklerle finanse edilmeye başlamış. Net zararın tekrarlanması halinde özkaynak erimesi hızlanabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon geliri 3,1 milyar TL’den 2,4 milyar TL’ye gerileyerek %21,3 azalmış. Bu kalem, yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon geliri, muhasebesel olarak net parasal yükümlülük taşımanın veya parasal kalemlerin yapısının şirket lehine sonuç üretmesinin etkisini gösterebilir; ancak bu kalem doğrudan nakit yaratımı anlamına gelmez.
Daha kritik nokta, net parasal pozisyon gelirinin hâlâ 2,4 milyar TL gibi yüksek bir tutarda olmasına rağmen şirketin 1,7 milyar TL net zarar açıklaması. Bu durum, enflasyon muhasebesinden gelen pozitif etkinin diğer giderleri dengelemeye yetmediğini gösteriyor. Dolayısıyla yatırımcı yalnızca net parasal kazanca bakarak şirketin gerçek operasyonel gücünü değerlendirmemeli; FAVÖK, finansman giderleri, vergi ve özkaynak hareketi birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
BİZİM’in bu dönemki finansal görünümü, operasyonel toparlanma ile bilanço baskısının aynı anda yaşandığı bir tablo sunuyor.
- Fırsat: Brüt marjın %9,9’dan %13,6’ya, FAVÖK marjının ise negatif bölgeden %1,1’e yükselmesi, maliyet ve ürün karması yönetiminde iyileşme olduğunu gösteriyor.
- Risk: Satışların enflasyonun belirgin biçimde altında kalması, şirketin reel olarak küçüldüğüne işaret ediyor.
- Risk: Net zarar 1,7 milyar TL’ye ulaşırken özkaynaklar 1,0 milyar TL’ye gerilemiş durumda.
- Dikkat noktası: Net borcun 641,2 milyon TL’ye çıkması tek başına alarm seviyesi yaratmasa da, negatif özkaynak eğilimiyle birlikte izlenmeli.
- Takip edilmesi gereken veri: Bir sonraki raporda satış hacmi, faaliyet giderleri, finansman giderleri ve özkaynak hareketinin çeyreklik seyri belirleyici olacak.
Özetle, BİZİM’de faaliyet kârlılığı yeniden pozitif bölgeye geçmiş olsa da şirket henüz net kâra ve güçlü bilançoya ulaşmış değil. Kalıcı bir yatırım hikâyesi için yalnızca marj iyileşmesi değil, satışların enflasyonun üzerinde büyümesi, borç artışının durması ve özkaynakların yeniden güçlenmesi gerekiyor. Yatırım tavsiyesi değildir.