
Açılış
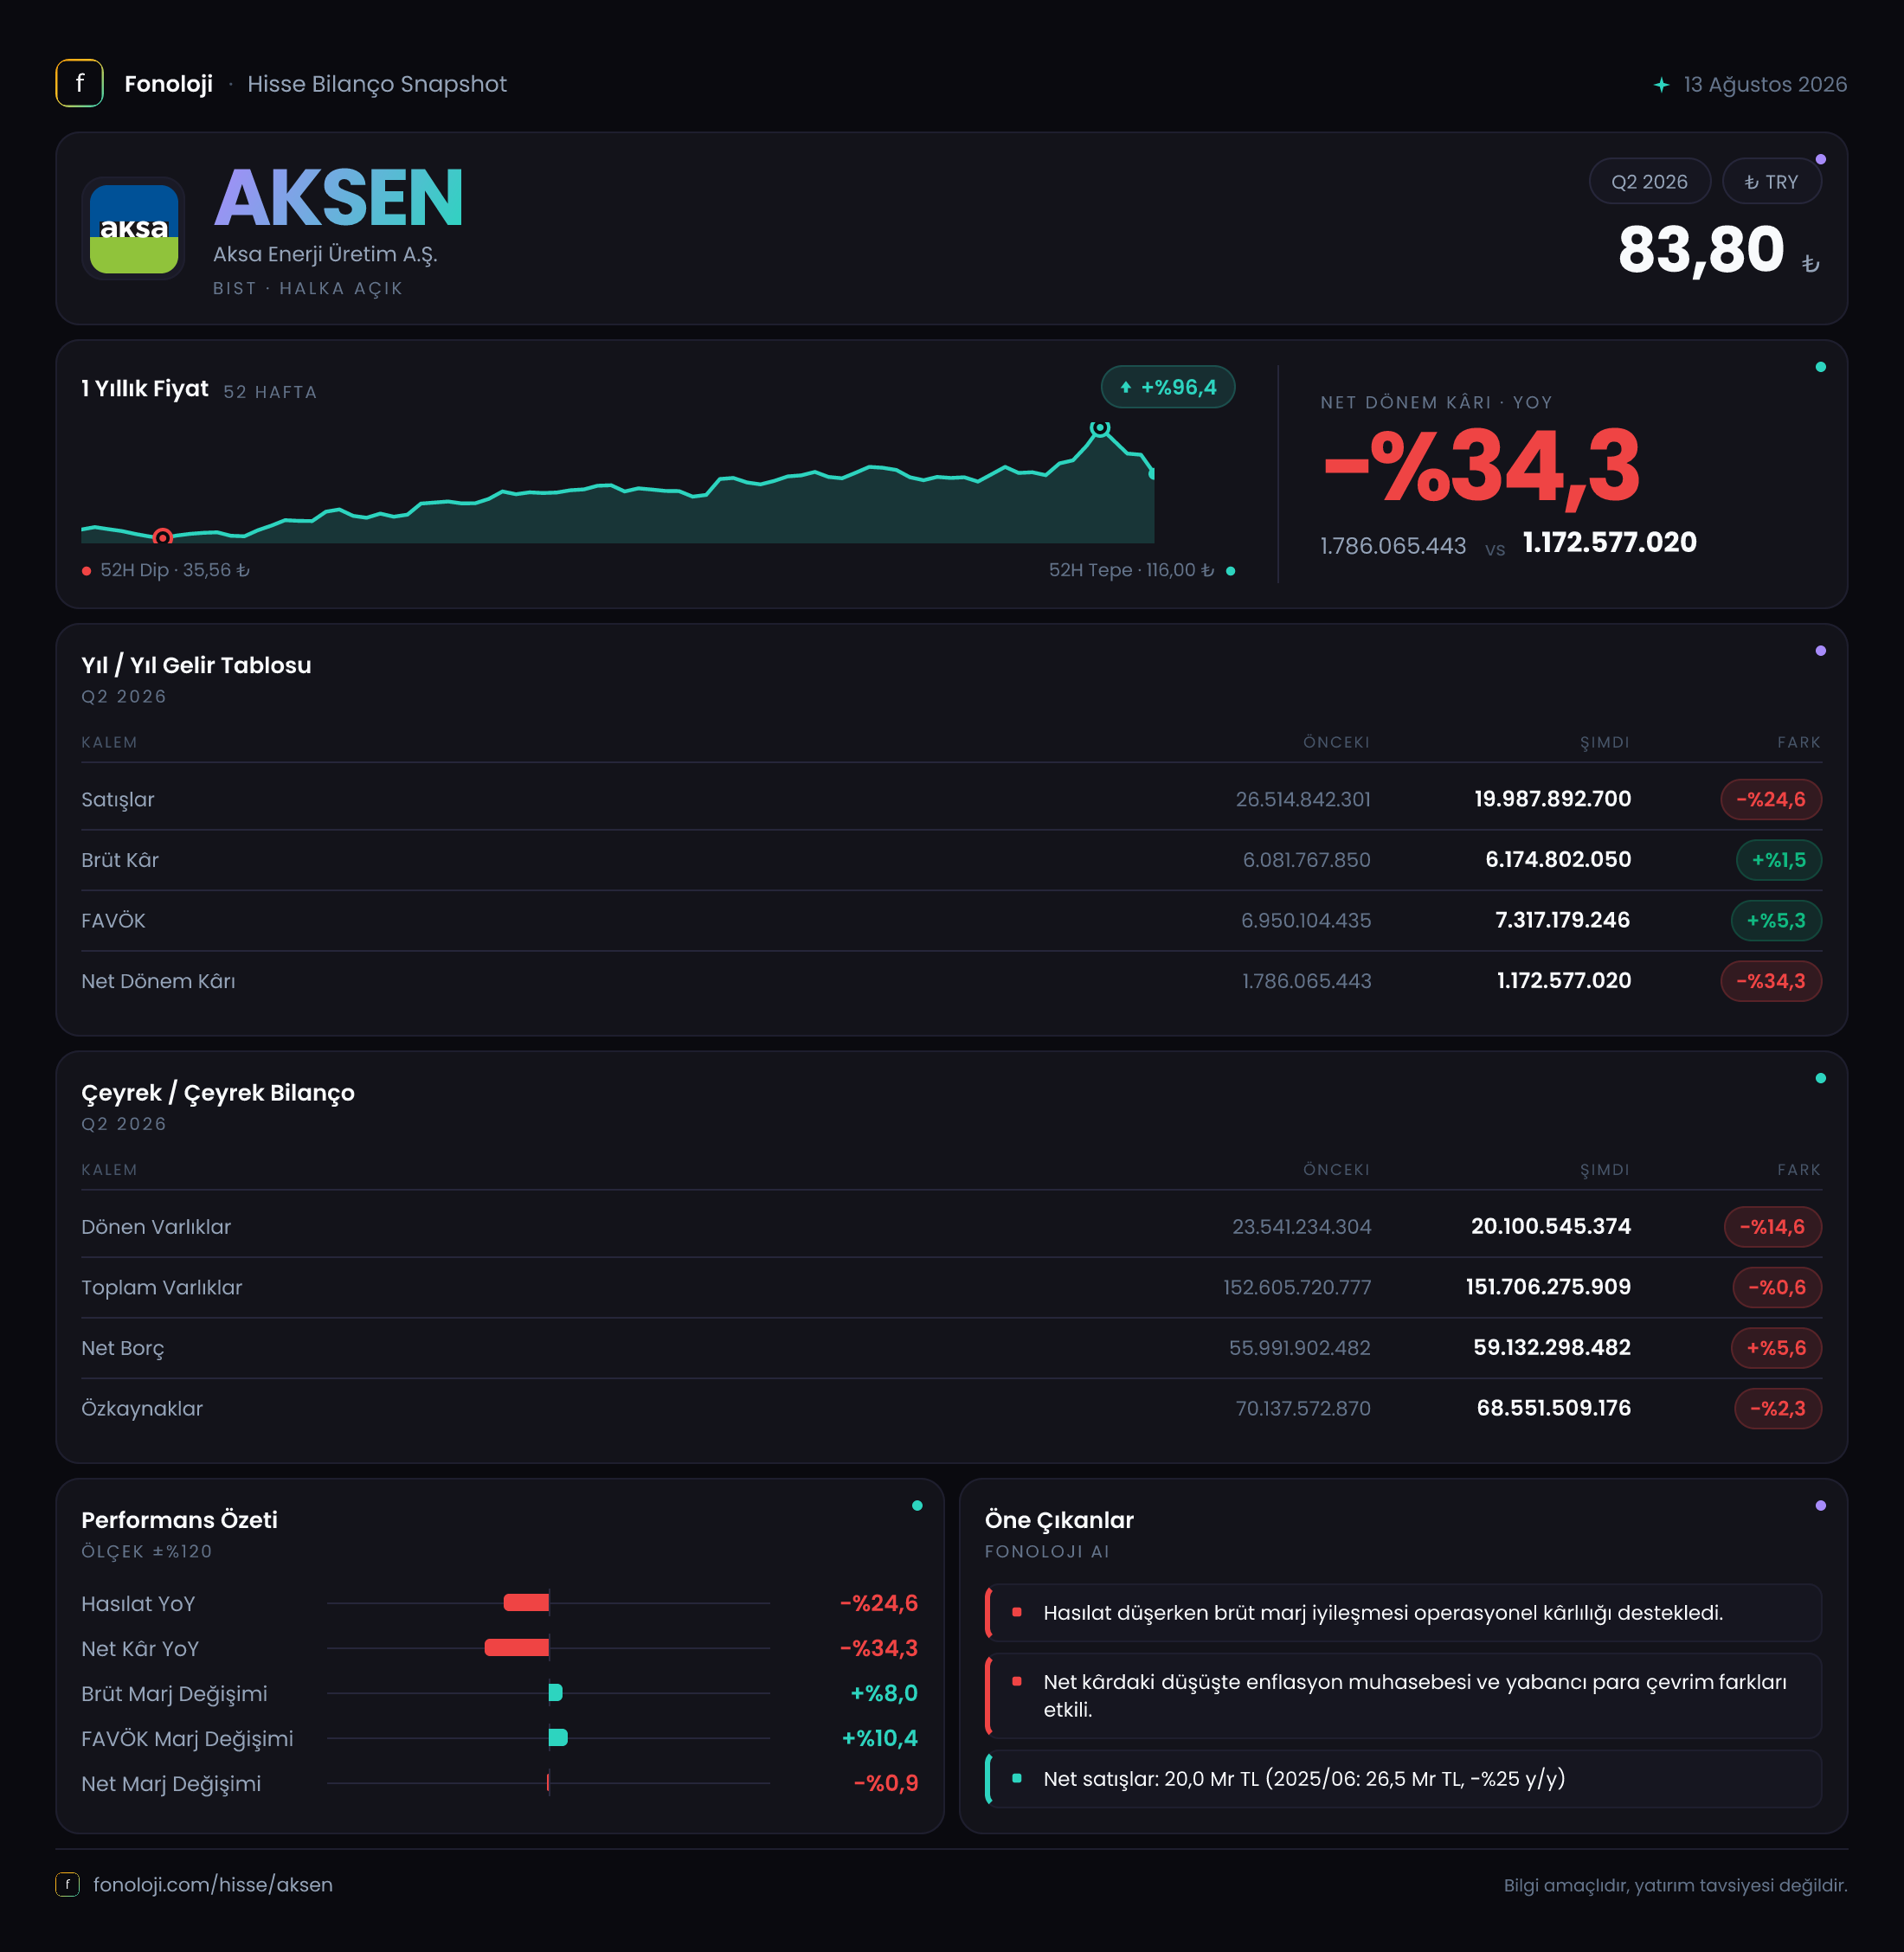
Aksa Enerji Üretim, farklı coğrafyalarda elektrik üretimi ve enerji ticareti faaliyetleri yürüten, bilançosunda yüksek miktarda maddi duran varlık ve borç taşıyan sermaye yoğun bir enerji şirketidir. 2026/6AB sonuçlarının ana mesajı, satış hacmi ve ciro tarafındaki belirgin zayıflığa rağmen operasyonel kârlılığın dirençli kaldığı; ancak finansman yükü, enflasyon muhasebesi ve net parasal pozisyon zararının net kârı aşağı çektiğidir. Satışlar geçen yılın aynı dönemine göre %24,6 gerilerken FAVÖK’ün %5,3 artması, şirketin düşük ciroyu daha yüksek marjla telafi etmeye çalıştığını gösteriyor. Buna karşın net borcun artması ve özkaynakların daralması, bu operasyonel direncin bilançoya aynı ölçüde yansımadığını ortaya koyuyor.
Satış Hikayesi
Aksa Enerji’nin 2026/6AB satışları 20,0 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 26,5 milyar TL idi; dolayısıyla nominal ciroda 6,5 milyar TL veya %24,6 düşüş var. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel bazda bakıldığında daha güçlü bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışının gerisinde kalmamış, aynı zamanda satış hacmi, elektrik fiyatları, üretim karması veya proje bazlı gelirler açısından da baskı yaşamış olabilir.
Enerji şirketlerinde ciro, yalnızca üretilen elektrik miktarına değil, elektrik fiyatlarına, yakıt maliyetlerine, döviz kurlarına, ikili anlaşmalara ve faaliyet gösterilen ülkelerdeki fiyatlama koşullarına da bağlıdır. Bu nedenle %24,6’lık gerilemenin arkasındaki temel faktörü yalnızca bu özet veriden ayırmak mümkün değil. Ancak yatırımcı açısından kritik nokta şu: Şirketin gelir tabanı küçülürken kârlılık korunmuş. Bu durum, ciro kalitesinin zayıfladığı anlamına gelmeyebilir; fakat yüksek marjın sürdürülebilirliği ayrıca izlenmeli.
Çeyreklik gelir ve kârlılık verileri paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasındaki trend hakkında net bir değerlendirme yapmak mümkün değil. Dolayısıyla bu düşüşün dönem boyunca kademeli mi, yoksa özellikle belirli bir çeyrekte yoğunlaşmış mı olduğunu görmek için bir sonraki ayrıntılı raporlamayı beklemek gerekiyor.
Kârlılık
Satışlardaki gerilemeye rağmen brüt kâr 6,2 milyar TL oldu ve geçen yılki 6,1 milyar TL seviyesine göre %1,5 arttı. Bu sonuç, brüt kâr marjının yaklaşık %23,0’dan %31,0’a yükseldiğini gösteriyor. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 23 TL brüt kâr üretirken bu dönemde yaklaşık 31 TL brüt kâr üretmiş. Enerji fiyatlarının ve maliyet yapısının oynak olduğu bir sektörde bu, marj tarafında belirgin bir iyileşme.
FAVÖK ise 7,3 milyar TL ile geçen yılki 7,0 milyar TL’nin üzerine çıktı ve %5,3 büyüdü. FAVÖK marjı da yaklaşık %26,4’ten %36,5’e yükseldi. Bu, satışlardaki düşüşe rağmen operasyonel giderlerin ve üretim maliyetlerinin ciroya oranla daha hızlı kontrol edildiğini düşündürüyor. Özellikle enerji şirketlerinde sözleşme yapısı, yakıt maliyetlerinin yansıtılma biçimi ve üretim portföyü marjları ciddi biçimde etkileyebilir.
Bununla birlikte burada dikkat edilmesi gereken teknik bir nokta var: Verilen FAVÖK, 7,3 milyar TL ile brüt kâr olan 6,2 milyar TL’nin üzerinde. FAVÖK’ün brüt kârdan yüksek görünmesi, hesaplamada faaliyet gelirleri, diğer operasyonel kalemler veya şirketin kullandığı FAVÖK tanımı gibi unsurların etkili olabileceğini gösteriyor. Bu nedenle yatırımcı, marj artışını olumlu okumalı; ancak FAVÖK mutabakatını ve faaliyet dışı gelirlerin katkısını dipnotlardan kontrol etmeli.
Net dönem kârı ise 1,2 milyar TL seviyesinde kaldı ve geçen yılki 1,8 milyar TL’ye göre %34,3 geriledi. Net kâr marjı yaklaşık %6,8’den %6,0’a düşmüş durumda. Operasyonel kârlılık artarken net kârın gerilemesi, finansman giderleri, parasal pozisyon etkisi, amortisman ve diğer finansal kalemlerin şirket üzerinde baskı kurduğunu gösteriyor. Bu tablo Aksa Enerji’de operasyonel performans ile hissedarın eline geçen nihai kârın aynı yönde ilerlemediğini ortaya koyuyor.
Bilanço Sağlığı
Toplam varlıklar 151,7 milyar TL ile önceki yıl sonundaki 152,6 milyar TL seviyesine göre yalnızca %0,6 geriledi. Bu sınırlı değişim, şirketin varlık tabanının genel olarak korunduğunu gösteriyor. Duran varlıklar %2,0 artarak 131,6 milyar TL’ye yükselirken, dönen varlıklar %14,6 düşüşle 20,1 milyar TL’ye geriledi. Varlık yapısının yaklaşık %87’si duran varlıklardan oluşuyor; bu da Aksa Enerji’nin sermaye yoğun ve uzun vadeli yatırım döngüsüne sahip olduğunu teyit ediyor.
Dönen varlıklardaki düşüş, likidite tamponunun önceki yıl sonuna göre zayıfladığını gösteriyor. Eldeki nakit, ticari alacaklar veya diğer kısa vadeli varlıkların hangi kalemlerden gerilediği ayrıntılı bilanço dipnotlarıyla incelenmeli. Enerji üretiminde borç servisinin düzenli yapılması kritik olduğu için kısa vadeli likidite, net borç kadar önemli bir takip başlığı.
Net borç 59,1 milyar TL’ye çıkarak önceki yıl sonundaki 56,0 milyar TL’ye göre %5,6 arttı. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 8,1 kat seviyesinde. Bu, yıllıklandırılmış FAVÖK’in mevsimsellik ve tek seferlik kalemler dikkate alınmadan iki katına çıkarılacağı varsayımıyla yaklaşık 4,0 kat civarına gelir; ancak bu yıllıklandırma kesin bir kaldıraç göstergesi değildir. Borç artarken özkaynakların 70,1 milyar TL’den 68,6 milyar TL’ye gerilemesi, bilanço esnekliğinin bir miktar zayıfladığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Aksa Enerji’nin net parasal pozisyon zararı 2,2 milyar TL oldu. Geçen yıl aynı dönemdeki 1,6 milyar TL zarara kıyasla kötüleşme %41,5 seviyesinde. Enflasyon muhasebesi kapsamında parasal yükümlülükleri parasal varlıklarından yüksek olan şirketler, yüksek enflasyon ortamında net parasal kayıp yazabilir. Aksa Enerji’nin bu kalemi, bilançosundaki borç ağırlığının ve parasal pozisyonun net kâr üzerindeki etkisini görünür hale getiriyor.
Bu zarar, faaliyet performansının doğrudan bozulduğu anlamına gelmez; ancak operasyonel kârın finansal ve enflasyon muhasebesi etkileriyle önemli ölçüde törpülendiğini gösterir. FAVÖK 7,3 milyar TL artarken net parasal pozisyon zararının 2,2 milyar TL’ye çıkması, yatırımcının yalnızca operasyonel marja odaklanmaması gerektiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Aksa Enerji’nin bu dönemki hikâyesi, zayıf ciroya karşı güçlü operasyonel marj, fakat baskı altındaki net kâr ve bilanço şeklinde özetlenebilir.
- Fırsat: Brüt kâr ve FAVÖK marjlarındaki belirgin iyileşme, şirketin maliyet ve üretim karmasını etkin yönettiğini gösteriyor.
- Risk: Satışların enflasyonun çok altında kalması, büyüme ve reel gelir üretimi açısından önemli bir uyarı.
- Risk: Net borcun 59,1 milyar TL’ye çıkması ve özkaynakların gerilemesi, faiz ve kur koşullarına duyarlılığı artırıyor.
- Dikkat noktası: FAVÖK’ün brüt kârı aşmasının kaynağı ve bu katkının tekrarlanabilir olup olmadığı mutlaka incelenmeli.
- İzlenmesi gerekenler: Yeni dönemde satış toparlanması, net borç eğilimi, faiz giderleri, net parasal pozisyon zararı ve operasyonel marjların korunup korunmadığı.
Veri, Aksa Enerji’nin operasyonel olarak henüz zayıf bir tablo sergilemediğini; ancak yüksek borçluluk ve enflasyon muhasebesinin şirketin nihai kârlılığını sınırladığını gösteriyor. Bu nedenle yatırımcı için temel soru, mevcut yüksek FAVÖK marjının daha güçlü ciro ve daha düşük finansman baskısıyla birleşip birleşemeyeceği olacak. Yatırım tavsiyesi değildir.