
Açılış
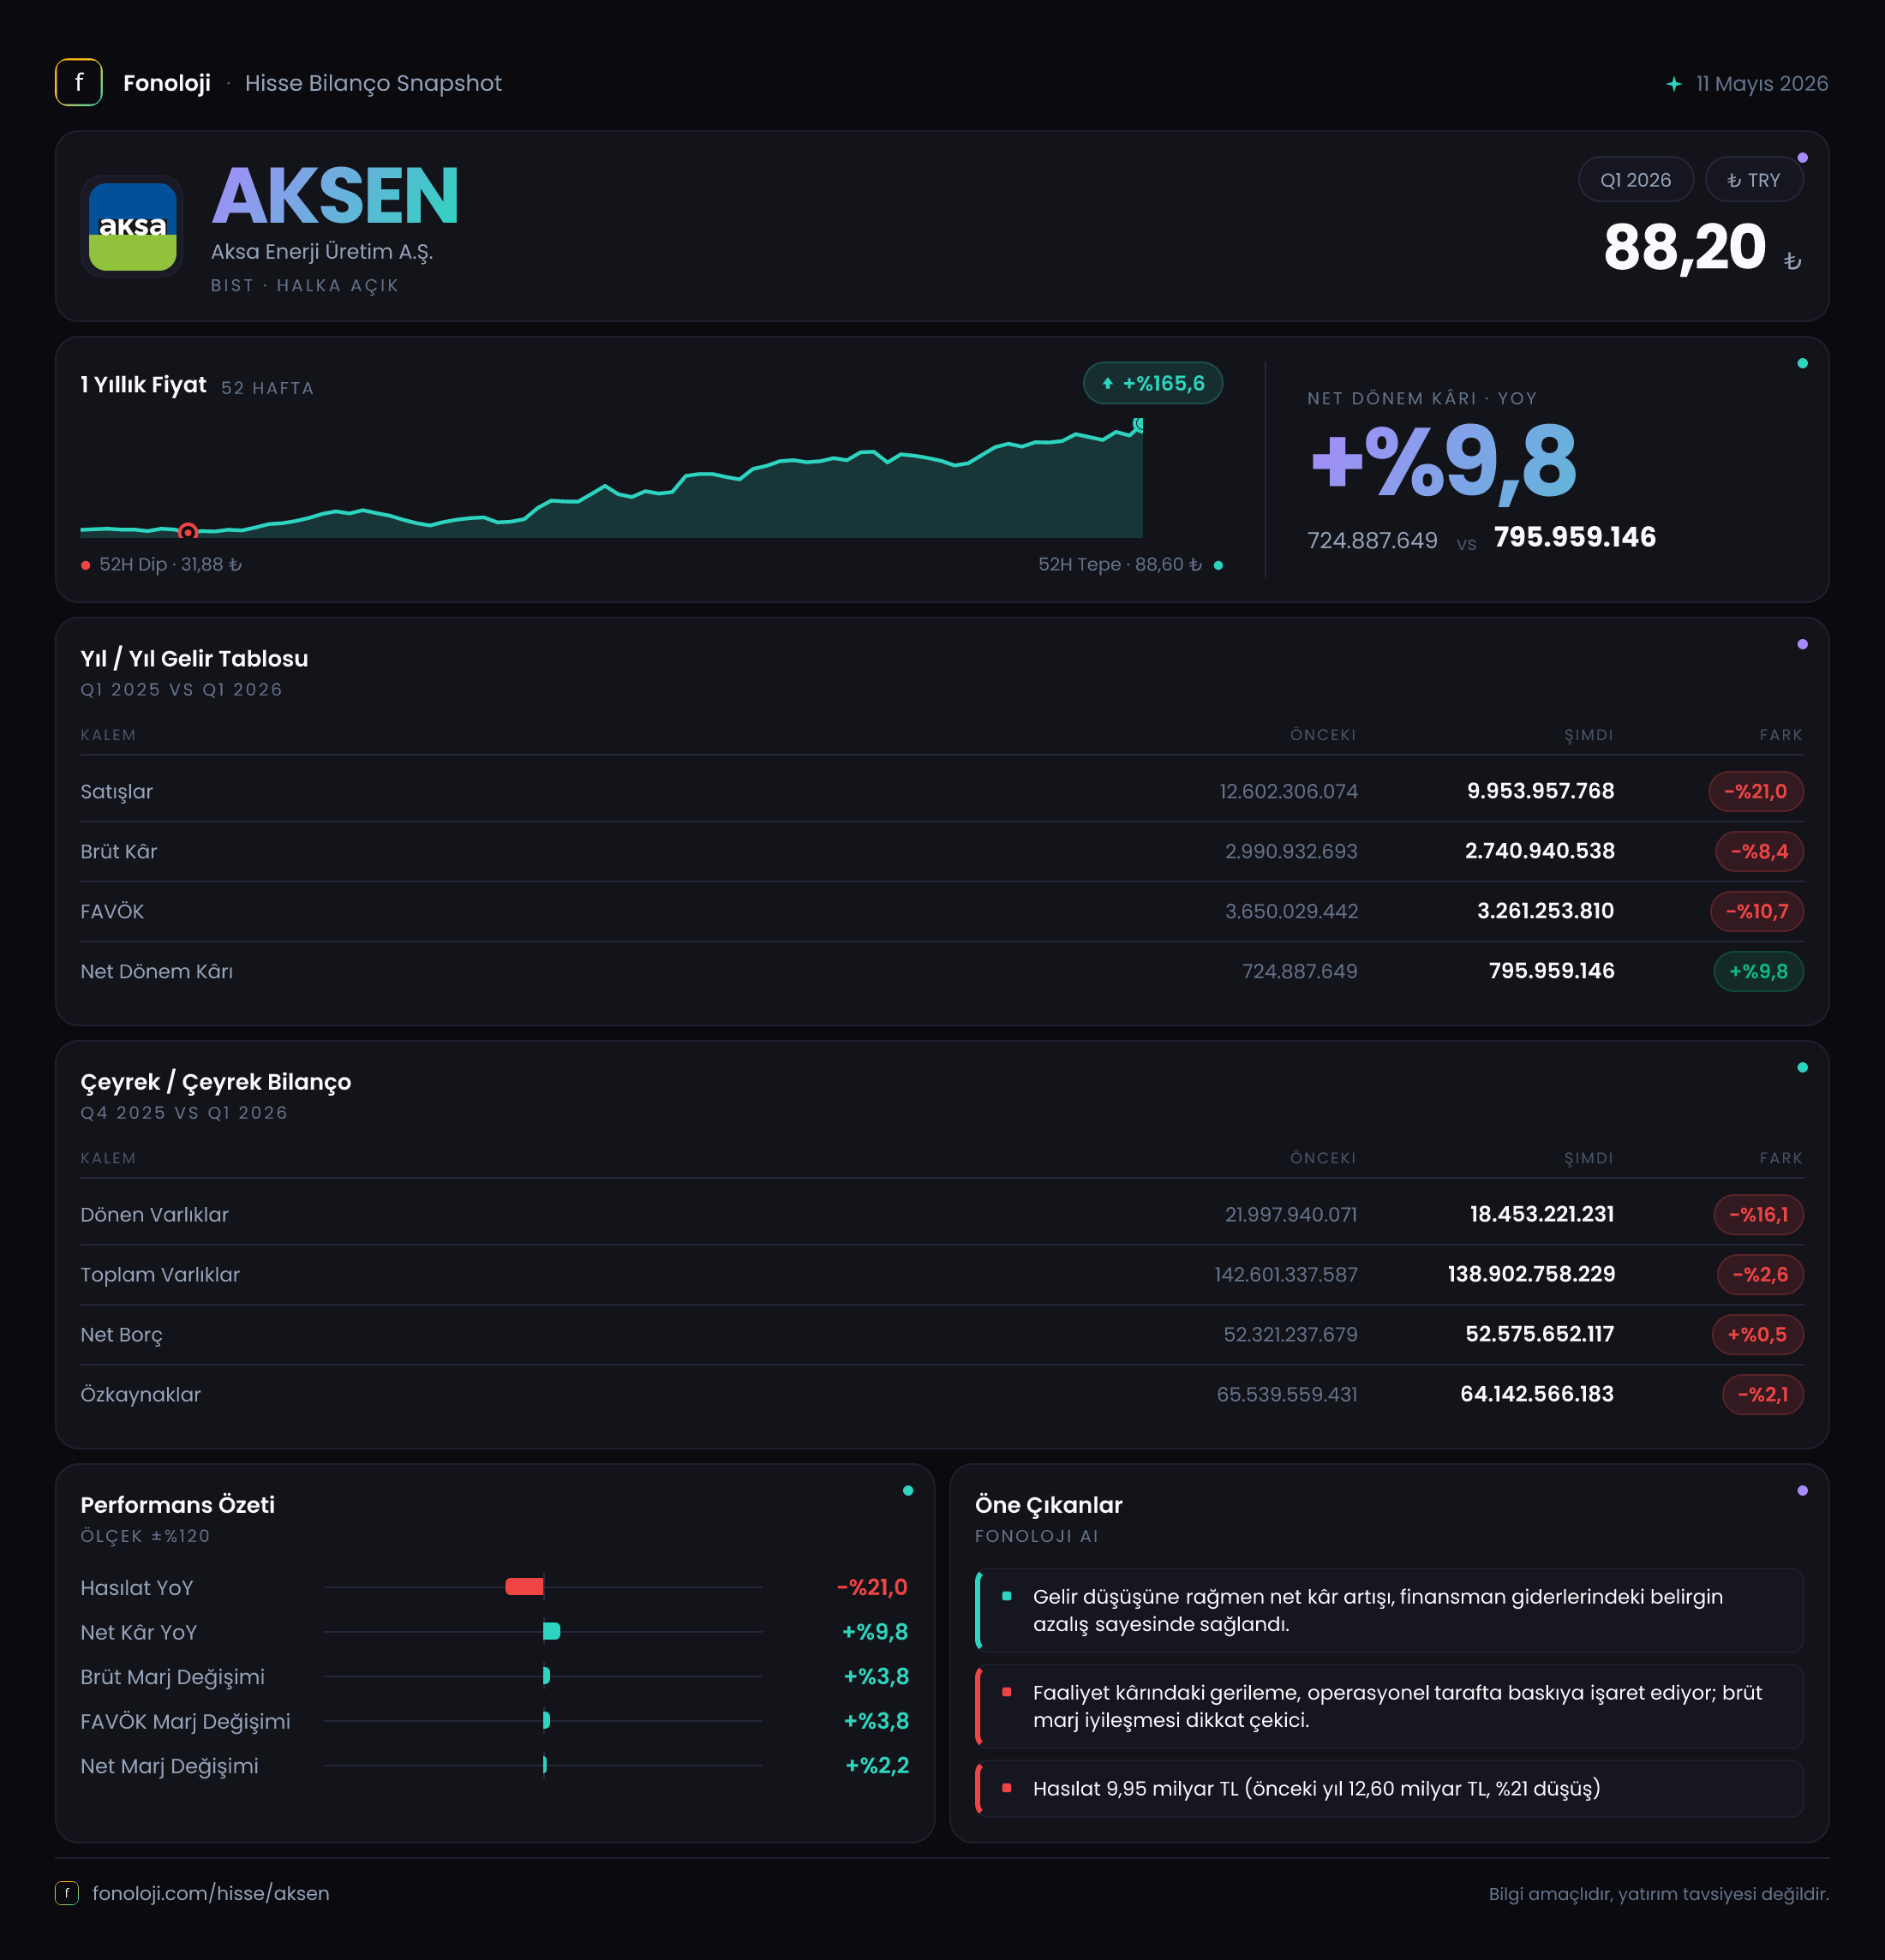
Aksa Enerji Üretim, Türkiye’nin yanı sıra farklı coğrafyalarda elektrik üretim faaliyetleri yürüten, varlık ağırlıklı ve yüksek finansman ihtiyacı bulunan bir enerji şirketi. 2026’nın ilk çeyreğinde şirketin ana resmi, nominal satışlardaki daralmaya rağmen faaliyet kârlılığının ve net dönem kârının görece dirençli kaldığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %21 gerileyerek 10,0 milyar TL’ye inse de FAVÖK düşüşü %4,7’de kaldı ve net kâr %8,2 artarak 564,9 milyon TL’ye ulaştı. Ancak enflasyon muhasebesi kaynaklı parasal pozisyon zararı ve yüksek net borç, bu olumlu tabloyu sınırlayan iki önemli başlık olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları 2025’in ilk çeyreğindeki 12,6 milyar TL’den 10,0 milyar TL’ye geriledi. Bu, nominal olarak 2,6 milyar TL’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %21 azalması, reel faaliyet hacmi ve fiyatlama gücü açısından dikkat edilmesi gereken bir sinyal. Başka bir ifadeyle, şirket yalnızca fiyat artışlarının gerisinde kalmamış; satış gelirlerinde enflasyondan arındırıldığında daha belirgin bir reel daralma ihtimali oluşmuş.
Bu gerileme, enerji şirketlerinde üretim hacmi, elektrik fiyatları, yakıt maliyetleri, döviz hareketleri ve proje bazlı gelirlerin zamanlamasıyla birlikte değerlendirilmelidir. Ancak sunulan veride üretim miktarı, satış hacmi veya bölgesel gelir kırılımı bulunmadığı için satış düşüşünün tamamen hacimden mi, fiyatlardan mı ya da portföy kompozisyonundan mı kaynaklandığını kesin biçimde ayırmak mümkün değil.
Satışlardaki zayıflığa rağmen brüt kârın yalnızca %8,4 gerileyerek 2,7 milyar TL’ye inmesi, maliyetlerin gelir kadar hızlı artmadığını gösteriyor. Brüt kâr marjı bu dönemde yaklaşık %27,0 seviyesine yükselirken, geçen yıl aynı dönemde bu oran yaklaşık %23,7 idi. Yani Aksa Enerji, daha düşük ciroyla çalışmasına rağmen satışlarının daha yüksek bir bölümünü brüt kâra dönüştürmüş. Bu, enerji fiyatları ve üretim maliyetleri arasındaki makasın şirket lehine gelişmiş olabileceğine işaret ediyor; fakat faaliyetlerin sürdürülebilirliği için önümüzdeki çeyreklerde satış büyümesinin yeniden başlaması gerekecek.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi sunulduğundan, 2025’in son çeyreğine göre satışların nasıl değiştiğini değerlendirmek mümkün değil. Dolayısıyla dönemsel dalgalanmanın geçici mi yoksa daha kalıcı bir eğilimin parçası mı olduğunu görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 3,4 milyar TL’den 3,2 milyar TL’ye geriledi. Satışlar %21 düşerken FAVÖK’ün yalnızca %4,7 azalması, operasyonel kârlılığın ciroya kıyasla güçlü kaldığını gösteriyor. Buna göre FAVÖK marjı yaklaşık %32,0 seviyesine yükselmiş durumda; geçen yıl aynı dönemde bu oran yaklaşık %27,0 idi.
Bu marj genişlemesi, şirketin maliyet yönetimi açısından olumlu. Bununla birlikte, çeyreklik trend bölümünde 2025/3 FAVÖK 3,7 milyar TL olarak da belirtilmiş. Gelir tablosundaki karşılaştırma rakamı ise 3,4 milyar TL. Bu iki veri arasında fark olduğu için FAVÖK marjı karşılaştırmasının hangi baz alınarak yapılacağı konusunda raporlama tutarlılığına dikkat etmek gerekiyor. 3,7 milyar TL baz alınırsa geçen yılki FAVÖK marjı yaklaşık %29,4 olur ve marj artışı daha sınırlı görünür. Yatırımcı açısından bu farkın şirketin resmi finansal tablolarındaki dipnotlarla teyit edilmesi önemli.
Net kâr ise 522,0 milyon TL’den 564,9 milyon TL’ye çıkarak %8,2 arttı. Satışlar gerilerken kârın yükselmesi, operasyonel marj iyileşmesinin yanı sıra faaliyet dışı kalemlerin ve vergi/finansman etkilerinin de net sonucu desteklediğini düşündürüyor. Net kâr marjı yaklaşık %5,6’ya yükselirken, geçen yıl bu oran %4,1 seviyesindeydi. Ancak net parasal pozisyon zararındaki artış, bu kâr artışının kalitesini yakından izlemeyi gerektiriyor.
Bilanço Sağlığı
Aksa Enerji’nin toplam varlıkları önceki yıl sonuna göre %2,6 azalarak 138,9 milyar TL’ye geriledi. Duran varlıklar 120,4 milyar TL ile neredeyse yatay kalırken, asıl değişim dönen varlıklarda görüldü. Dönen varlıklar 22,0 milyar TL’den 18,5 milyar TL’ye düşerek %16,1 azaldı. Bu gerileme, işletme sermayesi pozisyonunun zayıfladığını ve kısa vadeli likidite tamponunun daraldığını gösteriyor.
Net borç 52,3 milyar TL’den 52,6 milyar TL’ye çıkarak yalnızca %0,5 arttı. Bu, ilk bakışta borçluluğun kontrol altında kaldığına işaret ediyor. Ancak borcun mutlak seviyesi yüksek. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 12,8 milyar TL seviyesine gelir; buna göre net borç/FAVÖK oranı kabaca 4,1x olur. Bu hesap mevsimsellik ve dönemsel kârlılık farklılıklarını içermediği için kesin yıllık rasyo değildir, ancak şirketin borçluluk profilinin düşük olmadığını açıkça gösterir.
Özkaynaklar 65,5 milyar TL’den 64,1 milyar TL’ye gerileyerek %2,1 azaldı. Dönem net kârı üretilmesine rağmen özkaynakların düşmesi, enflasyon muhasebesi, kur farkları, diğer kapsamlı gelir kalemleri veya dağıtımlar gibi unsurların etkili olabileceğini gösteriyor. Bu nedenle yalnızca net kâra bakarak bilanço gücünde iyileşme olduğunu söylemek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 907,6 milyon TL’den 1,2 milyar TL’ye yükseldi. Bu, zararın %31,8 arttığı anlamına geliyor. TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğuna ve yüksek enflasyon ortamında bu yapının net parasal kayıp ürettiğine işaret eder.
Enerji şirketleri gibi borç ve sabit varlık ağırlığı yüksek işletmelerde bu kalem net kâr üzerinde ciddi baskı yaratabilir. Aksa Enerji’de faaliyet kârlılığı güçlü kalmasına rağmen net parasal zararın büyümesi, operasyonel performansın finansal tablolara aynı ölçüde yansımamasına neden oluyor. Bu zarar nakit çıkışı niteliğinde olmasa da, özkaynak ve raporlanan kâr üzerindeki etkisi nedeniyle göz ardı edilemez. Enflasyonun ve finansal borçların yüksek kaldığı bir ortamda bu kalemin gelecek dönemlerde de yakından izlenmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
Aksa Enerji’nin ilk çeyrek sonuçları, düşen satışlara karşı güçlü faaliyet marjları üretebildiğini gösteriyor. Brüt kâr ve FAVÖK marjındaki iyileşme, maliyet yönetimi ve operasyonel dayanıklılık açısından olumlu. Net kârın satışlardan daha iyi performans göstermesi de kısa vadede destekleyici.
Buna karşın yatırımcıların şu başlıklara odaklanması gerekiyor:
- Satışların reel olarak toparlanıp toparlanmayacağı: Nominal satışlardaki %21’lik daralma, enerji fiyatları ve üretim hacmi açısından açıklanmalı.
- FAVÖK verisindeki tutarsızlık: 3,4 milyar TL ve 3,7 milyar TL rakamlarından hangisinin doğru olduğu teyit edilmeli.
- Net borçluluk: Yaklaşık 4,1x yıllıklandırılmış net borç/FAVÖK seviyesi, faiz ve kur hareketlerine duyarlılığı artırıyor.
- Net parasal zarar: 1,2 milyar TL’lik kayıp, operasyonel kârlılığın net kâra dönüşümünü sınırlıyor.
- Likidite: Dönen varlıklardaki %16,1’lik düşüş, kısa vadeli bilanço esnekliğinin izlenmesini gerektiriyor.
Sonuç olarak şirket, zayıf satış ortamında marjlarını koruyabilen bir operasyonel yapı sergiliyor; ancak yüksek borç, gerileyen dönen varlıklar ve artan net parasal zarar bu gücün bilanço tarafında baskı altında olduğunu gösteriyor. Önümüzdeki dönemlerde yatırım tezinin güçlenmesi için yalnızca FAVÖK marjının korunması değil, satışların reel olarak toparlanması ve net borcun faaliyet kârına oranla gerilemesi gerekecek.
Yatırım tavsiyesi değildir.