
Açılış
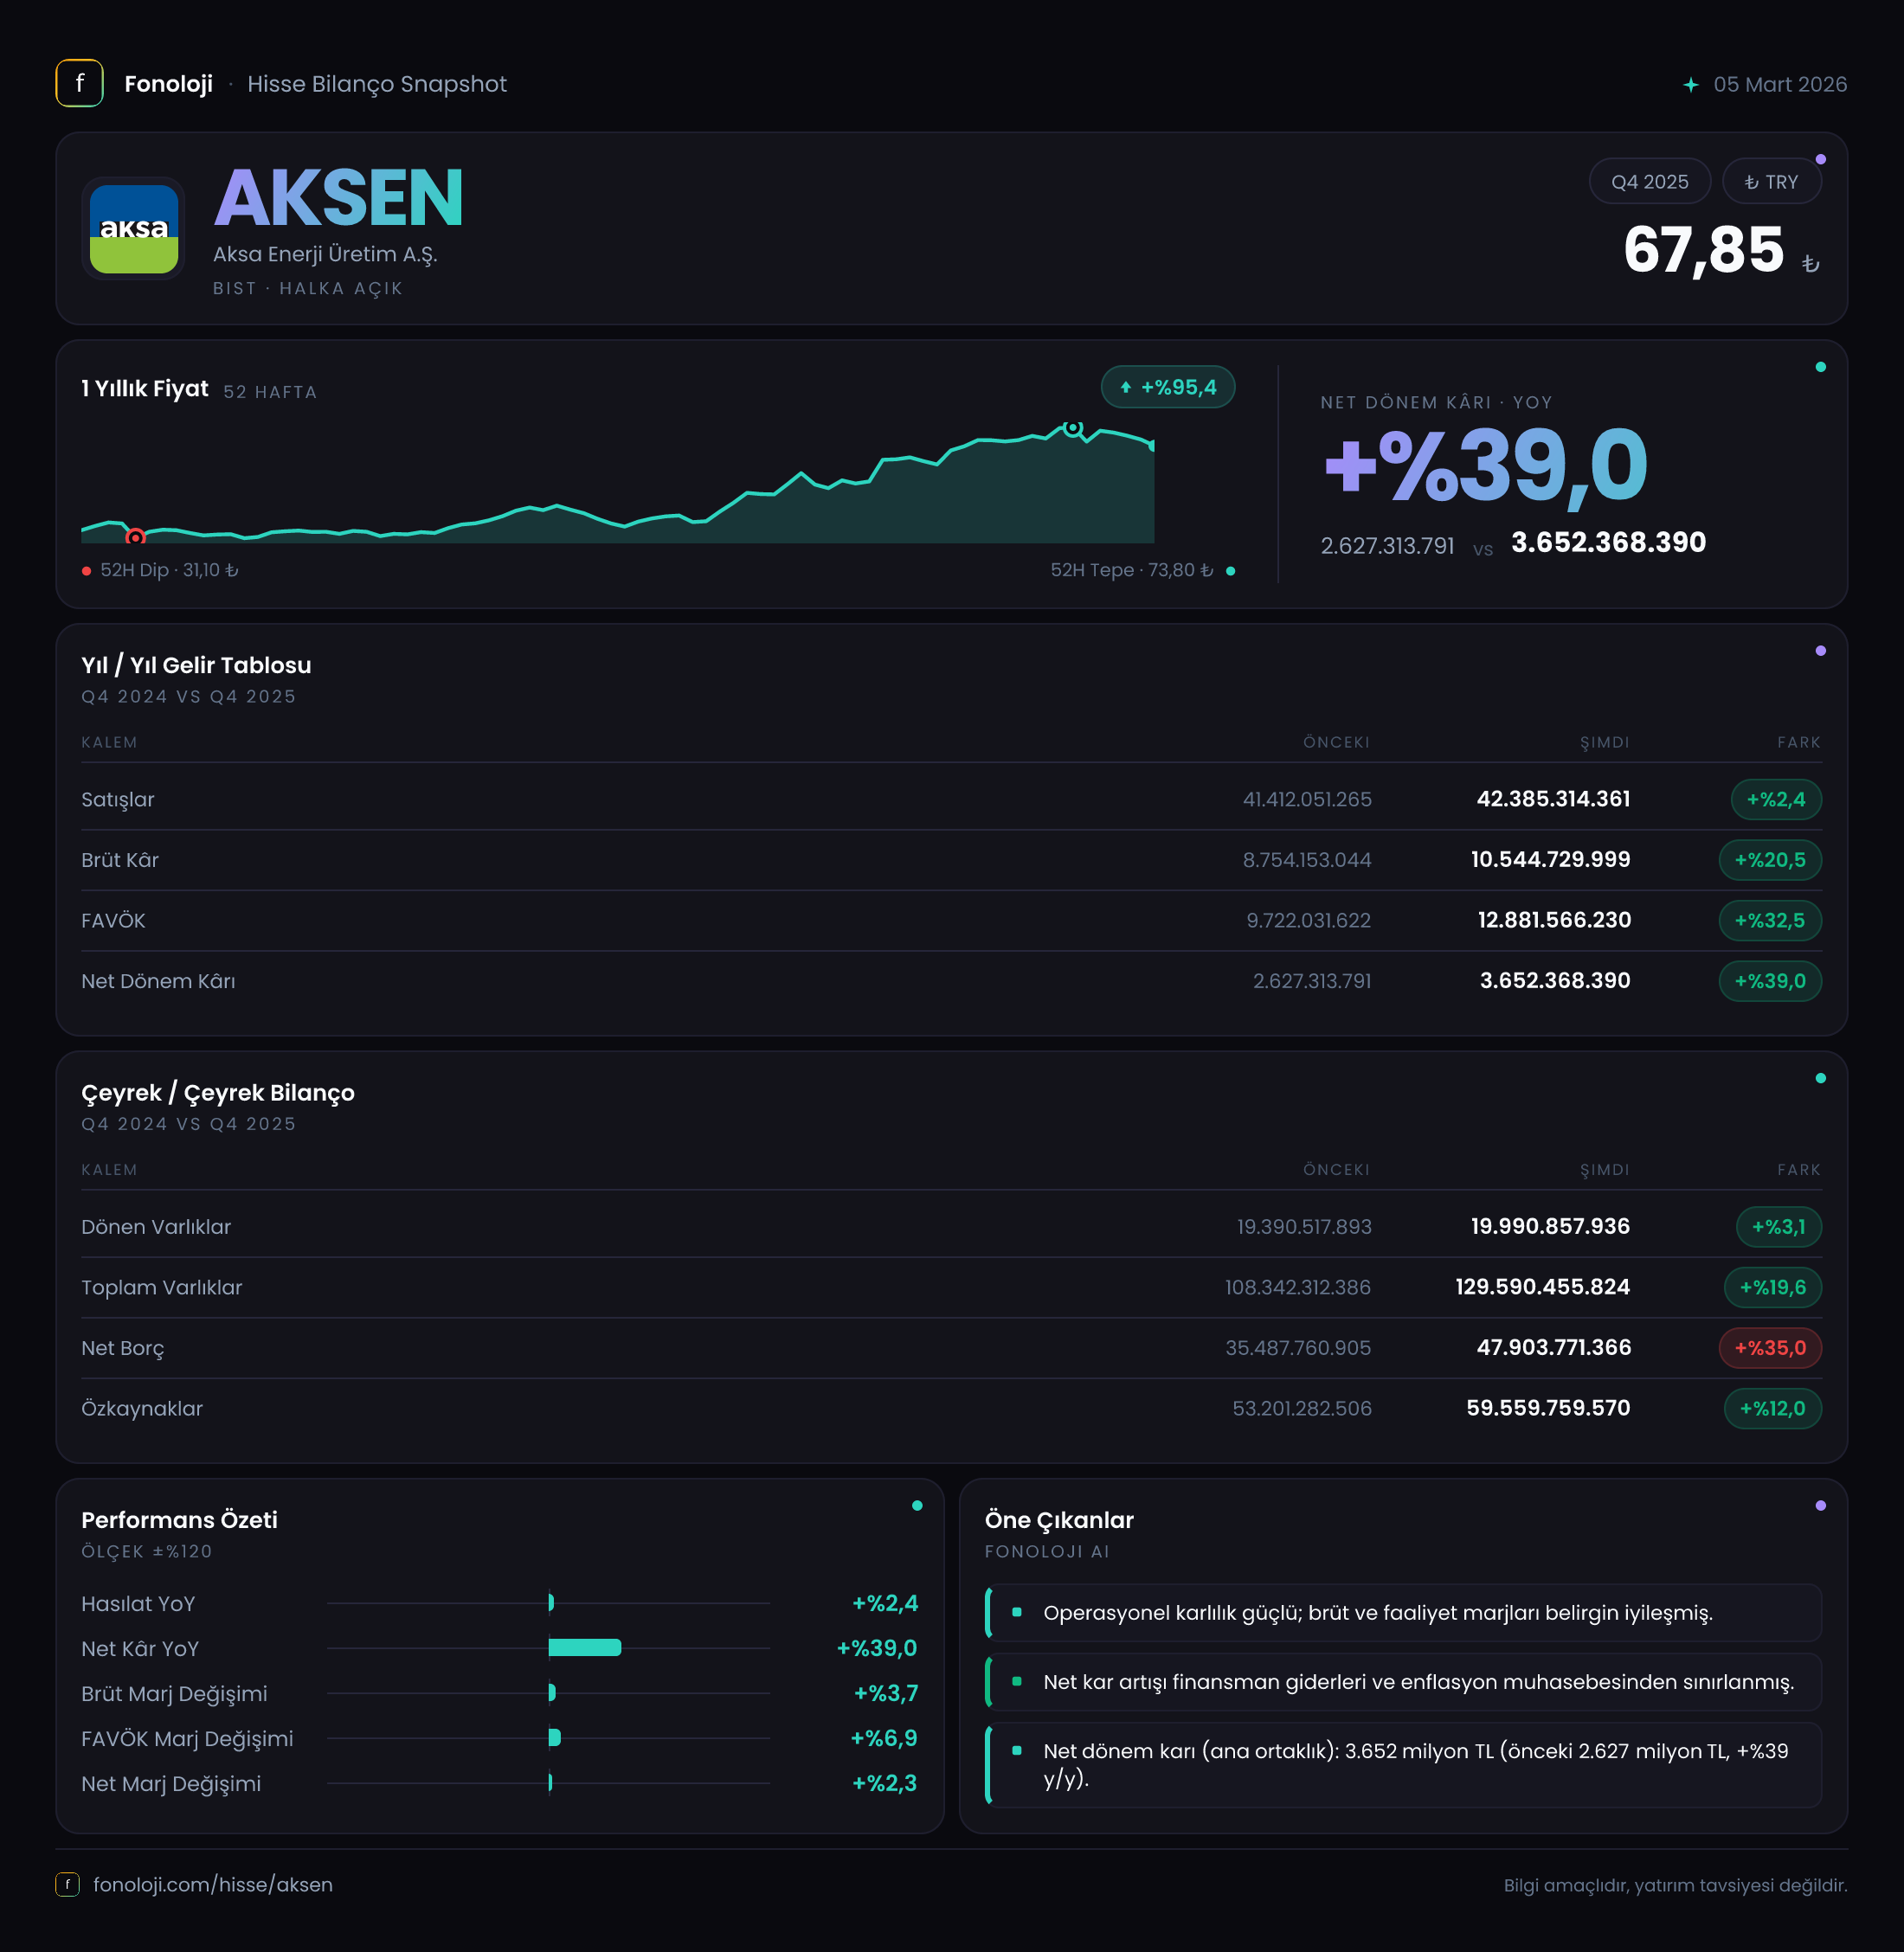
Aksa Enerji Üretim, farklı coğrafyalarda elektrik üretim faaliyetleri yürüten, varlık tabanı ve borçluluk seviyesi yüksek bir enerji şirketi. 2025/12 döneminde şirketin ana hikâyesi, satışlardaki sınırlı büyümeye karşın operasyonel kârlılığın belirgin biçimde güçlenmesi oldu. Satışlar nominal olarak yalnızca %2,4 artarken FAVÖK’ün %28,2, net dönem kârının ise %39,0 yükselmesi, şirketin marjlarını ve kârlılık kalitesini iyileştirdiğini gösteriyor. Ancak bu olumlu tabloya yüksek net borç, zayıflayan özkaynak oranı ve artan net parasal pozisyon zararı eşlik ediyor.
| KPI | 2025/12 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 42,4 mlr TL | 41,4 mlr TL | Nominal artış sınırlı, reel büyüme baskılı | | Brüt kâr marjı | %24,8 | %21,3 | 3,5 puan iyileşme | | FAVÖK marjı | %28,3 | %22,7 | 5,7 puan iyileşme | | Net kâr marjı | %8,7 | %6,3 | 2,3 puan iyileşme | | Net borç/FAVÖK | 3,96x | 3,74x | Borçlulukta artış |
Satış Hikayesi
Aksa Enerji’nin satışları geçen yılın aynı dönemindeki 41,4 milyar TL’den 42,4 milyar TL’ye yükseldi. Mutlak olarak 1 milyar TL’lik artış anlamlı görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyümenin reel olarak güçlü olduğu söylenemez. Başka bir ifadeyle şirket, nominal ciroyu korumuş ancak fiyat artışlarının gerisinde kalmış görünüyor.
Enerji şirketlerinde satış performansını yalnızca ciro üzerinden okumak yanıltıcı olabilir. Elektrik fiyatları, üretim hacmi, santral kullanım oranları, yakıt maliyetleri, döviz hareketleri ve faaliyet gösterilen ülkelerdeki sözleşme yapıları sonuçları birlikte etkiler. Verilen finansal tablo, satışların neden sınırlı arttığını açıklayacak operasyonel kırılımı içermiyor. Bu nedenle büyümenin üretim hacminden mi, fiyatlardan mı, yoksa kur etkisinden mi kaynaklandığı konusunda kesin bir çıkarım yapmak mümkün değil.
Buna karşılık kârlılık tarafındaki gelişme, satış performansından daha dikkat çekici. Ciro yalnızca %2,4 artarken brüt kâr 8,8 milyar TL’den 10,5 milyar TL’ye çıkarak %20,5 yükseldi. Bu ayrışma, şirketin satış başına daha yüksek brüt katkı ürettiğini gösteriyor. Bunun kalıcı olup olmadığını anlamak için sonraki dönemlerde satış büyümesinin toparlanıp toparlanmadığı ve marjların korunup korunmadığı izlenmeli.
Çeyreklik trend açısından mevcut veri yalnızca 2024/12 ve 2025/12 noktalarını içeriyor. Dolayısıyla ara çeyrekler üzerinden mevsimsellik, yıl içi ivme veya son çeyrekteki operasyonel değişim hakkında detaylı değerlendirme yapmak mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı dönem verilerini beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı %21,3’ten %24,8’e yükseldi. Yaklaşık 3,5 puanlık bu iyileşme, enerji üretim maliyetleri veya satış kompozisyonu açısından şirket lehine bir gelişmeye işaret ediyor. Ancak bu farkın yakıt maliyetleri, kur, sözleşme fiyatlaması ya da tek seferlik etkilerden hangisiyle oluştuğu verilen bilgilerde yer almıyor. Bu nedenle marj artışının tamamını kalıcı operasyonel verimlilik olarak değerlendirmek erken olur.
FAVÖK daha da güçlü bir performans gösterdi. FAVÖK 9,4 milyar TL’den 12,0 milyar TL’ye çıkarak %28,2 arttı. FAVÖK marjı da %22,7’den %28,3’e yükseldi. Yani şirket, satışlardan gerileyen reel büyüme ortamında faaliyet kârlılığını belirgin biçimde artırmış. FAVÖK’ün satışlardan çok daha hızlı büyümesi, maliyetlerin kontrol edildiğini veya daha yüksek marjlı faaliyetlerin toplam içindeki payının arttığını düşündürüyor.
Net kâr 2,6 milyar TL’den 3,7 milyar TL’ye yükselerek %39,0 arttı. Net kâr marjı %6,3’ten %8,7’ye çıktı. Net kârın FAVÖK’ten daha hızlı artması olumlu görünse de, net parasal pozisyon zararının 1,0 milyar TL’den 2,0 milyar TL’ye yükselmesi bu performansı sınırlayan önemli bir unsur. Finansman giderleri, vergi ve kur etkileri gibi kalemlerin ayrıntıları verilmediği için operasyonel iyileşmenin net kâra ne ölçüde taşındığı daha detaylı incelenmeli.
Bilanço Sağlığı
Aksa Enerji’nin toplam varlıkları önceki dönem sonundaki 108,3 milyar TL’den 129,6 milyar TL’ye çıkarak %19,6 arttı. Bu artışın ana kaynağı duran varlıklar oldu. Duran varlıklar 89,0 milyar TL’den 109,6 milyar TL’ye yükseldi ve %23,2 büyüdü. Enerji üretim şirketleri için bu kalem, santral yatırımları ve uzun vadeli üretim kapasitesi nedeniyle kritik önem taşır.
Dönen varlıklar ise yalnızca %3,1 artarak 19,4 milyar TL’den 20,0 milyar TL’ye geldi. Bu tablo, varlık büyümesinin likit ve kısa vadeli kalemlerden ziyade uzun vadeli üretim varlıklarında yoğunlaştığını gösteriyor. Bu yapı sektöre özgü olsa da şirketin nakit esnekliği ve kısa vadeli yükümlülükleri karşılama kapasitesi ayrıca takip edilmeli.
Net borç 35,2 milyar TL’den 47,5 milyar TL’ye yükselerek %35,0 arttı. FAVÖK’ün 12,0 milyar TL’ye ulaşmasına rağmen net borcun daha hızlı büyümesi, borçluluğun operasyonel kârlılıktan daha hızlı arttığını gösteriyor. Net borç/FAVÖK oranı yaklaşık 3,96x seviyesinde. Geçen yılki yaklaşık 3,74x seviyesine göre bozulma sınırlı görünse de, enerji sektörü gibi sermaye yoğun bir yapı için borç seviyesinin yakından izlenmesi gerekiyor.
Özkaynaklar 53,2 milyar TL’den 59,6 milyar TL’ye yükseldi; ancak artış %12,0 ile toplam varlık büyümesinin gerisinde kaldı. Bu durum, özkaynakların toplam varlıklar içindeki payının yaklaşık %49,1’den %46,0’a gerilediğine işaret ediyor. Şirket büyürken finansman kompozisyonunda borcun payı artmış durumda.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -2,0 milyar TL olması, şirketin enflasyon muhasebesi sonrasında net parasal zarar yazdığını gösteriyor. Zararın geçen yılki -1,0 milyar TL’den yaklaşık iki katına çıkması, parasal kalemlerin enflasyon karşısındaki etkisinin bu dönemde daha olumsuz olduğunu ortaya koyuyor.
Genel olarak net parasal zarar, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının veya enflasyon ortamında bilanço yapısının şirket aleyhine çalışmasının sonucu olabilir. Bu kalem nakit çıkışı yaratmayan muhasebesel bir etki olsa da net kârı doğrudan aşağı çekiyor. Aksa Enerji’de FAVÖK güçlü artarken net parasal zararın büyümesi, operasyonel performans ile raporlanan net kâr arasındaki farkı açıklayan temel unsurlardan biri.
Yatırımcı için Ne Anlama Geliyor?
Bu dönem Aksa Enerji açısından iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt kâr ve FAVÖK marjlarındaki güçlü iyileşme şirketin operasyonel verimliliğinin arttığını gösteriyor.
- Net kârın %39,0 yükselmesi, faaliyet kârlılığındaki artışın finansal tablonun alt satırına da yansıdığını ortaya koyuyor.
- Duran varlıkların büyümesi, şirketin uzun vadeli üretim kapasitesini ve varlık tabanını genişlettiğine işaret ediyor.
- Risk tarafında, satışların enflasyonun belirgin biçimde gerisinde kalması reel büyüme açısından soru işareti yaratıyor.
- Net borcun %35,0 artması ve net borç/FAVÖK oranının yaklaşık 4x seviyesine yaklaşması, faiz ve kur koşullarına duyarlılığı artırıyor.
- Özkaynakların varlıklardan daha yavaş büyümesi, bilanço büyümesinin daha fazla borçla finanse edildiğini gösteriyor.
- Net parasal zararının 2,0 milyar TL’ye çıkması, enflasyon muhasebesinin net kâr üzerindeki baskısının sürdüğünü ortaya koyuyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların enflasyon karşısında reel olarak toparlanıp toparlanmadığına, FAVÖK marjının %28,3 seviyesini koruyup koruyamadığına, borç artışının yeni yatırımlardan kaynaklanıp kaynaklanmadığına ve net parasal zararının gerileyip gerilemediğine odaklanması gerekiyor. Mevcut veriler operasyonel açıdan güçlü, bilanço açısından ise daha temkinli okunması gereken bir tablo sunuyor. Yatırım tavsiyesi değildir.