
Açılış
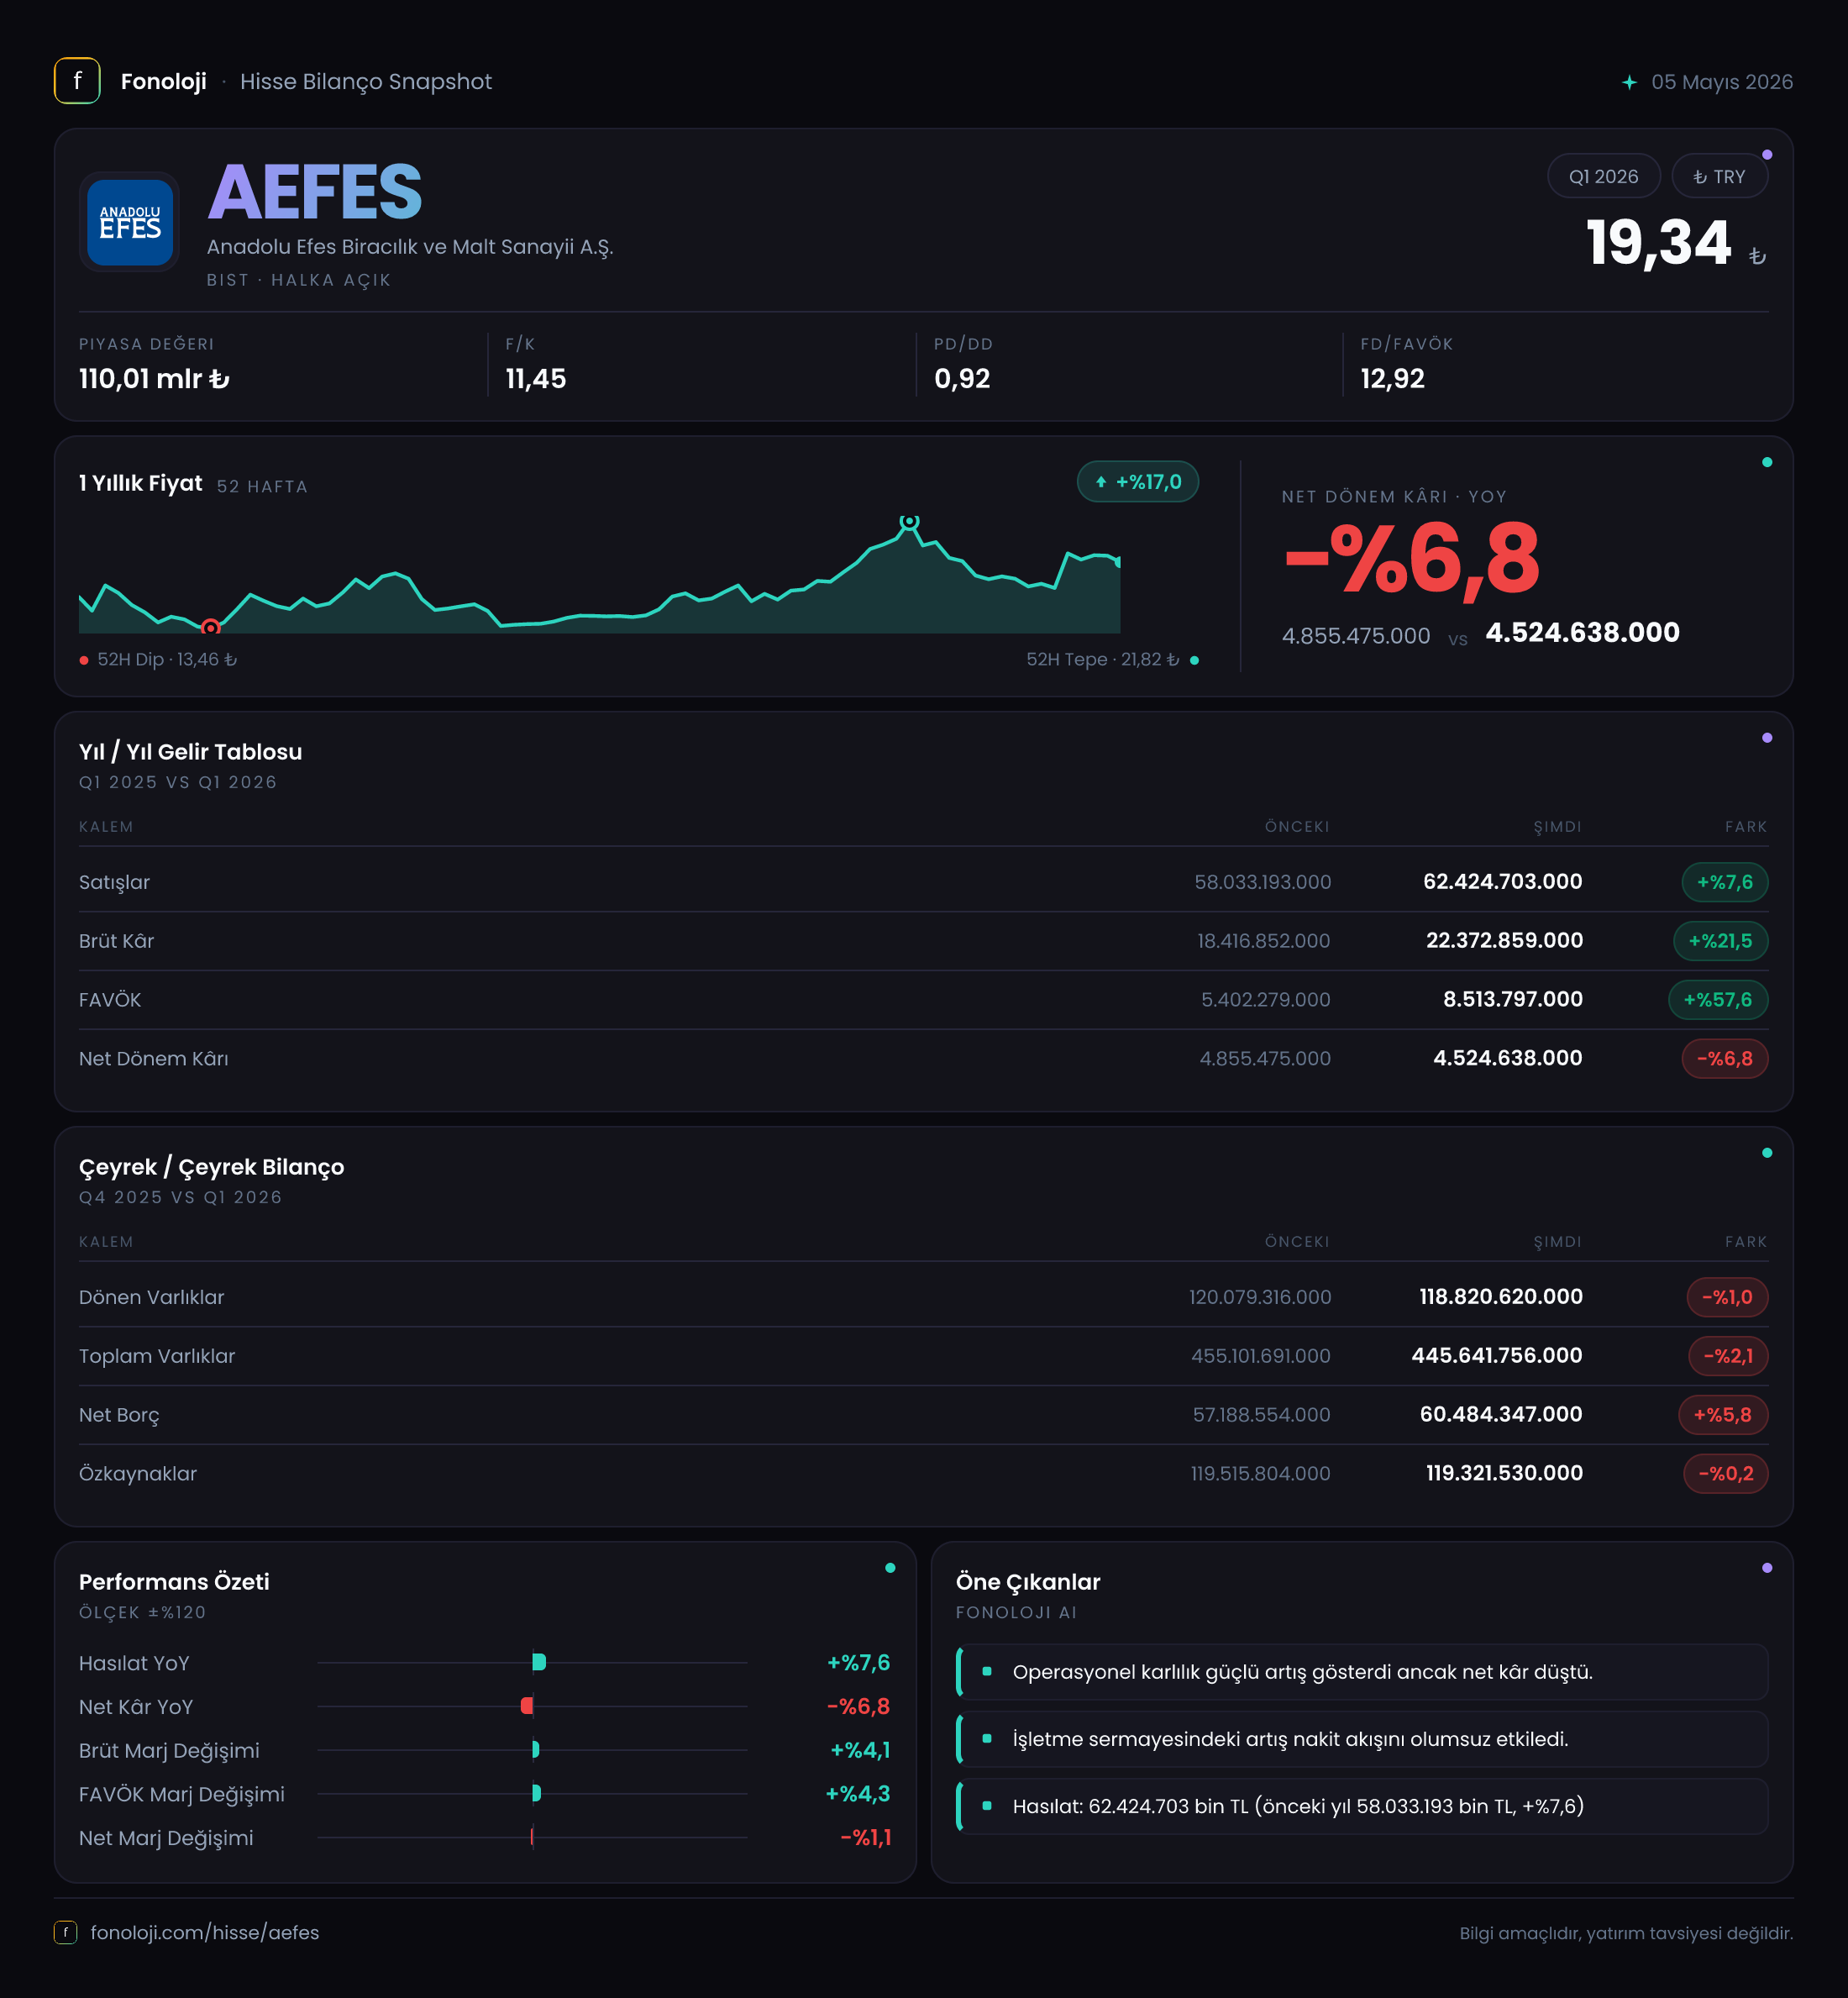
Anadolu Efes, bira ve malt üretiminin yanı sıra geniş coğrafi operasyonlarıyla gelirlerini farklı pazarlara yayabilen bir içecek şirketi. 2026 yılının ilk çeyreğinde şirketin ana hikâyesi, satışlardaki sınırlı büyümeye karşılık kârlılıkta belirgin bir toparlanma yaşanması oldu. Satışlar yıllık bazda %7,6 artarak 62,4 milyar TL’ye yükselirken, FAVÖK %72,3 artışla 8,1 milyar TL’ye ulaştı. Buna karşın net kârın %11 gerileyerek 2,0 milyar TL’ye düşmesi, operasyonel iyileşmenin finansman giderleri, kur hareketleri veya vergi kalemleri tarafından aşağı çekildiğini gösteriyor.
Burada özellikle dikkat edilmesi gereken nokta, raporlanan operasyonel performans ile nihai kârın aynı yönde ilerlememesi. Şirketin faaliyet seviyesinde güçlü bir marj genişlemesi var; ancak bu iyileşme henüz net kâra aynı ölçüde yansımış değil.
Satış Hikayesi
Anadolu Efes’in satışları geçen yılın aynı çeyreğindeki 58,0 milyar TL’den 62,4 milyar TL’ye çıktı. Yüzde 7,6’lık büyüme, nominal olarak pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, konsolide satışların reel olarak daralmış olabileceğine işaret ediyor. Başka bir ifadeyle şirket daha yüksek fiyatlarla ve muhtemelen ürün karması desteğiyle ciroyu artırmış olsa da, hacim büyümesinin güçlü olduğunu söylemek için mevcut veri yeterli değil.
İçecek sektöründe satışların yalnızca fiyat artışlarıyla değil, tüketim hacmi, kanal karması ve premium ürünlerin payıyla desteklenmesi gerekir. Bu çeyrekte ciro büyümesinin enflasyonun belirgin şekilde altında kalması, tüketicinin fiyat hassasiyetinin arttığını veya hacim tarafında baskı yaşandığını düşündürüyor. Buna karşılık brüt kârın satışlardan çok daha hızlı artması, şirketin maliyetlerini daha iyi yönettiğini ve fiyatlama gücünün tamamen kaybolmadığını gösteriyor.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunduğu için ardışık çeyrek trendini değerlendirmek mümkün değil. Ayrıca FAVÖK için gelir tablosunda geçen yıl karşılaştırması 4,7 milyar TL olarak verilirken, çeyreklik trend bölümünde 5,4 milyar TL belirtilmiş. Bu iki rakam arasında fark olduğu için FAVÖK büyümesinde gelir tablosundaki karşılaştırmayı esas almak gerekir; sonraki raporlarda veri tutarlılığının izlenmesi önemli olacaktır.
Kârlılık
Şirketin brüt kârı 18,4 milyar TL’den 22,4 milyar TL’ye çıkarak %21,5 büyüdü. Bu artış, satış büyümesinin yaklaşık üç katı seviyesinde. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %31,7’den %35,9’a yükseldi. Yaklaşık 4,2 puanlık marj genişlemesi, maliyet baskısının hafiflediğini, fiyat artışlarının maliyetlere kıyasla daha iyi yansıtıldığını veya daha kârlı ürün ve pazarların toplam içindeki payının arttığını gösteriyor.
FAVÖK tarafındaki gelişme daha da dikkat çekici. FAVÖK 4,7 milyar TL’den 8,1 milyar TL’ye yükselirken, FAVÖK marjı %8,1’den %13,0’e çıktı. Yaklaşık 4,9 puanlık bu iyileşme, brüt kârdaki toparlanmanın faaliyet giderlerine de yayıldığını gösteriyor. Şirket satışlarını yalnızca artırmamış, aynı zamanda satış başına daha fazla operasyonel kâr üretmiş.
| KPI | 2025/3 | 2026/3 | Değişim | |---|---:|---:|---:| | Satışlar | 58,0 mlr TL | 62,4 mlr TL | %7,6 | | Brüt kâr marjı | %31,7 | %35,9 | +4,2 puan | | FAVÖK marjı | %8,1 | %13,0 | +4,9 puan | | Net kâr marjı | %4,0 | %3,2 | -0,7 puan |
Net kâr ise operasyonel tabloyla ayrışıyor. 2,3 milyar TL’den 2,0 milyar TL’ye gerileyen net kâr, net kâr marjını %4,0’dan %3,2’ye indirdi. Bu durum, FAVÖK artışının finansman giderleri, amortisman, kur farkları, vergi veya diğer faaliyet dışı kalemlerle aşağı çekildiğini düşündürüyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için net kârdaki gerilemenin kesin nedeni veriden çıkarılamaz. Yatırımcı açısından temel soru, güçlü FAVÖK performansının önümüzdeki dönemlerde net kâra ne kadar aktarılacağı olacak.
Bilanço Sağlığı
İlk çeyrek sonunda toplam varlıklar 455,1 milyar TL’den 445,6 milyar TL’ye geriledi. Bu %2,1’lik düşüşün hem dönen hem de duran varlıklarda görülmesi, bilanço büyüklüğünün yıl sonuna göre bir miktar küçüldüğünü gösteriyor. Dönen varlıklar %1,0, duran varlıklar ise %2,4 geriledi. Tek başına bu hareket alarm verici değil; ancak işletme sermayesi, stoklar ve ticari alacakların ayrıntısı olmadan likidite kalitesini tam olarak değerlendirmek mümkün değil.
Özkaynaklar 119,3 milyar TL ile önceki dönem sonundaki 119,5 milyar TL’ye oldukça yakın kaldı. Buna göre özkaynakların toplam varlıklara oranı yaklaşık %26,8 seviyesinde. Bu oran, şirketin bilançosunun yaklaşık dörtte birinin özkaynaklarla finanse edildiğini gösteriyor; kalan bölüm borçlar ve diğer yükümlülüklerden oluşuyor. Özkaynakların yatay kalması, bu çeyrekte açıklanan net kârın bilanço gücünü belirgin biçimde artırmadığını ortaya koyuyor.
Net borç 57,2 milyar TL’den 60,5 milyar TL’ye çıkarak %5,8 arttı. Borcun faaliyet kârından daha hızlı yükselmesi izlenmesi gereken bir gelişme. Net borcun tek çeyreklik FAVÖK’e oranı yaklaşık 7,5 kat görünse de bu oran yıllıklandırılmamış bir çeyrek FAVÖK kullandığı için ihtiyatla yorumlanmalı. Basit bir yıllıklandırılmış çalışma oranı yaklaşık 1,9 kat seviyesine işaret eder; ancak gerçek net borç/FAVÖK oranı için son dört çeyreğin FAVÖK’ü kullanılmalı.
Net Parasal Pozisyon (TAS 29)
Anadolu Efes’in net parasal pozisyon geliri 6,0 milyar TL’den 6,5 milyar TL’ye yükseldi ve %8,1 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Net parasal pozisyon gelirinin artması, muhasebe açısından net kârı desteklemiş durumda.
Ancak bu gelir, doğrudan operasyonel nakit yaratımı anlamına gelmez. Nakit akışından ziyade enflasyon muhasebesinin bilanço kalemleri üzerindeki etkisini gösterir. Üstelik net parasal pozisyon gelirindeki %8,1’lik artış da enflasyonun altında kaldığından, bu desteğin reel olarak güçlendiği söylenemez. Net kârın buna rağmen düşmesi, diğer faaliyet dışı kalemlerin veya finansman yükünün daha baskın olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Efes’in bu çeyreği, zayıf reel satış büyümesine karşılık güçlü operasyonel marj toparlanması şeklinde özetlenebilir. Fırsat tarafında:
- FAVÖK marjının %8,1’den %13,0’e çıkması, maliyet kontrolü ve fiyatlama kabiliyetinin güçlendiğini gösteriyor.
- Brüt kârın satışlardan hızlı büyümesi, ürün karması ve operasyonel verimlilik açısından olumlu.
- Farklı pazar ve coğrafyalara yayılmış yapı, tek bir pazardaki tüketim baskısını kısmen dengeleyebilir.
Risk tarafında ise üç başlık öne çıkıyor:
- Satış büyümesinin %7,6 ile enflasyonun belirgin biçimde altında kalması, reel talep ve hacim tarafında soru işareti yaratıyor.
- Net borcun %5,8 artması, güçlü FAVÖK performansına rağmen kaldıraç eğiliminin sürdüğünü gösteriyor.
- FAVÖK yükselirken net kârın %11 düşmesi, finansman ve faaliyet dışı kalemlerin yakından takip edilmesini gerektiriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satış hacmi, fiyat-hacim dengesi, net borç, faiz/kur giderleri ve FAVÖK artışının nakit akışına dönüşümünü izlemesi gerekiyor. Şirketin operasyonel toparlanması belirgin; fakat bu toparlanmanın sürdürülebilir bir reel büyümeye ve daha güçlü net kâra dönüşüp dönüşmeyeceği henüz kesinleşmiş değil. Yatırım tavsiyesi değildir.