
Açılış
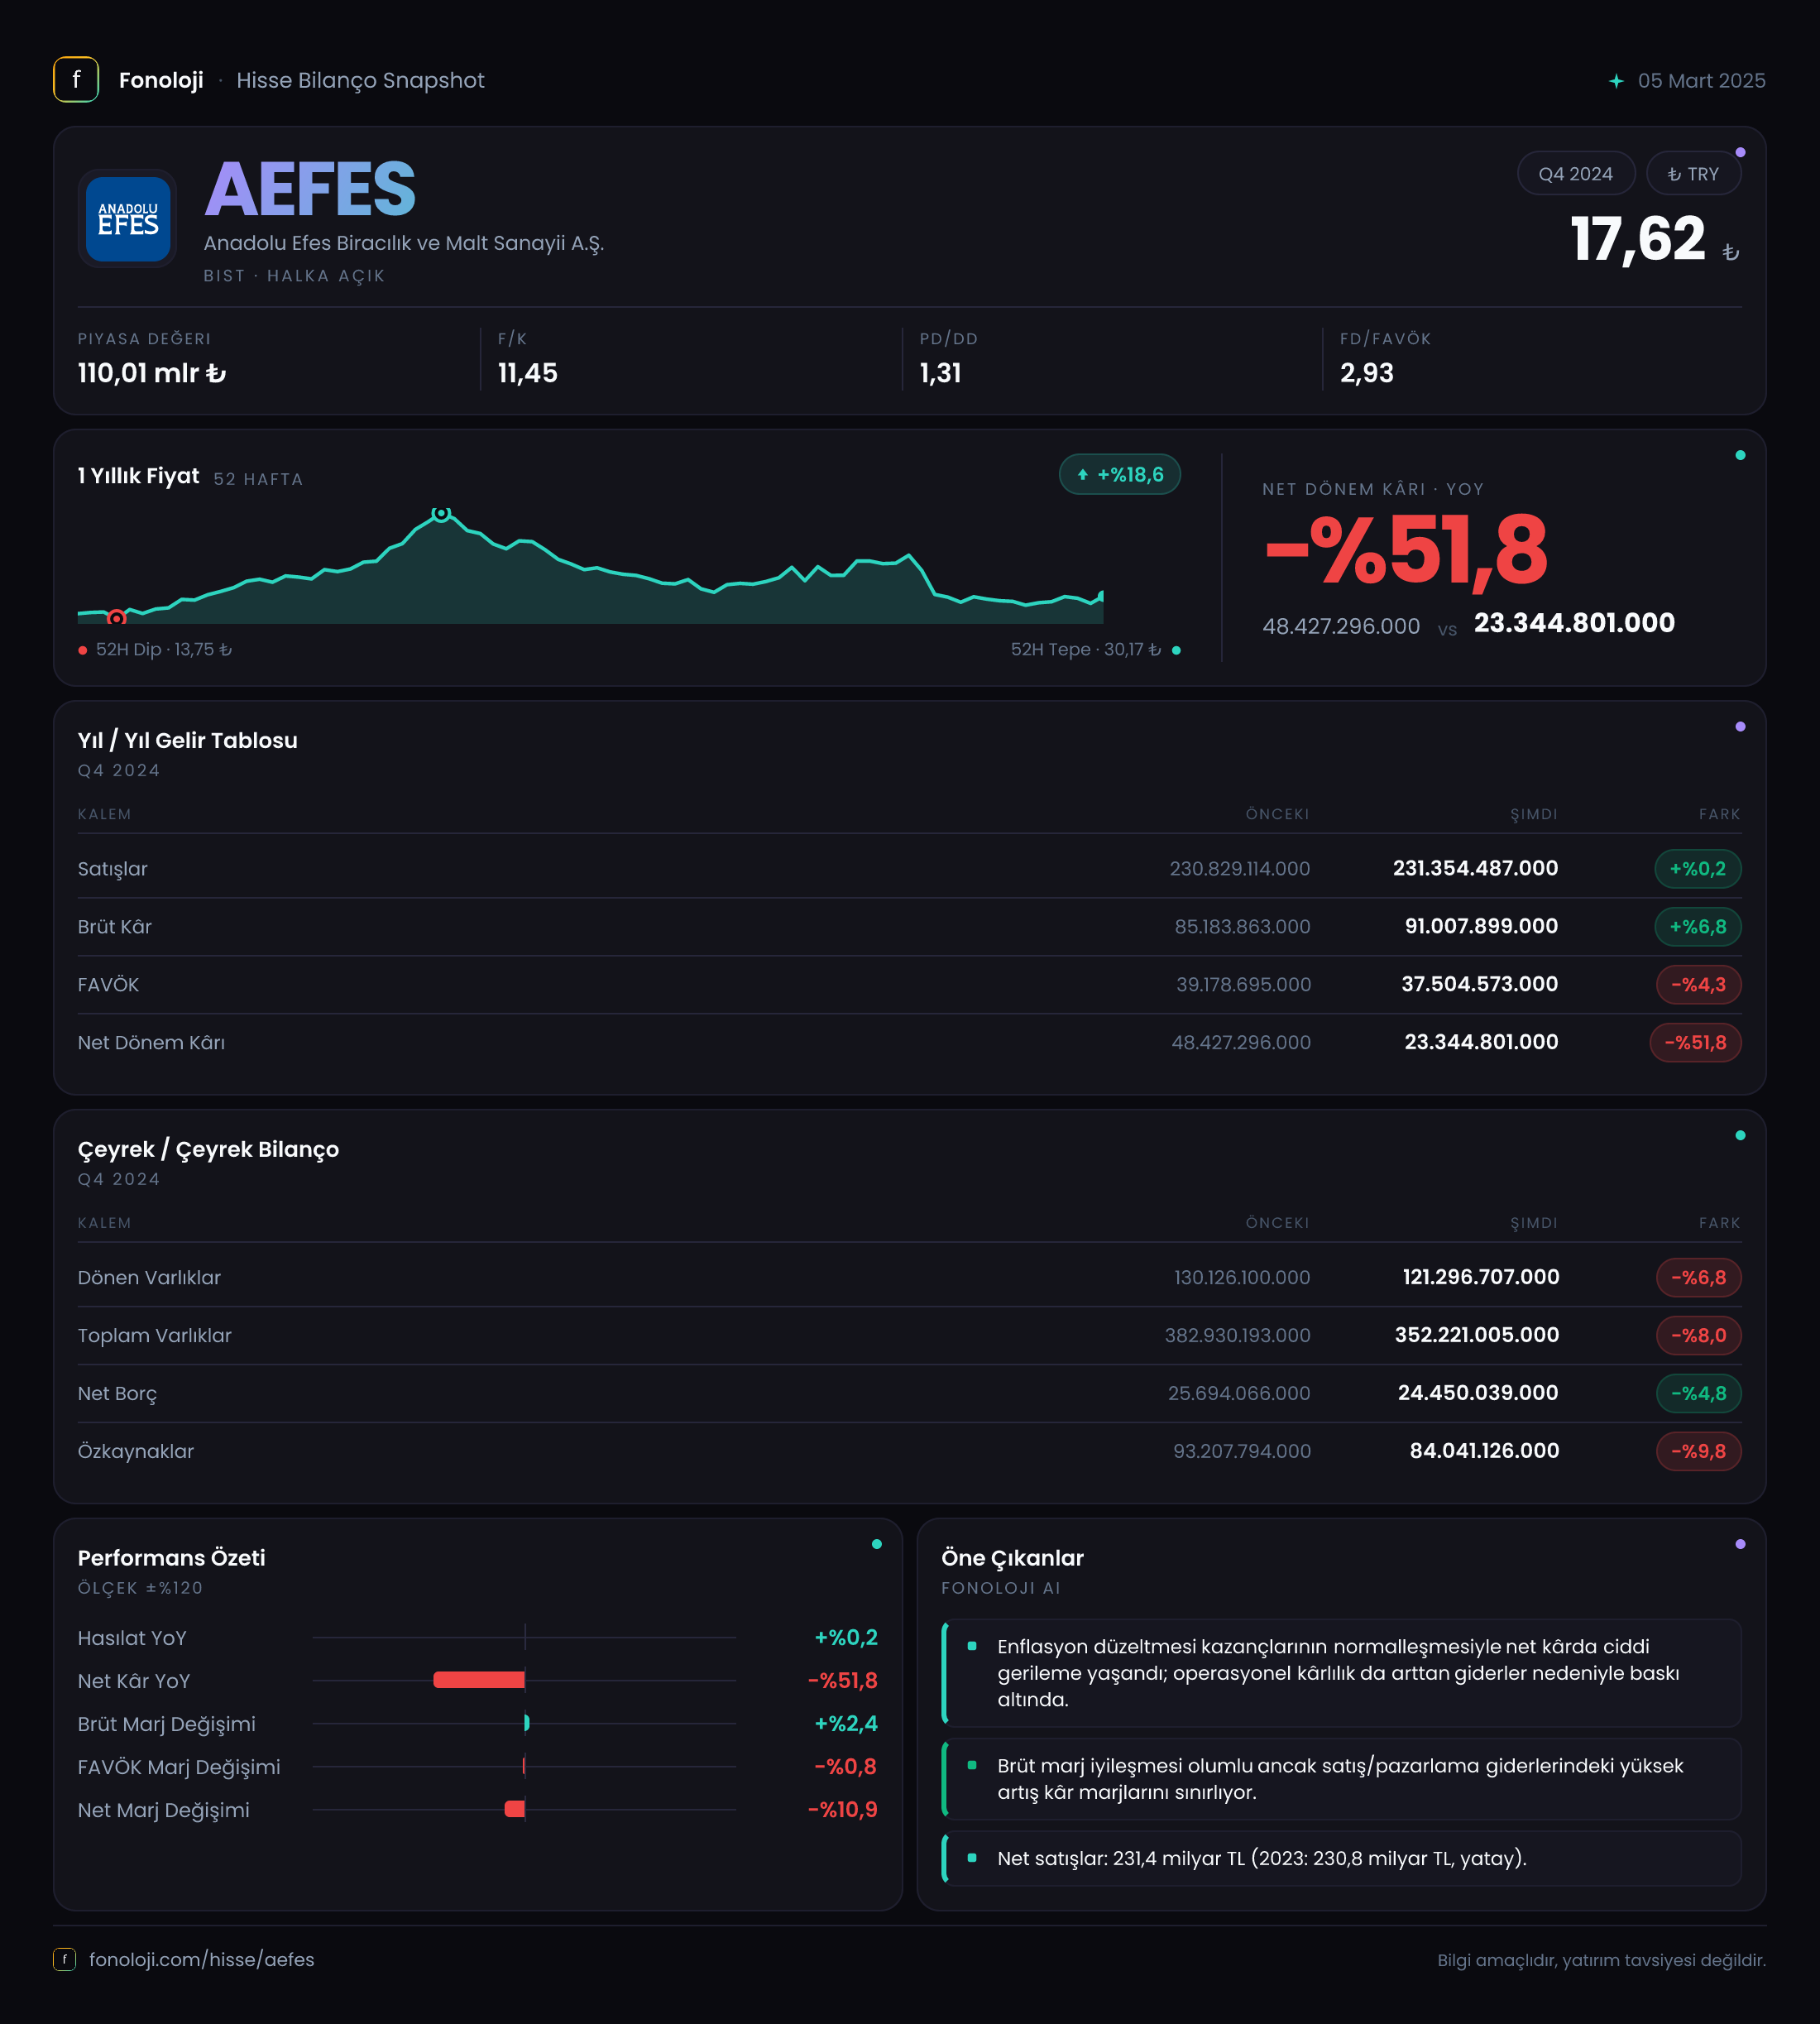
Anadolu Efes, bira ve malt üretimi başta olmak üzere geniş coğrafyada faaliyet gösteren, gelirleri yüksek ancak hammadde, enerji, lojistik ve kur hareketlerinden etkilenen bir tüketim şirketidir. 2024/12 döneminde satışlar nominal olarak yatay kalırken, brüt kârın artmasına rağmen FAVÖK ve net dönem kârı belirgin şekilde gerilemiş görünüyor. Ana mesaj şu: ürün bazında brüt kârlılık korunmuş, fakat faaliyet giderleri ve enflasyon muhasebesinin katkısındaki düşüş nihai kârlılığı aşağı çekmiş. Bilanço tarafında ise net borcun artması ve özkaynakların gerilemesi yatırımcının özellikle izlemesi gereken iki başlık.
Satış Hikayesi
Anadolu Efes’in satışları geçen yılın aynı dönemindeki 230,8 milyar TL’den 231,4 milyar TL’ye yükselerek yalnızca %0,2 arttı. Bu artış, nominal olarak bakıldığında neredeyse yatay bir performansa işaret ediyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların enflasyonun oldukça altında büyümesi reel anlamda daralmaya işaret eder.
Başka bir ifadeyle şirket, raporlama döneminde cirosunu nominal olarak korumuş olsa da ürün fiyat artışları, satış hacmi ve tüketici talebindeki değişimler birlikte düşünüldüğünde satış gücünün enflasyona karşı yeterince dirençli olmadığı görülüyor. Tüketim ürünleri şirketlerinde fiyat artışları kısa vadede ciroyu destekleyebilir; ancak fiyatların tüketici talebini baskılaması, daha düşük fiyatlı ürünlere kayış veya hacim kaybı bu desteği sınırlayabilir. Anadolu Efes’in verileri, fiyat artışlarının satış hacmindeki olası zayıflığı telafi edemediğini düşündürüyor.
Çeyreklik trend için elde yalnızca 2024/12 satışlarının 231,4 milyar TL olduğu bilgi var. Önceki çeyrek satışları paylaşılmadığı için yıl içinde ivmenin hangi çeyrekte güçlendiğini veya zayıfladığını söylemek mümkün değil. Bu nedenle yatırımcı açısından sonraki raporlarda özellikle hacim büyümesi, fiyat-miks katkısı ve Türkiye ile uluslararası operasyonların ayrı ayrı performansı önem kazanacak.
Kârlılık
Brüt kâr, satışlardan daha hızlı artarak 85,2 milyar TL’den 91,0 milyar TL’ye yükseldi ve büyüme %6,8 oldu. Bu gelişme, brüt kâr marjının yaklaşık %36,9’dan %39,3’e çıktığını gösteriyor. Yani şirket, satışların neredeyse yatay kaldığı bir dönemde ürün maliyetleriyle satış fiyatları arasındaki farkı bir miktar iyileştirmiş.
Brüt marjdaki yaklaşık 2,4 puanlık artış olumlu bir sinyal. Bu iyileşme fiyatlama, ürün karması, hammadde maliyetleri veya kur etkilerinden kaynaklanabilir; ancak elimizde bu kalemlerin ayrıntısı olmadığı için tek bir nedene bağlamak doğru olmaz. Yine de şirketin üretim maliyetlerini satış fiyatlarına kısmen yansıtabildiği görülüyor.
Sorun, brüt kârlılığın faaliyet seviyesine taşınamaması. FAVÖK 44,5 milyar TL’den 38,2 milyar TL’ye gerileyerek %14,3 düştü. Buna bağlı olarak FAVÖK marjı yaklaşık %19,3’ten %16,5’e indi. Satışlar yatay, brüt kâr artarken FAVÖK’ün düşmesi; pazarlama, dağıtım, personel, genel yönetim veya diğer faaliyet giderlerinin brüt kâr kazanımından daha hızlı arttığını gösteriyor.
Bu ayrışma Anadolu Efes için kritik. Brüt marj iyileşmesi operasyonun temel ürün ekonomisinin tamamen bozulmadığını gösterirken, FAVÖK marjındaki gerileme şirketin bu kârlılığı operasyonel giderlerden sonra koruyamadığını ortaya koyuyor. Yatırımcı, gelecek dönemlerde yalnızca satış ve brüt kârı değil, FAVÖK’ün satışlara oranını da yakından takip etmeli.
Net dönem kârı ise 31,9 milyar TL’den 13,1 milyar TL’ye düşerek %58,9 geriledi. Net kâr marjı da yaklaşık %13,8’den %5,7’ye indi. FAVÖK’teki düşüş, daha düşük operasyonel kâr tabanı oluştururken, net parasal pozisyondaki sert gerileme de net kâr üzerinde ek baskı yaratmış görünüyor. Dolayısıyla kâr düşüşü yalnızca satış performansının sonucu değil; faaliyet kârlılığı ve enflasyon muhasebesi etkilerinin birlikte zayıflamasının sonucu.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki dönemdeki 382,9 milyar TL’den 352,2 milyar TL’ye geriledi ve düşüş %8,0 oldu. Dönen varlıklar 130,1 milyar TL’den 121,3 milyar TL’ye, duran varlıklar ise 252,8 milyar TL’den 230,9 milyar TL’ye indi. Bu gerilemelerin bir bölümü TAS 29 kapsamında yapılan enflasyon muhasebesi düzeltmelerinden kaynaklanabilir; dolayısıyla yalnızca nominal küçülme olarak okunmamalı.
Bununla birlikte özkaynaklar 93,2 milyar TL’den 84,0 milyar TL’ye gerileyerek %9,8 azaldı. Özkaynakların toplam varlıklara oranı yaklaşık %24’ten %23,8’e yakın seyrediyor; yani sermaye yapısındaki oran büyük ölçüde korunmuş olsa da mutlak özkaynak tabanı küçülmüş durumda.
Net borç 8,8 milyar TL’den 15,2 milyar TL’ye çıkarak %73,2 arttı. Tutar hâlâ FAVÖK’e göre düşük olsa da borç artışının yönü olumsuz. Net borç/FAVÖK oranı yaklaşık 0,2x’ten 0,4x’e yükselmiş durumda. Bu seviye hâlen düşük ve şirketin borç ödeme kapasitesi açısından alarm verici değil; ancak FAVÖK’ün gerilediği bir dönemde net borcun artması, nakit yaratma performansının daha yakından izlenmesini gerektiriyor.
Borçların vadesi, faiz yapısı ve nakit detayları paylaşılmadığı için toplam varlık-borç dengesine ilişkin daha kapsamlı bir değerlendirme yapmak mümkün değil. Yine de mevcut veri, düşük kaldıraç avantajının korunduğunu, fakat bilanço esnekliğinin önceki döneme göre azaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 38,6 milyar TL’den 15,0 milyar TL’ye gerileyerek %61,1 azaldı. Enflasyon muhasebesinde şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki net pozisyon, kâr veya zarar üzerinde önemli etki yaratabilir. Pozitif bir net parasal pozisyonun gelir tablosunda pozitif katkı olarak raporlandığı varsayımıyla, bu katkının geçen yıla göre belirgin biçimde azalması net kârı aşağı çeken unsurlardan biri olmuş görünüyor.
Burada önemli nokta, net parasal pozisyonun operasyonel performansla aynı şey olmaması. 15,0 milyar TL’lik katkı, şirketin satış, maliyet ve faaliyet giderlerinden doğan kalıcı kazanç kapasitesini doğrudan göstermiyor; enflasyon muhasebesi ve parasal kalemlerin yapısıyla ilgili bir sonuç. Bu kalemin 38,6 milyar TL’den 15,0 milyar TL’ye inmesi, geçen yıl net kârı destekleyen muhasebesel etkinin bu dönem çok daha sınırlı kaldığını gösteriyor. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve nakit akışını temel operasyonel göstergeler olarak ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Efes’in bu dönemki görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Brüt kâr marjı yaklaşık 2,4 puan iyileşerek %39,3’e çıktı. Bu, fiyatlama ve ürün kârlılığında şirketin hâlâ belirli bir direnç taşıdığını gösteriyor.
- Zayıf taraf: Satış büyümesi %0,2 ile enflasyonun çok gerisinde kalırken FAVÖK %14,3, net kâr ise %58,9 geriledi.
- Bilanço riski: Net borcun %73,2 artması ve özkaynakların %9,8 azalması, borçluluk hâlâ düşük olsa da finansal esnekliğin zayıfladığını gösteriyor.
- Takip edilmesi gerekenler: Hacim büyümesi, FAVÖK marjının toparlanması, net borcun seyri ve TAS 29 kaynaklı net parasal pozisyonun kâra katkısı.
Özetle veri, Anadolu Efes’te ürün bazında brüt kârlılığın korunduğunu; ancak satış hacmi, faaliyet giderleri ve enflasyon muhasebesi etkilerindeki zayıflığın net kâra ağır biçimde yansıdığını gösteriyor. Gelecek dönemde asıl soru, şirketin %16,5’e gerileyen FAVÖK marjını yeniden yukarı taşıyıp taşıyamayacağı olacak. Yatırım tavsiyesi değildir.