
Açılış
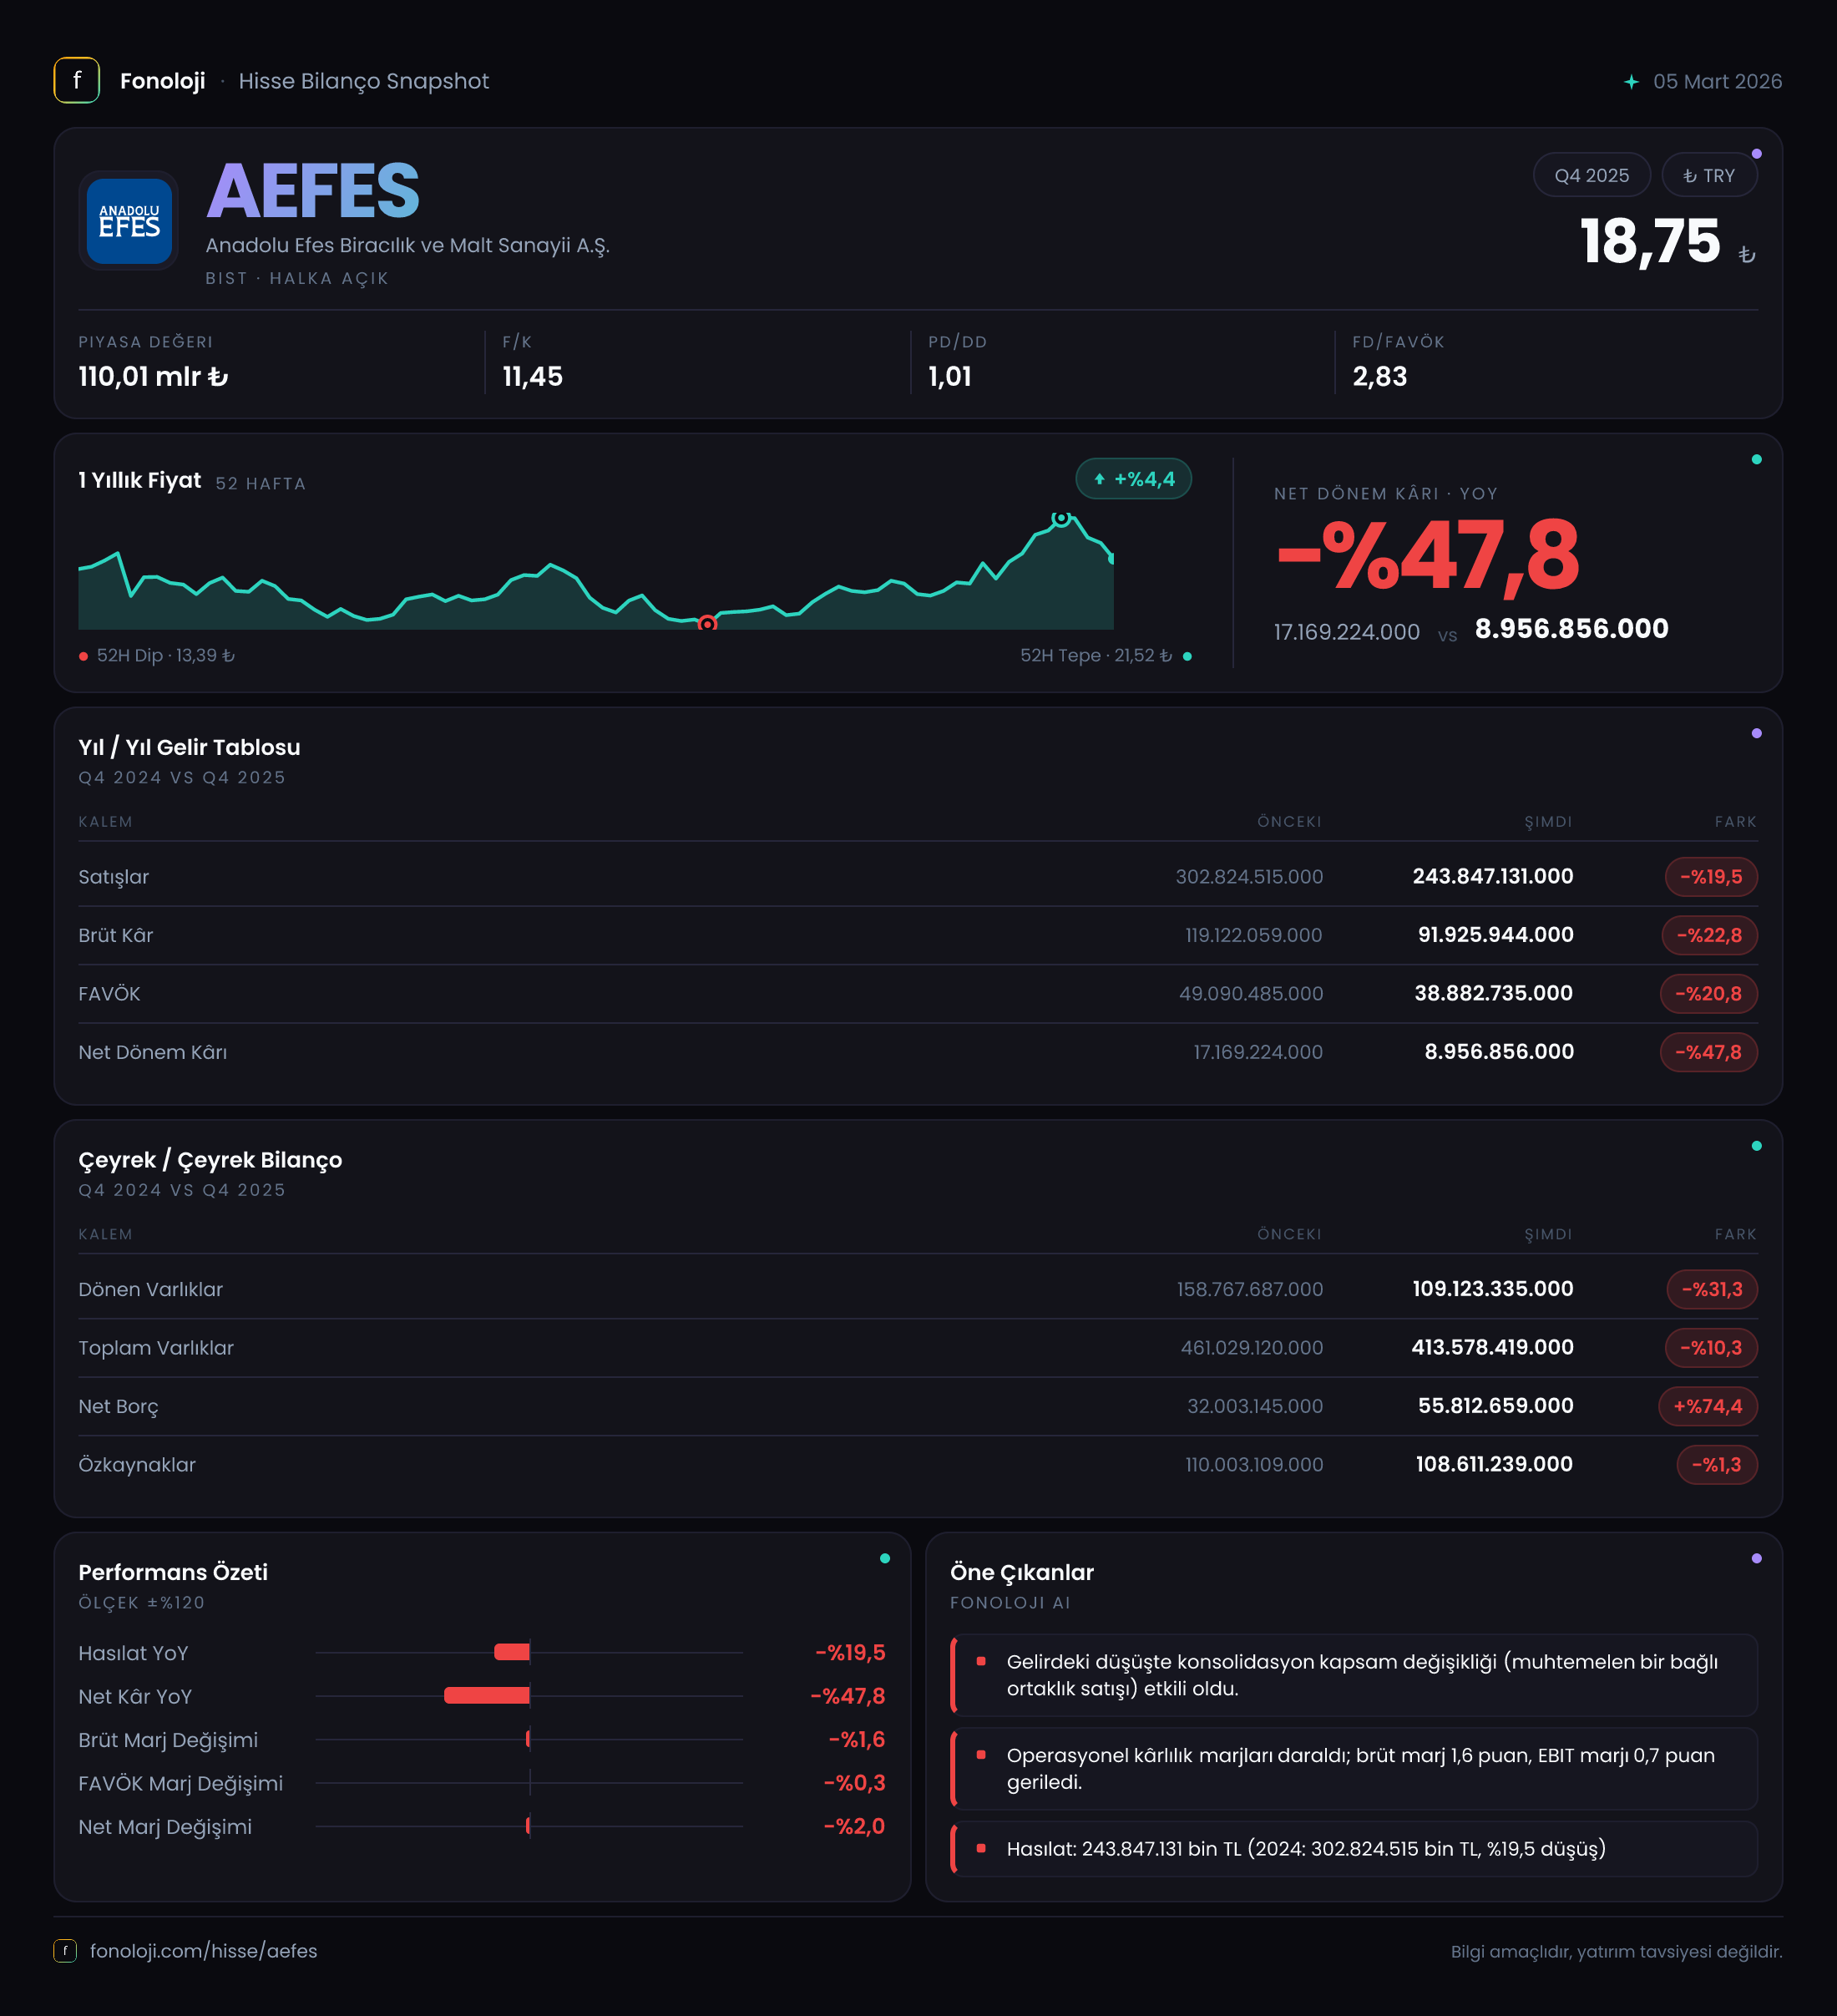
Anadolu Efes, bira ve malt üretiminin yanı sıra geniş coğrafyada içecek operasyonları bulunan, ölçek avantajı yüksek bir tüketim şirketi. 2025/12 döneminde ana mesaj, satış ve operasyonel kârlılıktaki daralmanın net kâra daha sert yansıması oldu. Şirketin satışları 243,8 milyar TL’ye gerilerken, FAVÖK 39,5 milyar TL’ye, net dönem kârı ise 9,0 milyar TL’ye indi. Üstelik bilanço tarafında net borç 55,8 milyar TL’ye yükseldi. Dolayısıyla bu dönem, yalnızca gelir düşüşünün değil, aynı zamanda kârlılık kalitesinin ve finansal kaldıraç görünümünün de yakından izlenmesi gereken bir tablo sunuyor.
Satış Hikayesi
Anadolu Efes’in satışları geçen yılın aynı dönemindeki 302,8 milyar TL’den 243,8 milyar TL’ye gerileyerek %19,5 oranında düştü. Bu, nominal olarak gerçekleşen bir daralma olduğu için, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında reel satış performansının daha da zayıf olduğuna işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, fiyat etkisi arındırıldığında hacim, ürün karması veya faaliyet gösterilen pazarlardaki talep dinamikleri açısından da baskı yaşamış olabilir.
Elimizdeki veri yalnızca 2024/12 ve 2025/12 dönemlerini karşılaştırıyor. Bu nedenle yıl içinde satışların hangi çeyreklerde ivme kaybettiğini, son çeyrekte toparlanma olup olmadığını veya düşüşün yıl geneline nasıl yayıldığını söylemek mümkün değil. Çeyreklik trendi değerlendirmek için ara dönem sonuçlarını ve faaliyet raporundaki hacim verilerini beklemek gerekir.
Satışlardaki düşüş, brüt kâr tarafında daha belirgin hale geliyor. Brüt kâr 119,1 milyar TL’den 91,9 milyar TL’ye gerileyerek %22,8 azaldı. Satışların yaklaşık %19,5 düşmesine karşılık brüt kârın %22,8 gerilemesi, maliyetlerin satışlardan daha hızlı baskı oluşturduğunu gösteriyor. Bu durum hammadde, ambalaj, enerji, lojistik, kur hareketleri veya ürün karması gibi kalemlerin marj üzerinde olumsuz etkisi olabileceğini düşündürüyor; ancak verilen veriler bu etkinin hangi kalemden kaynaklandığını ayrıştırmıyor.
| KPI | 2024/12 | 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 302,8 mlr TL | 243,8 mlr TL | -%19,5 | | Brüt kâr marjı | %39,3 | %37,7 | -1,6 puan | | FAVÖK marjı | %16,5 | %16,2 | -0,3 puan | | Net kâr marjı | %5,7 | %3,7 | -2,0 puan |
Kârlılık
Brüt kâr marjı %39,3’ten %37,7’ye geriledi. 1,6 puanlık bu düşüş, şirketin satış başına elde ettiği brüt katkının azaldığını gösteriyor. Enflasyonist ortamda fiyatlama yapılabilse bile maliyet artışlarının tamamen müşteriye yansıtılamaması, tüketicinin daha düşük fiyatlı ürünlere yönelmesi veya daha düşük marjlı ürünlerin payının artması kârlılığı zorlayabilir.
FAVÖK 50,0 milyar TL’den 39,5 milyar TL’ye inerek %20,9 geriledi. FAVÖK marjı ise %16,5’ten %16,2’ye düşerek yalnızca 0,3 puan daraldı. Bu, operasyonel giderlerin satışlardaki düşüşe rağmen kısmen kontrol altında tutulduğunu gösteriyor. Başka bir ifadeyle şirketin operasyonel maliyet disiplini, brüt kârdaki bozulmanın tamamının FAVÖK marjına yansımasını engellemiş.
Bununla birlikte net kâr tarafındaki görünüm çok daha zayıf. Net dönem kârı 17,2 milyar TL’den 9,0 milyar TL’ye gerileyerek %47,8 azaldı. Net kâr marjı da %5,7’den %3,7’ye indi. FAVÖK’teki düşüş %20,9 iken net kârın neredeyse yarı yarıya azalması, operasyonel performans dışındaki kalemlerin net sonucu daha fazla baskıladığını gösteriyor. Net parasal pozisyonun katkısı da 19,7 milyar TL’den 15,7 milyar TL’ye geriledi. Dolayısıyla enflasyon muhasebesinden gelen olumlu etki devam etse de geçen yılki seviyede değil.
Bilanço Sağlığı
Bilanço tarafında en dikkat çekici gelişme net borçtaki artış. Net borç 32,0 milyar TL’den 55,8 milyar TL’ye çıkarak %74,4 yükseldi. Aynı dönemde FAVÖK 50,0 milyar TL’den 39,5 milyar TL’ye gerilediği için net borç/FAVÖK oranı yaklaşık 0,6x’ten 1,4x’e çıktı. 1,4x hâlâ yüksek kaldıraç seviyelerinden biri değil; ancak şirketin kendi önceki dönemine göre finansal esnekliğinin belirgin şekilde azaldığını gösteriyor.
Dönen varlıklar 158,8 milyar TL’den 109,1 milyar TL’ye gerileyerek %31,3 düştü. Bu daralma, işletme sermayesi ve kısa vadeli likidite açısından yakından takip edilmeli. Bununla birlikte dönen varlıkların hangi alt kalemlerden oluştuğu verilmediği için düşüşün nakit, ticari alacaklar veya stok kaynaklı olduğunu söylemek mümkün değil.
Duran varlıklar 302,3 milyar TL’den 304,5 milyar TL’ye yükselerek yatay kaldı. Toplam varlıklar ise 461,0 milyar TL’den 413,6 milyar TL’ye geriledi. Özkaynaklar 110,0 milyar TL’den 108,6 milyar TL’ye düşerek yalnızca %1,3 azaldı. Bu sınırlı gerileme, toplam varlıklardaki %10,3 düşüşe kıyasla özkaynak tabanının daha dirençli kaldığını gösteriyor; ancak net borçtaki yükseliş nedeniyle borç/özkaynak dengesi daha dikkatli izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 15,7 milyar TL seviyesinde ve geçen yılki 19,7 milyar TL’ye göre %20,4 daha düşük. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Pozitif tutar, dönem net kârına katkı sağlayan bir parasal pozisyon etkisi bulunduğunu gösteriyor; ancak verilen özet bilgiler şirketin net parasal varlık mı yoksa parasal borç yapısı mı taşıdığını ayrıntılı biçimde ortaya koymuyor.
Bu etkinin geçen yıla göre azalması önemli. Çünkü net kârın 9,0 milyar TL seviyesine gerilemesinde yalnızca FAVÖK düşüşü değil, TAS 29 kaynaklı katkının da zayıflaması etkili olmuş görünüyor. Yatırımcı açısından temel nokta şu: enflasyon muhasebesinin pozitif etkisi, operasyonel kârlılıktaki zayıflığı kalıcı biçimde telafi etmiyor. Şirketin esas performansı için satış büyümesi, brüt marj ve FAVÖK gelişimi daha belirleyici olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
AEFES için bu dönem, ölçek ve operasyonel dayanıklılığın korunduğu; ancak büyüme, net kâr ve borçluluk açısından daha temkinli olunması gereken bir tablo ortaya koyuyor.
- Fırsat tarafında, FAVÖK marjının yalnızca 0,3 puan gerilemesi, şirketin gider yönetiminin satış daralmasına rağmen tamamen bozulmadığını gösteriyor.
- Risk tarafında, satışların enflasyonun altında kalması reel daralmaya, net kâr marjının %3,7’ye inmesi ise kâr kalitesindeki zayıflamaya işaret ediyor.
- Net borcun %74,4 artması ve net borç/FAVÖK oranının yaklaşık 1,4x’e yükselmesi, faiz ve nakit akışı gelişmelerini daha önemli hale getiriyor.
- Dönen varlıklardaki %31,3 düşüş nedeniyle işletme sermayesi, nakit akışı ve kısa vadeli yükümlülük karşılama kapasitesi sonraki raporlarda kontrol edilmeli.
- Yeni dönemlerde özellikle hacim büyümesi, fiyat artışlarının enflasyonun üzerine çıkıp çıkmadığı, brüt marjın toparlanıp toparlanmadığı ve net borcun yeniden düşüşe geçip geçmediği izlenmeli.
Sonuç olarak AEFES’in operasyonel marjı tamamen çözülmüş değil; fakat 2025/12 sonuçları, şirketin enflasyonist ortamda reel büyüme üretmekte zorlandığını ve bilanço kaldıraçının yükseldiğini gösteriyor. Net kârda güçlü bir toparlanma için yalnızca satışların artması değil, bu artışın marjları koruyarak ve borçluluğu azaltarak gerçekleşmesi gerekiyor. Yatırım tavsiyesi değildir.