
Açılış
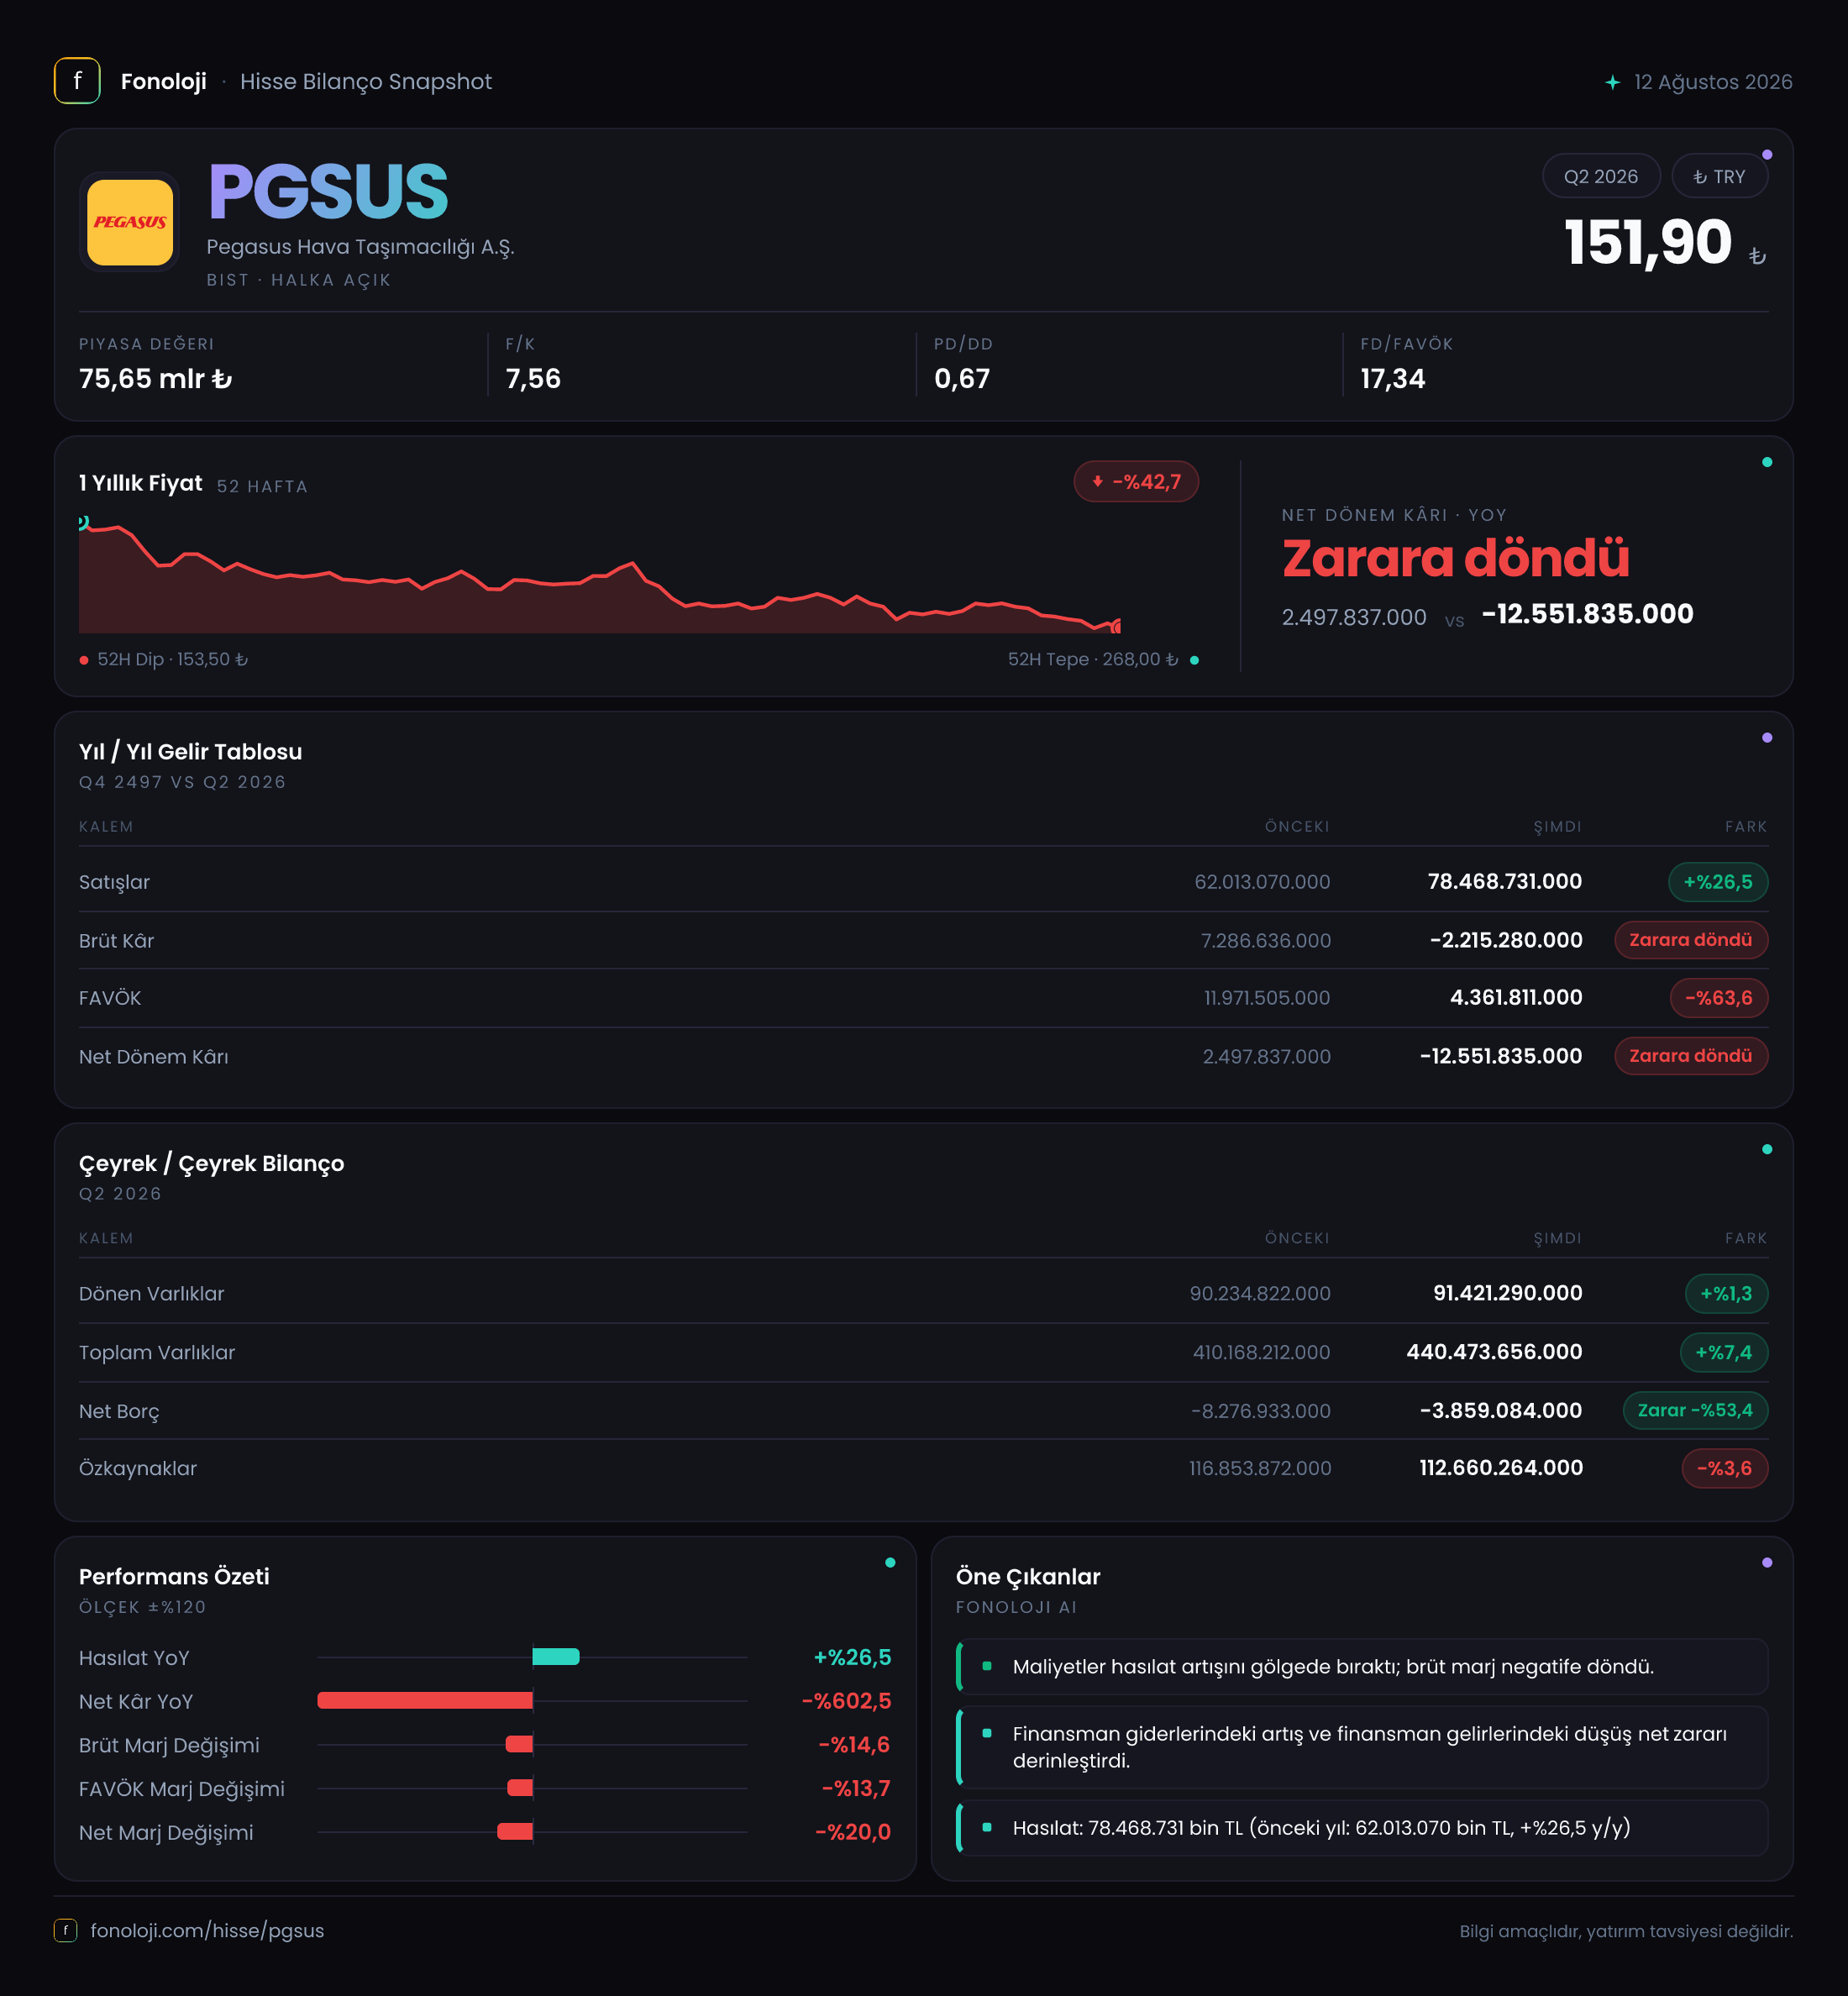
Pegasus, düşük maliyetli hava yolu modeliyle özellikle iç hatlar ve Avrupa ağırlıklı dış hatlarda kapasite, doluluk ve yan gelir yönetimi üzerinden büyüyen bir şirket. 2026/6AB sonuçları, satış tarafında nominal büyümenin sürdüğünü; ancak bu büyümenin kârlılığa dönüşmediğini gösteriyor. Satışlar geçen yılın aynı dönemine göre %26,5 artarken, brüt kârın zarara dönmesi ve FAVÖK’ün %63,6 gerilemesi operasyonel baskının belirginleştiğine işaret ediyor. Net dönem zararı ise 12,6 milyar TL ile bilançonun en dikkat çekici zayıf noktası.
Buradaki temel hikâye “gelir büyüyor ama marjlar eriyor” şeklinde özetlenebilir. Pegasus’un bilançosu hâlâ net nakit pozisyonunda bulunuyor; ancak bu tamponun zayıflaması, zarar yazılan bir dönemde yatırımcı açısından ayrıca izlenmesi gereken bir gelişme.
Satış Hikayesi
Pegasus’un satışları 78,5 milyar TL seviyesine yükseldi. Geçen yılın aynı döneminde satışlar 62,0 milyar TL idi; dolayısıyla nominal artış 16,5 milyar TL ve oran olarak %26,5 oldu. İlk bakışta bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artışın reel olarak ne ölçüde büyümeye işaret ettiği dikkatle incelenmeli. Mevcut veri seti, yolcu sayısı, doluluk oranı, yolcu başına gelir veya yan gelir kırılımı sunmadığı için satış artışının hacimden mi, bilet fiyatlarından mı, kur etkisinden mi kaynaklandığını kesin olarak ayırmak mümkün değil.
Üstelik satışlardaki artış, kârlılıkta aynı yönde karşılık bulmamış. Geçen yılın aynı dönemine göre gelirler %26,5 yükselirken FAVÖK %63,6 gerilemiş durumda. Bu ayrışma; yakıt, personel, bakım, havaalanı ve operasyon giderlerinin satışlardan çok daha hızlı arttığını veya fiyat artışlarının maliyet baskısını karşılamaya yetmediğini düşündürüyor.
Çeyreklik trend verisi paylaşılmadığı için yılın ilk çeyreği ile ikinci çeyreği arasında marjların toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara raporda özellikle şu göstergeler önem kazanacak:
- Yolcu büyümesinin satış büyümesine katkısı,
- Doluluk oranının geçen yılın aynı dönemine göre seyri,
- Yakıt ve personel giderlerinin satışlara oranı,
- Dış hat gelirlerinin toplam gelir içindeki payı,
- Yan gelirlerin, yani bagaj, koltuk seçimi ve diğer hizmetlerin, yolcu başına katkısı.
Kârlılık
Kârlılık tablosu, Pegasus’un bu dönemde yalnızca net kâr seviyesinde değil, operasyonun temel katmanlarında da zorlandığını gösteriyor. Brüt kâr geçen yıl 7,3 milyar TL iken bu dönem 2,2 milyar TL brüt zarara dönmüş. Buna göre brüt marj geçen yıl yaklaşık %11,8 seviyesindeyken bu dönem yaklaşık -%2,8 oldu. Başka bir ifadeyle, şirket bilet ve hizmet satışlarından elde ettiği gelirle doğrudan operasyon maliyetlerini karşılamakta zorlanmış.
FAVÖK de geçen yıl 12,0 milyar TL seviyesinden 4,4 milyar TL seviyesine geriledi. FAVÖK marjı yaklaşık %19,4’ten %5,6’ya düştü. Satışların artmasına rağmen operasyonel nakit üretme kapasitesinin bu kadar sert gerilemesi, maliyet yapısındaki bozulmanın geçici mi yoksa daha kalıcı mı olduğu sorusunu öne çıkarıyor. Havacılıkta yakıt fiyatları, kur hareketleri, filo kullanımı ve kapasite planlaması marjlar üzerinde güçlü etkiye sahip olduğundan, yalnızca satış büyümesine bakarak olumlu bir tablo çizmek mümkün değil.
Net dönem sonucu ise 2,5 milyar TL kârdan 12,6 milyar TL zarara dönmüş. Net kâr marjı geçen yıl yaklaşık %4,0 iken bu dönem yaklaşık -%16,1 seviyesinde. FAVÖK ile net zarar arasındaki fark, operasyonel kârlılığın yanı sıra amortisman, finansman giderleri, kur farkları, vergi ve enflasyon muhasebesi etkilerinin de sonucu aşağı çekmiş olabileceğini gösteriyor. Ancak bu kalemlerin ayrıntısı verilmediğinden, net zararın hangi bölümünün operasyonel, hangi bölümünün muhasebesel veya finansal etkilerden kaynaklandığını kesin biçimde ayırmamak gerekir.
Bilanço Sağlığı
Pegasus’un toplam varlıkları önceki yıl sonuna göre %7,4 artarak 440,5 milyar TL oldu. Bu artışın ana kaynağı duran varlıklar. Duran varlıklar 319,9 milyar TL’den 349,1 milyar TL’ye yükselerek %9,1 büyüdü. Havayolu şirketlerinde uçak filosu ve kullanım hakkı varlıkları bilançonun önemli bölümünü oluşturduğundan, bu artış filo yatırımları, varlık değerlemeleri veya muhasebe etkileriyle ilişkili olabilir; fakat verilen veri bunun ayrımını yapmaya izin vermiyor.
Dönen varlıklar ise yalnızca %1,3 artarak 91,4 milyar TL’ye çıktı. Toplam varlıklar büyürken kısa vadeli varlıkların sınırlı artması, likidite tarafında belirgin bir güçlenme olmadığını gösteriyor. Özkaynaklar 116,9 milyar TL’den 112,7 milyar TL’ye geriledi. Bu %3,6’lık düşüş, dönem zararının özkaynak tabanını aşındırdığını düşündürüyor.
Net borç kalemi ise negatif olmaya devam ediyor: şirketin net borcu -3,9 milyar TL. Bu, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Bununla birlikte önceki yıl sonundaki -8,3 milyar TL seviyesine kıyasla net nakit azalmış durumda. Teknik olarak değişim %53,4 olarak verilse de negatif baz nedeniyle bu oranı klasik bir büyüme oranı gibi okumamak gerekir; ekonomik anlamı, net nakit tamponunun yaklaşık 4,4 milyar TL zayıflamasıdır.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon için bu dönem ve geçen yıl karşılaştırması bulunmuyor. Bu nedenle Pegasus’un enflasyon muhasebesinden ne kadar parasal kazanç veya kayıp yazdığını sayısal olarak hesaplamak mümkün değil.
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybı yaşayabilirken, net parasal yükümlülüğü yüksek şirketlerde bunun tersi yönde muhasebesel etki görülebilir. Pegasus’un net borç değil net nakit pozisyonunda olması, teorik olarak parasal varlık tarafının önemli olabileceğini düşündürür; ancak nakdin büyüklüğü, döviz kompozisyonu ve parasal yükümlülükler verilmeden net parasal etkinin yönü ve boyutu hakkında kesin hüküm kurulamaz.
Bu nedenle net dönem zararını yalnızca faaliyet performansına bağlamak doğru olmaz. TAS 29 etkisi, kur farkları ve finansman kalemleri açıklanmadan net zararın kalitesi tam olarak değerlendirilemez.
Yatırımcı için Ne Anlama Geliyor?
Pegasus’ta fırsat tarafı, bilanço yapısının hâlâ net nakit pozisyonunda olması ve şirketin satış üretmeye devam etmesi. Toplam varlıkların 440,5 milyar TL’ye ulaşması, şirketin önemli bir filo ve operasyon altyapısına sahip olduğunu gösteriyor. Havacılık talebi güçlü kaldığı, kapasite verimli kullanıldığı ve maliyet baskıları hafiflediği takdirde düşük maliyetli model yeniden yüksek operasyonel kaldıraç yaratabilir.
Ancak mevcut sonuçlarda yatırımcıyı temkinli olmaya iten noktalar daha güçlü. Satışlar enflasyonun altında büyürken brüt marjın pozitiften negatife dönmesi, FAVÖK marjının %19,4’ten %5,6’ya inmesi ve net zararın 12,6 milyar TL’ye ulaşması, operasyonel görünümün bozulduğunu gösteriyor. Net nakit pozisyonu önemli bir güvenlik yastığı sağlasa da bu tamponun önceki yıl sonuna göre azalması ve özkaynakların gerilemesi, zarar devam ederse bilanço dayanıklılığının zayıflayabileceğine işaret ediyor.
Bir sonraki raporda özellikle marj toparlanması, net parasal pozisyon, yakıt ve personel giderleri, yolcu başına gelir ile net nakit değişimi izlenmeli. Pegasus için yalnızca yolcu ve satış büyümesi değil, bu büyümenin hangi kârlılık düzeyiyle elde edildiği belirleyici olacak.
Yatırım tavsiyesi değildir.