
Açılış
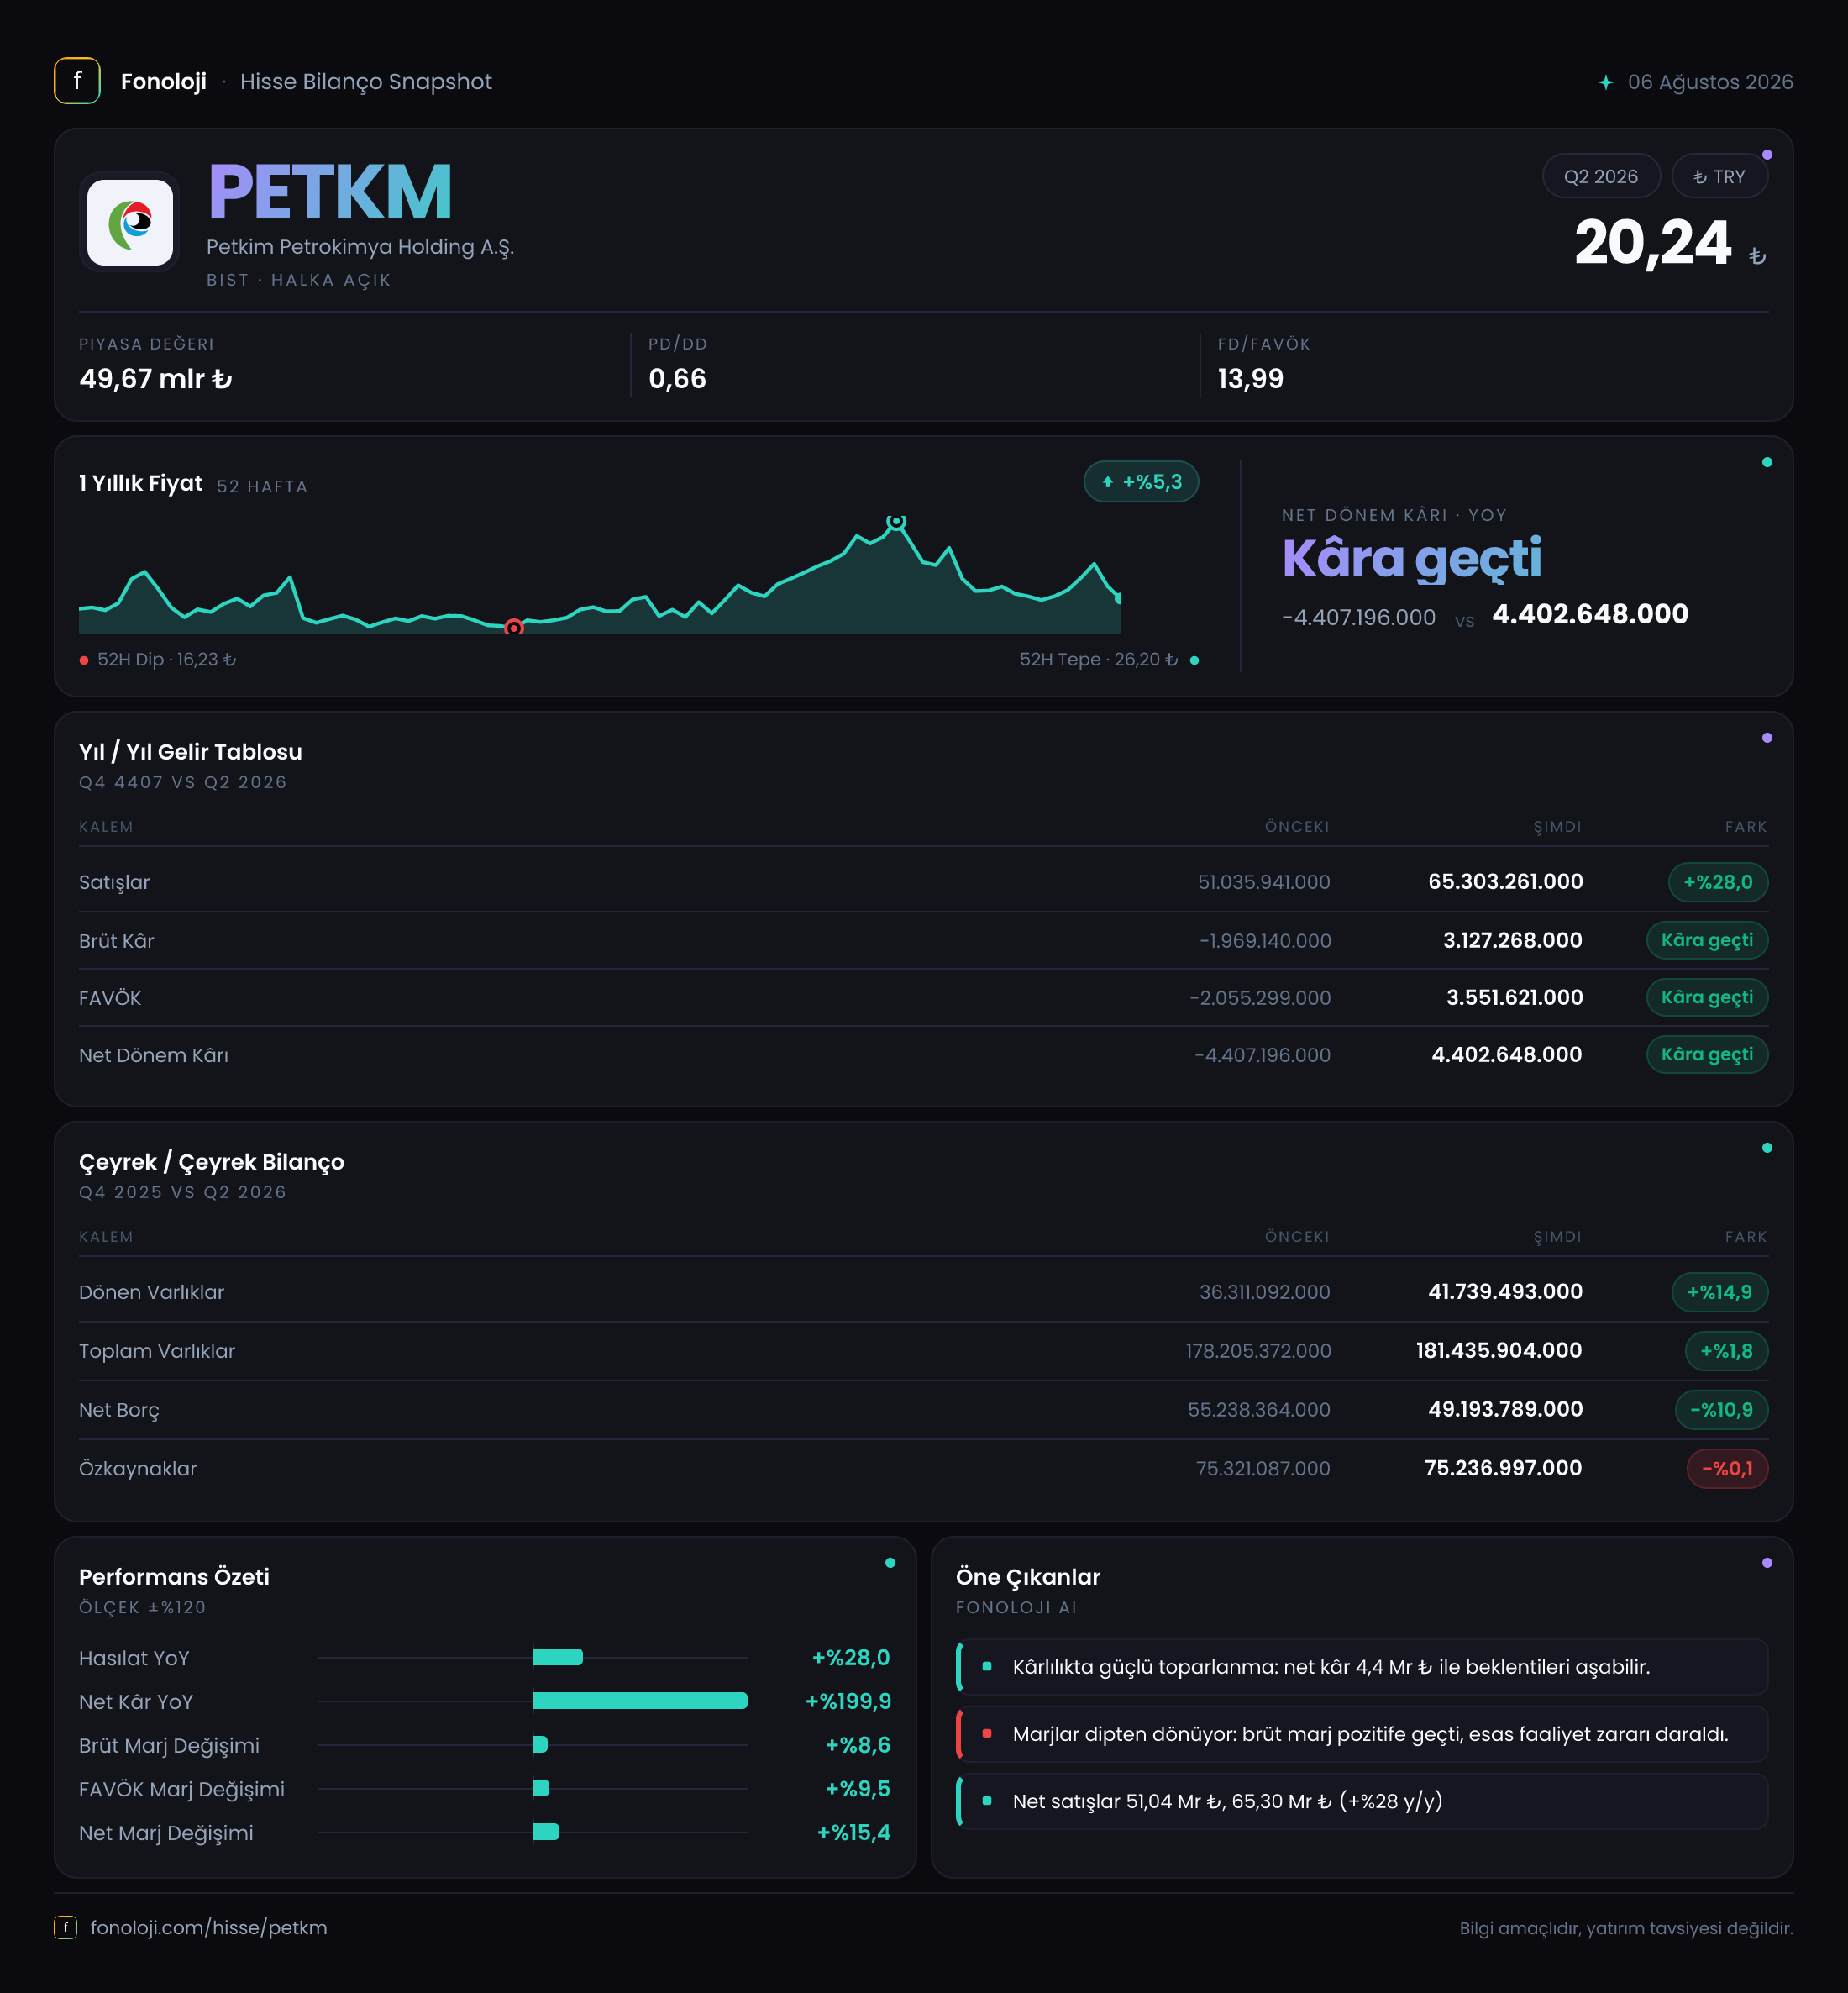
PETKİM, Türkiye’nin entegre petrokimya üreticisi olarak plastik, kimya ve sanayi zincirinin birçok koluna hammadde sağlayan stratejik bir şirket. 2026/6AB sonuçlarının ana mesajı, geçen yıl zarar yazan operasyonun bu dönemde yeniden pozitif brüt kâr ve FAVÖK üretmeye başlaması. Satışlar nominal olarak büyürken, net borçta gerileme görülmesi bilançonun bir miktar rahatladığını gösteriyor. Ancak net kârın önemli bir bölümünde 9,1 milyar TL’lik net parasal pozisyon kazancı bulunduğu için, kârlılığın tamamını operasyonel iyileşme olarak okumak doğru olmaz.
Satış Hikayesi
PETKİM’in satışları, geçen yılın aynı 6 aylık dönemindeki 51,0 milyar TL’den 65,3 milyar TL’ye yükseldi. Bu, %28,0’lik nominal büyümeye karşılık geliyor ve şirketin satış gelirine yaklaşık 14,3 milyar TL eklediğini gösteriyor.
İlk bakışta bu artış güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satış büyümesini mutlaka reel açıdan da değerlendirmek gerekiyor. Satışların %28,0 artması, genel fiyat seviyesindeki artışın altında kaldığı ölçüde, şirketin reel satış hacmi veya fiyatlama gücü açısından henüz güçlü bir tablo sunmadığına işaret ediyor. Başka bir ifadeyle PETKİM, ciroyu artırmış olsa da bu büyümenin ne kadarının fiyat artışından, ne kadarının satış hacmi ve ürün karmasından geldiği kritik soru olmaya devam ediyor.
Petrokimya şirketlerinde satış performansı yalnızca tonajla değil, ürün fiyatları ile hammadde maliyetleri arasındaki farkla birlikte okunmalı. Bu nedenle satışlardaki artıştan daha önemli konu, şirketin bu geliri ne ölçüde kâra çevirebildiği. Burada olumlu gelişme, satış büyümesinin yanında brüt kâr ve FAVÖK’ün de zarardan pozitife dönmesi.
Çeyreklik veri paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine operasyonel ivmenin hızlanıp hızlanmadığını, marjların çeyrek bazında korunup korunmadığını veya toparlanmanın tek döneme özgü olup olmadığını söylemek mümkün değil. Bu nedenle bir sonraki raporda özellikle çeyreklik satış, FAVÖK ve marj seyri izlenmeli.
Kârlılık
PETKİM’in brüt kârı, geçen yılın aynı dönemindeki 2,0 milyar TL zarardan 3,1 milyar TL kâra döndü. Böylece brüt kâr marjı, geçen yılki yaklaşık -%3,9 seviyesinden bu dönemde %4,7’ye yükseldi. Bu değişim, şirketin satış maliyetlerini yönetme veya ürün-hammadde makasını iyileştirme açısından önemli bir toparlanma yaşadığını gösteriyor.
FAVÖK tarafında da benzer bir dönüşüm var. Geçen yıl 2,1 milyar TL FAVÖK zararı açıklayan şirket, bu dönemde 3,6 milyar TL FAVÖK üretti. FAVÖK marjı böylece yaklaşık -%4,1’den %5,5’e çıktı. Brüt kâr marjındaki iyileşmenin FAVÖK marjına yakın ölçüde yansıması, faaliyet giderlerinin bu dönemde operasyonel toparlanmayı aşındırmadığını gösteriyor.
Bununla birlikte %5,5’lik FAVÖK marjı, geçen yılki zararlı yapıya göre ciddi bir iyileşme olsa da, petrokimya gibi yüksek sermaye ve hammadde maliyetine duyarlı bir iş kolunda hâlâ izlenmesi gereken bir seviyede. Buradaki asıl soru, 3,6 milyar TL’lik FAVÖK’ün sürdürülebilir bir normalleşmenin başlangıcı mı, yoksa dönemsel ürün fiyatı ve maliyet avantajlarının sonucu mu olduğudur. Çeyreklik verinin bulunmaması, bu ayrımı şu aşamada sınırlıyor.
Net dönem kârı ise geçen yılki 4,4 milyar TL zarardan 4,4 milyar TL kâra döndü. Net kâr marjı yaklaşık %6,7 seviyesinde. Bu oran, FAVÖK marjının üzerinde bulunuyor; temel nedeni şirketin 9,1 milyar TL net parasal pozisyon geliri elde etmesi. Dolayısıyla net kâr, yalnızca operasyonel faaliyetlerden oluşmuyor. Operasyonel kârlılıkta iyileşme açık olsa da, net kârın kalitesini değerlendirirken enflasyon muhasebesi etkisini ayırmak gerekiyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 65,3 mlr TL | 51,0 mlr TL | Nominal büyüme %28,0; enflasyonun altında kalıp kalmadığı izlenmeli | | Brüt kâr marjı | %4,7 | -%3,9 | Zarar bölgesinden pozitife dönüş | | FAVÖK marjı | %5,5 | -%4,1 | Operasyonel toparlanma belirgin | | Net kâr marjı | %6,7 | -%8,6 | Net parasal pozisyon desteği yüksek |
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar, önceki yıl sonundaki 36,3 milyar TL’den 41,7 milyar TL’ye yükselerek %14,9 arttı. Bu artış, işletme sermayesi kapasitesinin büyüdüğünü gösterebilir; ancak stok ve ticari alacakların hangi kalemlerde yoğunlaştığı paylaşılmadığı için likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar 141,9 milyar TL’den 139,7 milyar TL’ye gerilerken, toplam varlıklar 178,2 milyar TL’den 181,4 milyar TL’ye yükseldi. Toplam varlıklardaki artış yalnızca %1,8 ile sınırlı. Özkaynaklar ise 75,3 milyar TL’den 75,2 milyar TL’ye gerileyerek neredeyse yatay kaldı. Bu görünüm, kârlılıkta toparlanmaya rağmen özkaynak tabanının henüz belirgin biçimde büyümediğini gösteriyor.
Toplam varlıklar ile özkaynaklar arasındaki fark dikkate alındığında, şirketin yükümlülükleri yaklaşık 106,2 milyar TL seviyesinde. Bu da yükümlülüklerin özkaynaklara oranının yaklaşık 1,4 kat olduğunu gösteriyor. Net borç ise 55,2 milyar TL’den 49,2 milyar TL’ye gerileyerek %10,9 azaldı. Borçtaki yaklaşık 6,0 milyar TL’lik düşüş, özellikle yüksek faiz ortamında olumlu bir gelişme.
Buna karşın net borcun, yalnızca açıklanan 6 aylık FAVÖK üzerinden hesaplandığında yaklaşık 13,7 kat seviyesinde olması yüksek finansal kaldıraç riskine işaret ediyor. Bu oran yıllıklandırılmış FAVÖK ile daha düşük görünebilir; ancak çeyreklik ve ileriye dönük FAVÖK verisi bulunmadığı için mevcut rakam, şirketin borç taşıma kapasitesinin hâlâ dikkatle izlenmesi gerektiğini söylüyor.
Net Parasal Pozisyon (TAS 29)
PETKİM’in net parasal pozisyon geliri bu dönemde 9,1 milyar TL oldu. Geçen yıl aynı dönemdeki 9,7 milyar TL’ye kıyasla bu kalem %5,9 geriledi. Buna rağmen tutar, açıklanan 4,4 milyar TL’lik net dönem kârının yaklaşık iki katından fazla.
Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülük yapısına bağlı olarak ortaya çıkan bu kazanç, kâr ve zarar tablosunda yer alır; fakat operasyonel faaliyetlerden elde edilmiş nakit kâr anlamına gelmez. Bu nedenle PETKİM’in net kârındaki toparlanmayı değerlendirirken 3,6 milyar TL FAVÖK ile 9,1 milyar TL net parasal pozisyon gelirini birbirinden ayırmak gerekir.
Net parasal pozisyon gelirinin geçen yıla göre düşmesi tek başına olumsuz değildir; bilanço yapısı ve enflasyon muhasebesi etkileriyle değişebilir. Ancak bu kalemin yüksekliği, net kârın operasyonel FAVÖK’e kıyasla daha oynak olabileceğini gösteriyor. Yatırımcı açısından daha kalıcı gösterge, şirketin enflasyon muhasebesi etkisi dışındaki faaliyet kârlılığını artırıp artırmadığıdır.
Yatırımcı için Ne Anlama Geliyor?
PETKİM’in 2026/6AB sonuçları, geçen yılki zarar dönemine göre belirgin bir operasyonel toparlanma içeriyor. Brüt kâr ve FAVÖK’ün pozitife dönmesi, şirketin maliyet-fiyat makasında iyileşme sağladığını gösteren en güçlü sinyal. Net borcun 49,2 milyar TL’ye gerilemesi de bilançonun bir miktar rahatladığını ortaya koyuyor.
Bununla birlikte yatırımcıların üç noktaya odaklanması gerekiyor:
- Satış büyümesi %28,0 ile yüksek enflasyon ortamında reel olarak güçlü görünmüyor; hacim ve ürün karması açıklanmalı.
- Net kârın önemli kısmı operasyonel olmayan 9,1 milyar TL’lik net parasal pozisyon gelirinden geliyor.
- Net borç/FAVÖK görünümü, mevcut 6 aylık kâr üzerinden hâlâ yüksek; borç azaltımının devam edip etmediği kritik.
Özetle veri, PETKİM’de zarar döneminden kârlılığa geçiş olduğunu gösteriyor; ancak henüz tam anlamıyla normalleşmiş ve düşük riskli bir finansal yapıdan söz etmek için erken. Sürdürülebilir bir yatırım hikâyesi oluşması, satış büyümesinin enflasyonu aşmasına, FAVÖK marjının korunmasına ve net borcun daha hızlı gerilemesine bağlı. Bir sonraki raporda özellikle çeyreklik marj trendi ve operasyonel nakit akışı yakından izlenmeli.
Yatırım tavsiyesi değildir.