
Açılış
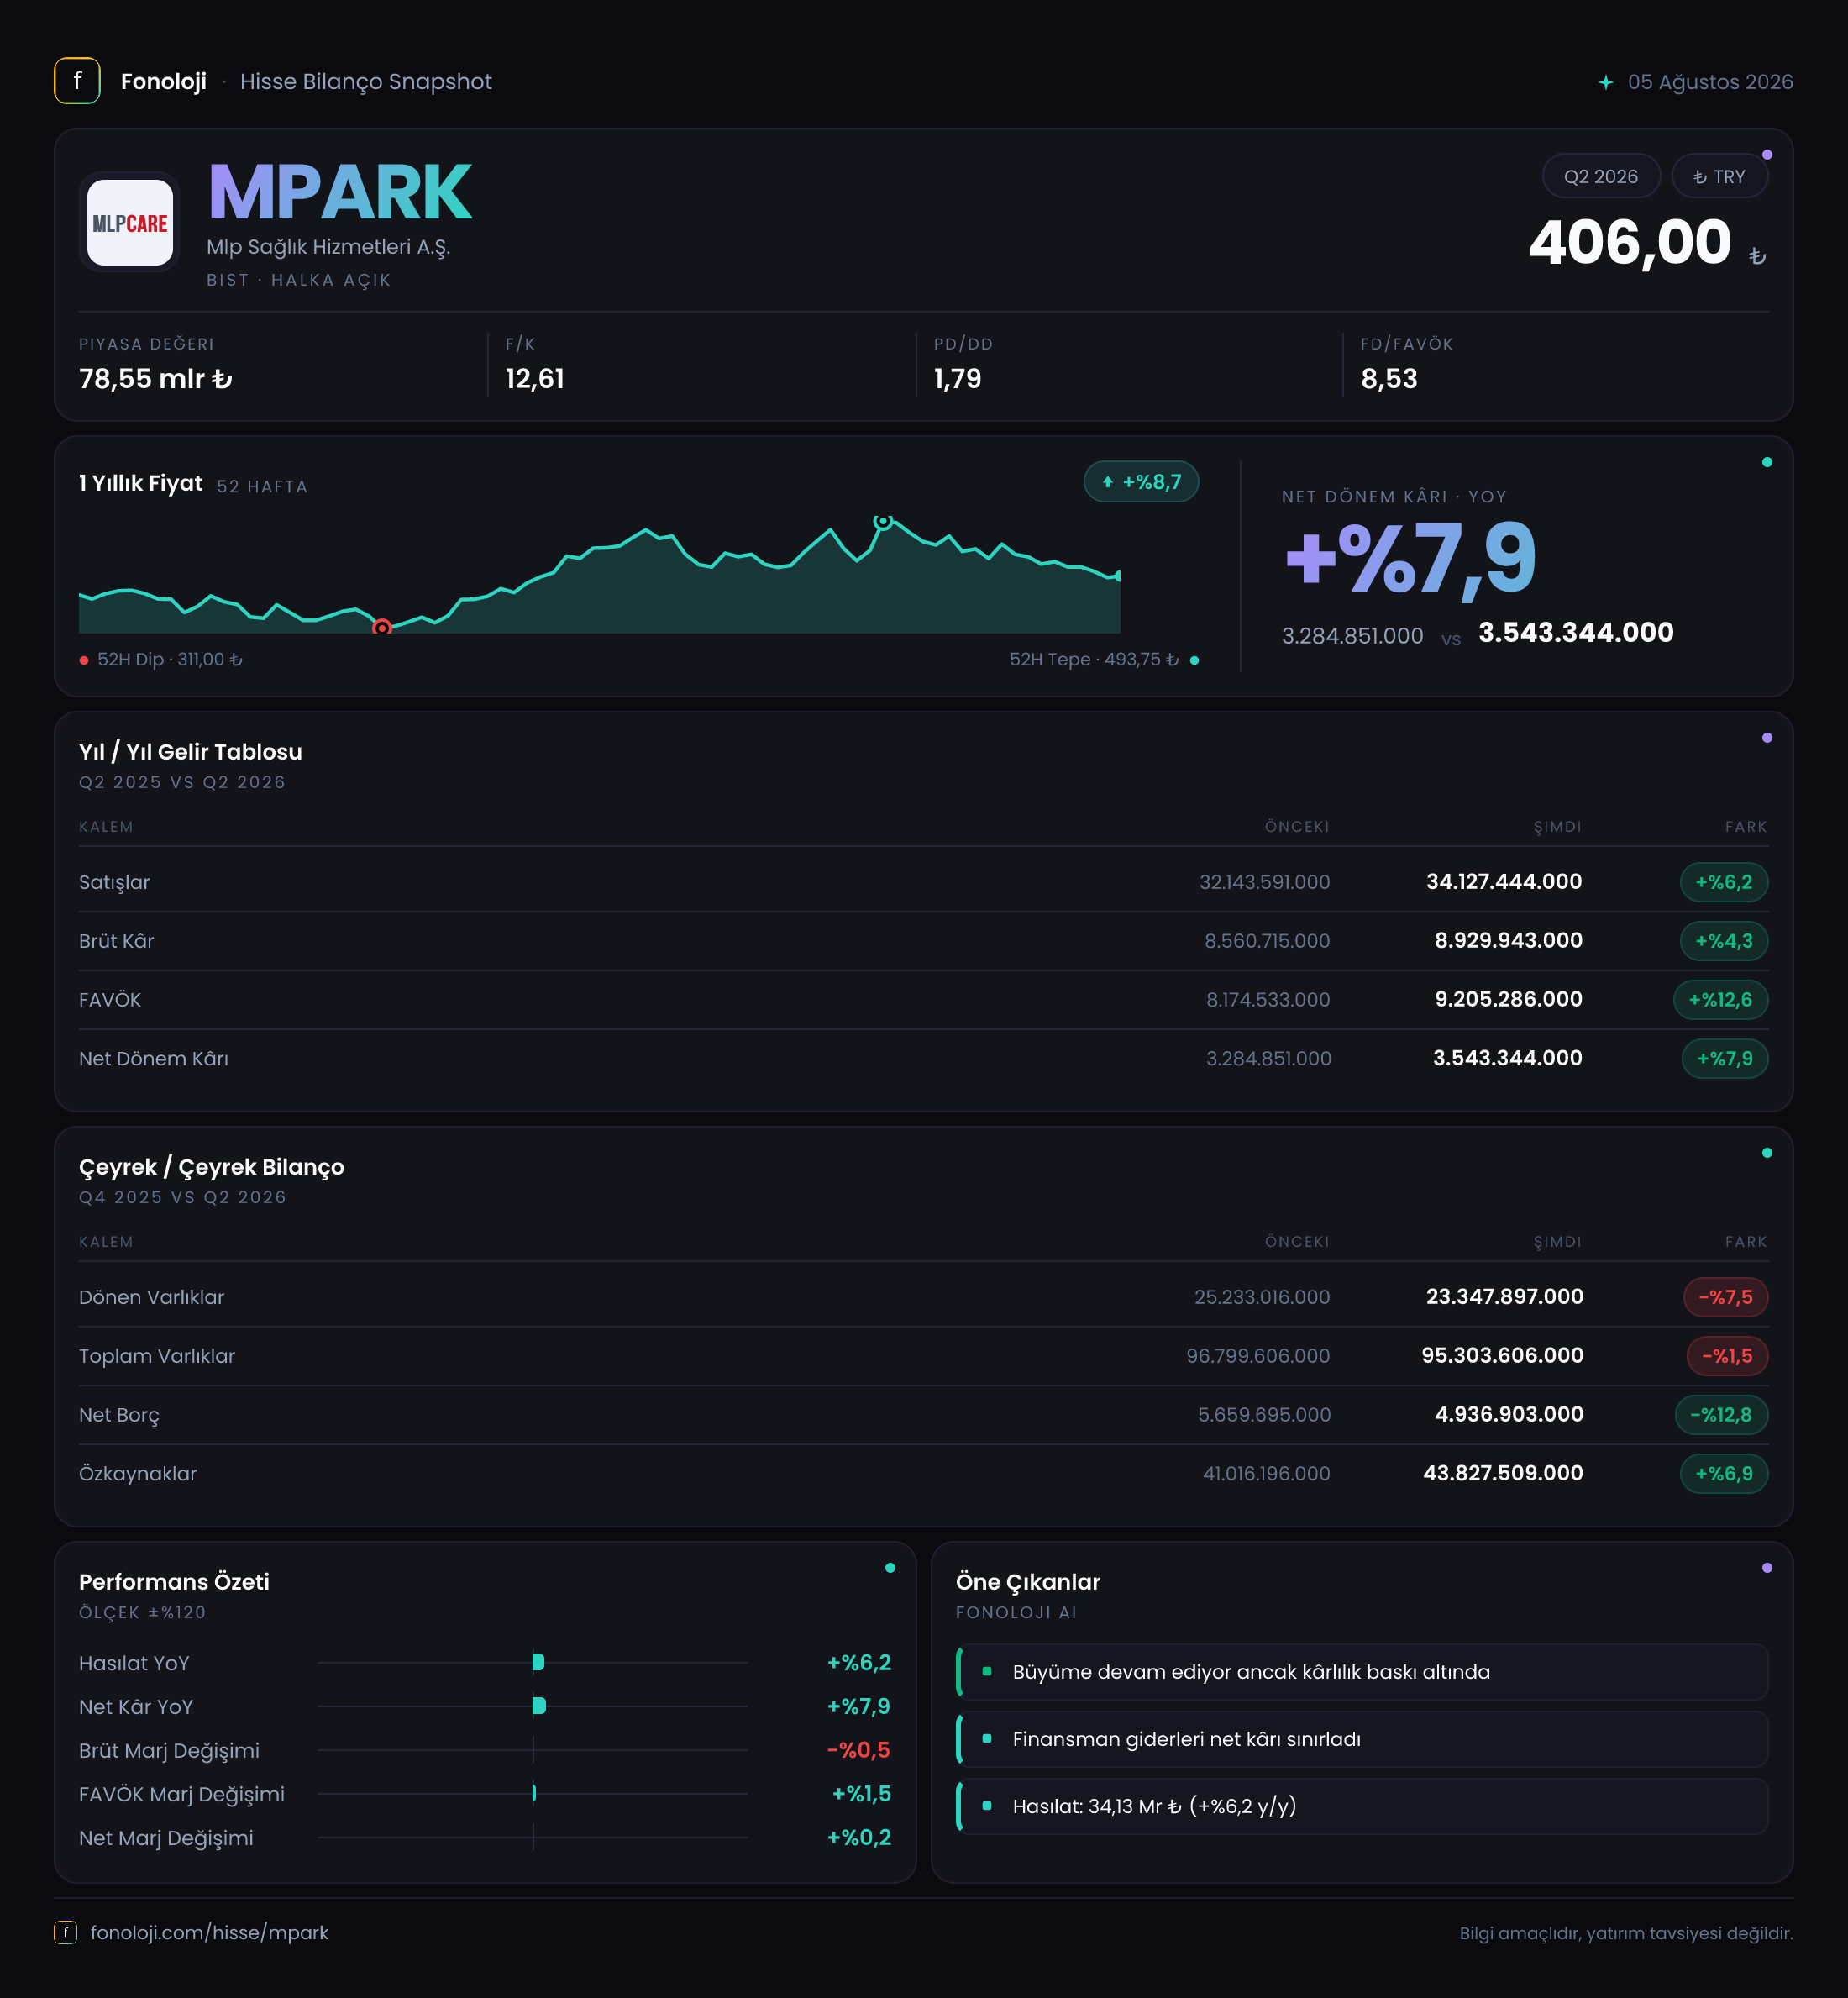
MLP Sağlık Hizmetleri, Türkiye’nin özel hastane işletmeciliğinde güçlü oyuncularından biri olarak 2026’nın ilk altı ayında büyümeyi sürdürdü; ancak büyümenin niteliği, ilk bakışta görünen satış artışından daha önemli. Satışlar yıllık bazda %6,2 yükselerek 34,1 milyar TL’ye ulaşırken, FAVÖK’ün %25,2 artışla 10,0 milyar TL’ye çıkması operasyonel verimlilik açısından olumlu bir sinyal veriyor. Buna karşın net dönem kârı yalnızca %4,5 artarak 3,2 milyar TL’de kaldı. Ana hikâye şu: şirket operasyonel kârlılığını belirgin biçimde iyileştiriyor, fakat enflasyon muhasebesi ve finansal yapıdaki etkiler bu kazanımın net kâra aynı ölçüde yansımasını sınırlıyor.
Satış Hikayesi
MLP Sağlık’ın satışları geçen yılın aynı dönemindeki 32,1 milyar TL’den 34,1 milyar TL’ye yükseldi. Nominal olarak 2,0 milyar TL’lik artış söz konusu olsa da Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %6,2’lik büyüme reel açıdan güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle şirket gelirlerini koruyor ve artırıyor, ancak satış büyümesi genel fiyat artışının belirgin biçimde gerisinde kalıyor.
Bu durum sağlık sektöründe özellikle dikkat çekici. Hastane hizmetlerinde fiyat düzenlemeleri, tamamlayıcı ve özel sağlık sigortalarının gelişimi, yabancı hasta trafiği ve hasta başına gelir gibi unsurlar satışların enflasyona karşı ne ölçüde dirençli olduğunu belirliyor. Elimizde hasta sayısı, doluluk oranı veya hasta başı gelir kırılımı bulunmadığı için, %6,2’lik artışın hacimden mi, fiyatlamadan mı kaynaklandığını kesin olarak söylemek mümkün değil. Ancak mevcut veri, nominal büyümenin reel olarak sınırlı kaldığını gösteriyor.
Çeyreklik seyir de daha temkinli bir tablo çiziyor. Satışlar 2025/6 çeyreğinde 15,7 milyar TL, 2026/3 çeyreğinde 17,4 milyar TL ve 2026/6 çeyreğinde 16,7 milyar TL olarak gerçekleşmiş. Buna göre son çeyrekte satışlar bir önceki çeyreğe göre yaklaşık %4 gerilemiş, fakat geçen yılın aynı çeyreğine göre yaklaşık %6,4 artmış durumda. Bu hareket, ilk çeyrekteki yüksek satış seviyesinin ikinci çeyrekte bir miktar normalleştiğini düşündürüyor. Çeyreklik trendin kalıcı bir ivme kaybına mı, yoksa dönemsel dalgalanmaya mı işaret ettiğini anlamak için birkaç dönem daha izlemek gerekecek.
Kârlılık
Kârlılık tarafında şirketin en güçlü göstergesi FAVÖK. Brüt kâr 8,6 milyar TL’den 8,9 milyar TL’ye yükselmiş; ancak artış %4,3 ile satış büyümesinin altında kalmış. Bu nedenle brüt kâr marjı yaklaşık %26,8’den %26,1’e gerilemiş. Yani hastane hizmetlerinin doğrudan maliyetleri satışlardan biraz daha hızlı artmış ve ilk kâr katmanında sınırlı bir marj baskısı oluşmuş.
Buna rağmen FAVÖK 7,9 milyar TL’den 10,0 milyar TL’ye çıkarak güçlü bir performans göstermiş. FAVÖK marjı da yaklaşık %24,6’dan %29,3’e yükselmiş. Brüt marj zayıflarken FAVÖK marjının genişlemesi, verinin sınıflandırma yapısı ve faaliyet giderlerindeki disiplinin birlikte değerlendirilmesini gerektiriyor. Şirketin satış ve pazarlama, genel yönetim veya diğer faaliyet giderlerinde önemli bir kontrol sağladığı anlaşılıyor; ancak gider kırılımı paylaşılmadığı için bu iyileşmenin hangi kalemlerden geldiğini kesinleştiremiyoruz.
FAVÖK artışının net kâra aynı ölçüde yansımaması ise dikkat edilmesi gereken nokta. Net dönem kârı 3,0 milyar TL’den 3,2 milyar TL’ye yükselirken artış %4,5 ile sınırlı kaldı. Net kâr marjı yaklaşık %9,3’ten %9,4’e çıkarak neredeyse sabit kalmış. Bu tablo, operasyonel performansın belirgin şekilde güçlendiğini, fakat finansman, amortisman, vergi ve enflasyon muhasebesi gibi faaliyet dışı kalemlerin alt satırı sınırladığını gösteriyor.
Çeyreklik net kâr da bu temkinli görünümü destekliyor. Net kâr 2025/6’da 1,4 milyar TL, 2026/3’te 1,8 milyar TL ve 2026/6’da 1,4 milyar TL olmuş. Son çeyrekte net kâr bir önceki çeyreğe göre yaklaşık %22 gerilemiş ve geçen yılın aynı çeyreğiyle aynı seviyede kalmış. Dolayısıyla FAVÖK tarafındaki iyileşmenin net kârda henüz istikrarlı bir çeyreklik ivmeye dönüşmediği görülüyor.
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından olumlu bir dönem geçirdiğini gösteriyor. Net borç 5,7 milyar TL’den 4,9 milyar TL’ye gerileyerek %12,8 azalmış. Bu düşüş, enflasyonist ortamda özellikle değerli; çünkü şirket hem faaliyetlerini sürdürüyor hem de borç yükünü azaltıyor.
Altı aylık FAVÖK olan 10,0 milyar TL ile karşılaştırıldığında net borç/FAVÖK oranı yaklaşık 0,5x seviyesinde. Bu, operasyonel nakit yaratma gücüne kıyasla borçluluğun düşük olduğunu gösteriyor. FAVÖK’ün yıllıklandırılması halinde oran daha da düşük görünür; ancak ara dönem verilerinde en sağlıklı yaklaşım, bu oranı temkinli biçimde 0,5x civarında değerlendirmektir. Net borç/özkaynak oranı da yaklaşık 0,1x düzeyinde bulunuyor.
Toplam varlıklar 96,8 milyar TL’den 95,3 milyar TL’ye gerilemiş. Bu düşüş %1,5 ile sınırlı ve duran varlıkların 71,6 milyar TL’den 72,0 milyar TL’ye yükselmesi, hastane yatırımları ve uzun vadeli varlık tabanının korunduğunu gösteriyor. Buna karşılık dönen varlıklar 25,2 milyar TL’den 23,3 milyar TL’ye düşmüş. Nakit, ticari alacaklar veya stok detayları bulunmadığı için bu gerilemenin niteliği net değil; yine de işletme sermayesi tarafı izlenmesi gereken başlıklardan biri.
Özkaynaklar 41,0 milyar TL’den 43,8 milyar TL’ye çıkarak %6,9 büyümüş. Özkaynakların toplam varlıklara oranı yaklaşık %43’ten %46’ya yükselmiş; bu da bilançonun sermaye tabanının güçlendiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 1,6 milyar TL’den 2,2 milyar TL’ye yükselmiş ve artış %39 olmuş. Bu kalem, şirketin parasal yükümlülükleri parasal varlıklarından daha yüksek olduğunda enflasyon ortamında ortaya çıkan muhasebesel kazancı ifade eder. Borçların reel değerinin aşınması, net parasal pozisyon gelirini destekleyebilir.
Ancak bu gelir, operasyonel faaliyetlerden yaratılan nakit kâr ile aynı anlamı taşımaz. Net parasal pozisyon gelirindeki artış net kârı desteklemiş olsa da, yatırımcı şirketin temel performansını değerlendirirken FAVÖK, faaliyet nakit akışı ve borç azaltımını ayrı izlemeli. MPARK’ta 2,2 milyar TL’lik net parasal pozisyon geliri önemli bir katkı sağlıyor; fakat bunun sürdürülebilirliği enflasyon, borç yapısı ve parasal varlık-yükümlülük dengesiyle bağlantılı.
Yatırımcı için Ne Anlama Geliyor?
MPARK’ın 2026/6AB sonuçları, satış büyümesinden çok marj iyileşmesi ve bilanço disiplininin öne çıktığı bir döneme işaret ediyor. En güçlü fırsatlar şunlar:
- FAVÖK marjının yaklaşık %24,6’dan %29,3’e yükselmesi, operasyonel verimlilik açısından güçlü bir gelişme.
- Net borcun 4,9 milyar TL’ye gerilemesi, faiz ve refinansman riskini azaltıyor.
- Özkaynakların %6,9 artması, şirketin sermaye yapısını güçlendiriyor.
- Sağlık hizmetlerine yönelik yapısal talep, uzun vadede gelirlerin dayanıklılığını destekleyebilir.
Buna karşılık risk tarafında satış büyümesinin %6,2 ile enflasyonun gerisinde kalması, son çeyrekte satış ve net kârın gerilemesi, ayrıca brüt marjın daralması öne çıkıyor. Önümüzdeki dönemlerde izlenmesi gereken temel göstergeler; reel satış büyümesi, FAVÖK marjının %29 civarında korunup korunamayacağı, dönen varlıklardaki azalmanın işletme sermayesine etkisi ve operasyonel performansın enflasyon muhasebesi katkısı olmadan ne ölçüde sürdürülebileceği olacak.
Yatırım tavsiyesi değildir.