
Açılış
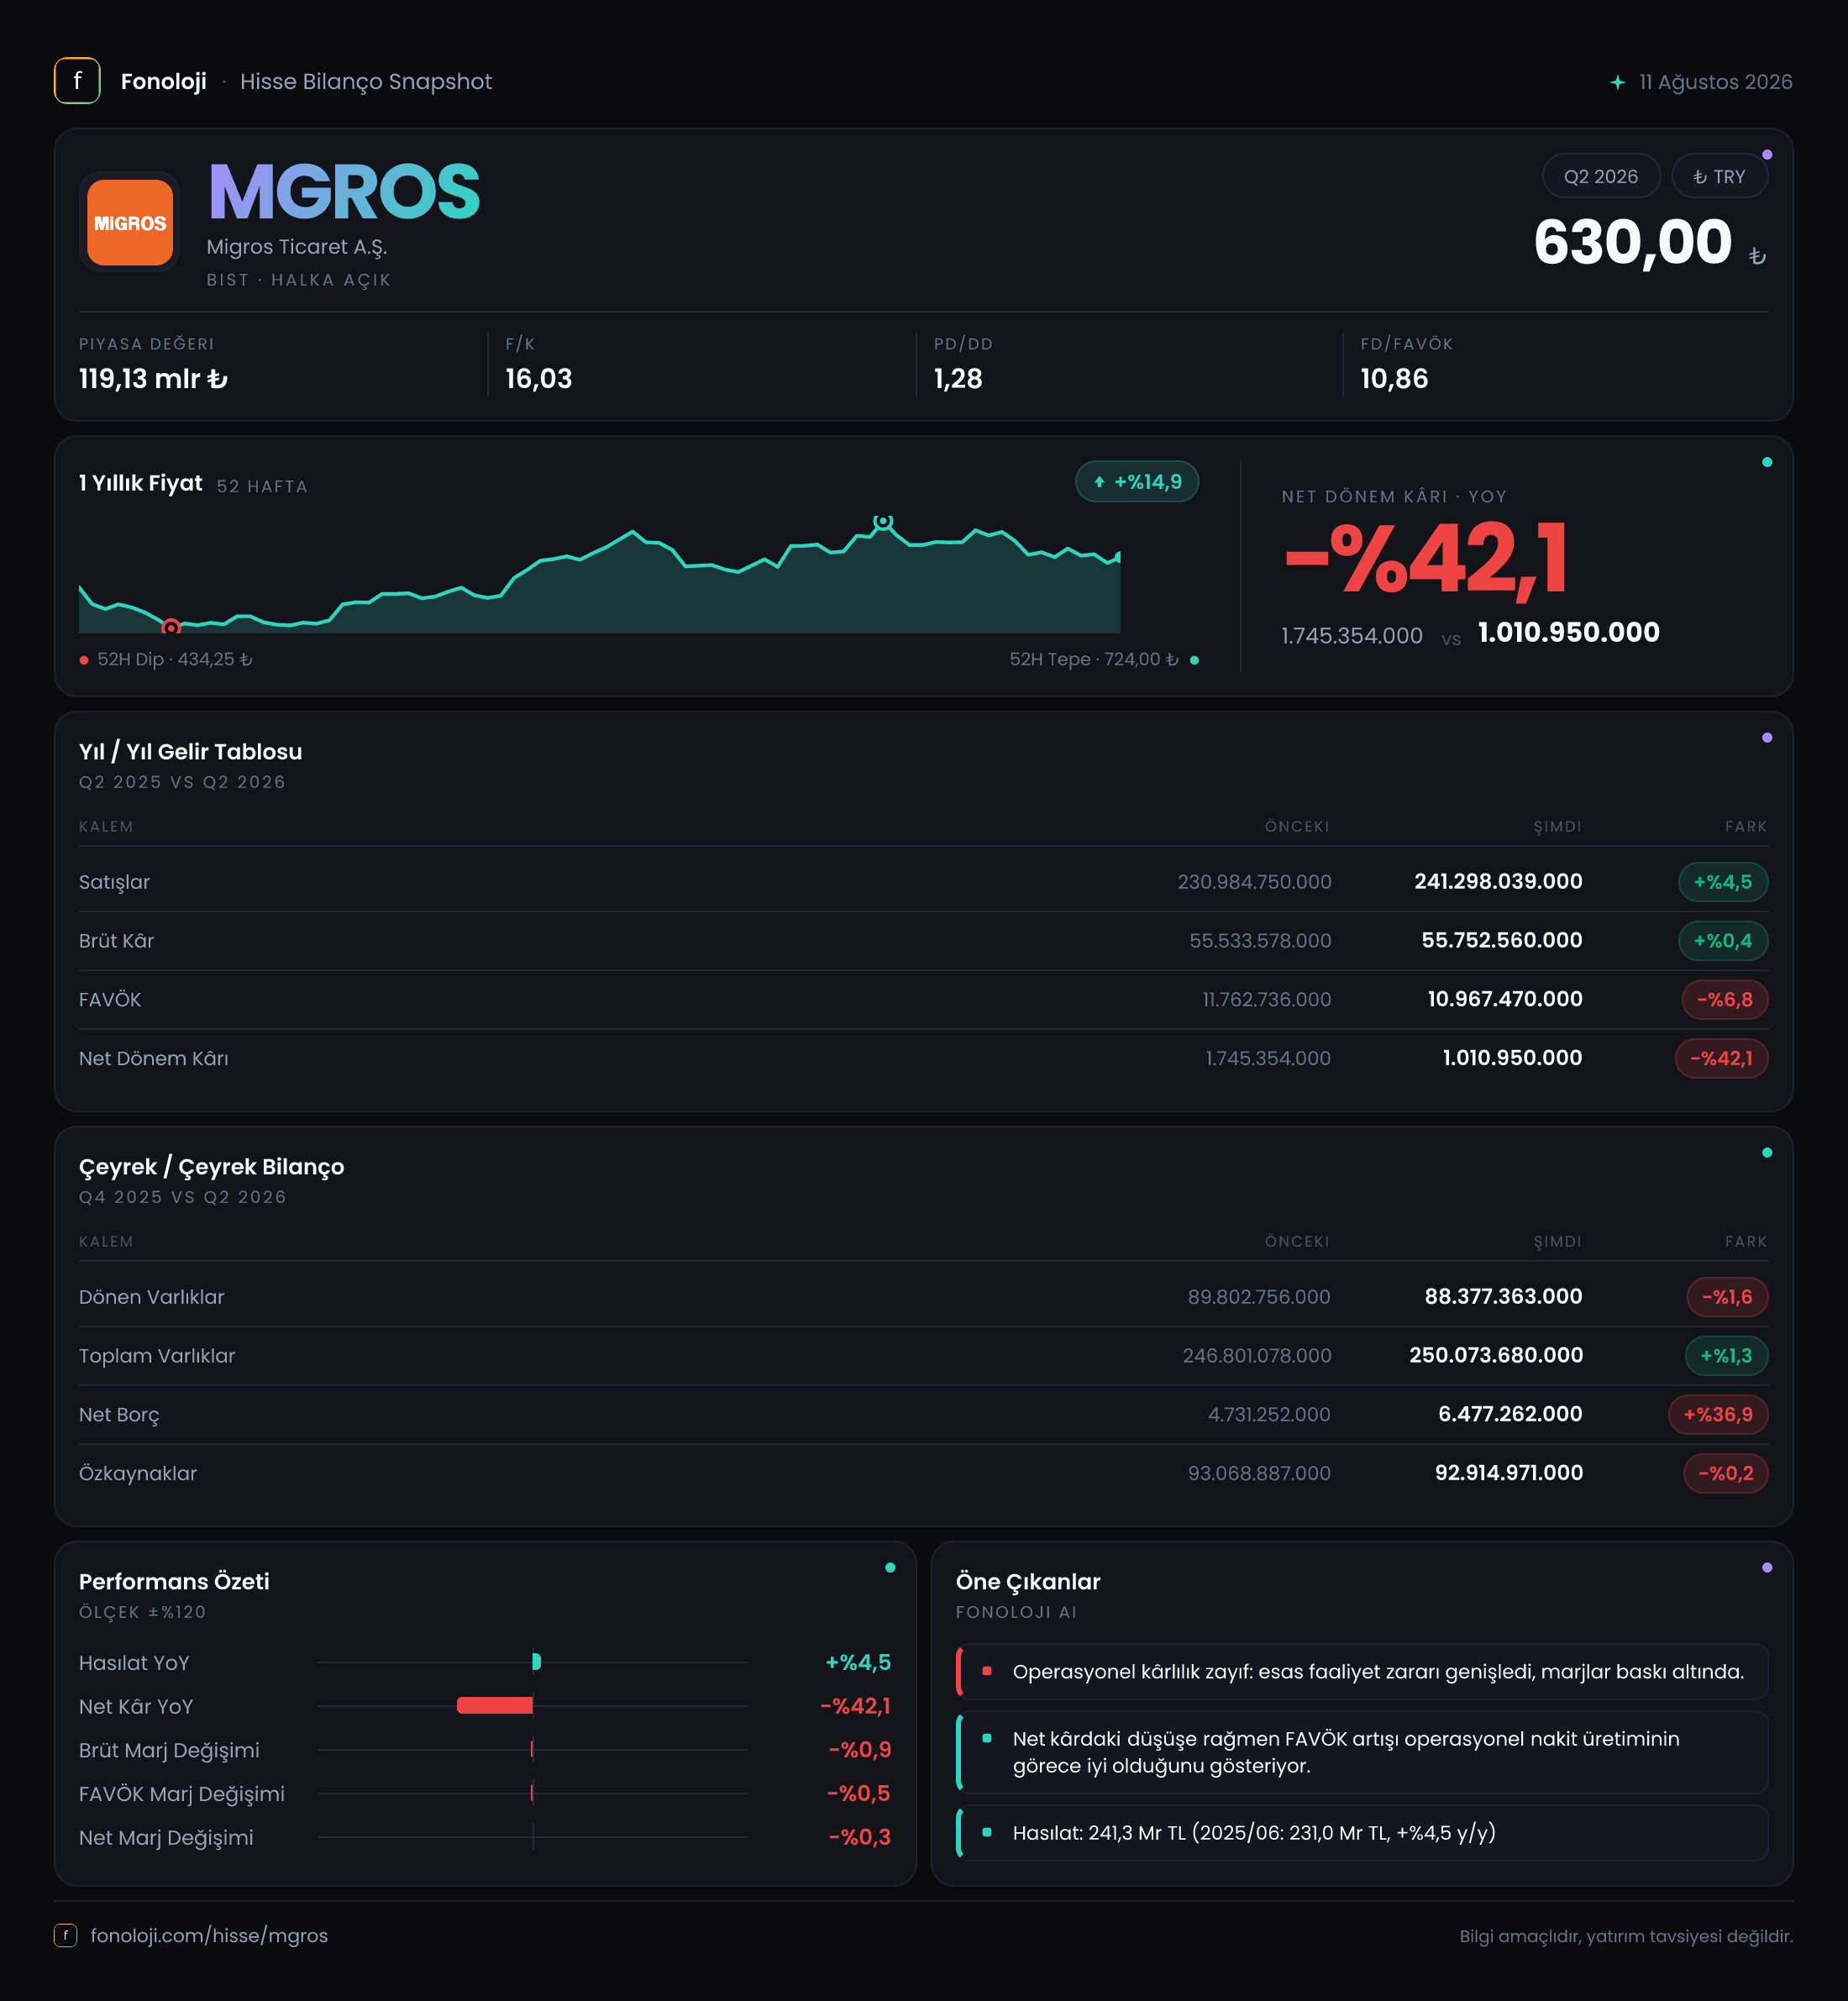
Migros, geniş mağaza ağı ve yüksek satış hacmiyle gıda perakendeciliğinde faaliyet gösteren, cirosu büyük ancak düşük marjlarla çalışan bir şirket. 2026/6AB ara dönem sonuçlarının ana mesajı, satışların nominal olarak büyümesine rağmen kârlılığın aynı ivmeyi koruyamaması. İlk altı ayda satışlar 241,3 milyar TL’ye ulaşırken, FAVÖK %6,8, net dönem kârı ise %42,1 geriledi. Bu tablo, şirketin maliyet ve fiyatlama baskısını satış büyümesinden daha hızlı hissettiğini gösteriyor.
Satış Hikayesi
Migros’un satışları geçen yılın aynı dönemine göre %4,5 artarak 231,0 milyar TL’den 241,3 milyar TL’ye yükseldi. Nominal büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel satış performansı açısından zayıf kalıyor.
Basit bir %30 enflasyon varsayımıyla bakıldığında, %4,5’lik nominal satış artışı yaklaşık %20 civarında reel daralmaya işaret eder. Bu hesap, şirketin satış hacminin kesin olarak %20 düştüğü anlamına gelmez; ürün karması, fiyat geçişleri, mağaza açılışları ve tüketici davranışı sonucu etkileyebilir. Ancak verinin verdiği ana sinyal açık: Migros’un cirosu enflasyonun belirgin biçimde gerisinde kalmış.
Gıda perakendeciliğinde tüketici, bütçesini korumak için daha düşük fiyatlı ürünlere, kampanyalara ve indirimli markalara yönelebiliyor. Bu durum mağaza trafiğini desteklese bile sepet tutarı ve ürün karması üzerinde baskı yaratabiliyor. Migros’un satışlarının artmasına karşın brüt kârının neredeyse yerinde sayması da bu baskıyı doğruluyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ikinci çeyreğinde satış ivmesinin hızlanıp hızlanmadığını veya yavaşladığını değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda yalnızca toplam ciroya değil, satış büyümesinin enflasyona, mağaza büyümesine ve hacim gelişimine göre nasıl şekillendiğine bakmak önemli olacak.
Kârlılık
Brüt kâr, 55,8 milyar TL ile geçen yılki 55,5 milyar TL’ye kıyasla yalnızca %0,4 arttı. Satışlar %4,5 büyürken brüt kârın %0,4 artması, brüt marjın gerilediğini gösteriyor. Migros’un brüt marjı yaklaşık %23,1 seviyesine inerken, geçen yıl aynı dönemde bu oran yaklaşık %24,0 düzeyindeydi. Yaklaşık 0,9 puanlık düşüş, fiyat rekabeti, indirim kampanyaları ve daha düşük marjlı ürünlerin payındaki artışla uyumlu bir tablo oluşturuyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 11,0 milyar TL’ye gerileyerek geçen yılki 11,8 milyar TL’nin altında kaldı. FAVÖK marjı da yaklaşık %4,6’dan %4,6’nın biraz altına, daha hesaplı olarak %5,1’den %4,6’ya düştü. Başka bir ifadeyle Migros, her 100 TL’lik satıştan geçen yıl yaklaşık 5,1 TL operasyonel nakit kârlılık üretirken bu dönemde yaklaşık 4,6 TL üretebildi.
Burada dikkat edilmesi gereken nokta, marj baskısının yalnızca brüt kâr seviyesinde kalmaması. Brüt marj gerilerken FAVÖK’ün satışlardan daha hızlı düşmesi, faaliyet giderlerinin de kârlılığı aşağı çektiğini düşündürüyor. Ancak paylaşılan veride faaliyet giderlerinin ayrıntısı bulunmadığı için bu baskının personel, kira, lojistik veya enerji kalemlerinden hangisinden kaynaklandığını kesin olarak ayırmak mümkün değil.
Net dönem kârı ise 1,0 milyar TL’ye düşerek geçen yılki 1,7 milyar TL’ye göre %42,1 azaldı. Net kâr marjı yaklaşık %0,7’den %0,4’e geriledi. Perakendede düşük net marj yapısı nedeniyle operasyonel kârlılıktaki sınırlı bir zayıflama bile net kârda çok daha sert bir düşüş yaratabiliyor. Migros’un sonuçları da bu hassasiyeti ortaya koyuyor.
Bilanço Sağlığı
Migros’un toplam varlıkları önceki yıl sonuna göre %1,3 artarak 246,8 milyar TL’den 250,1 milyar TL’ye çıktı. Bu artışın kaynağı ağırlıklı olarak duran varlıklar: Duran varlıklar %3,0 artışla 161,7 milyar TL’ye yükselirken, dönen varlıklar %1,6 gerileyerek 88,4 milyar TL’ye indi.
Özkaynaklar 93,1 milyar TL’den 92,9 milyar TL’ye düşerek yatay kaldı. Toplam varlıklar büyürken özkaynakların gerilemesi, bilançonun büyümesinin henüz hissedar sermayesi açısından güçlenmeye dönüşmediğini gösteriyor. Bununla birlikte, mevcut veriler özkaynaklarda sert bir erimeye işaret etmiyor; değişim yalnızca %0,2 seviyesinde.
Net borç 4,7 milyar TL’den 6,5 milyar TL’ye yükseldi ve artış %36,9 oldu. Oransal artış yüksek görünse de borç seviyesi, şirketin faaliyet kârlılığına kıyasla hâlâ yönetilebilir düzeyde. Net borcun altı aylık FAVÖK’e oranı yaklaşık 0,6 kat seviyesinde. Bu, Migros’un operasyonel kârlılığının tamamı bir yıl boyunca korunabilirse borçluluk riskinin düşük kalabileceğini gösteriyor. Ancak FAVÖK’ün yıllıklaştırılması ve nakit akışının ayrıntıları paylaşılmadığı için borçluluk değerlendirmesi yalnızca bu oranla sınırlı tutulmalı.
Net Parasal Pozisyon (TAS 29)
Migros’un net parasal pozisyon kazancı 14,3 milyar TL’den 16,7 milyar TL’ye yükseldi; artış %17,2 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtan muhasebesel bir sonuçtur. Bu nedenle doğrudan operasyonel kârlılık veya kasaya giren nakit olarak okunmamalı.
Net parasal pozisyon kazancının büyümesine rağmen net dönem kârının %42,1 gerilemesi, enflasyon muhasebesinden gelen desteğin operasyonel kârlılıktaki zayıflığı telafi etmeye yetmediğini gösteriyor. Satışların enflasyonun gerisinde kalması, brüt ve FAVÖK marjlarının daralması net kâr üzerinde daha baskın hale gelmiş. Diğer finansal kalemler, vergi ve kur etkileri paylaşılmadığı için net kârdaki düşüşün tamamını tek bir nedene bağlamak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
Migros’un bilançosu şu aşamada yüksek borçluluk riski sergilemiyor; ancak net borcun %36,9 artması, kârlılığın gerilediği bir dönemde izlenmesi gereken bir gelişme. Şirketin en güçlü tarafı, büyük satış hacmi ve düşük net borç/FAVÖK görünümü. Buna karşılık temel soru, bu satış hacminin enflasyonun üzerinde büyüyüp büyüyemeyeceği ve marjların yeniden toparlanıp toparlanamayacağı.
Yatırımcı açısından öne çıkan başlıklar şunlar:
- Satış büyümesinin %4,5’ten daha yüksek seviyelere çıkıp çıkmayacağı,
- Brüt marjın %23,1 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjındaki yaklaşık 0,5 puanlık düşüşün kalıcı olup olmadığı,
- Net borç artışının işletme sermayesi ve nakit akışıyla nasıl finanse edildiği,
- Bir sonraki raporda çeyreklik satış ve kârlılık ivmesinin güçlenip güçlenmediği.
Özetle 2026/6AB, Migros için satış hacminin korunduğu ancak enflasyon karşısında reel büyümenin zayıf kaldığı, marjların daraldığı ve net kârın belirgin biçimde gerilediği bir dönem oldu. Bilanço hâlâ temkinli bir borçluluk görünümü sunuyor; fakat yatırım hikâyesinin güçlenmesi için öncelikle satış büyümesinin enflasyonu aşması ve FAVÖK marjının yeniden yukarı dönmesi gerekiyor. Yatırım tavsiyesi değildir.