
Açılış
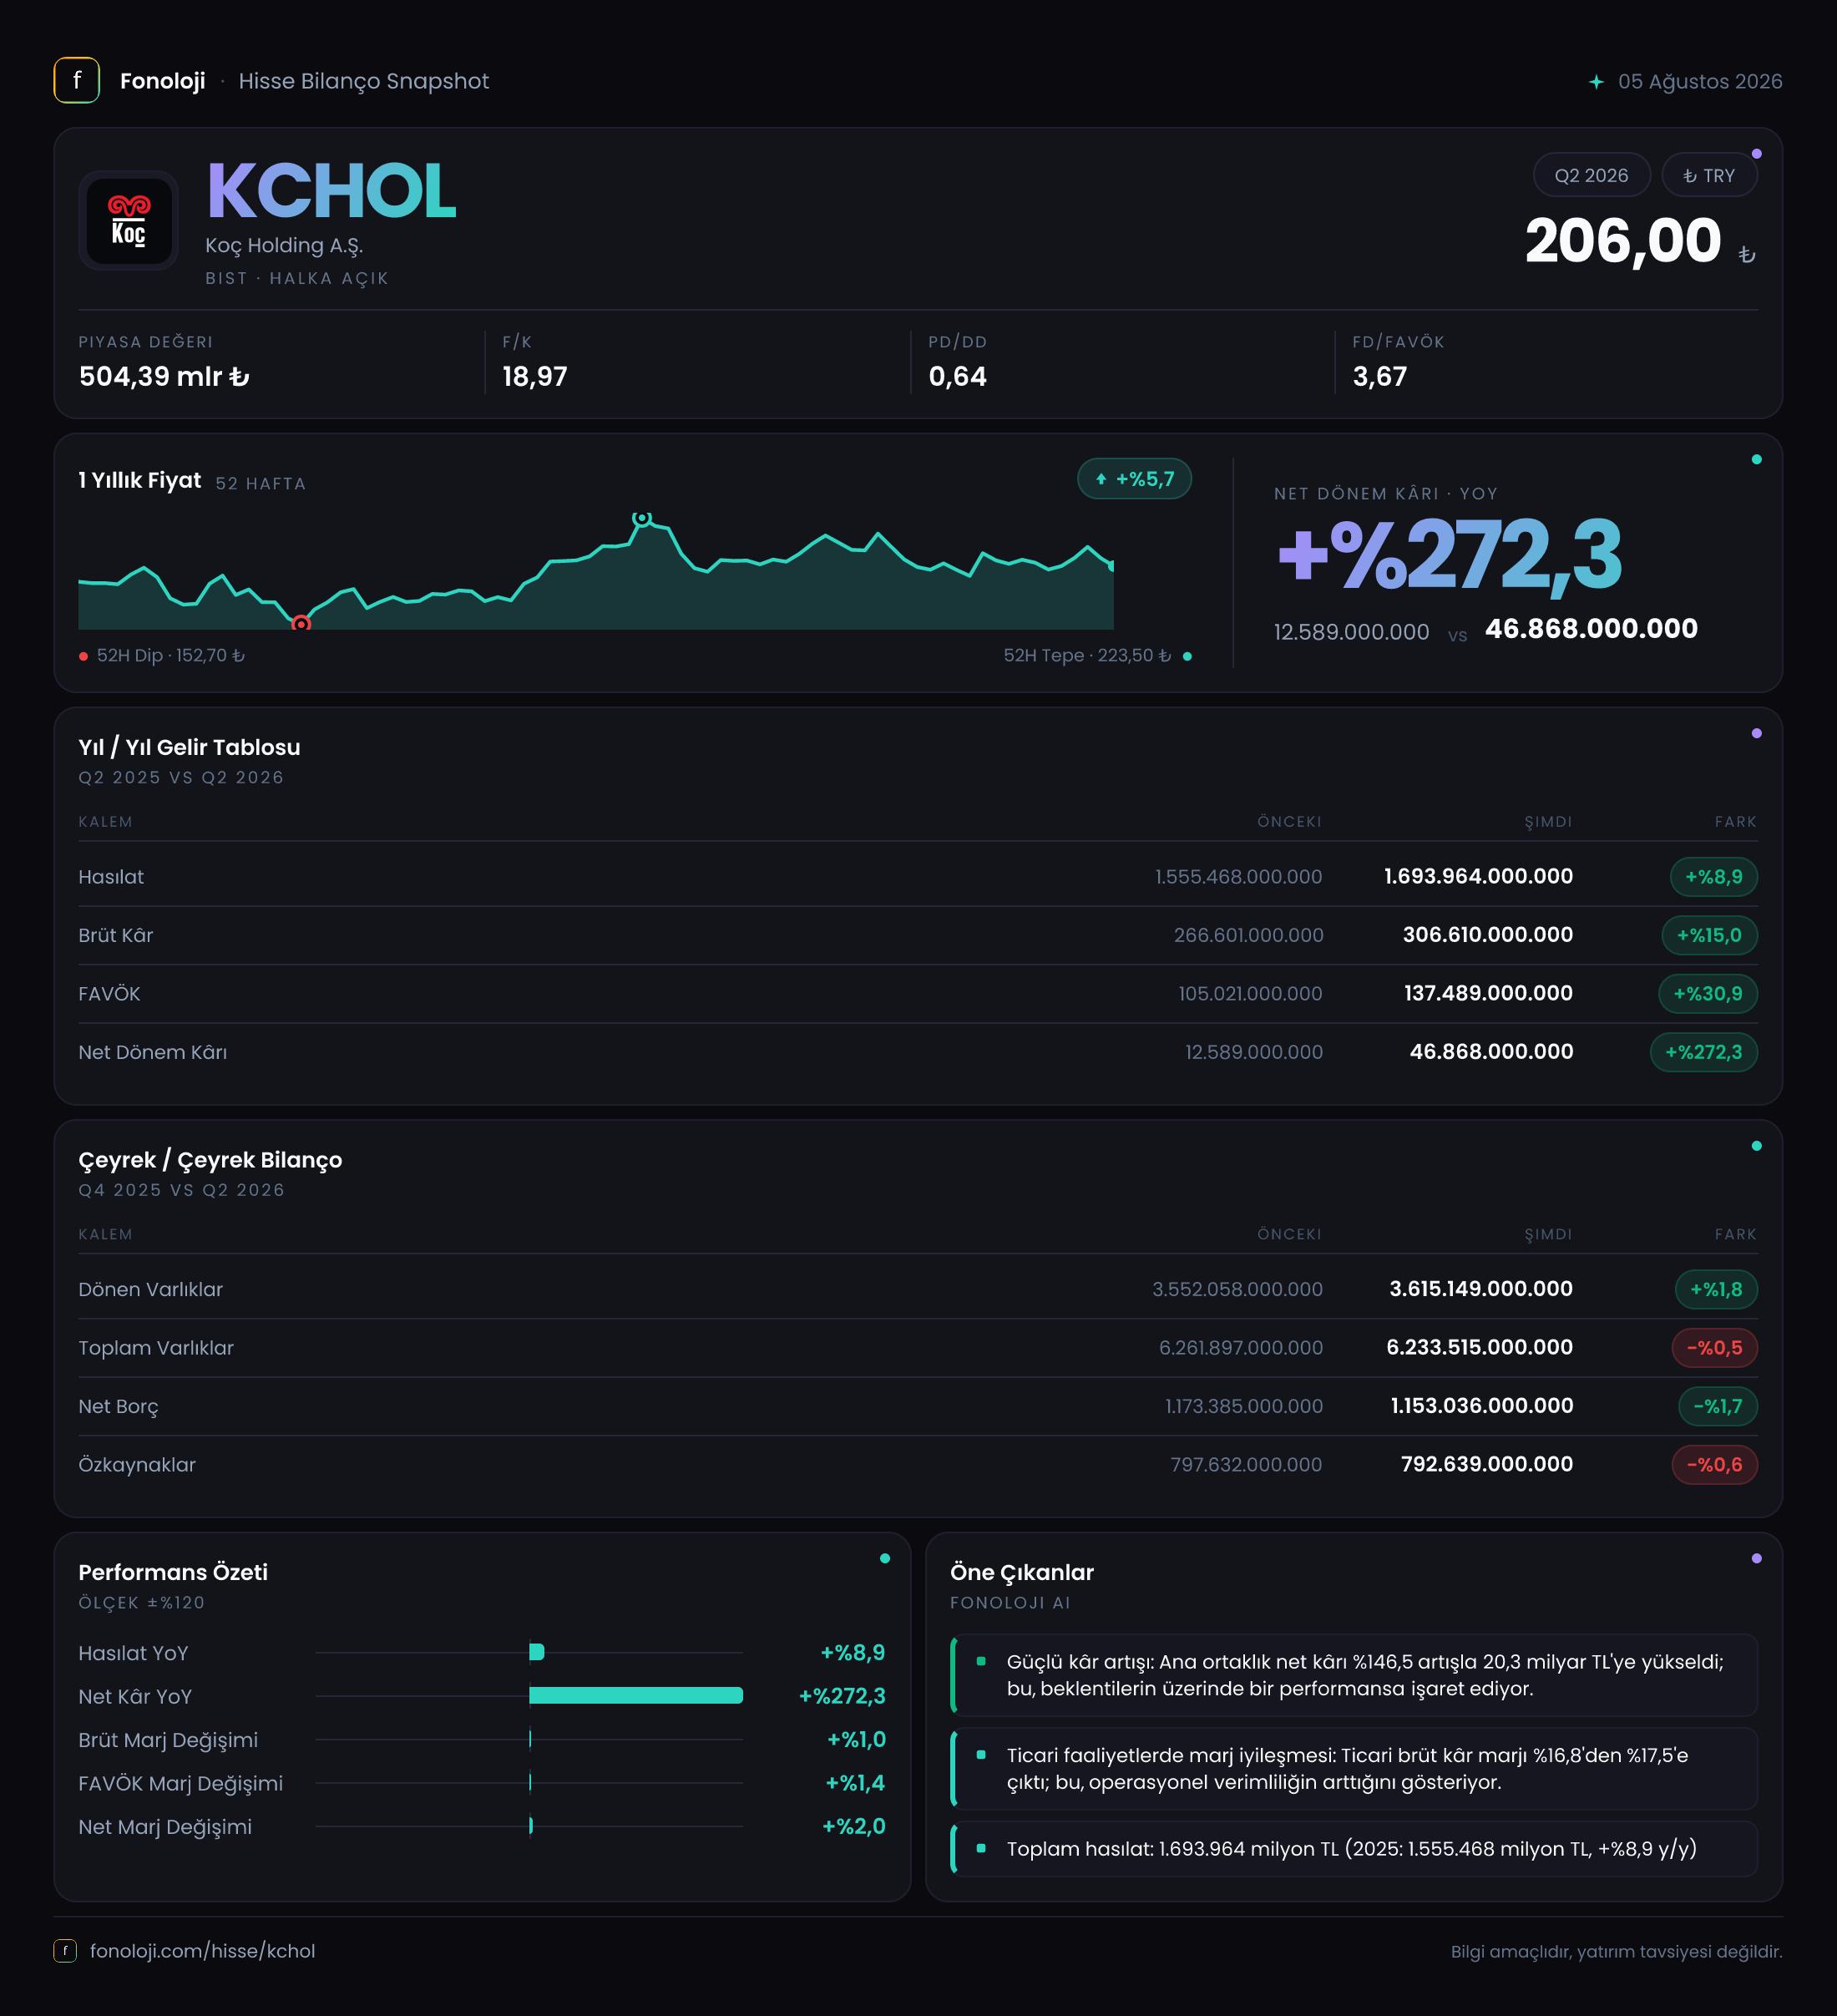
Koç Holding, enerji, otomotiv, finans, dayanıklı tüketim ve diğer sanayi faaliyetlerini aynı çatı altında bulunduran, sonuçları tek bir sektörden ziyade portföy dengesiyle okunması gereken bir holding. 2026/6A sonuçlarının ana mesajı, satış büyümesinin enflasyonun gerisinde kalmasına rağmen operasyonel kârlılığın belirgin şekilde güçlenmesi ve net kârın yüksek baz etkisiyle ciddi toparlanmasıdır. Satışlar %14,7 artarken FAVÖK’ün %32,2 yükselmesi, maliyet yönetimi ve faaliyet karmasında olumlu bir değişime işaret ediyor. Buna karşın bilanço tarafında özkaynakların hafif gerilemesi ve yüksek mutlak net borç seviyesi, güçlü operasyonel görünümün yanında izlenmesi gereken başlıklar olmaya devam ediyor.
Satış Hikayesi
Koç Holding’in 2026’nın ilk altı ayındaki satışları, geçen yılın aynı dönemindeki 1.029,3 milyar TL’den 1.180,5 milyar TL’ye yükseldi. Nominal artış %14,7 seviyesinde. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, reel açıdan bakıldığında satış hacminin veya fiyatlama gücünün enflasyonu tam olarak yakalayamadığını gösteriyor.
Başka bir ifadeyle, şirketin cirosu kâğıt üzerinde büyümüş olsa da, bu artışın tamamı gerçek operasyonel genişleme anlamına gelmiyor. Enflasyon etkisinden arındırıldığında satışlarda reel daralma veya en azından zayıf bir hacim performansı ihtimali bulunuyor. Holding yapısında enerji ve otomotiv gibi yüksek ciro üreten ancak marjları dönemsel olarak değişebilen iş kollarının ağırlığı, toplam satışların kârlılıktan daha düşük hızda büyümesine yol açabilir.
Burada olumlu nokta, satış büyümesinin düşük kalmasına rağmen brüt kârın daha hızlı artmasıdır. Brüt kâr 266,6 milyar TL’den 306,6 milyar TL’ye yükselerek %15,0 arttı. Satışlardaki %14,7 artışla neredeyse paralel bir görünüm var; bu nedenle brüt kâr seviyesinde belirgin bir reel sıçramadan söz etmek zor. Asıl dikkat çekici gelişme, brüt kârdan FAVÖK’e geçiş aşamasında ortaya çıkıyor.
Çeyreklik veriler paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların ve marjların nasıl değiştiğini henüz göremiyoruz. Bu nedenle toparlanmanın yılın tamamına yayılıp yayılmadığını değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Koç Holding’in brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %25,9 seviyesinden bu dönemde yaklaşık %26,0 seviyesine yükseldi. Marj artışı yalnızca yaklaşık 0,1 puan olduğu için brüt kârlılıkta dramatik bir dönüşüm yok. Şirket, satışlarını büyük ölçüde mevcut brüt marjını koruyarak büyütmüş görünüyor.
FAVÖK tarafında ise tablo çok daha güçlü. FAVÖK 118,9 milyar TL’den 157,2 milyar TL’ye çıkarak %32,2 yükseldi. FAVÖK marjı da yaklaşık %11,6’dan %13,3’e yükseldi. Yaklaşık 1,8 puanlık bu artış, faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini veya daha yüksek marjlı iş kollarının toplam sonuç içindeki katkısının arttığını gösteriyor.
Bu ayrışma önemli: Brüt kâr marjı yatay kalırken FAVÖK marjının yükselmesi, iyileşmenin üretim maliyetlerinden çok faaliyet giderleri, yönetim giderleri veya iş kolu karması üzerinden geldiğine işaret ediyor. Sürdürülebilirlik açısından yatırımcıların özellikle önümüzdeki dönemlerde bu marj kazanımının korunup korunmadığını izlemesi gerekiyor.
Net dönem kârı 8,2 milyar TL’den 20,3 milyar TL’ye yükseldi ve artış %146,5 oldu. Net kâr marjı da yaklaşık %0,8’den %1,7’ye çıktı. Yüzdesel artış oldukça yüksek görünse de başlangıç bazının düşük olması bu rakamı büyütüyor. Ayrıca Koç Holding gibi geniş iştirak portföyüne sahip bir yapıda net kâr; finansman giderleri, iştirak kârları, kur hareketleri ve enflasyon muhasebesi gibi operasyon dışı kalemlerden ciddi şekilde etkilenebilir. Bu nedenle net kâr artışı olumlu olmakla birlikte, faaliyet performansını değerlendirmede FAVÖK’teki %32,2’lik artış daha sağlıklı bir gösterge sunuyor.
Bilanço Sağlığı
Bilançoda toplam varlıklar, önceki yıl sonundaki 6.261,9 milyar TL’den 6.233,5 milyar TL’ye gerileyerek %0,5 küçüldü. Bu sınırlı düşüş, bilanço büyüklüğünde belirgin bir bozulma olmadığını; ancak şirketin varlık tabanının nominal olarak büyümediğini gösteriyor.
Dönen varlıklar 3.552,1 milyar TL’den 3.615,1 milyar TL’ye çıkarak %1,8 yükseldi. Bu artış, kısa vadeli varlıkların korunduğunu ve işletme sermayesi tarafında nominal bir genişleme yaşandığını gösteriyor. Buna karşılık duran varlıklar %3,4 azalarak 2.709,8 milyar TL’den 2.618,4 milyar TL’ye geriledi. Duran varlıklardaki düşüşün niteliği, yatırımcı açısından önem taşıyor; ancak mevcut veride bunun elden çıkarma, amortisman veya yeniden değerleme kaynaklı olup olmadığı açıklanmıyor.
Net borç 1.173,4 milyar TL’den 1.153,0 milyar TL’ye gerileyerek %1,7 azaldı. Borçta büyük bir düşüş olmasa da operasyonel kârlılığın güçlü artması nedeniyle net borç/FAVÖK oranı yaklaşık 9,9x’ten 7,3x’e geriliyor. Bu, borcun mutlak seviyesinden çok şirketin borç taşıma kapasitesinde iyileşme olduğunu gösteriyor. Yine de 7,3x yüksek bir oran; holding yapısında farklı iştiraklerin konsolidasyonu bu metriği etkileyebilse de finansman maliyetleri ve faiz ortamı önemini koruyor.
Özkaynaklar 797,6 milyar TL’den 792,6 milyar TL’ye gerileyerek %0,6 azaldı. Net kâr artışına rağmen özkaynakların düşmesi, temettü, diğer kapsamlı gelir giderleri veya enflasyon muhasebesi etkileri gibi kalemlerin kâr katkısını dengelemiş olabileceğini düşündürüyor; ancak veride detay bulunmadığı için kesin bir neden atfetmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Koç Holding’in net parasal pozisyonu bu dönemde -2,1 milyar TL oldu. Geçen yıl aynı dönemdeki -9,6 milyar TL’ye kıyasla zarar önemli ölçüde azaldı. Tablodaki %78,2’lik değişim, negatif pozisyonun daralmasını ifade ediyor; burada rakamın işareti nedeniyle artışı “kâr” olarak değil, parasal kaybın azalması olarak okumak gerekir.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve borçların satın alma gücü etkisi finansallara yansıtılıyor. Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu ve enflasyon ortamında net parasal kayıp yazdığı anlamına gelir. Bu kaybın 9,6 milyar TL’den 2,1 milyar TL’ye gerilemesi, net kârı destekleyen önemli bir faktör olmuş olabilir.
Dolayısıyla net kârdaki 12,1 milyar TL’lik artışın tamamını operasyonel iyileşme olarak değerlendirmemek gerekir. FAVÖK marjındaki genişleme gerçek faaliyet gücünü gösterirken, net parasal kayıptaki azalma da alt satıra ek destek vermiştir.
Yatırımcı için Ne Anlama Geliyor?
2026/6A sonuçları Koç Holding için operasyonel açıdan olumlu, bilanço açısından ise temkinli okunması gereken bir tablo ortaya koyuyor. Öne çıkan fırsatlar şunlar:
- FAVÖK’ün satışlardan belirgin hızlı büyümesi ve marjın %11,6’dan %13,3’e çıkması.
- Net borcun azalmasıyla birlikte net borç/FAVÖK oranının yaklaşık 7,3x’e gerilemesi.
- Net parasal kaybın 9,6 milyar TL’den 2,1 milyar TL’ye düşmesi.
- Net kârın 20,3 milyar TL’ye yükselmesi.
Buna karşılık risk tarafında satış büyümesinin %14,7 ile enflasyonun gerisinde kalması, toplam varlıkların ve özkaynakların hafif gerilemesi ve mutlak net borcun hâlâ yüksek olması öne çıkıyor. Ayrıca çeyreklik veri bulunmadığı için marj iyileşmesinin hızını ve kalıcılığını henüz test edemiyoruz. Bir sonraki raporda özellikle satış hacmi, FAVÖK marjı, finansman giderleri, net borç ve iştirak katkıları birlikte izlenmeli. Mevcut tablo, Koç Holding’in operasyonel verimlilik açısından güçlendiğini gösteriyor; ancak bu iyileşmenin enflasyonun üzerinde sürdürülebilir büyümeye dönüşüp dönüşmeyeceği henüz netleşmiş değil.
Yatırım tavsiyesi değildir.