
Açılış
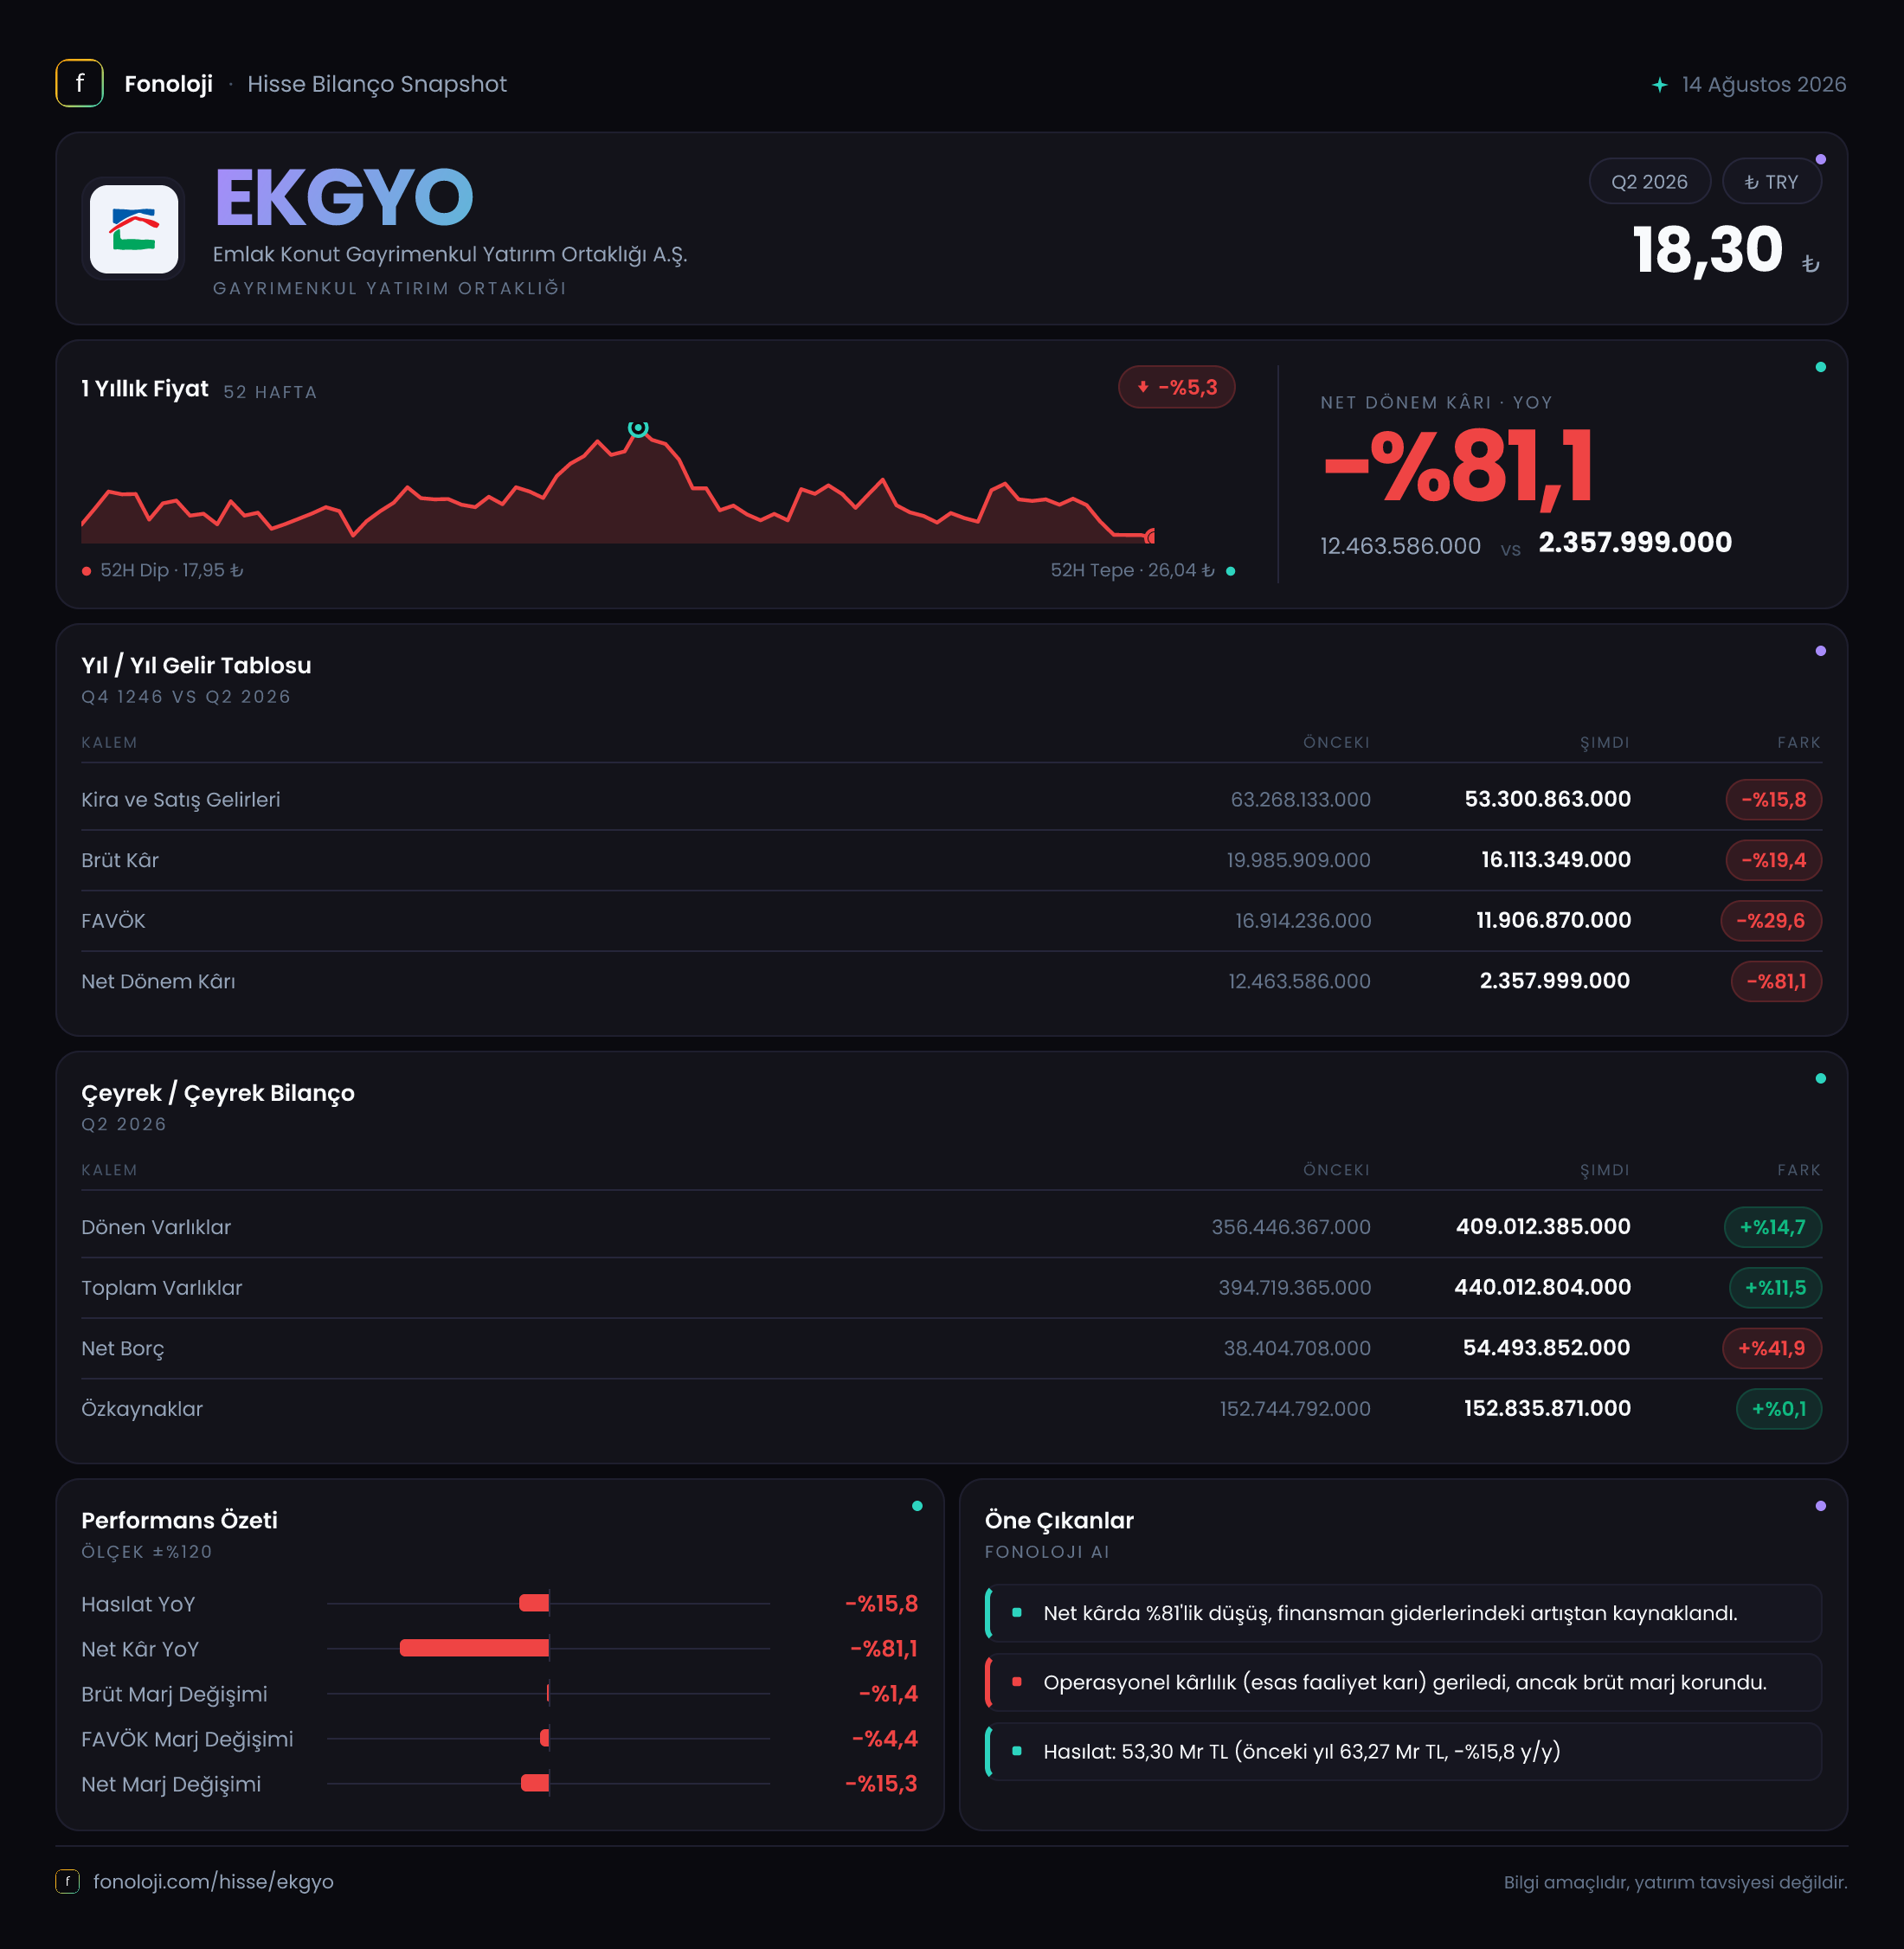
Emlak Konut GYO, gayrimenkul geliştirme ve konut projeleri üzerinden gelir üreten, bilançosunda yüksek miktarda proje ve arsa niteliğinde varlık taşıyan bir şirket. 2026/6AB sonuçlarının ana mesajı, satış ve operasyonel kârlılıkta gerilemeye karşın bilanço likiditesinin güçlenmesi ve net borcun belirgin biçimde azalmasıdır. Şirketin satışları yıllık bazda daralırken brüt kâr marjı korunmuş, ancak FAVÖK marjındaki gerileme operasyonel giderlerin veya proje karmasının kârlılığı aşağı çektiğini göstermiştir. Net parasal pozisyonun 5,5 milyar TL seviyesine yükselmesi ise net kârı desteklemiş, fakat bu katkı faaliyet performansındaki zayıflamayı telafi etmeye yetmemiştir.
Satış Hikayesi
Emlak Konut’un satışları 2026/6AB döneminde 51,3 milyar TL oldu. Geçen yılın aynı dönemindeki 62,8 milyar TL satışa göre gerileme %18,4 seviyesinde. Nominal olarak bakıldığında bu düşüş dikkat çekici; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca azalması değil, enflasyonun oldukça gerisinde kalması da önem taşıyor. Başka bir ifadeyle şirketin satış hacmi veya proje teslimlerinin reel karşılığı, nominal rakamların işaret ettiğinden daha zayıf olabilir.
Burada gayrimenkul şirketleri açısından iki noktayı birbirinden ayırmak gerekiyor. Satışlar, proje teslim takvimine bağlı olarak dönemsel olarak dalgalanabilir. Bu nedenle tek başına altı aylık rakam, şirketin tüm yıl performansını kesin biçimde göstermeyebilir. Ancak mevcut karşılaştırmada satışların 11,5 milyar TL azalması, sadece fiyat etkisiyle açıklanamayacak ölçüde belirgin bir yavaşlamaya işaret ediyor.
Çeyreklik veri tarafında ise 2026 yılına ait bağımsız ilk çeyrek ve ikinci çeyrek satış rakamları paylaşılmadığından, 2026 içindeki ivmeyi kesin biçimde ölçmek mümkün değil. Eldeki tarihsel veride satışlar 2025/3’te 31,5 milyar TL, 2025/6’da 62,8 milyar TL olmuştu. Bu iki rakam arasındaki fark, geçen yılın ilk yarısında ikinci çeyrek katkısının oldukça yüksek olduğunu gösteriyor; ancak 2026/3 ve 2026/6 kırılımı olmadan bu yıl benzer bir dönemsel yapı oluşup oluşmadığı konusunda net hüküm vermek doğru olmaz. Çeyreklik trend için yeni ara dönem verilerini beklemek gerekir.
Kârlılık
Brüt kâr 15,4 milyar TL seviyesinde gerçekleşti ve geçen yılki 18,2 milyar TL seviyesine göre %15,2 geriledi. Satışlardaki %18,4 düşüşe kıyasla brüt kârdaki daralmanın daha sınırlı kalması olumlu bir ayrıntı. Hesaplanan brüt kâr marjı yaklaşık %30,0 oldu; geçen yıl aynı dönemde bu oran yaklaşık %29,0 seviyesindeydi. Dolayısıyla şirket, daha düşük satış hacmine rağmen proje maliyetleri ve satış fiyatları arasındaki brüt kârlılık dengesini büyük ölçüde korumuş, hatta marjını yaklaşık 1 puan artırmış görünüyor.
Buna karşılık FAVÖK 11,9 milyar TL ile geçen yılki 15,7 milyar TL’nin %24,2 altında kaldı. FAVÖK marjı da yaklaşık %23,2’den %23,2? Hayır, hesaplama dikkatli yapılmalı: 15.7/62.8 = 25.0%; 11.9/51.3 = 23.2%. Thus düşüş 1.8 puan. Need write. Bu, brüt kâr marjındaki iyileşmeye rağmen faaliyet giderleri, genel yönetim maliyetleri veya proje/gelir karmasının operasyonel kârlılığı aşağı çektiğini düşündürüyor. Verilen veri bu baskının hangi kalemden kaynaklandığını göstermiyor; ancak kâr zincirinde sorun brüt kâr seviyesinden çok brüt kârdan FAVÖK’e geçiş aşamasında belirginleşiyor.
Net dönem kârı ise 3,0 milyar TL ile geçen yılki 10,9 milyar TL’nin %72,7 altında. Net kâr marjı yaklaşık %5,8 seviyesine inerken geçen yıl bu oran %17,4 civarındaydı. Net parasal pozisyon geliri 1,1 milyar TL’den 5,5 milyar TL’ye yükselerek net kârı desteklemiş olsa da, faaliyet kârlılığındaki düşüş, finansal ve diğer etkilerle birlikte nihai kârda çok daha sert bir gerilemeye dönüşmüş.
Bilanço Sağlığı
Bilanço tarafında en güçlü gelişme net borçtaki azalma. Net borç 40,0 milyar TL’den 23,8 milyar TL’ye geriledi; bu, %40,6 düşüş anlamına geliyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 2,0x. FAVÖK’ün basit şekilde yıllıklandırılması halinde oran yaklaşık 1,0x seviyesine iner; ancak gayrimenkul gelirlerinin dönemsel yapısı nedeniyle yıllıklandırılmış oranı temkinli yorumlamak gerekir. Buna rağmen yön olumlu: şirket daha düşük borçla faaliyet gösteriyor ve faiz/finansman baskısına karşı önceki yıl sonuna kıyasla daha dayanıklı bir konumda.
Toplam varlıklar 379,8 milyar TL’den 423,6 milyar TL’ye yükselerek %11,5 büyüdü. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 336,4 milyar TL’den 387,0 milyar TL’ye çıkarak %15,0 arttı. Buna karşılık duran varlıklar 43,4 milyar TL’den 36,6 milyar TL’ye geriledi. Bu yapı, bilançonun daha fazla kısa vadeli veya proje döngüsü içinde nakde dönüşmesi beklenen varlıklara kaydığını gösteriyor; ancak dönen varlıkların niteliği ve nakde dönüşüm hızı paylaşılmadığı için bu artışı doğrudan likidite kalitesi olarak kabul etmemek gerekir.
Özkaynaklar 153,6 milyar TL’den 154,3 milyar TL’ye yükselerek yalnızca %0,5 arttı. Toplam varlıklar daha hızlı büyüdüğü için özkaynakların aktiflere oranı yaklaşık %40,4’ten %36,4’e geriledi. Bu hâlâ önemli bir özkaynak tabanına işaret etse de bilanço büyümesinin tamamı özkaynaklarla finanse edilmemiş. Net borç azalırken özkaynak oranının gerilemesi, varlık bileşimi ve diğer yükümlülüklerin de ayrıca izlenmesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon geliri 5,5 milyar TL oldu; geçen yıl aynı dönemde bu rakam 1,1 milyar TL idi. Artış %424,5 gibi çok yüksek görünse de burada baz etkisi önemli: düşük olan geçen yılki rakamın üzerine gelen 4,4 milyar TL artış, yüzdesel değişimi büyütüyor.
Net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki farktan kaynaklanan muhasebesel etkiyi yansıtıyor. Bu gelir net kârı destekler; ancak operasyonel satış veya nakit üretimiyle aynı anlama gelmez. Emlak Konut’un net kârı 3,0 milyar TL iken net parasal pozisyon katkısının 5,5 milyar TL olması, kârın önemli bir bölümünün enflasyon muhasebesi etkisiyle şekillendiğini gösteriyor. Bu nedenle yatırımcı, net kârdan önce satış, FAVÖK, borçluluk ve nakit dönüşümünü izlemeli.
Yatırımcı için Ne Anlama Geliyor?
EKGYO’da tablo iki yönlü. Fırsat tarafında net borcun 16,2 milyar TL azalması, borçluluk riskinin gerilediğini ve bilançonun daha kontrollü hale geldiğini gösteriyor. Brüt kâr marjının yaklaşık %30 seviyesinde korunması da proje bazında fiyatlama ve maliyet yönetiminin tamamen bozulmadığına işaret ediyor.
Risk tarafında ise satışların enflasyonun gerisinde kalması, FAVÖK marjının yaklaşık 1,8 puan düşmesi ve net kârın %72,7 gerilemesi öne çıkıyor. Ayrıca bilanço büyürken özkaynak oranının düşmesi ve net kârın net parasal pozisyon katkısına duyarlı hale gelmesi, sonuçların kalitesinin yakından izlenmesini gerektiriyor. Önümüzdeki dönemlerde yatırımcı için kritik göstergeler; yeni proje satışları, teslimat takvimi, faaliyet giderlerinin seyri, dönen varlıkların nakde dönüşümü ve borç azaltımının sürüp sürmeyeceği olacak.
Yatırım tavsiyesi değildir.